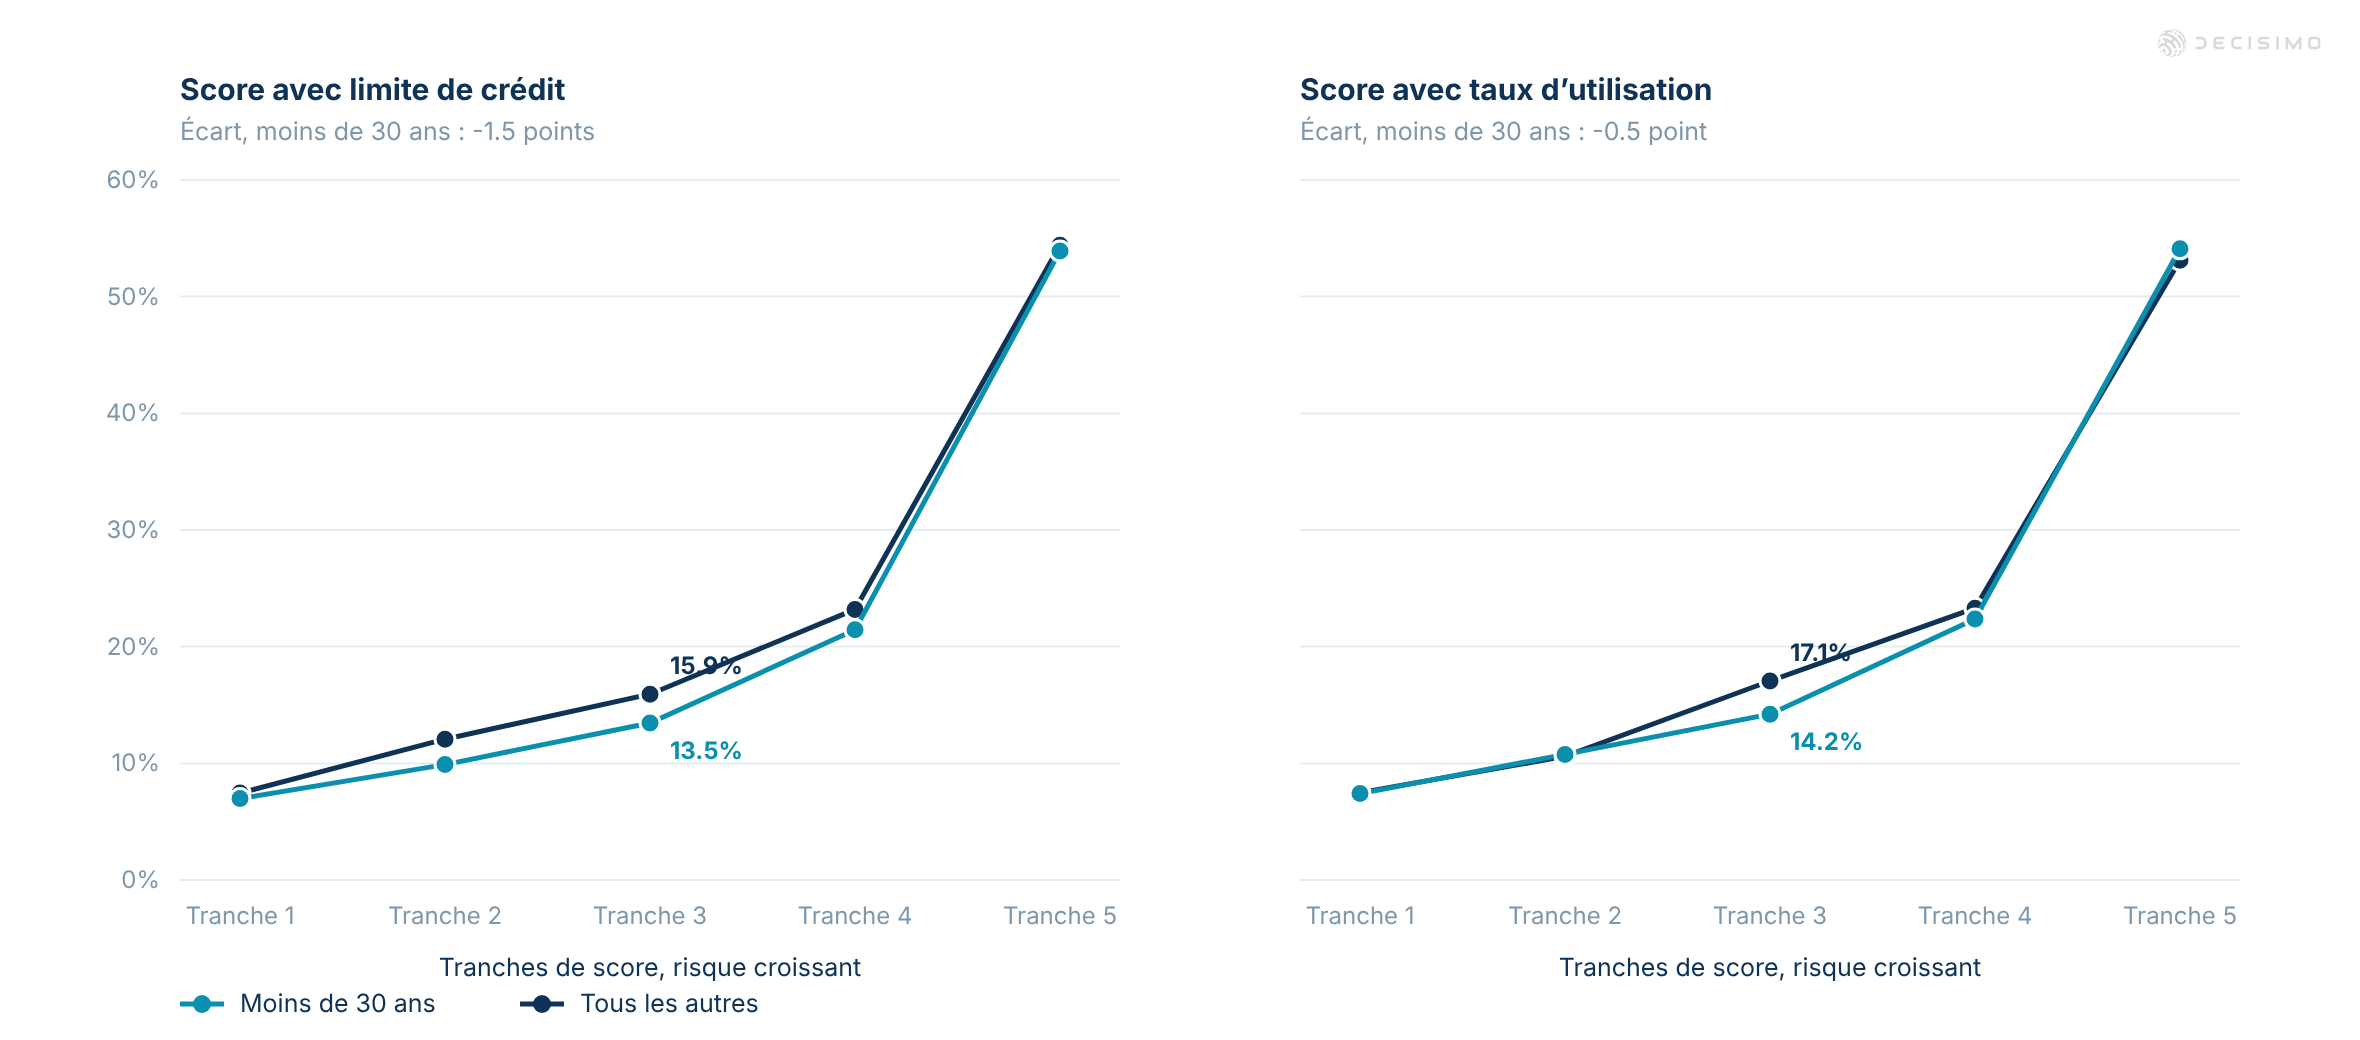
Score de crédit révisé : biais à vérifier avant déploiement
Vérifiez si des taux d’acceptation proches masquent des écarts entre groupes au sein des tranches de score, puis déterminez quel facteur examiner avant le déploiement.
Vérifiez si des taux d’acceptation proches masquent des écarts entre groupes au sein des tranches de score, puis déterminez quel facteur examiner avant le déploiement.
Le crédit à la consommation repose sur des décisions. Cet espace aborde les principaux enjeux du secteur : lutte contre la fraude, instruction des demandes de crédit, limites de crédit, gestion de portefeuille, analyse de données et recouvrement. Il montre aussi comment un moteur de décision peut automatiser chacune de ces activités.
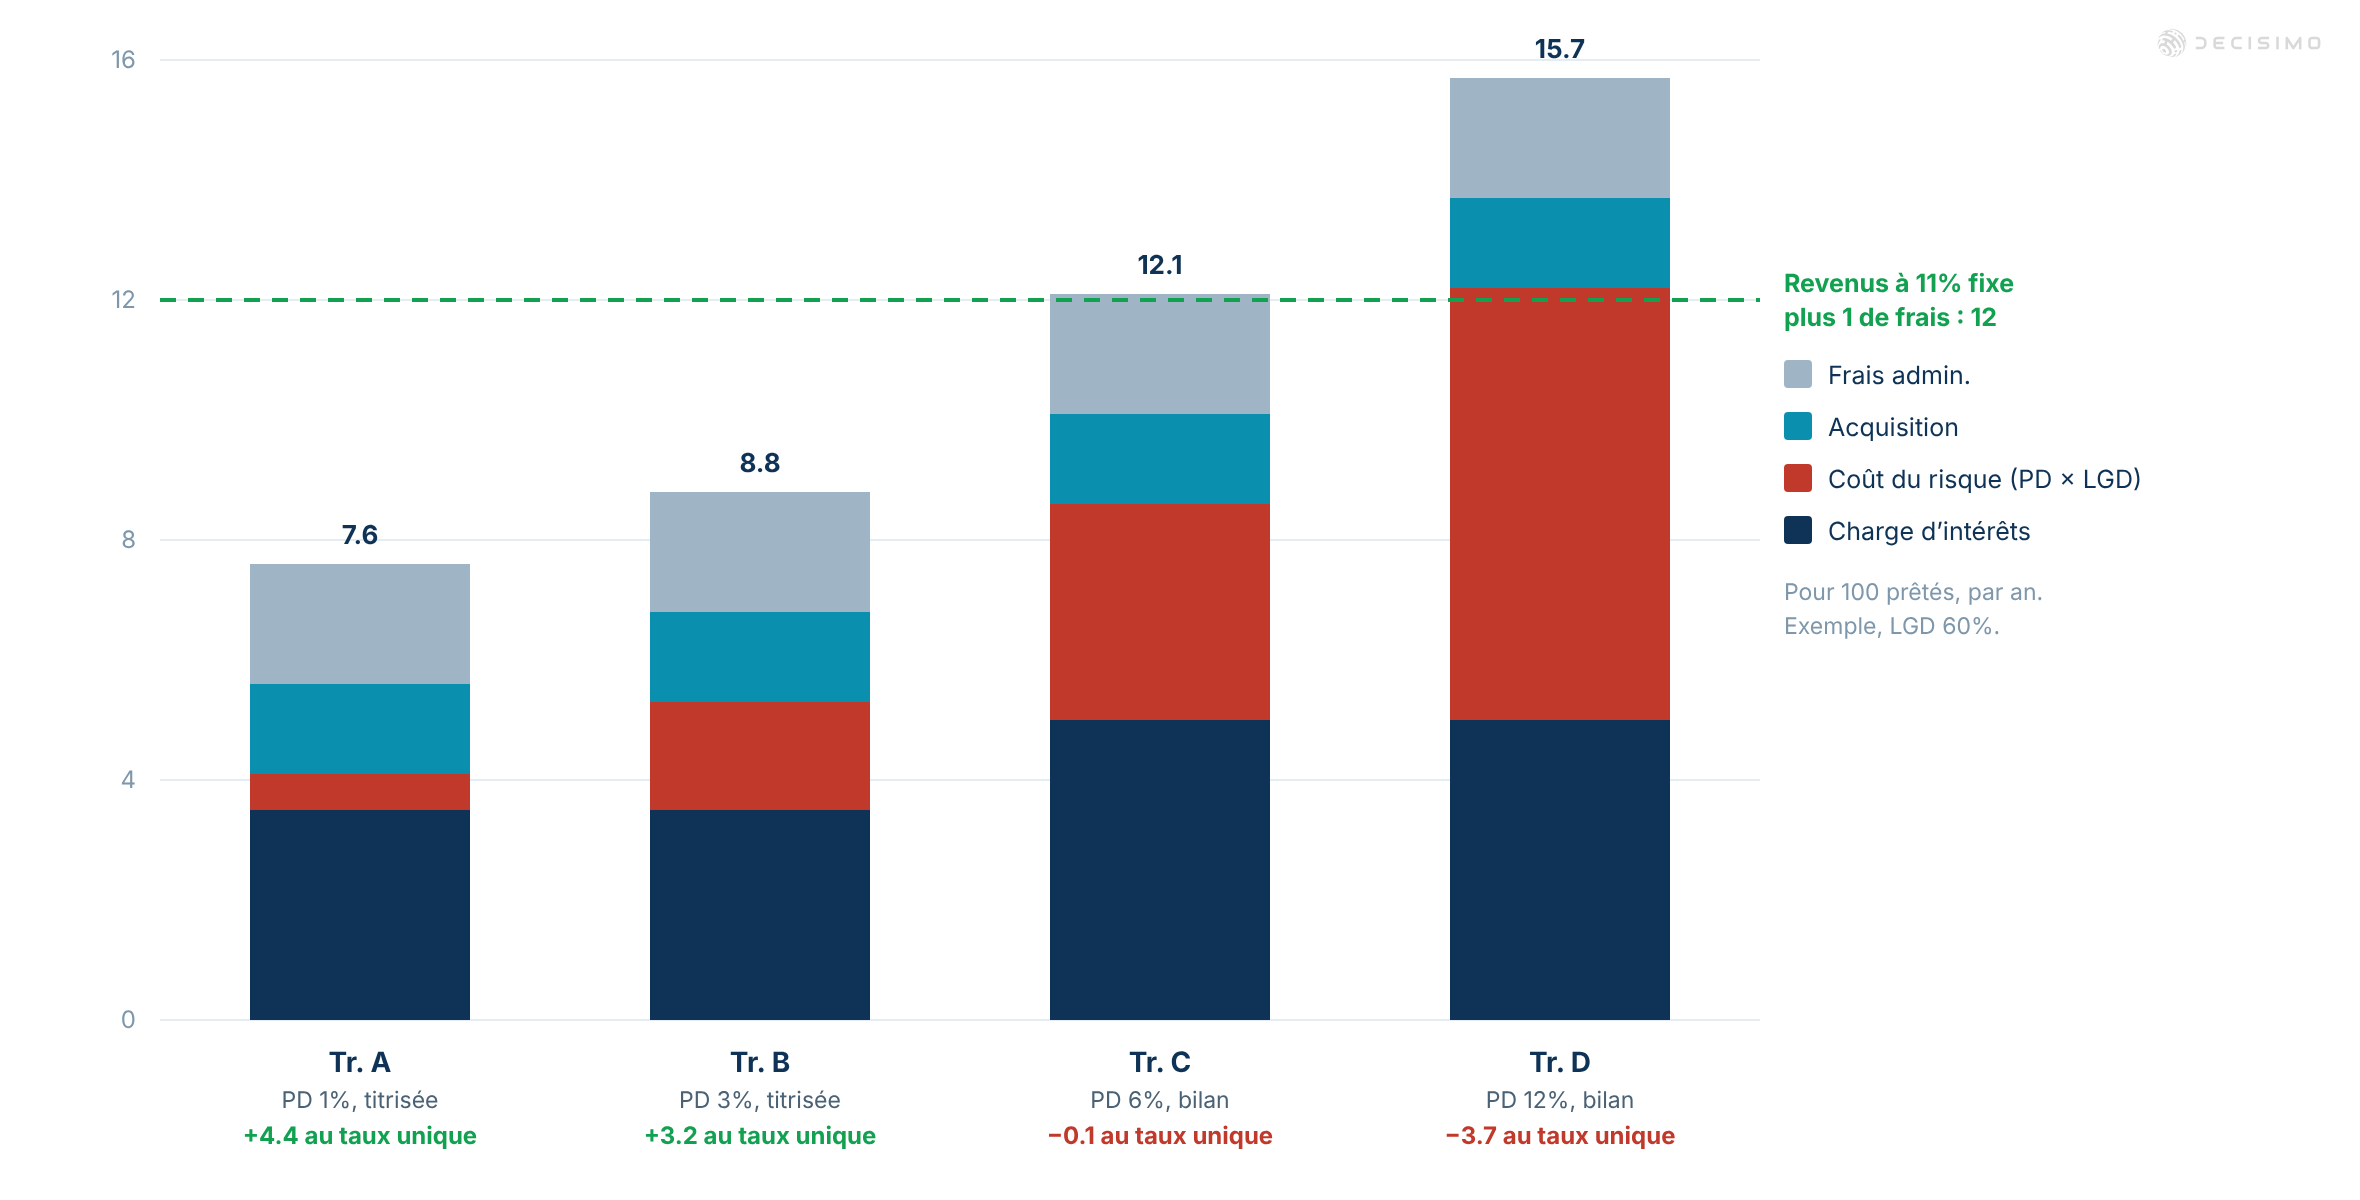
Une tarification unique peut faire perdre les meilleurs emprunteurs au profit d’un concurrent qui ajuste ses taux au risque. Le prêteur se retrouve alors avec les clients auxquels ce concurrent a proposé un taux plus élevé ou qu’il a refusés. Le taux de chaque client tient compte du financement, du risque, de l’acquisition et des autres coûts qu’il représente.
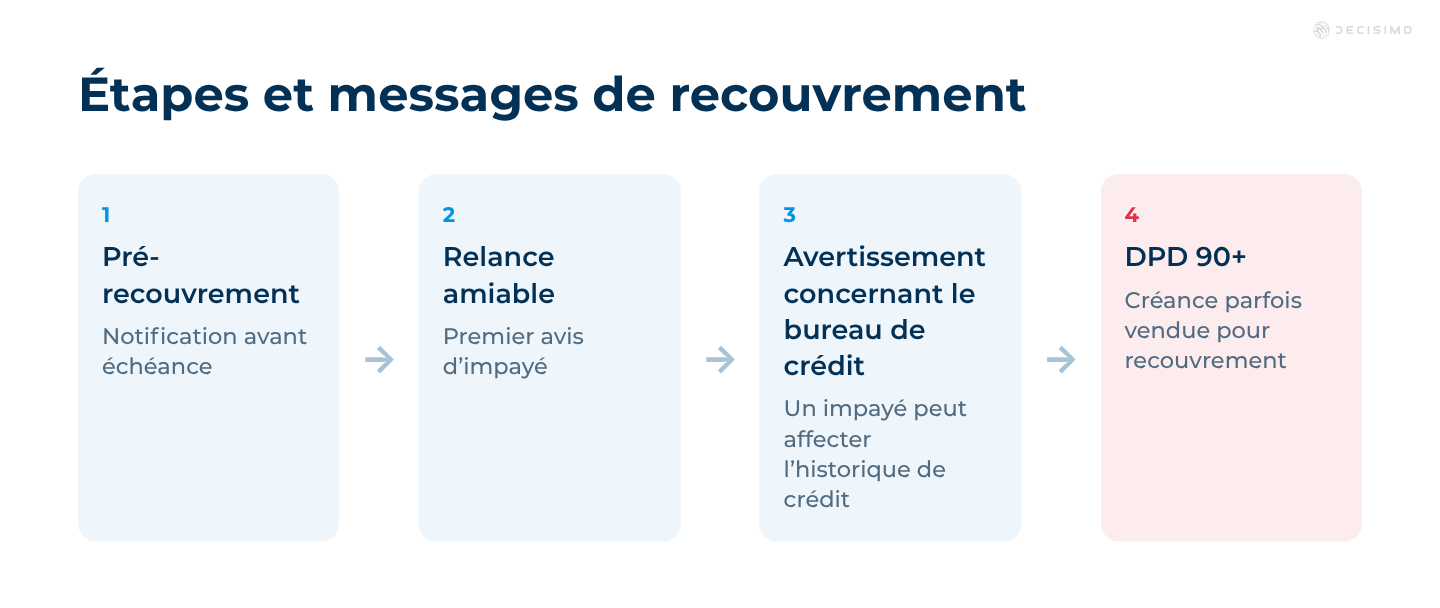
Le taux d'acceptation n'est qu'un critère pour choisir un prestataire de paiement fractionné. Il faut aussi examiner les étapes du recouvrement, le partage des données antifraude, le consentement des clients, le signalement aux bureaux de crédit et la vente des créances.
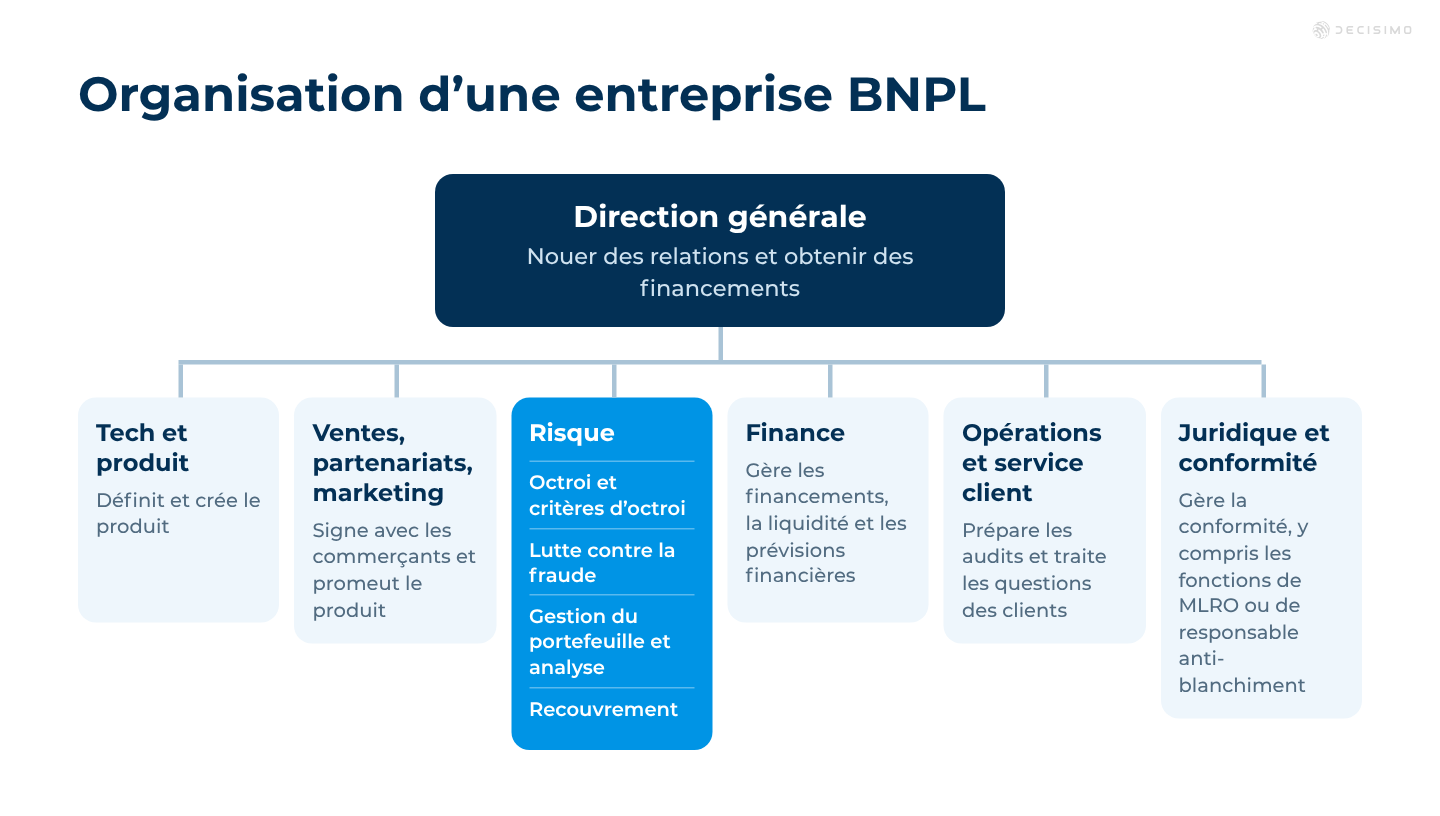
Le lancement d’une offre BNPL mobilise le marketing, le produit, le risque, l’anti-fraude et la finance. Dès le départ, il faut surveiller les signaux d’alerte, travailler les relations avec les commerçants et exploiter les données de prestataires tiers.
Que l’activité porte sur le crédit à la consommation ou le BNPL, les critères d’éligibilité sont le point de départ de tout flux de décision. Cet article explique comment établir un socle clair, des contrôles réglementaires comme l’âge et le taux d’endettement aux critères propres à l’activité, tels que l’ancienneté professionnelle, le score de crédit et les antécédents de crédit auprès de l’établissement. Il montre aussi pourquoi ces critères doivent tenir compte des contrôles antifraude qui interviennent ensuite.
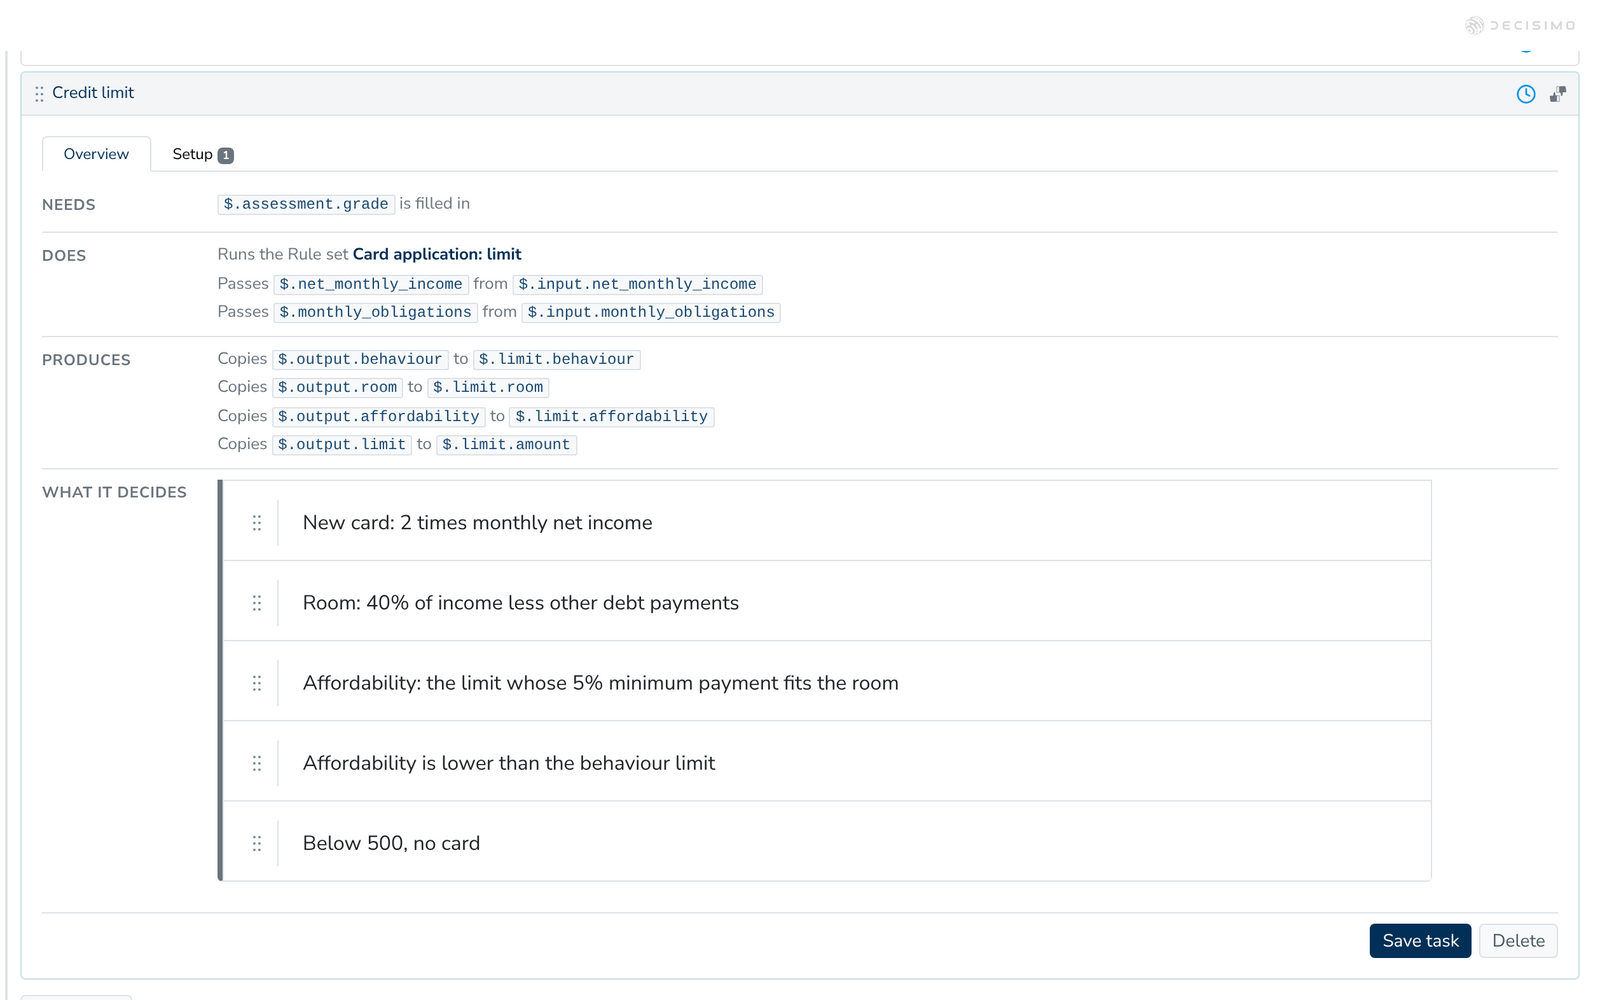
Dans le BNPL et le crédit à la consommation, la gestion des limites de crédit ne se résume pas à une vérification initiale. Elle commence à l’étude du dossier, se poursuit lors des ventes additionnelles et croisées, puis pendant le suivi du portefeuille, à mesure que le comportement des clients évolue. Cet article présente les principaux critères de fixation d’une limite, ainsi que les situations qui justifient une hausse ou une baisse.
Lorsqu’un prêteur accorde un crédit, il fixe une exposition maximale par client selon son appétence au risque. Le taux d’endettement (DTI) est un indicateur clé. Les autorités de contrôle fixent souvent des plafonds de DTI et en précisent le mode de calcul.
Guide pratique pour passer de l’examen manuel des dossiers à des décisions de crédit déterministes et vérifiables. Documenter les règles de décision, choisir un moteur de règles et le déployer.
Découvrez comment les critères d’octroi, la capacité de remboursement et les règles locales déterminent le plafond, et quelles informations transmettre à l’analyste pour examiner un dossier peu étoffé.