Risques à comparer chez un prestataire de paiement fractionné
Avant de choisir un prestataire de paiement fractionné, le commerçant doit d'abord comparer les taux d'acceptation. Un taux plus élevé favorise une meilleure expérience client. Il convient aussi d'examiner la façon dont le prestataire organise le recouvrement.
Le commerçant investit pour acquérir des clients et souhaite souvent développer les ventes croisées. Comparez l’évolution du chiffre d’affaires moyen par client : a-t-il augmenté à long terme ? Une mauvaise expérience de paiement fractionné peut nuire à la marque du commerçant, car le client associe cette expérience au prêteur comme au commerçant.
Que demander sur les acceptations et le recouvrement ?
Le prestataire influe sur l'expérience client du commerçant et sur son score de recommandation net. Un prestataire sérieux devrait pouvoir augmenter sensiblement le taux d'acceptation à mesure qu'il dispose de davantage de données et d'historique client.
Pour les bons clients, un taux d’acceptation plus élevé peut améliorer l’expérience client. Une meilleure expérience peut souvent accroître les dépenses nettes des consommateurs et le montant de leurs commandes. Le commerçant doit aussi s’assurer que le recouvrement est bien organisé et correctement mené.
Que demander sur le délai de réponse et les limites préapprouvées ?
Le commerçant doit connaître le temps nécessaire pour remplir la demande et obtenir une décision. Ces deux indicateurs comptent pour l'expérience client. Plus le demandeur doit renseigner de champs, plus le risque d'abandon augmente.
Le taux d'acceptation influe sur les abandons, mais le commerçant doit aussi demander combien de temps prend la demande et combien de champs les clients doivent remplir avant de pouvoir acheter. Après avoir rempli un formulaire, un client peut être agacé s'il attend 5, 10 ou 20 minutes avant d'obtenir une décision.
Le commerçant doit aussi demander combien de clients disposent déjà d’une limite préapprouvée.
Quelles sont les étapes du recouvrement chez le prestataire ?
Les clients peuvent se dire : « J’ai acheté un iPhone en paiement fractionné chez ce commerçant, et l’expérience a été terrible. » Ils peuvent associer cette expérience au commerçant si l’équipe de recouvrement les appelle sans cesse, les traite mal ou appelle leur famille.
Le commerçant doit se renseigner sur les différentes étapes du recouvrement. Il doit demander si le prestataire mène des actions de pré-recouvrement et si le commerçant peut participer à la préparation des messages.
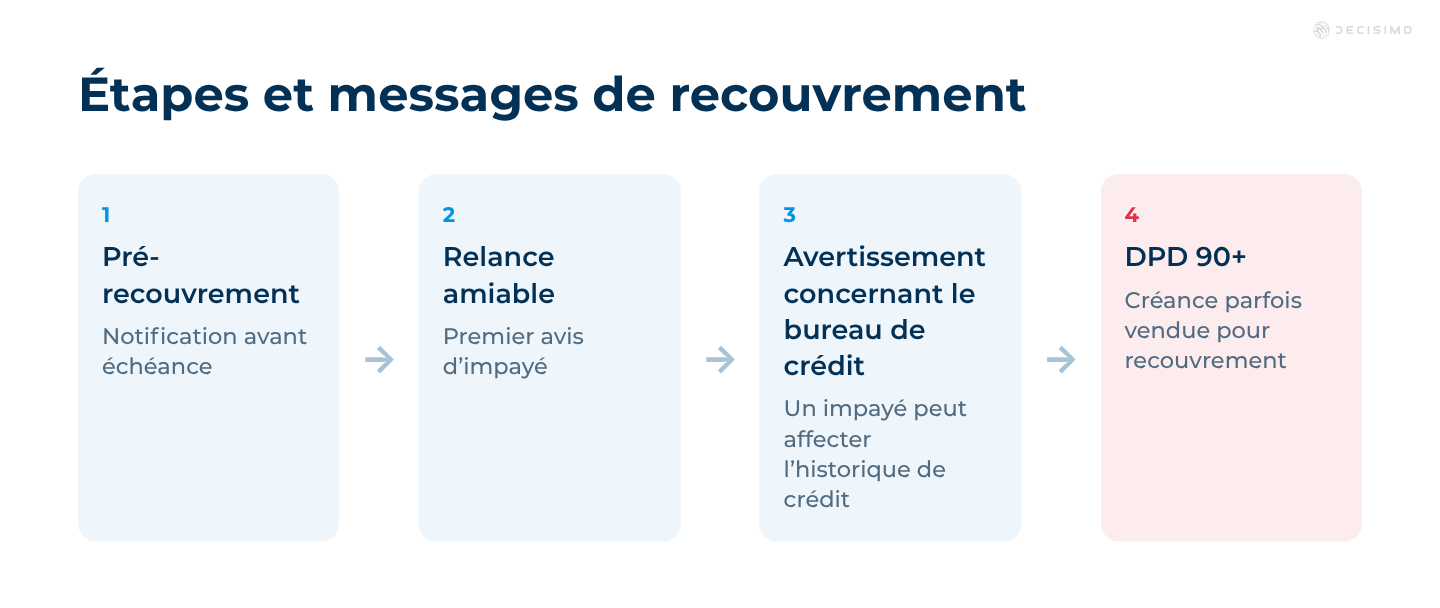
Les relances avant échéance consistent à envoyer une notification avant la date de paiement. La première relance amiable informe le client que son paiement est en retard. Le message suivant précise généralement : « En cas de non-remboursement, votre situation sera signalée à un bureau de crédit. »
Le prestataire peut-il signaler les impayés à un bureau de crédit ?
Les bureaux de crédit n’acceptent pas le signalement des remboursements liés au paiement fractionné dans tous les pays. Dans la plupart des pays, cette pratique commence à s’imposer comme une pratique courante. Le Royaume-Uni pousse actuellement dans ce sens.
C'est un point important pour le recouvrement. Rappeler à un client qu'un impayé peut affecter son historique de crédit donne plus de poids au message.
Les commerçants ont généralement intérêt à choisir un prêteur en mesure de transmettre des informations à un bureau de crédit. Le recouvrement est alors plus structuré.

Quelles données antifraude partager avec un prestataire ?
Le commerçant doit s'assurer que la fraude est correctement prise en charge. En cas de fraude, le prêteur peut demander de nombreuses données au commerçant. Celui-ci doit collaborer ouvertement et transmettre autant de données que possible. Le prêteur doit aussi en demander un maximum pour comprendre les concentrations et les tendances associées.
Le commerçant doit s'attendre à partager l'historique des achats, les adresses de livraison, l'ancienneté du compte, les montants des achats précédents et les éléments permettant de vérifier si un achat correspond aux habitudes du client. Le prêteur doit demander cet historique dans le cadre de son examen de la fraude.
Les habitudes de dépense comptent aussi. Le commerçant doit communiquer l'ancienneté du compte, ainsi que les adresses IP et les lieux utilisés pour y accéder. Lorsqu'ils apprennent que le commerçant et le prestataire de paiement fractionné collaborent, des fraudeurs peuvent prendre le contrôle de comptes anciens, puis exploiter leur historique pour effectuer des achats frauduleux.
Le commerçant peut aussi mettre en place une empreinte de l'appareil et une empreinte du navigateur, puis communiquer ces empreintes au prêteur. Dans la plupart des pays, ce type de partage de données est autorisé pour lutter contre la fraude. Au moment où le client choisit le paiement fractionné, il doit autoriser le partage de ces données.
Que devient une créance impayée si le prestataire la vend ?
Le commerçant doit demander comment le prestataire gère le recouvrement à chaque étape. Il peut présenter sa propre approche et la comparer à celle du prestataire. Les questions doivent notamment porter sur les visites à domicile et sur le devenir des créances impayées.
À DPD 90+, un prestataire peut cesser le recouvrement s'il n'est plus rentable, puis vendre la créance à une entreprise qui en rachète sur le marché.
Cette pratique peut nuire à la marque du commerçant. Les agences de recouvrement ou les entreprises chargées de la créance peuvent se montrer dures avec les clients.
Le prestataire a-t-il une approche mature du risque et du recouvrement ?
Le commerçant doit vérifier que le prestataire a atteint un niveau de maturité suffisant en matière de risque et d'activité, ou qu'il s'est au moins engagé à y parvenir. Les questions abordées dans cet article permettent de l'évaluer.
Si le prêteur ne demande pas de données complémentaires, il ne maîtrise pas le sujet. Un prêteur qui prend le risque au sérieux doit avoir une stratégie de recouvrement et savoir répondre aux questions à ce sujet. Sa capacité à en discuter montre la place qu'il accorde à la gestion du risque.
Questions fréquentes sur les risques du paiement fractionné
Comment comparer le taux d'acceptation et le délai de traitement ?
Le commerçant doit comparer les taux d'acceptation, le temps nécessaire pour remplir une demande et le délai de décision. Il doit aussi demander combien de champs les clients doivent renseigner et combien disposent déjà d'une limite de crédit préapprouvée.
Que demander sur le recouvrement ?
Le commerçant doit demander si le prestataire effectue des relances avant échéance et s'il est possible de coordonner les messages. Le parcours de recouvrement peut comprendre des notifications de paiement, des relances pour impayé, des avertissements concernant le bureau de crédit et la vente éventuelle de la créance.
Quelles données antifraude partager avec un prestataire ?
Le commerçant doit s'attendre à partager l'historique des achats, les adresses de livraison, l'ancienneté du compte, les montants des achats précédents, les adresses IP, les lieux de connexion et les empreintes de l'appareil et du navigateur. Le client doit autoriser ce partage lorsqu'il choisit le paiement fractionné.
Que demander sur les impayés et les créances en retard ?
Un commerçant doit demander si le prestataire peut signaler les impayés à un bureau de crédit et ce qu’il advient d’une créance qui reste impayée. Au stade DPD 90+, le prestataire peut cesser le recouvrement et céder la créance à une autre société, dont les pratiques peuvent avoir une incidence sur la marque du commerçant.
