Les équipes à mobiliser pour lancer une offre BNPL
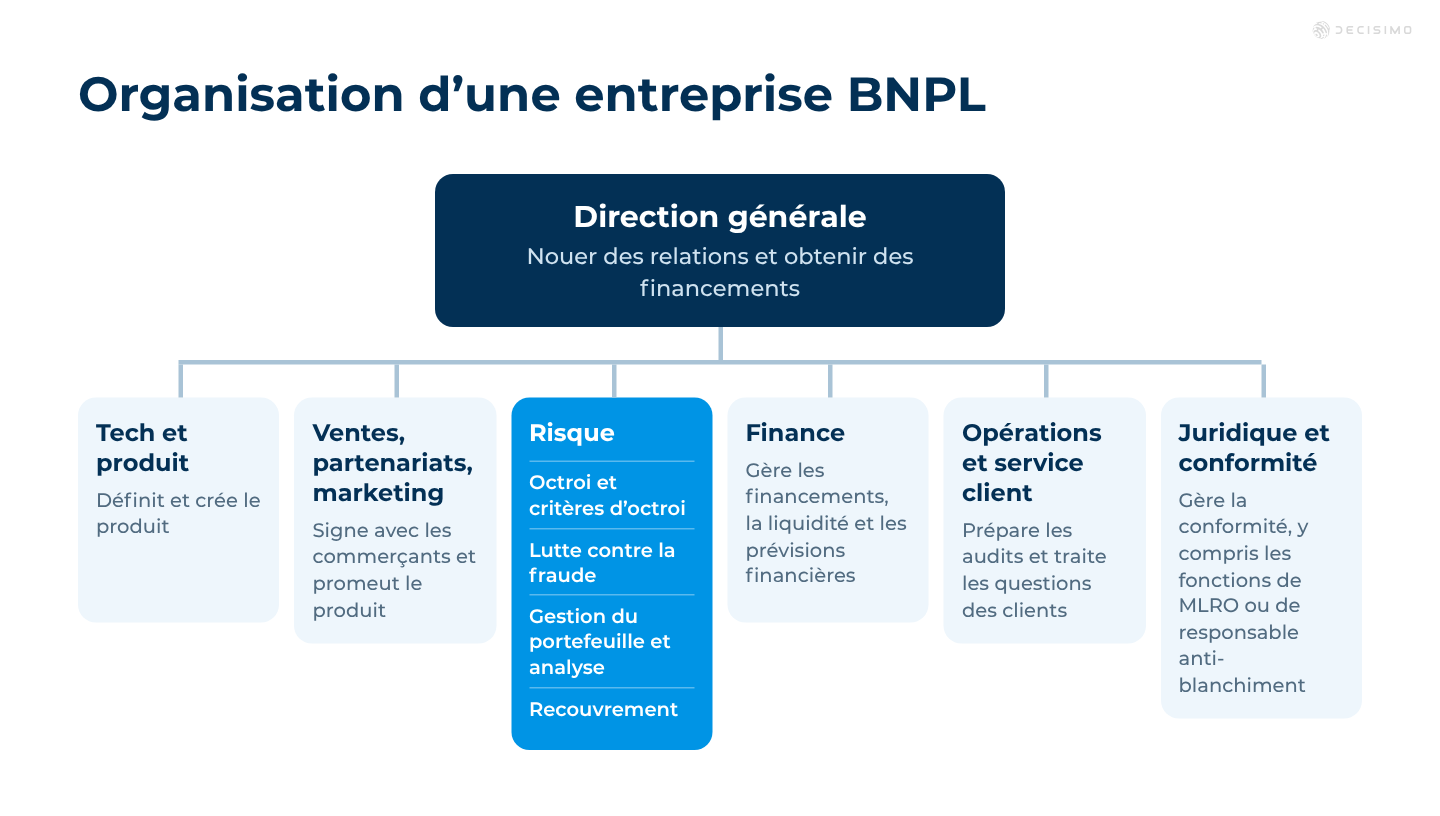
Pour lancer une offre de paiement fractionné (BNPL), l’équipe la plus importante après la tech est celle du marketing. Vient ensuite l’équipe risque.
Au sein de l’équipe risque, l’octroi repose souvent sur des critères assez génériques. Les possibilités d’action restent limitées. En BNPL, l’anti-fraude est le sujet le plus important.
Les autres équipes d’une entreprise BNPL
Il n’existe pas d’organigramme unique pour toutes les entreprises de paiement fractionné. Les petites structures regroupent plusieurs fonctions, tandis que les plus grandes les répartissent entre différentes équipes. La plupart suivent toutefois la même organisation de base.
La signature de contrats avec les commerçants et le développement de ces partenariats relèvent souvent d’une équipe commerciale ou partenariats distincte. Le marketing s’adresse aux clients et travaille avec cette équipe sur la présentation du produit chez les commerçants.
Le service client constitue une équipe à part entière. Elle répond aux questions des clients sur les paiements, les remboursements et les litiges, et traite les réclamations. Le recouvrement a souvent sa propre équipe ou relève des opérations. La stratégie de recouvrement se définit avec l’équipe risque.
Les grands acteurs du paiement fractionné disposent, au sein de la finance, d’une équipe marchés de capitaux ou financement qui lève des lignes de financement warehouse et vend ou titrise des prêts. Au Royaume-Uni, la personne chargée de la lutte contre le blanchiment est le money laundering reporting officer, ou MLRO.
Marketing et relations avec les commerçants
Le marketing repose sur les relations avec les commerçants et suppose une collaboration avec l’équipe produit. Certains pensent qu’il s’agit de lancer des campagnes de leur propre initiative. L’objectif est d’être présent chez le plus grand nombre de commerçants, le plus tôt possible, et d’y occuper une bonne position. Souvent, les clients ne se soucient pas du prestataire de paiement fractionné qu’ils choisissent. Ils voient simplement qu’ils peuvent payer en plusieurs fois.
Un marketing efficace suppose aussi de pouvoir financer correctement l’activité. Il est important de nouer des partenariats avec de bons commerçants qui utilisent le service et d’entretenir de bonnes relations avec eux.
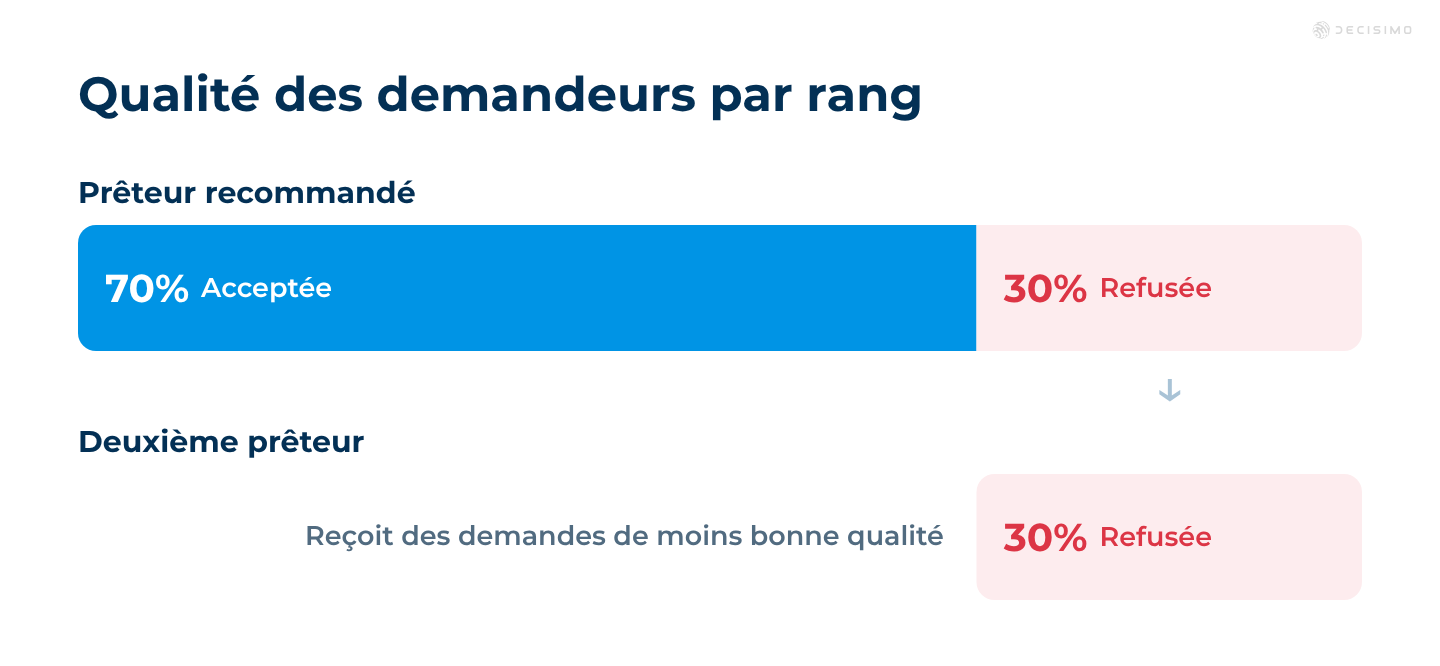
Ce positionnement influe sur les résultats en matière de risque. Si un prêteur est le premier choix recommandé à un client, il attirera de bien meilleurs clients que celui proposé en deuxième. Quand le prêteur recommandé refuse un client, celui-ci se tourne vers le deuxième. Ce dernier reçoit donc des clients de moins bonne qualité.
Supposons que le premier prêteur affiche un taux d’acceptation de 70 % et dispose de modèles raisonnablement performants. Le second récupère les 30 % de demandes refusées, mais doit lui aussi maintenir un taux d’acceptation élevé en raison des coûts d’acquisition. Il lui faut des modèles dont la capacité de séparation est deux ou trois fois supérieure. Il peut aussi poursuivre son activité sans cet avantage, mais il lui faudra peut-être un autre atout. Nouer des relations avec les commerçants pour créer ces avantages fait partie du rôle des équipes marketing et produit.
Risque, gestion de portefeuille et recouvrement
Au sein de l’équipe risque, on trouve généralement l’octroi et la définition des critères d’octroi. L’anti-fraude est un autre domaine essentiel.
La gestion de portefeuille et l’analyse servent à déterminer quels clients peuvent se voir proposer des produits complémentaires ou une offre supérieure, ainsi que les limites de crédit à fixer. Lorsqu’il est récurrent, le paiement fractionné fonctionne presque comme une carte de crédit.
Le recouvrement est également une fonction à prévoir.
Surveiller la fraude dès le lancement
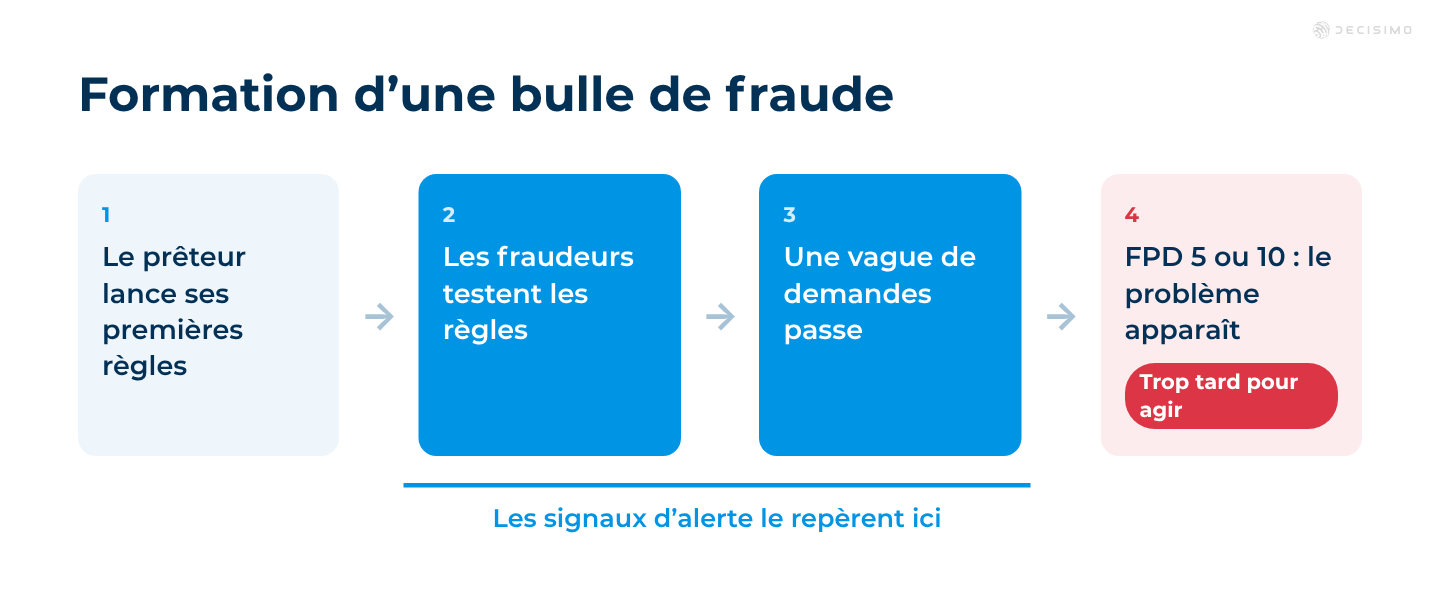
Lorsqu’un prêteur arrive sur un marché, les fraudeurs s’intéressent aux nouveaux acteurs. Ils savent que les ressources consacrées à l’anti-fraude sont souvent mal positionnées, que les règles ne sont pas encore définies et que la technologie de détection manque d’efficacité. Ils commencent donc à tester les défenses.
Pour un nouveau prêteur, le principal danger dès le départ est une bulle de fraude. Les fraudeurs s'organisent, repèrent les premières règles et lancent un grand nombre de demandes pour les contourner. Le prêteur ne découvre qu'il a financé une bulle de fraude que lorsque le défaut au premier paiement (FPD) atteint 5 ou 10 et qu'il commence à examiner les concentrations. À ce stade, il est déjà trop tard. La situation est perdue.
Au lancement d’une offre de paiement fractionné, il faut définir des signaux d’alerte au niveau des demandes et surveiller dès le départ les concentrations et les problèmes éventuels. Il existe aussi des outils de suivi adaptés au BNPL. La fraude étant souvent liée aux commerçants, il faut surveiller les commerçants, les concentrations par commerçant et les pics d’activité. Passer à côté peut être fatal.
Faire appel à plusieurs prestataires de données externes
Dès le premier jour, surveillez les pics de demandes et les concentrations liées aux numéros de téléphone mobile, aux lieux et aux identifiants d’appareil.
Au lancement d’une offre BNPL, connectez-vous au plus grand nombre possible de prestataires de données tiers. Prévoyez des contrats qui permettent de mettre fin à la relation. Mettez les prestataires en concurrence. Connectez-les tous, plutôt que d’en choisir un parce qu’on vous dit que l’entreprise X ou Y est bonne.
Dès que vous disposez des premiers dossiers de mauvais payeurs, analysez les résultats et cessez d’utiliser les services qui n’apportent pas de valeur. Bien souvent, la plupart des services de données et d’anti-fraude n’en apportent pas. Certaines entreprises sont importantes parce que beaucoup d’autres ne maîtrisent pas l’anti-fraude et n’ont rien mis en place. Parfois, mieux vaut avoir un outil que rien du tout.
En connectant plusieurs prestataires et en analysant leurs résultats, on constate souvent que leurs scores ne sont pas corrélés à l’identification des mauvais payeurs, des dossiers de crédit à risque ou des fraudes.
Les prêts en défaut fournissent des données indispensables
Lors de la constitution du portefeuille initial, il y aura des prêts en défaut. Ils sont nécessaires : sans dossiers de mauvais payeurs et prêts qui ne seront pas remboursés, impossible de définir et d’actualiser les règles. On ne peut pas savoir qui est un mauvais payeur et qui est un bon payeur.
Si le prêteur fixe un taux d’acceptation trop bas, il ne recueillera pas assez de données pour développer des modèles présentant une significativité statistique et une puissance statistique suffisantes à mesure que l’activité prend de l’ampleur. Il faut entrer sur le marché en s’attendant à accorder quelques prêts à des emprunteurs qui ne rembourseront pas. Ces prêts sont très précieux.
La fraude, c’est différent. Il faut l’éviter.

Surveiller la fraude
Pour détecter la fraude, surveillez la vélocité, les concentrations, la variation des attributs et les similitudes. Réalisez une analyse de graphe des parties liées entre elles, car les fraudeurs réutilisent souvent des identités ou des éléments des identités synthétiques qu’ils créent.
Ils utilisent des données réelles ou crédibles, comme des identités volées, puis les relient à des marqueurs d’identité synthétique, notamment un numéro de téléphone mobile et une adresse e-mail. Créer une adresse e-mail peut être facile, mais obtenir un numéro de téléphone peut être plus compliqué.
Certains fraudeurs créent des identités entièrement synthétiques et les entretiennent. Des entreprises fournissent aussi des comptes entretenus, par exemple des comptes qui ont deux ans et disposent déjà de tout le nécessaire. Une identité volée associée à une adresse e-mail et à un numéro de téléphone mobile fiables peut sembler parfaitement cohérente.
Ces identités sont rares et peu utilisées pour le paiement fractionné. Elles sont plus fréquentes dans les fraudes portant sur de gros volumes ou de gros montants, car leur acquisition coûte cher.
Vérifier les empreintes numériques
Deux demandes utilisant le même identifiant d’empreinte numérique constituent un signal d’alerte. La reconnaissance de l’empreinte d’un appareil ou d’un navigateur permet de repérer ces liens. Il faut aussi surveiller les demandes qui arrivent soudainement depuis la même adresse IP, surtout si elle appartient à un VPN ou à un centre de données.
Les services de données peuvent aider à calculer un score de fraude. MaxMind est souvent utile dans les paiements et le BNPL en ligne.
Tout prestataire de BNPL en ligne doit se considérer presque comme un prestataire de services de paiement. Il doit gérer le risque de fraude de façon très similaire.
On dit que si, après votre arrivée sur le marché, vous affirmez n’avoir jamais constaté de fraude, soit vous ne savez pas qu’il y en a eu, soit vous mentez.
Finance et liquidité
Au départ, les équipes de financement sont moins prioritaires, à condition d’avoir sécurisé suffisamment de lignes pour financer l’activité. La rentabilité du paiement fractionné repose sur un mécanisme simple : obtenir une commission suffisamment élevée ou trouver une voie vers la rentabilité grâce aux ventes croisées ou à d’autres leviers marketing.
Les produits de paiement fractionné ne sont pas vraiment rentables à eux seuls. Beaucoup d'entreprises ne s'en rendent compte qu'après avoir constitué un portefeuille important, sans savoir quoi en faire. L'équipe finance doit gérer les entrées et sorties de trésorerie, sécuriser les lignes de financement et assurer le financement du produit.
La finance prend aussi en charge le compte de résultat (P&L), les projections, la trésorerie et la liquidité. Plus l’entreprise grandit, plus la gestion de la liquidité devient importante. La saisonnalité et les jours non travaillés influent sur les besoins de liquidité. Payer les commerçants à temps permet de préserver la relation. La rapidité du paiement des achats peut compter lorsqu’un commerçant choisit son prestataire prioritaire.
Opérations, juridique et conformité
Vient ensuite l'équipe des opérations, chargée de veiller au bon fonctionnement de l'entreprise, qui exerce une activité financière. Cela comprend les audits, les préparatifs et les sujets liés à la conformité.
Il faut aussi prévoir les fonctions juridiques et conformité. Au départ, il peut être moins coûteux d’externaliser ces activités. Dans certains pays, la réglementation peut imposer un responsable du risque lié à la lutte contre le blanchiment, chargé du KYC. Cette fonction peut relever de la conformité ou parfois de l’équipe risque.
L’équipe risque se concentre surtout sur l’analyse des risques. C’est essentiel au début, en particulier pour les risques de fraude évoqués plus haut.
Le PDG et les relations avec les autorités
Dans une entreprise financière, le rôle principal du PDG est de nouer des relations et de rechercher des financements en continu. Il doit chercher des fonds propres, des lignes de financement warehouse et des lignes de crédit. Il lui revient aussi de mettre en place les relations nécessaires à l’obtention de lignes de financement warehouse, qui reposent sur la confiance. Si le PDG n’y consacre pas au moins 30 % de son temps, il y a un problème.
Le PDG doit également consacrer du temps aux autorités de régulation, ainsi qu’aux acteurs et groupes de travail concernés par la réglementation du paiement fractionné. Le BNPL relève du crédit à la consommation, qui a des effets sur la société.
En période de crise, les responsables politiques interviennent souvent dans le crédit à la consommation pour protéger les consommateurs. Le directeur général doit suivre l'évolution du marché en matière de protection des consommateurs.
Questions fréquentes sur les équipes à mobiliser pour un lancement BNPL
Quelles équipes mobiliser pour le lancement d’une offre BNPL ?
L’organisation comprend généralement, sous la direction générale, les équipes produit, développement du réseau de commerçants, risque, finance, opérations, service client, juridique et conformité. Avec la croissance de l’entreprise, les ventes ou les partenariats, le recouvrement et les marchés de capitaux ou le financement peuvent être confiés à des équipes distinctes.
Pourquoi faut-il se pencher sur l’anti-fraude dès le départ ?
Les fraudeurs s’intéressent aux nouveaux acteurs, car leurs règles, leurs ressources et leurs technologies de détection ne sont peut-être pas encore en place. Les premiers signaux d’alerte doivent porter sur les pics de demandes, les concentrations, les commerçants, les numéros de téléphone mobile, les lieux et les identifiants d’appareil.
Comment un nouvel acteur du BNPL doit-il aborder les services de données externes ?
Il faut se connecter au plus grand nombre possible de prestataires de données tiers et prévoir des contrats qui permettent de les remplacer. Après les premiers prêts en défaut, analysez leurs résultats et cessez d’utiliser les services qui n’apportent pas de valeur.
Que doit gérer la finance lors du lancement d’une offre BNPL ?
La finance doit sécuriser suffisamment de lignes de financement et équilibrer les entrées et les sorties d’argent. Elle prend aussi en charge le compte de résultat, les projections, la trésorerie et la liquidité, y compris les besoins supplémentaires liés à la saisonnalité et aux jours non travaillés.
