Equipes necessárias para lançar um BNPL
No lançamento de compre agora, pague depois (BNPL), a equipe mais importante, depois da tecnologia, é a de marketing. Em seguida vem a equipe de risco.
Na equipe de risco, a análise de crédito costuma seguir critérios bastante genéricos. Há um limite para o que dá para fazer. O ponto mais importante do BNPL é o antifraude.
As demais equipes de BNPL
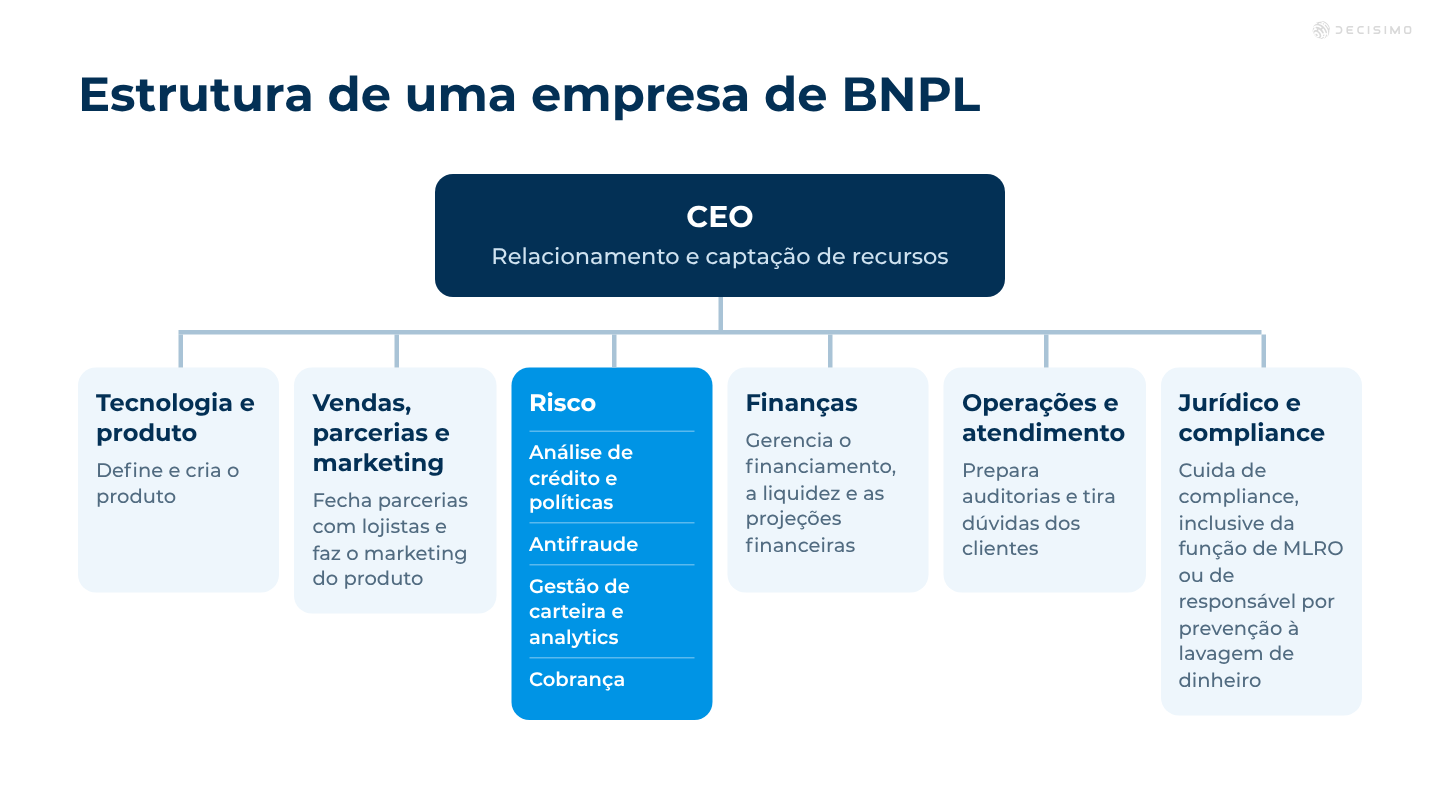
Não existe um organograma único para todas as empresas de compre agora, pague depois. Empresas menores acumulam funções, enquanto as maiores as dividem, mas a maioria segue uma estrutura básica semelhante.
Fechar parcerias com lojistas e ampliar essa rede costuma ser responsabilidade de uma equipe comercial ou de parcerias. O marketing atua com o cliente e, junto dessa equipe, trabalha a forma como o produto é apresentado no estabelecimento.
O atendimento ao cliente é uma equipe própria. Ela responde às dúvidas sobre pagamentos, reembolsos e contestações, além de tratar reclamações. A cobrança costuma ser uma equipe própria ou fazer parte de operações, e a estratégia de cobrança é definida junto com a equipe de risco.
Empresas maiores de compre agora, pague depois têm uma equipe de mercado de capitais ou captação na área financeira, responsável por obter linhas de crédito warehouse e vender ou securitizar empréstimos. No Reino Unido, a pessoa responsável por reportar casos de lavagem de dinheiro é chamada de money laundering reporting officer, ou MLRO.
Marketing e relacionamento com lojistas
Marketing é um trabalho ligado aos lojistas e envolve colaboração com a equipe de produto. Algumas pessoas pensam que se trata apenas de lançar campanhas por conta própria. O objetivo é estar presente no maior número possível de lojistas, o quanto antes, e ocupar uma boa posição. Muitas vezes, os clientes não se importam com qual provedor de compre agora, pague depois vão usar. Eles só veem que podem parcelar o pagamento.
Um bom trabalho de marketing também depende de conseguir financiar bem o produto. É importante contar com bons lojistas que usem o serviço e construir relações sólidas com eles.
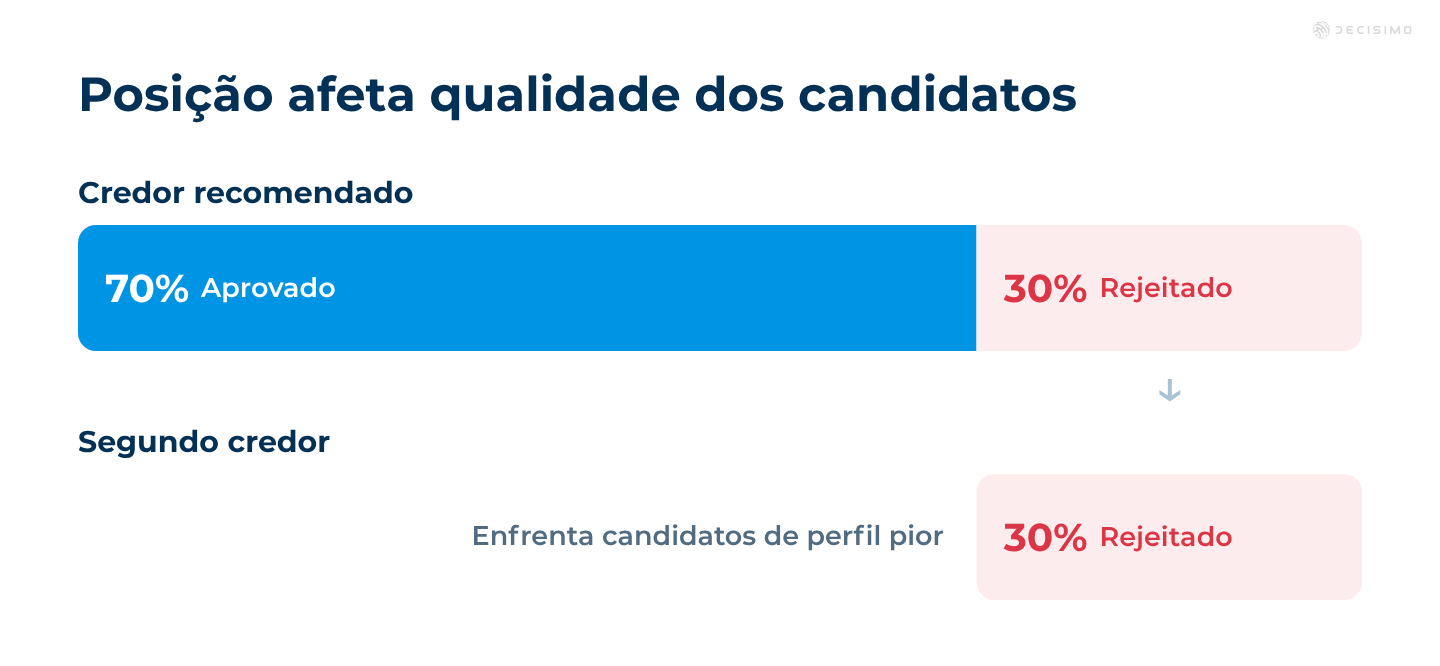
Esse posicionamento afeta o desempenho de risco. Se um credor é a primeira opção recomendada ao usuário, tende a receber clientes muito melhores do que o segundo colocado. Quando o credor recomendado recusa um cliente, ele procura o segundo. Por isso, o segundo credor recebe clientes de perfil muito pior.
Suponha que o primeiro credor tenha uma taxa de aprovação de 70% e modelos razoavelmente bons. O segundo recebe os 30% de solicitações recusadas, mas também precisa de uma taxa de aprovação alta por causa do custo de aquisição. Para isso, precisa de modelos com poder de discriminação duas ou três vezes maior. Também pode operar sem essa vantagem, mas talvez precise de outra. Criar essas vantagens por meio do relacionamento com lojistas faz parte do trabalho das equipes de marketing e produto.
Risco, gestão de carteira e cobrança
Na equipe de risco, geralmente há áreas de análise de crédito e definição de políticas. O antifraude também é uma área importante.
As equipes de gestão de carteira e analytics analisam quem pode receber ofertas complementares ou de maior valor e quais limites de crédito definir. Quando o BNPL é contínuo, ele funciona quase como um cartão de crédito.
Também há a equipe de cobrança.
O antifraude precisa de monitoramento desde o início
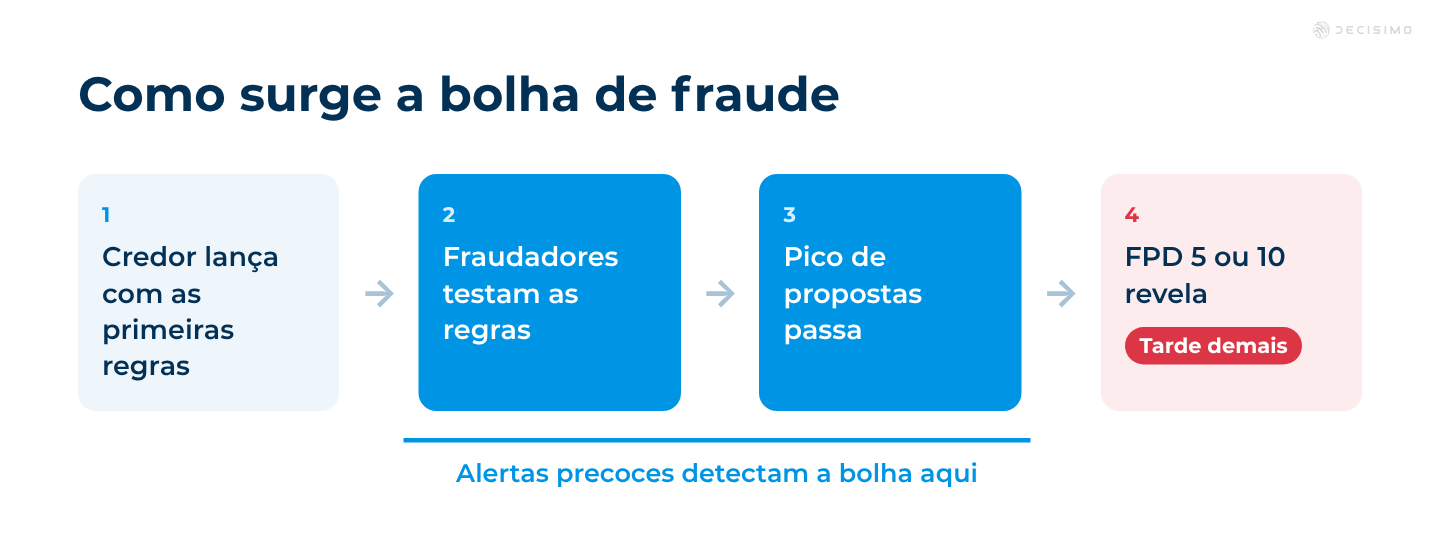
Quando você entra em um mercado, os fraudadores observam os novos participantes. Eles sabem que os recursos antifraude costumam estar mal posicionados, que as políticas não estão definidas e que a tecnologia não é boa o bastante para detectar fraudes. Por isso, começam a sondar o terreno.
Para um novo credor, o maior perigo logo no início é enfrentar uma bolha de fraude. Os fraudadores se organizam, descobrem as regras iniciais e fazem um grande volume de propostas para tentar passar pelas verificações. A empresa só percebe que financiou uma bolha de fraude quando os casos de inadimplência no primeiro pagamento, ou FPD, chegam a 5 ou 10 e ela começa a analisar as concentrações. A essa altura, já é tarde demais. A empresa está perdida.
Ao lançar um produto de compre agora, pague depois, defina alertas precoces no nível da proposta. Desde o início, acompanhe concentrações e possíveis problemas. Também existem ferramentas de monitoramento para BNPL. Como a fraude costuma estar ligada aos lojistas, acompanhe os lojistas, as concentrações por lojista e os picos. Deixar isso passar pode ser fatal.
Conecte vários provedores de dados externos
Desde o primeiro dia, fique atento a picos de propostas e a concentrações de números de celular, localidades e IDs de dispositivos.
Ao começar a operar com BNPL, conecte o maior número possível de provedores de dados terceirizados. Negocie contratos que permitam encerrar o serviço. Coloque os provedores para competir. Conecte todos em vez de escolher um só porque alguém disse que a empresa X ou Y é boa.
Quando surgirem os primeiros casos de inadimplência, analise os resultados e encerre os serviços que não agregam valor. Muitas vezes, a maioria dos serviços de dados e antifraude não é útil. Algumas empresas são grandes porque muitas outras não entendem de antifraude e não têm nada em funcionamento. Às vezes, alguma proteção é melhor do que nenhuma.
Depois de conectar vários provedores e analisar os resultados, muitas vezes você vai descobrir que as pontuações deles não têm correlação com a identificação de casos problemáticos, mau crédito ou fraude.
Empréstimos inadimplentes geram dados essenciais
Ao formar a carteira inicial, você terá empréstimos inadimplentes. Eles são necessários porque não dá para definir e atualizar as regras sem registros de maus pagadores e empréstimos que não serão pagos. Sem isso, você não consegue saber quem é mau pagador e quem é bom pagador.
Se você for rigoroso demais com a taxa de aprovação, não vai coletar dados suficientes para criar modelos com significância estatística e poder para crescer. Entre no mercado esperando alguns empréstimos inadimplentes. Esses dados são muito valiosos.
Fraude é diferente. Você não quer fraude.

Monitoramento de fraude
Para identificar fraudes, acompanhe velocidade, concentrações, volatilidade de atributos e similaridade. Faça análise de grafos de partes conectadas, porque os fraudadores costumam reutilizar identidades ou partes das identidades sintéticas que criam.
Eles usam dados reais ou verossímeis, como identidades roubadas. Depois, conectam esses dados por meio de elementos de identidade sintética, como um número de celular e um endereço de e-mail. Criar um endereço de e-mail pode ser fácil, mas conseguir um número de celular pode ser mais complicado.
Às vezes, os fraudadores criam identidades totalmente sintéticas e cuidam delas de perto. Também há empresas que fornecem contas mantidas ativas, como contas com dois anos de existência e todos os dados preenchidos. Uma identidade roubada com um bom endereço de e-mail e número de celular pode parecer totalmente conectada.
Essas identidades são raras e não são muito usadas em compre agora, pague depois. São mais comuns em fraudes de alto volume ou de valores elevados, porque comprar uma identidade sintética desse tipo é caro.
O monitoramento de fraude precisa verificar impressões digitais
Um sinal de alerta é duas propostas usarem o mesmo ID de impressão digital. Use identificação de dispositivo ou de navegador para encontrar essas conexões. Também procure propostas que, de repente, venham do mesmo endereço IP, principalmente quando ele pertence a uma VPN ou a um data center.
Serviços de dados podem ajudar a calcular uma pontuação de fraude. A MaxMind costuma ser útil em pagamentos e no BNPL online.
Todo provedor de BNPL online precisa se tratar quase como um provedor de pagamentos. O risco de fraude deve ser gerenciado de forma muito semelhante.
Há um ditado: depois de entrar no mercado, se você disser que não viu fraude, ou não sabe que sofreu uma fraude, ou está mentindo.
Finanças e liquidez
No início, as equipes de finanças não são tão importantes, desde que você consiga linhas de crédito suficientes para financiar o produto. A rentabilidade do compre agora, pague depois é simples. Você precisa de uma comissão alta o bastante ou de um caminho para a rentabilidade por meio de vendas cruzadas ou de outros recursos de marketing.
Produtos de compre agora, pague depois não costumam ser muito rentáveis por conta própria. Muitas empresas só percebem isso depois de formar uma carteira grande e não saber o que fazer com ela. A equipe de finanças precisa garantir que as entradas e saídas de dinheiro estejam cobertas, que as linhas de crédito estejam asseguradas e que o produto seja financiado adequadamente.
Finanças também cuida do P&L, das projeções, do tesouro e da liquidez. À medida que a empresa cresce, a gestão de liquidez ganha importância. A sazonalidade e os dias de folga afetam a liquidez necessária. Pagar os lojistas em dia ajuda a manter o relacionamento. A rapidez no pagamento pelos itens comprados pode pesar na escolha do provedor que será a primeira opção dos lojistas.
Operações, jurídico e compliance
Também há a equipe de operações, responsável por manter tudo em ordem, já que se trata de uma empresa financeira. Isso inclui atividades relacionadas a auditorias, preparativos e compliance.
Também há as áreas jurídica e de compliance. No início, pode ser mais barato terceirizar esse trabalho. Em alguns países, pode ser obrigatório ter um responsável por risco de lavagem de dinheiro, responsável por KYC. Essa função pode ficar em compliance ou, às vezes, na equipe de risco.
A equipe de risco se concentra principalmente em analytics de risco. Isso é muito importante no início, sobretudo para os riscos de fraude descritos acima.
O CEO e o relacionamento com reguladores
A principal função do CEO em uma empresa financeira é continuar construindo relacionamentos e buscando financiamento. Isso significa buscar constantemente investimentos em participação acionária, linhas de warehouse e linhas de crédito. O CEO também precisa estabelecer os relacionamentos necessários para conseguir linhas de warehouse, que dependem de confiança. Se o CEO não dedicar pelo menos 30% do tempo a isso, há algo errado.
O CEO também precisa dedicar tempo aos reguladores e a qualquer entidade ou grupo de trabalho ligado à regulação do compre agora, pague depois. BNPL é crédito ao consumidor, e o crédito ao consumidor afeta a sociedade.
Em momentos de crise, políticos costumam se envolver com o crédito ao consumidor para proteger os consumidores. O CEO precisa acompanhar o que acontece no mercado em relação à proteção do consumidor.
Perguntas frequentes sobre equipes para lançar BNPL
Quais equipes precisam participar do lançamento de um BNPL?
A estrutura geralmente inclui produto, expansão com lojistas, risco, finanças, operações, atendimento ao cliente, jurídico e compliance, sob a liderança do CEO. À medida que a empresa cresce, vendas ou parcerias, cobrança e mercado de capitais ou captação podem ter equipes próprias.
Por que o antifraude precisa de atenção desde o início?
Os fraudadores observam novos participantes porque as políticas, os recursos e a tecnologia de detecção podem ainda não estar prontos. Os alertas precoces devem acompanhar picos de propostas, concentrações, lojistas, números de celular, localidades e IDs de dispositivos.
Como um novo provedor de BNPL deve trabalhar com serviços de dados externos?
Conecte o maior número possível de provedores de dados terceirizados e negocie contratos que permitam substituí-los. Depois dos primeiros empréstimos inadimplentes, analise os resultados e encerre os serviços que não agregam valor.
O que a equipe de finanças precisa gerenciar durante o lançamento de um BNPL?
A equipe de finanças precisa garantir linhas de crédito suficientes e cobrir as entradas e saídas de dinheiro. Também cuida do P&L, das projeções, do tesouro e da liquidez, inclusive da necessidade de liquidez adicional em períodos sazonais e dias de folga.
