Equipos necesarios para lanzar un servicio BNPL
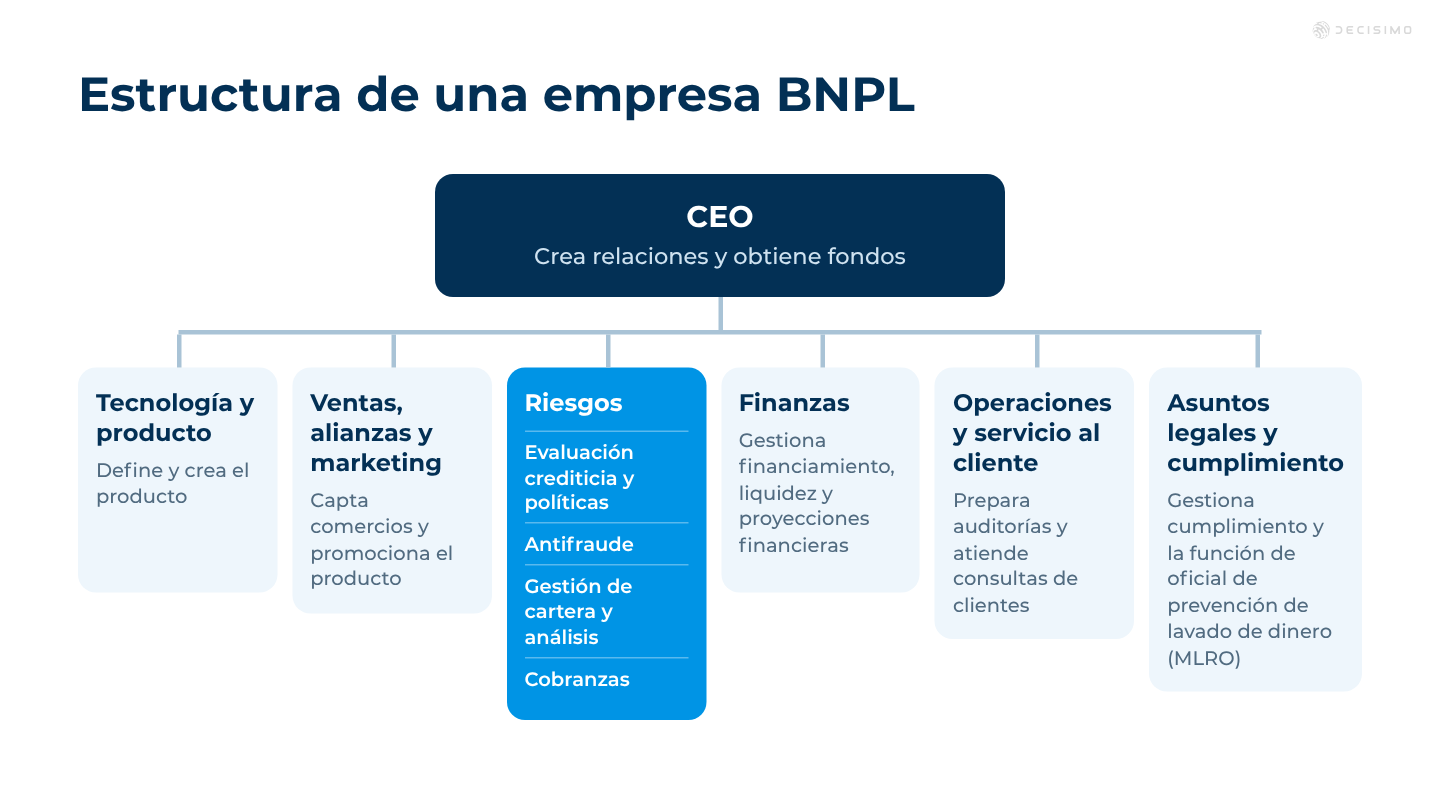
Al lanzar un servicio de compra ahora y paga después (BNPL), el equipo más importante después del de tecnología es marketing. Luego viene riesgos.
En el área de riesgos, la evaluación crediticia suele ser bastante estándar. Hay un límite para lo que se puede hacer. El antifraude es el aspecto más importante de BNPL.
El resto de los equipos de BNPL
No hay un único organigrama para todas las empresas de compra ahora y paga después. Las empresas pequeñas combinan funciones y las grandes las separan, pero la mayoría sigue una estructura básica similar.
La firma de acuerdos con comercios y el crecimiento de esas relaciones suelen estar a cargo de un equipo independiente de ventas o alianzas. Marketing se ocupa del cliente y colabora con ese equipo para definir cómo se presenta el producto en el comercio.
El servicio al cliente suele ser un equipo propio. Atiende consultas sobre pagos, reembolsos y disputas, y gestiona reclamos. Cobranzas puede ser un equipo independiente o formar parte de operaciones, y define su estrategia junto con el equipo de riesgos.
Las empresas grandes de compra ahora y paga después suelen tener en finanzas un equipo de mercados de capitales o financiamiento, encargado de obtener líneas de crédito de almacén y vender o titulizar préstamos. En el Reino Unido, la persona responsable de prevenir el lavado de dinero es el oficial de reporte de lavado de dinero, o MLRO.
Marketing y relaciones con comercios
En BNPL, marketing se centra en los comercios y colabora con el equipo de producto. Algunas personas creen que su función consiste en lanzar campañas por cuenta propia. El objetivo es estar cuanto antes en la mayor cantidad posible de comercios y ocupar una buena posición. A menudo, al cliente no le importa qué proveedor de compra ahora y paga después utiliza. Solo ve que puede dividir el pago.
Una buena estrategia de marketing también requiere contar con financiamiento adecuado. Son importantes tanto los buenos comercios que ofrecen el servicio como las relaciones sólidas con ellos.
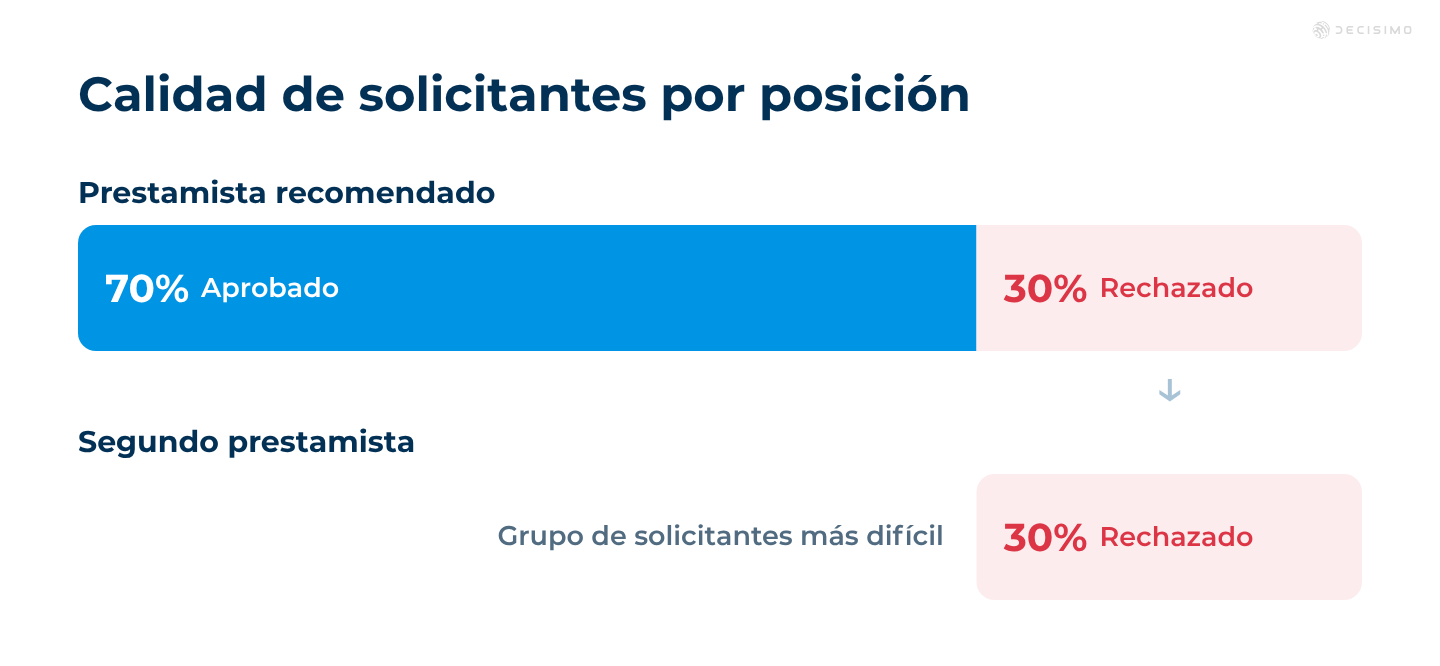
La posición en el mercado afecta el desempeño de riesgo. Si un prestamista es la primera opción recomendada para un usuario, recibirá clientes de mucha mejor calidad que la segunda opción. Cuando el prestamista recomendado rechaza a un cliente, este pasa al segundo. Por eso, el segundo prestamista recibe clientes de mucha menor calidad.
Supongamos que el primer prestamista aprueba el 70% de las solicitudes y tiene modelos razonablemente buenos. El segundo recibe el 30% rechazado, pero también necesita una tasa de aprobación alta por sus costos de adquisición. Necesitaría modelos con una capacidad de discriminación dos o tres veces mayor. Puede que simplemente tenga que operar sin esa ventaja o que necesite alguna otra. Crear esas ventajas mediante relaciones con los comercios es parte del trabajo de los equipos de marketing y producto.
Riesgos, gestión de cartera y cobranzas
En el área de riesgos suelen estar la evaluación crediticia y la definición de políticas. El antifraude es otra función importante.
La gestión de cartera y el análisis identifican a quién se le pueden ofrecer productos complementarios o de mayor valor, y qué límites de crédito fijar. Cuando el servicio de compra ahora y paga después es continuo, funciona casi como una tarjeta de crédito.
También está el área de cobranzas.
El antifraude requiere monitoreo temprano
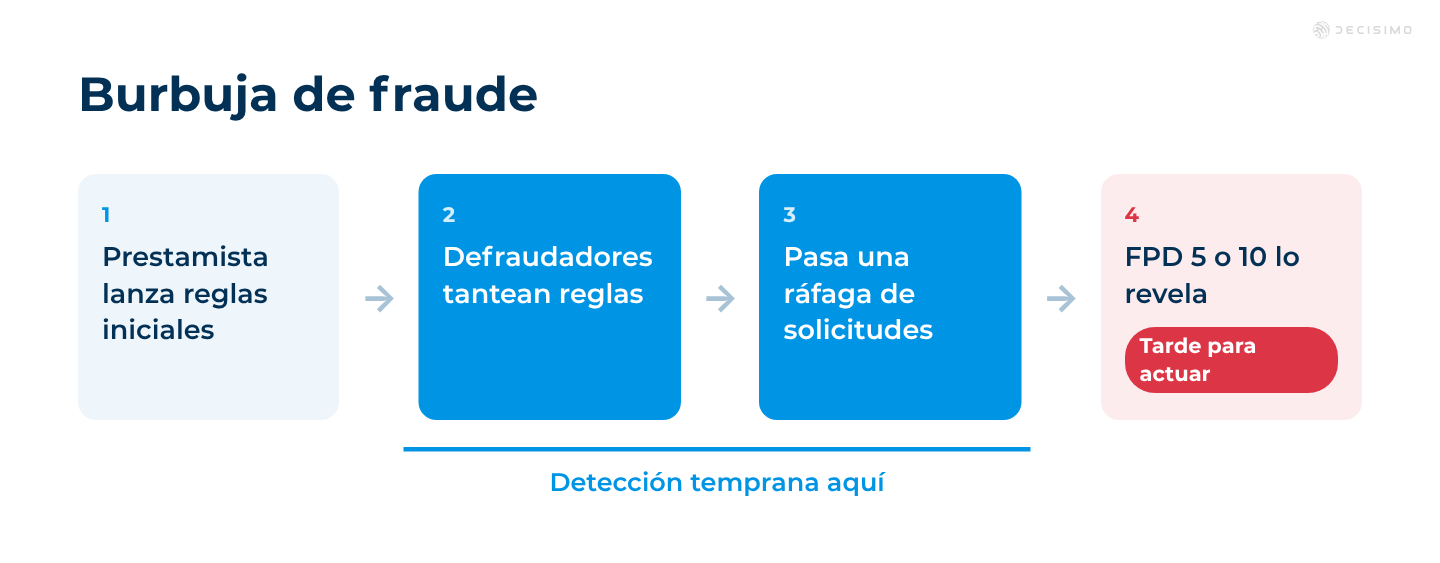
Cuando una empresa entra en un mercado, los defraudadores se fijan en los nuevos participantes. Saben que, por lo general, los recursos antifraude no están bien preparados, que las políticas aún no están definidas y que la tecnología de detección no es suficiente. Por eso empiezan a tantear las defensas.
Para un prestamista nuevo, el mayor peligro desde el inicio es enfrentarse a una burbuja de fraude. Los defraudadores se organizan, identifican las reglas iniciales y lanzan muchas solicitudes para hacerlas pasar. La entidad se da cuenta de que ha financiado una burbuja de fraude cuando el FPD, o incumplimiento del primer pago, llega a 5 o 10 y empieza a analizar las concentraciones. Para entonces, ya es demasiado tarde. Sabe que ya no hay nada que hacer.
Al poner en marcha un servicio de compra ahora y paga después, defina alertas tempranas a nivel de solicitud. Desde el principio, revise las concentraciones y los posibles problemas. También hay herramientas de monitoreo para BNPL. Como el fraude suele estar relacionado con los comercios, revise los comercios, las concentraciones por comercio y los picos. Pasar esto por alto puede ser fatal.
Conecte varios proveedores externos de datos
Desde el primer día, vigile los picos en las solicitudes y las concentraciones de números de teléfono, ubicaciones e identificadores de dispositivo.
Al iniciar BNPL, conecte tantos proveedores externos de datos como sea posible. Asegúrese de que los contratos le permitan dejar de trabajar con ellos. Haga que compitan entre sí. Conéctelos a todos en vez de elegir a uno porque alguien le dijo que la empresa X o Y es buena.
Cuando empiecen a aparecer los primeros créditos problemáticos, analice los resultados y deje de usar los servicios que no aporten valor. A menudo, la mayoría de los servicios de datos y antifraude no aportan valor. Algunas empresas son grandes porque muchas otras no entienden la prevención del fraude y no tienen nada implementado. A veces, algo es mejor que nada.
Al conectar varios proveedores y analizar sus resultados, a menudo verá que sus puntajes no tienen relación con la identificación de clientes problemáticos, mal crédito o fraude.
Los préstamos con incumplimiento aportan datos esenciales
Al registrar su cartera inicial, tendrá préstamos con incumplimiento. Los necesita porque no puede definir ni actualizar sus reglas sin registros de clientes problemáticos y préstamos que no se pagarán. Sin ellos, no puede distinguir a los clientes buenos de los malos.
Si es demasiado estricto con las tasas de aprobación, no reunirá suficientes datos para crear modelos con la significancia estadística y la capacidad necesarias para crecer. Entre al mercado contando con que habrá algunos préstamos con incumplimiento. Son muy valiosos.
El fraude es distinto. Usted no quiere fraude.

Monitoreo del fraude
Para detectar fraude, revise la velocidad, las concentraciones, la volatilidad de los atributos y las similitudes. Realice análisis de grafos de las partes interconectadas, porque los defraudadores suelen reutilizar identidades o partes de las identidades sintéticas que crean.
Usan datos reales o verosímiles, como identidades robadas. Luego los conectan mediante elementos de identidades sintéticas, como un número de teléfono y una dirección de correo electrónico. Crear una dirección de correo puede ser fácil, pero conseguir un número de teléfono puede ser más complicado.
A veces los defraudadores crean identidades sintéticas completas y las mantienen activas durante un tiempo. También hay empresas que ofrecen cuentas mantenidas de esta forma, por ejemplo, cuentas de dos años de antigüedad que ya tienen todo. Una identidad robada con un buen correo electrónico y un número de teléfono puede parecer completamente coherente.
Estas identidades son poco frecuentes y no se usan mucho para compra ahora y paga después. Son más comunes en fraudes de gran volumen o de montos elevados, porque comprar una identidad sintética de este tipo es costoso.
El fraude requiere verificar huellas digitales
Una alerta es que dos solicitudes usen el mismo ID de huella digital. Use la huella digital del dispositivo o del navegador para encontrar esos vínculos. También revise si de pronto llegan solicitudes desde la misma dirección IP, sobre todo si pertenece a una VPN o a un centro de datos.
Los servicios de datos pueden ayudar a calcular un puntaje de fraude. MaxMind suele ser útil en el sector de pagos y en BNPL en línea.
Todo proveedor de BNPL en línea debe considerarse casi como un proveedor de pagos. Gestione el riesgo de fraude de manera muy similar.
Hay un dicho: si ya entró al mercado y afirma que no ha visto fraude, o no sabe que lo sufrió o está mintiendo.
Finanzas y liquidez
Al principio, los equipos de financiamiento no son tan importantes, siempre que consiga suficientes líneas para financiar el producto. La rentabilidad de compra ahora y paga después es sencilla. Necesita una comisión suficientemente alta o una vía hacia la rentabilidad mediante ventas cruzadas u otros recursos de marketing.
Los productos de compra ahora y paga después no suelen ser rentables por sí solos. Muchas empresas se dan cuenta cuando ya han acumulado una cartera grande y no saben qué hacer con ella. Finanzas debe asegurar fondos para cubrir los flujos de entrada y salida de dinero, conseguir líneas de financiamiento y financiar bien el producto.
Finanzas también se ocupa de las pérdidas y ganancias, las proyecciones, la tesorería y la liquidez. A medida que crece la empresa, la gestión de liquidez cobra más importancia. La estacionalidad y los días no laborables afectan la liquidez necesaria. Pagar a los comercios a tiempo sostiene la relación. La rapidez con que se paga por los artículos comprados puede ser un factor importante cuando los comercios eligen a su proveedor prioritario.
Operaciones, asuntos legales y cumplimiento
También está operaciones, que debe mantener todo en orden porque se trata de una empresa financiera. Esto incluye el trabajo relacionado con auditorías, preparativos y cumplimiento.
También están las áreas legal y de cumplimiento. Al principio, puede ser más económico contratar estos servicios externamente. En algunos países, puede exigirse un responsable de riesgos de prevención de lavado de dinero encargado de KYC. Ese cargo puede depender de cumplimiento o, en ocasiones, del equipo de riesgos.
El equipo de riesgos se ocupa principalmente del análisis de riesgos. Esto es muy importante al comienzo, sobre todo para los riesgos de fraude descritos antes.
El CEO y las relaciones regulatorias
La principal tarea del CEO de una empresa financiera es seguir construyendo relaciones y buscando financiamiento. Esto implica buscar continuamente financiamiento de capital, líneas de crédito de almacén y líneas de crédito. El CEO también debe establecer las relaciones para conseguir líneas de crédito de almacén, que dependen de la confianza. Si no dedica al menos el 30% de su tiempo a esto, algo anda mal.
El CEO también debe dedicar tiempo a relacionarse con los reguladores y con cualquier entidad o grupo de trabajo vinculado con la regulación de compra ahora y paga después. BNPL es crédito al consumo, y el crédito al consumo afecta a la sociedad.
Durante las crisis, los políticos suelen intervenir en el crédito al consumo para proteger a los consumidores. El CEO debe estar al tanto de lo que ocurre en el mercado en materia de protección al consumidor.
Preguntas sobre los equipos para lanzar BNPL
¿Qué equipos deben participar en un lanzamiento BNPL?
La estructura suele incluir, bajo el CEO, los equipos de producto, desarrollo comercial con comercios, riesgos, finanzas, operaciones, servicio al cliente, asuntos legales y cumplimiento. A medida que crece la empresa, ventas o alianzas, cobranzas y mercados de capitales o financiamiento pueden tener equipos propios.
¿Por qué hay que prestar atención al antifraude desde el inicio?
Los defraudadores se fijan en los nuevos participantes porque sus políticas, recursos y tecnología de detección pueden no estar preparados. Las alertas tempranas deben vigilar los picos de solicitudes, las concentraciones, los comercios, los números de teléfono, las ubicaciones y los identificadores de dispositivo.
¿Cómo debe gestionar un nuevo proveedor de BNPL los servicios externos de datos?
Conecte tantos proveedores externos de datos como sea posible y procure que los contratos permitan reemplazarlos. Analice sus resultados después de los primeros préstamos con incumplimiento y desconecte los servicios que no aporten valor.
¿Qué debe gestionar finanzas durante un lanzamiento BNPL?
Finanzas debe conseguir suficientes líneas de financiamiento y cubrir los ingresos y egresos. También se ocupa de las pérdidas y ganancias, las proyecciones, la tesorería y la liquidez, incluida la liquidez adicional necesaria por la estacionalidad y los días no laborables.
