Riesgos que comparar al elegir un proveedor de BNPL
Al elegir un proveedor de compra ahora y paga después, un comercio debería comparar primero las tasas de aprobación. Una tasa más alta favorece una mejor experiencia del cliente. También debería evaluar cómo gestiona el proveedor las cobranzas.
El comercio invierte en captar clientes y, a menudo, busca venderles otros productos. Compare si los ingresos promedio por cliente han aumentado a largo plazo. Una mala experiencia con BNPL puede perjudicar la marca del comercio, porque el cliente asocia esa experiencia tanto con el prestamista como con el comercio.
¿Qué debe preguntar un comercio sobre aprobaciones y cobranzas?
El proveedor influye en la experiencia del cliente y en el índice de recomendación neta del comercio. Un proveedor razonable debería aumentar considerablemente la tasa de aprobación con el tiempo, a medida que accede a más datos y al historial de más clientes.
Para los clientes de buen perfil, una tasa de aprobación más alta puede mejorar la experiencia de compra. Una mejor experiencia puede traducirse a menudo en un mayor gasto neto de los consumidores y pedidos de mayor valor. El comercio también debe asegurarse de que la cobranza esté bien gestionada y organizada.
¿Qué debe preguntar sobre el tiempo de solicitud y los límites preaprobados?
El comercio debería conocer el tiempo que lleva completar la solicitud y el tiempo hasta recibir una decisión. Estas son las dos métricas que importan para la experiencia del cliente. Cuantos más campos tenga que completar el solicitante, mayor puede ser el abandono.
La tasa de aprobación influye en el abandono, pero el comercio también debería preguntar cuánto tarda la solicitud y cuántos campos deben completar los clientes para comprar. Si una persona completa el formulario y luego espera 5, 10 o 20 minutos por una decisión, la demora puede molestarle.
El comercio también debería preguntar cuántos clientes ya tienen un límite preaprobado.
¿Cómo gestiona el proveedor de BNPL cada etapa de la cobranza?
A menudo, los clientes pensarán: «Compré un iPhone con la opción de compra ahora y paga después de este comercio, y fue una experiencia terrible». Pueden asociar esa experiencia con el comercio si la cobranza los llama repetidamente, los trata mal o llama a sus familiares.
El comercio debería preguntar por las etapas de la cobranza. Conviene averiguar si el proveedor hace gestiones preventivas y si el comercio puede colaborar en los mensajes.
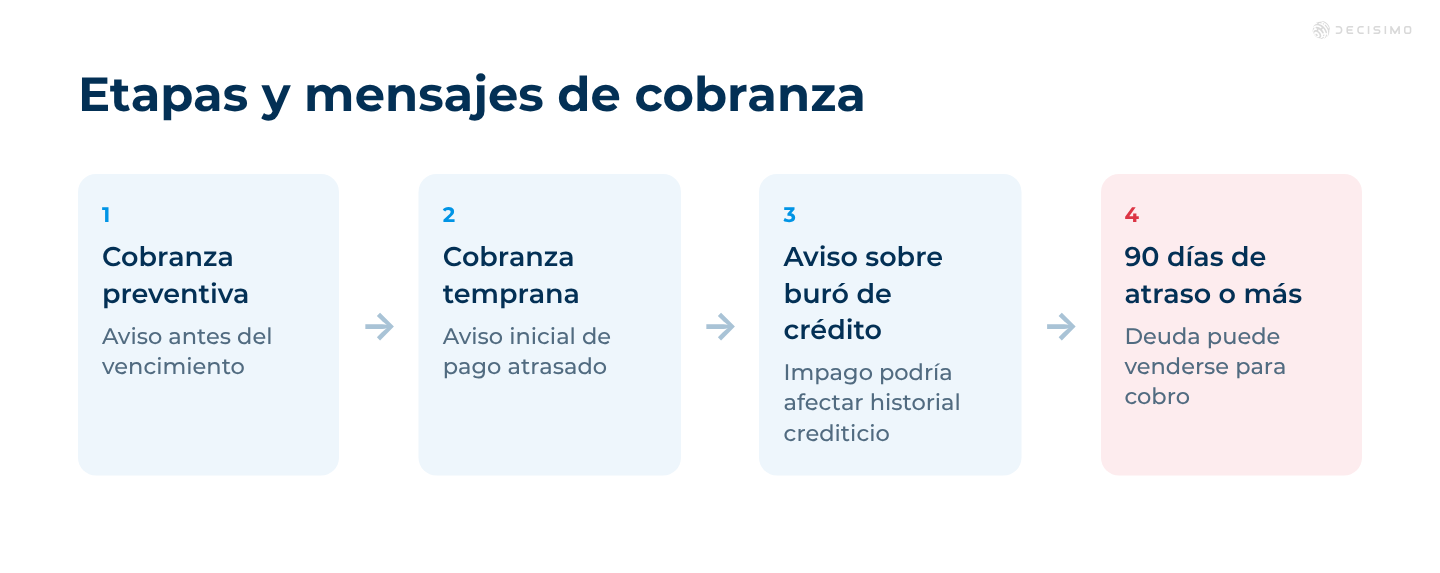
La cobranza preventiva consiste en enviar una notificación antes del día de pago. La cobranza inicial es el primer mensaje para avisar al cliente que tiene un pago atrasado. Después, suele comunicarse algo como: «Si no paga, se informará al buró de crédito».
¿Puede el proveedor de BNPL informar los pagos atrasados a un buró de crédito?
Los burós de crédito no permiten informar pagos de compra ahora y paga después en todos los países. Sin embargo, en la mayoría, esta práctica comienza a generalizarse. El Reino Unido está impulsando este cambio.
Esto importa durante la cobranza. Decirle al cliente que la falta de pago puede afectar su historial crediticio hace que el mensaje tenga más peso.
Por lo general, le conviene al comercio trabajar con un prestamista que pueda informar los pagos a un buró de crédito. Así, la cobranza está más estructurada.

¿Qué datos debe compartir un comercio con un proveedor de BNPL para prevenir el fraude?
El comercio debería asegurarse de que el fraude se gestione adecuadamente. Cuando ocurre un fraude, los prestamistas pueden pedirle muchos datos. El comercio debería colaborar abiertamente y compartir toda la información posible. El prestamista también debería solicitarle la mayor cantidad de datos posible para entender las concentraciones y otros patrones relacionados.
El comercio debería estar preparado para compartir el historial de compras, las direcciones de entrega, la antigüedad de la cuenta, los montos de compras anteriores y si una compra se encuentra dentro del rango habitual del cliente. Como parte de la evaluación del fraude, el prestamista debería solicitar este historial.
También importan los patrones de gasto. El comercio debería compartir cuánto tiempo lleva activa la cuenta y qué direcciones IP y ubicaciones se han utilizado para acceder a ella. Cuando los estafadores descubren que el comercio y el proveedor de BNPL colaboran, pueden apropiarse de cuentas antiguas y luego usar su historial para hacer compras fraudulentas.
El comercio también puede configurar la huella digital del dispositivo y del navegador, y compartir esos datos con el prestamista. En la mayoría de los países, este tipo de intercambio de datos está permitido para prevenir el fraude. Cuando el cliente elige BNPL, debe autorizar el intercambio de esos datos.
¿Qué ocurre con la deuda vencida cuando el proveedor de BNPL la vende?
El comercio debería preguntar cómo gestiona el proveedor cada etapa de la cobranza. Puede explicar su propio enfoque y compararlo con el del proveedor. También conviene preguntar si el proveedor hace visitas a domicilio y qué ocurre cuando una deuda sigue impaga.
Cuando una deuda llega a 90 días de atraso o más, el proveedor puede dejar de cobrarla si ya no resulta rentable. Después, puede venderla a una empresa interesada en comprarla.
Esto puede perjudicar la marca del comercio. Las agencias de cobranza o las empresas que gestionan la deuda pueden tratar con dureza a los clientes.
¿El proveedor de BNPL demuestra suficiente madurez en riesgos y cobranzas?
Usted debería asegurarse de que el proveedor tenga suficiente madurez en riesgos y en el negocio, o al menos se haya comprometido a alcanzarla. Puede evaluarlo con las preguntas que plantea este artículo.
Si el prestamista no solicita datos adicionales, no entiende el tema. Un prestamista que se toma en serio los riesgos debería tener una estrategia de cobranza y poder responder preguntas al respecto. La capacidad del proveedor para hablar de estos temas permite evaluar si toma en serio los riesgos.
Preguntas sobre los riesgos de un proveedor de BNPL
¿Cómo debería comparar un comercio las tasas de aprobación y el tiempo de solicitud?
El comercio debería comparar las tasas de aprobación, el tiempo para completar la solicitud y el tiempo hasta recibir una decisión. También debería preguntar cuántos campos deben completar los clientes y cuántos ya tienen un límite preaprobado.
¿Qué debería preguntar un comercio sobre las cobranzas?
Pregunte si el proveedor realiza gestiones de cobro preventivas y si su comercio puede colaborar en los mensajes. El proceso puede incluir avisos de pago antes del vencimiento, mensajes de mora, advertencias sobre el buró de crédito y una posible venta de la deuda.
¿Qué datos debe compartir un comercio con un proveedor de BNPL para prevenir el fraude?
El comercio debería estar preparado para compartir el historial de compras, las direcciones de entrega, la antigüedad de la cuenta, los montos de compras anteriores, las direcciones IP, las ubicaciones y las huellas digitales del dispositivo y del navegador. Al elegir compra ahora y paga después, el cliente debería autorizar este intercambio de datos.
¿Qué debería preguntar un comercio sobre los pagos atrasados y la deuda vencida?
El comercio debe preguntar si el proveedor puede reportar los pagos atrasados al buró de crédito y qué ocurre cuando una deuda sigue impaga. Cuando llega a 90 días de atraso o más, el proveedor puede dejar de cobrarla y venderla a otra empresa, cuyo trato al cliente puede afectar la marca del comercio.
