Riscos de provedores de BNPL que lojistas devem comparar
Ao escolher um provedor de compre agora, pague depois (BNPL), o lojista deve comparar primeiro as taxas de aprovação. Uma taxa mais alta contribui para uma experiência melhor para o cliente. Também vale entender como o provedor conduz a cobrança.
O lojista investe para conquistar clientes e muitas vezes quer fazer vendas cruzadas. Compare se a receita média por cliente aumentou no longo prazo. Uma experiência ruim com BNPL pode prejudicar a marca do lojista, porque o cliente associa essa experiência tanto ao credor quanto à loja.
O que perguntar ao provedor de BNPL sobre aprovações e cobrança?
O provedor influencia a experiência do cliente e o Net Promoter Score do lojista. Um provedor razoável deve aumentar de forma significativa a taxa de aprovação ao longo do tempo, à medida que tem acesso a mais dados e ao histórico de mais clientes.
Para bons clientes, uma taxa de aprovação mais alta pode melhorar a experiência de compra. Uma experiência melhor pode aumentar o gasto líquido dos consumidores e elevar o valor dos pedidos. O comerciante também deve verificar se a cobrança é bem conduzida e organizada.
O que perguntar sobre o tempo de preenchimento da proposta e os limites pré-aprovados?
O lojista deve entender quanto tempo o cliente leva para preencher a solicitação e quanto tempo leva para receber uma decisão. Essas são as duas métricas que importam para a experiência do cliente. Quanto mais campos o solicitante tiver de preencher, maior pode ser o abandono.
A taxa de aprovação influencia o abandono, mas o lojista também deve perguntar quanto tempo leva a solicitação e quantos campos o cliente precisa preencher para comprar. Se alguém preencher um formulário e esperar 5, 10 ou 20 minutos por uma decisão, a demora pode incomodar.
O lojista também deve perguntar quantos clientes já têm um limite pré-aprovado.
Como o provedor de BNPL conduz cada etapa da cobrança?
Um cliente pode pensar: “Comprei um iPhone nesta loja usando compre agora, pague depois, e tive uma experiência péssima.” Ele pode associar essa experiência à loja se a cobrança ligar várias vezes, tratar mal o cliente ou entrar em contato com a família dele.
O lojista deve perguntar quais são as etapas da cobrança. Pergunte se o provedor faz cobrança preventiva e se é possível alinhar as mensagens com a loja.
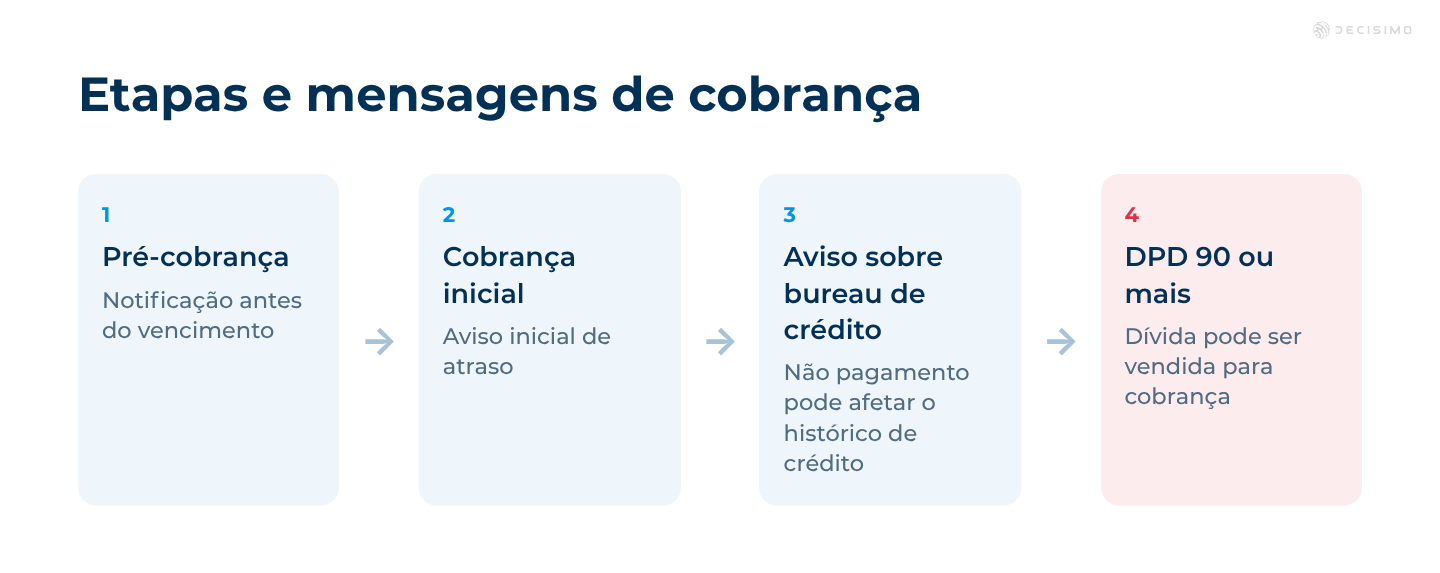
A pré-cobrança é o envio de uma notificação antes do vencimento. A cobrança inicial, mais branda, avisa ao cliente que ele está em atraso. Em seguida, a mensagem costuma dizer: “Se você não pagar, será reportado a um bureau de crédito.”
O provedor de BNPL pode informar atrasos de pagamento a um bureau de crédito?
Os bureaus de crédito não aceitam registros de compre agora, pague depois em todos os países. Na maioria deles, porém, essa prática começa a se tornar comum. O Reino Unido está avançando nessa direção.
Isso importa durante a cobrança. Informar ao cliente que o não pagamento pode afetar o histórico de crédito torna a mensagem mais séria.
Em geral, é melhor para o comerciante contar com um credor que possa reportar informações a um bureau de crédito. Isso torna a cobrança mais estruturada.

Quais dados antifraude o lojista deve compartilhar com o provedor de BNPL?
O comerciante deve verificar se as fraudes são tratadas adequadamente. Quando ocorre uma fraude, os credores podem exigir muitos dados do comerciante. O comerciante deve colaborar abertamente e fornecer o máximo possível de dados. O credor também deve solicitar o máximo possível de dados ao comerciante para entender as concentrações e outros padrões relacionados.
O lojista deve estar preparado para compartilhar o histórico de compras, os endereços de entrega, há quanto tempo a conta existe, os valores de compras anteriores e se uma compra está dentro da faixa habitual do cliente. O credor deve pedir esse histórico como parte da análise de fraude.
Os padrões de gasto também importam. O lojista deve compartilhar há quanto tempo a conta existe e quais endereços IP e locais foram usados para acessá-la. Fraudadores podem assumir o controle de contas antigas quando percebem que o lojista e o provedor de BNPL colaboram. Depois, podem usar o histórico da conta para fazer compras fraudulentas.
O lojista também pode configurar a impressão digital do dispositivo e do navegador e compartilhar esses dados com o credor. Na maioria dos países, esse tipo de compartilhamento é permitido para a proteção contra fraudes. Quando o cliente escolhe BNPL, deve autorizar o compartilhamento desses dados.
O que acontece com a dívida em atraso quando o provedor de BNPL a vende?
O lojista deve perguntar como o provedor conduz a cobrança em cada etapa. Pode explicar como faz a própria cobrança e comparar essa abordagem com a do provedor. A conversa deve incluir se o provedor faz visitas domiciliares e o que acontece quando a dívida continua sem pagamento.
Quando a dívida chega a DPD 90 ou mais, o provedor pode parar de cobrar por não ser mais rentável. Nesse caso, pode vender a dívida a uma empresa interessada no mercado.
Isso pode afetar a marca do lojista. Agências de cobrança ou empresas que administram a dívida podem tratar os clientes com dureza quando entram em contato com eles.
O provedor de BNPL demonstra maturidade em risco e cobrança?
Você deve verificar se o provedor já tem maturidade na gestão de risco e do negócio ou se, pelo menos, está comprometido em desenvolvê-la. É possível avaliar isso fazendo as perguntas deste artigo.
Se o credor não pergunta sobre dados adicionais, não entende do assunto. Um credor que leva o risco a sério deve ter uma estratégia de cobrança e saber responder às suas perguntas. A capacidade do provedor de discutir esses temas mostra se ele trata o risco com seriedade.
O que perguntar sobre os riscos de um provedor de BNPL
Como o lojista deve comparar a taxa de aprovação e o tempo de solicitação?
O lojista deve comparar a taxa de aprovação, o tempo de preenchimento e o tempo para receber uma decisão. Também deve perguntar quantos campos o cliente precisa preencher e quantos clientes já têm um limite pré-aprovado.
O que o lojista deve perguntar sobre cobrança?
O lojista deve perguntar se o provedor faz cobrança preventiva e se é possível alinhar as mensagens com a loja. O processo de cobrança pode incluir notificações de pagamento, mensagens sobre atraso, avisos sobre o bureau de crédito e a possível venda da dívida.
Quais dados antifraude o lojista deve compartilhar com o provedor de BNPL?
O lojista deve estar preparado para compartilhar o histórico de compras, os endereços de entrega, há quanto tempo a conta existe, os valores de compras anteriores, os endereços IP, os locais e as impressões digitais do dispositivo e do navegador. O cliente deve autorizar esse compartilhamento de dados ao escolher compre agora, pague depois.
O que o lojista deve perguntar sobre atrasos de pagamento e dívidas em aberto?
O lojista deve perguntar se o provedor pode informar atrasos de pagamento a um bureau de crédito e o que acontece quando a dívida continua sem pagamento. Quando chega a DPD 90 ou mais, o provedor pode parar de cobrar e vender a dívida a outra empresa, cuja abordagem pode afetar a marca do lojista.
