Améliorer la souscription en assurance grâce aux données comportementales
Souscription en assurance : données comportementales et analyse actuarielle
La souscription en assurance évolue. En associant l’analyse des comportements aux méthodes actuarielles traditionnelles, les assureurs évaluent les risques avec plus de précision et ajustent la tarification des contrats. Cet article explique comment les moteurs de règles accompagnent cette évolution en affinant l’évaluation du risque individuel.
Une nouvelle approche de la souscription en assurance
La souscription en assurance ne repose plus uniquement sur des données démographiques et des tables actuarielles statiques. Les assureurs s’appuient désormais sur l’analyse des données pour intégrer les comportements à leurs modèles. Ils évaluent ainsi le risque individuel plus finement, au-delà des grandes catégories démographiques.
Analyser les comportements individuels
L’analyse des comportements et des choix de mode de vie permet de repérer plus précisément les facteurs de risque. Cette approche donne de bons résultats lorsqu’elle est associée à des moteurs de règles capables de traiter et d’évaluer des ensembles de données complexes.
Utiliser les moteurs de règles pour la souscription
Intégrer les données comportementales
- Collecte des données : Recueillir des données détaillées issues de dispositifs télématiques en assurance automobile, comme la vitesse moyenne, la fréquence des freinages brusques et les horaires de conduite. En assurance vie, les objets connectés de santé peuvent fournir le nombre de pas quotidiens et la variabilité de la fréquence cardiaque.
- Paramétrage du moteur de règles : Configurer les moteurs de règles pour analyser ces données et repérer les profils de risque. Voici quelques exemples de règles :
- Règle 1 : excès de vitesse en assurance automobile : « Si la vitesse moyenne dépasse la limite de vitesse de 20 % sur plus de 50 % des trajets, augmenter le score de risque de 15 %. »
- Règle 2 : niveau d’activité en assurance santé : « Si le nombre de pas quotidiens est inférieur à 3 000 pendant plus de 60 % de la période enregistrée, augmenter le score de risque santé de 10 %. »
- Règle 3 : variabilité de la fréquence cardiaque et stress : « Si la variabilité de la fréquence cardiaque est inférieure à 40 ms pendant plus de 70 % de la période enregistrée, classer le niveau de stress comme « élevé » et augmenter le score de risque santé de 20 %. »
- Ces exemples montrent comment les moteurs de règles traduisent des données comportementales précises en indicateurs d’évaluation du risque.
Actualiser les tables actuarielles avec des données en temps réel
- Actualiser les tables actuarielles en temps réel à l’aide de moteurs de règles et des dernières données comportementales. Les évaluations du risque gagnent ainsi en précision et reflètent mieux la situation actuelle.
- Automatiser le calcul de primes personnalisées à partir du profil de risque individuel établi grâce aux comportements observés.

Exemples d’application
Télématique et évaluation du risque en assurance automobile
Dans cet exemple, un moteur de règles associé à une scorecard traite et évalue les données télématiques pour ajuster les primes d’assurance en fonction du comportement au volant :
- Collecte des données télématiques : Collecter les données des appareils télématiques installés dans les véhicules, notamment la vitesse moyenne, les habitudes de freinage et la durée des sessions de conduite.
- Mise en place d’une scorecard dans un moteur de règles : Créer une scorecard dans le moteur de règles et attribuer un score à chaque comportement de conduite selon son niveau de risque. Par exemple :
- « Excès de vitesse (dépassement de la limite de vitesse de 20 % ou plus) = 10 points »
- « Freinage brusque (plus de trois occurrences sur un trajet) = 5 points »
- « Conduite de nuit (entre minuit [12 AM] et 4 h du matin) = 8 points »
- Calcul du profil de risque : Le moteur de règles calcule le score de risque total de chaque conducteur à partir des points cumulés sur une période donnée.
- Révision de la prime : La prime est ajustée en fonction du score de risque. Par exemple, un score total élevé, qui indique une conduite plus risquée, entraîne une prime plus élevée.
- Retour aux conducteurs : Les conducteurs reçoivent des commentaires sur leurs habitudes de conduite et des conseils pour les améliorer, ce qui les encourage à conduire plus prudemment.
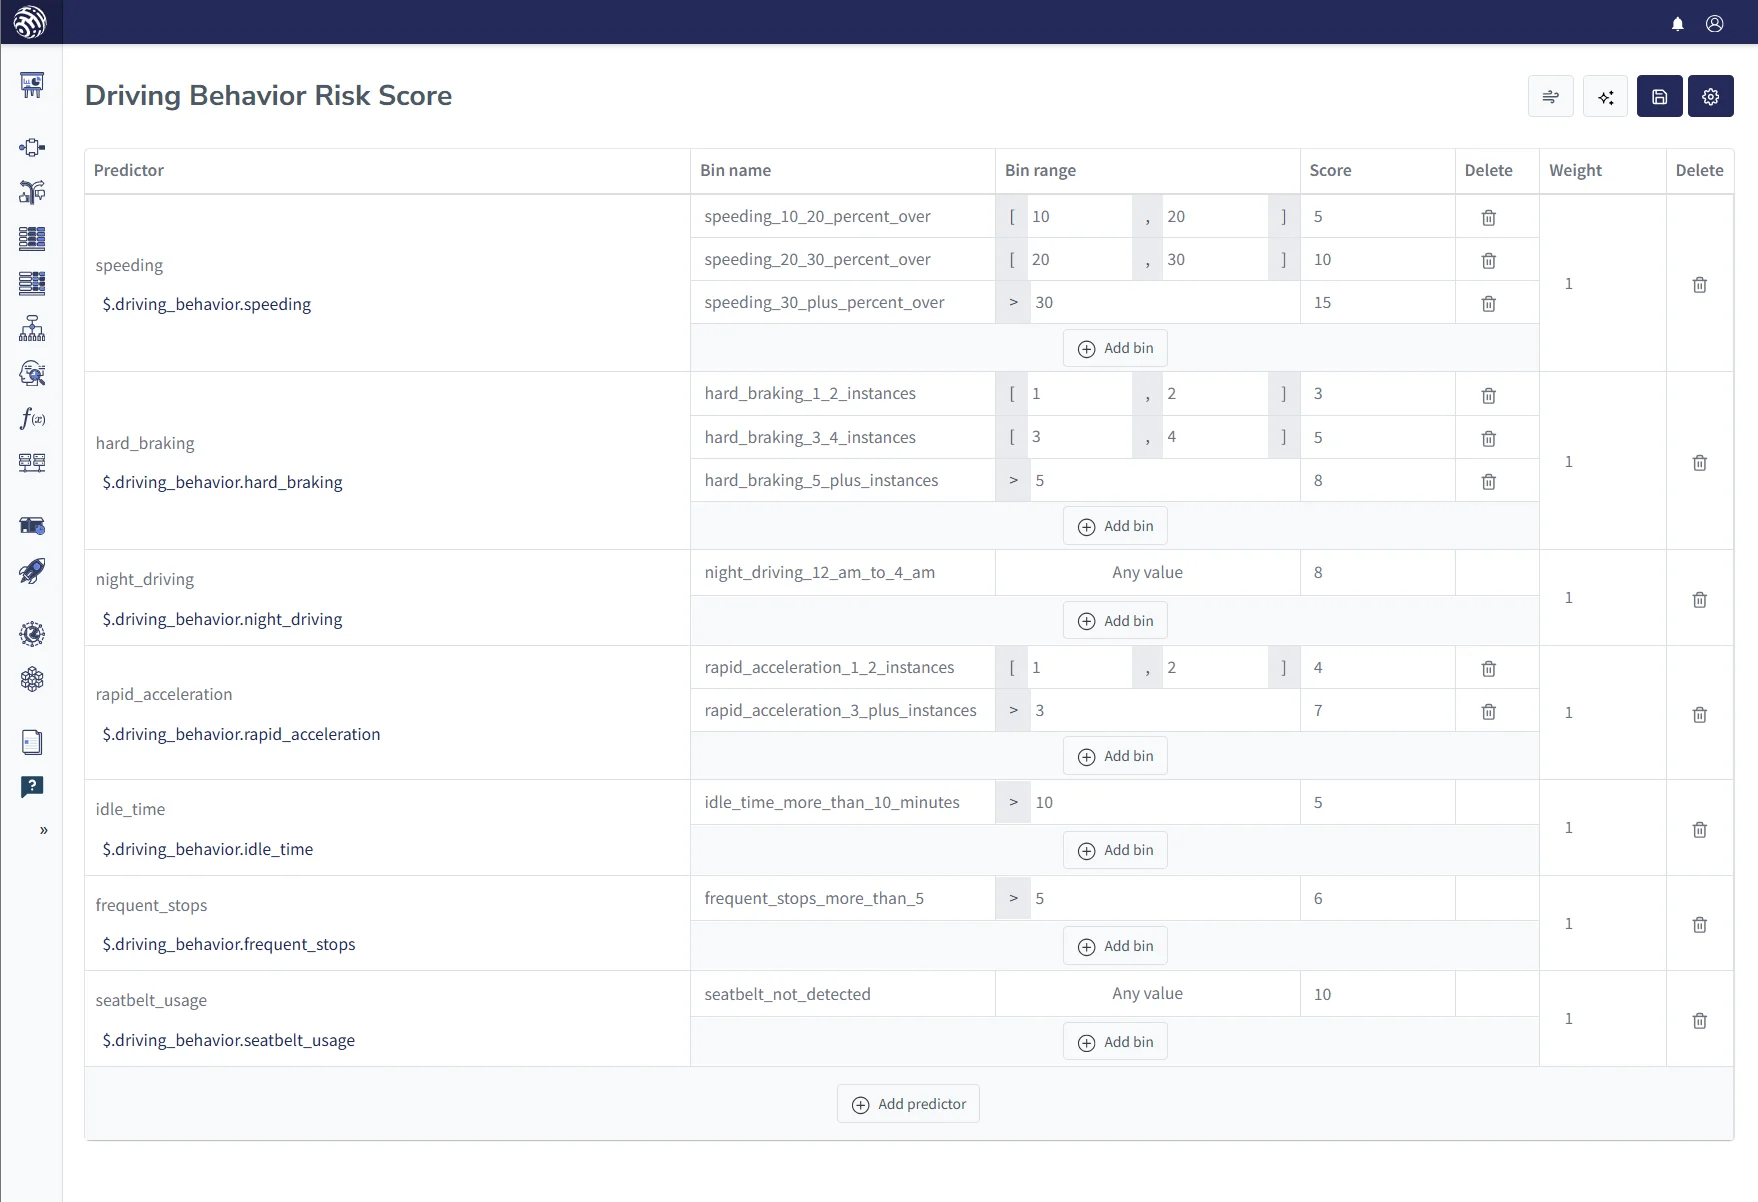
Dans l’assurance automobile, cet exemple concret d’utilisation des moteurs de règles et des scorecards montre comment des méthodes fondées sur les données permettent de calculer les primes avec plus de précision et d’équité, et d’encourager les assurés à conduire plus prudemment.
Assurance santé : des primes personnalisées selon le mode de vie
Les assureurs santé utilisent des moteurs de règles pour ajuster les primes selon le mode de vie de chaque personne. Le processus commence par un ensemble de règles définissant des critères éliminatoires, puis se poursuit par une évaluation à l’aide d’une scorecard :
- Ensemble de règles initial avec critères KO : Le flux de décision commence par un ensemble de règles qui vérifie les critères éliminatoires. Par exemple : « Si la personne fume et que son IMC est supérieur à 30, appliquer un KO pour les tarifs standard ». Le résultat peut conduire à d’autres options de contrat ou à une tarification différente.
- Analyse par scorecard pour ajuster la prime : Une fois les critères KO appliqués, le moteur de règles passe à la scorecard. Celle-ci évalue des facteurs comme la fréquence de l’activité physique, le statut tabagique et l’IMC. Des habitudes plus saines donnent un score plus faible et peuvent ouvrir droit à une réduction de prime.
- Flux de décision intégré : L’intégration des règles KO et de la scorecard au processus de décision permet d’évaluer l’ensemble des facteurs de risque et d’adapter la tarification au profil de santé de chaque personne.
- Conseils pour un mode de vie plus sain : Les assurés reçoivent des conseils personnalisés en fonction des résultats de leur scorecard, ce qui les encourage à adopter de meilleures habitudes de vie.
Cette méthode permet de fixer les primes avec plus de précision et d’adapter les pratiques de souscription aux capacités de réassurance. Elle aide les assureurs à gérer le risque dans la durée.
| Mode de vie | Critères | Points |
|---|---|---|
| Fréquence de l’exercice | Exercice quotidien | -5 |
| Exercice 3-4 fois par semaine | -3 | |
| Exercice rare ou absent | 5 | |
| Tabagisme | Non-fumeur | -5 |
| Fumeur | 10 | |
| Consommation d’alcool | Modérée (jusqu’à 2 verres par jour) | 0 |
| Élevée (plus de 2 verres par jour) | 5 | |
| Indice de masse corporelle (IMC) | 18.5-24.9 (corpulence normale) | 0 |
| 25 et plus (surpoids/obésité) | 5 | |
| Comportements à risque | Pratique de sports ou d’activités à risque élevé | 10 |
| Niveau de stress | Stress élevé (déclaré ou mesuré) | 5 |
L’avenir de la souscription en assurance
Avec les progrès technologiques, l’IA et l’apprentissage automatique devraient prendre une place croissante dans les moteurs de règles. Ils amélioreront encore la précision de l’analyse des comportements en souscription d’assurance et favoriseront des produits d’assurance mieux adaptés.
Conclusion
Associer l’analyse des comportements aux méthodes actuarielles traditionnelles au moyen de moteurs de règles marque une évolution importante de la souscription en assurance. Cette approche améliore la précision de l’évaluation des risques et favorise des contrats d’assurance plus personnalisés, fondés sur les données.
Questions fréquentes
Faut-il appliquer tels quels les seuils de 20 % d’excès de vitesse et de 50 % des trajets ?
Ces seuils sont des hypothèses à tester, pas des règles de tarification. Il faut définir comment mesurer les limites de vitesse et le nombre de trajets, et comment traiter les trajets manquants, puis confronter les seuils à l’expérience de sinistres et aux facteurs tarifaires existants. Les résultats doivent être vérifiés selon le type de véhicule, les conditions de circulation et les périodes d’observation. Si une légère variation du seuil entraîne une forte hausse ou baisse de prime, mieux vaut utiliser une plage plus large ou demander une revue par l’équipe de souscription.
Combien de temps faut-il recueillir des données comportementales avant de les intégrer à la tarification ?
La période d’observation dépend du comportement mesuré et de la période de risque que le modèle tarifaire doit prévoir. Une période courte peut donner trop de poids à quelques semaines inhabituelles, tandis qu’une période plus longue peut masquer un changement récent de comportement. Il convient de comparer plusieurs périodes et de tenir compte des effets saisonniers, des interruptions de collecte liées aux appareils et de l’évolution de la participation des assurés avant de fixer la période dans l’ensemble de règles.
Comment le score comportemental doit-il modifier la prime ?
Il est préférable de distinguer le score comportemental du tarif actuariel de base, puis de vérifier si chaque tranche de score apporte un pouvoir prédictif supplémentaire après application des facteurs tarifaires existants. Pour une première version, il faut plafonner les variations de prime et examiner les effets sur la perte attendue, la fidélisation et les conditions de réassurance. Il vaut mieux ne pas convertir directement les points en pourcentage de prime tant que l’analyse tarifaire n’a pas confirmé ce lien.
Comment tester les seuils comportementaux avant leur déploiement ?
Il faut effectuer un backtest de la table de décision ou de la scorecard sur des données historiques, puis valider les résultats sur une période ultérieure qui n’a pas servi à définir les seuils. Les risques prévus doivent être comparés aux résultats observés, en examinant aussi les données manquantes et les résultats pour les groupes de clients concernés. L’équipe de souscription et l’équipe tarification doivent approuver les changements proposés. Il faut consigner la version et suivre les résultats après le lancement en les comparant aux seuils de revue convenus.
Dans quels cas un résultat comportemental doit-il conduire à une demande d’examen plutôt qu’à un refus ou à une modification de tarif ?
Choisissez « refer » lorsque les données sont incomplètes, que le signal est incertain ou qu’une mauvaise décision aurait des conséquences importantes. Réservez « decline » aux critères explicitement prévus par les règles de souscription et applicables de façon cohérente. Vérifiez qu’une panne d’appareil ou l’impossibilité pour un client de partager ses données ne soit pas interprétée d’office comme un résultat de risque défavorable, et prévoyez une voie claire de réexamen.
