Mejorar la suscripción de seguros: patrones de conducta y tablas actuariales
Suscripción de seguros con datos de conducta y análisis actuarial
La suscripción de seguros está cambiando. Al combinar el análisis de patrones de conducta con métodos actuariales tradicionales, las aseguradoras pueden evaluar el riesgo con mayor precisión y fijar las primas de forma más precisa. Este artículo explica cómo los motores de reglas facilitan ese cambio al permitir una evaluación más detallada del riesgo individual.
Una nueva etapa en la suscripción de seguros
La suscripción de seguros ya no se basa únicamente en datos demográficos y tablas actuariales estáticas. Las aseguradoras ahora utilizan análisis de datos para incorporar información sobre la conducta a sus modelos. Así pueden conocer mejor el riesgo individual y pasar de los grupos demográficos generales a evaluaciones de riesgo más ajustadas a cada persona.
Reconocimiento de patrones de conducta
El reconocimiento de patrones de conducta analiza el comportamiento y las decisiones de estilo de vida de cada persona para identificar los factores de riesgo con mayor precisión. Este enfoque funciona bien junto con motores de reglas capaces de procesar y evaluar conjuntos de datos complejos.
Uso de motores de reglas en la suscripción
Integración de datos de conducta:
- Recopilación de datos: Recopile datos detallados de dispositivos telemáticos en seguros de automóvil, como la velocidad promedio, la frecuencia de frenadas bruscas y los horarios de conducción. En seguros de vida, recopile datos de dispositivos de seguimiento de salud, como los pasos diarios y la variabilidad de la frecuencia cardíaca.
- Configuración del motor de reglas: Configure motores de reglas para analizar estos datos e identificar patrones de riesgo. A continuación, se presentan algunos ejemplos de reglas específicas:
- Regla 1: Exceso de velocidad en seguros de automóvil: «Si la velocidad promedio de conducción supera el límite en un 20% en más del 50% de los trayectos, aumente el puntaje de riesgo en un 15%.»
- Regla 2: Nivel de actividad en seguros de salud: «Si los pasos diarios son < 3000 durante más del 60% del período registrado, aumente el puntaje de riesgo de salud en un 10%.»
- Regla 3: Variabilidad de la frecuencia cardíaca y estrés: «Si la variabilidad de la frecuencia cardíaca es < 40ms durante más del 70% del período registrado, clasifique el nivel de estrés como “alto” y aumente el puntaje de riesgo de salud en un 20%.»
- Estos ejemplos muestran cómo los datos específicos sobre la conducta se convierten en métricas de evaluación del riesgo dentro de los motores de reglas.
Actualización de tablas actuariales con datos en tiempo real:
- Utilice motores de reglas para actualizar las tablas actuariales en tiempo real con los datos de conducta más recientes. Así, las evaluaciones de riesgo reflejan mejor la situación actual.
- Automatice el cálculo de primas personalizadas a partir del perfil de riesgo individual derivado de los patrones de conducta.

Casos de estudio
Telemática y evaluación del riesgo en seguros de automóvil
Este caso de estudio muestra cómo un motor de reglas con un sistema de scorecard procesa y evalúa datos de dispositivos telemáticos para ajustar las primas de seguro según la conducta al volante:
- Recopilación de datos telemáticos: Recopile datos de dispositivos telemáticos instalados en los vehículos, incluidas métricas como la velocidad promedio, los patrones de frenado y la duración de las sesiones de conducción.
- Implementación de un scorecard en un motor de reglas: Cree un scorecard en el motor de reglas y asigne un puntaje a cada conducta al volante según su nivel de riesgo. Por ejemplo:
- «Exceso de velocidad (conducir un 20% o más por encima del límite) = 10 puntos»
- «Frenadas bruscas (más de tres veces en un trayecto) = 5 puntos»
- «Conducción nocturna (conducir entre 12 AM y 4 AM) = 8 puntos»
- Cálculo del perfil de riesgo: El motor de reglas calcula el puntaje de riesgo total de cada conductor con base en los puntos acumulados durante un período determinado.
- Ajuste de la prima: Las primas se ajustan según el puntaje de riesgo. Por ejemplo, un puntaje total más alto, que indica una conducción más riesgosa, da lugar a primas más elevadas.
- Comentarios para los conductores: Los conductores reciben comentarios sobre sus hábitos al volante y sugerencias para mejorarlos, lo que fomenta una conducción más segura.
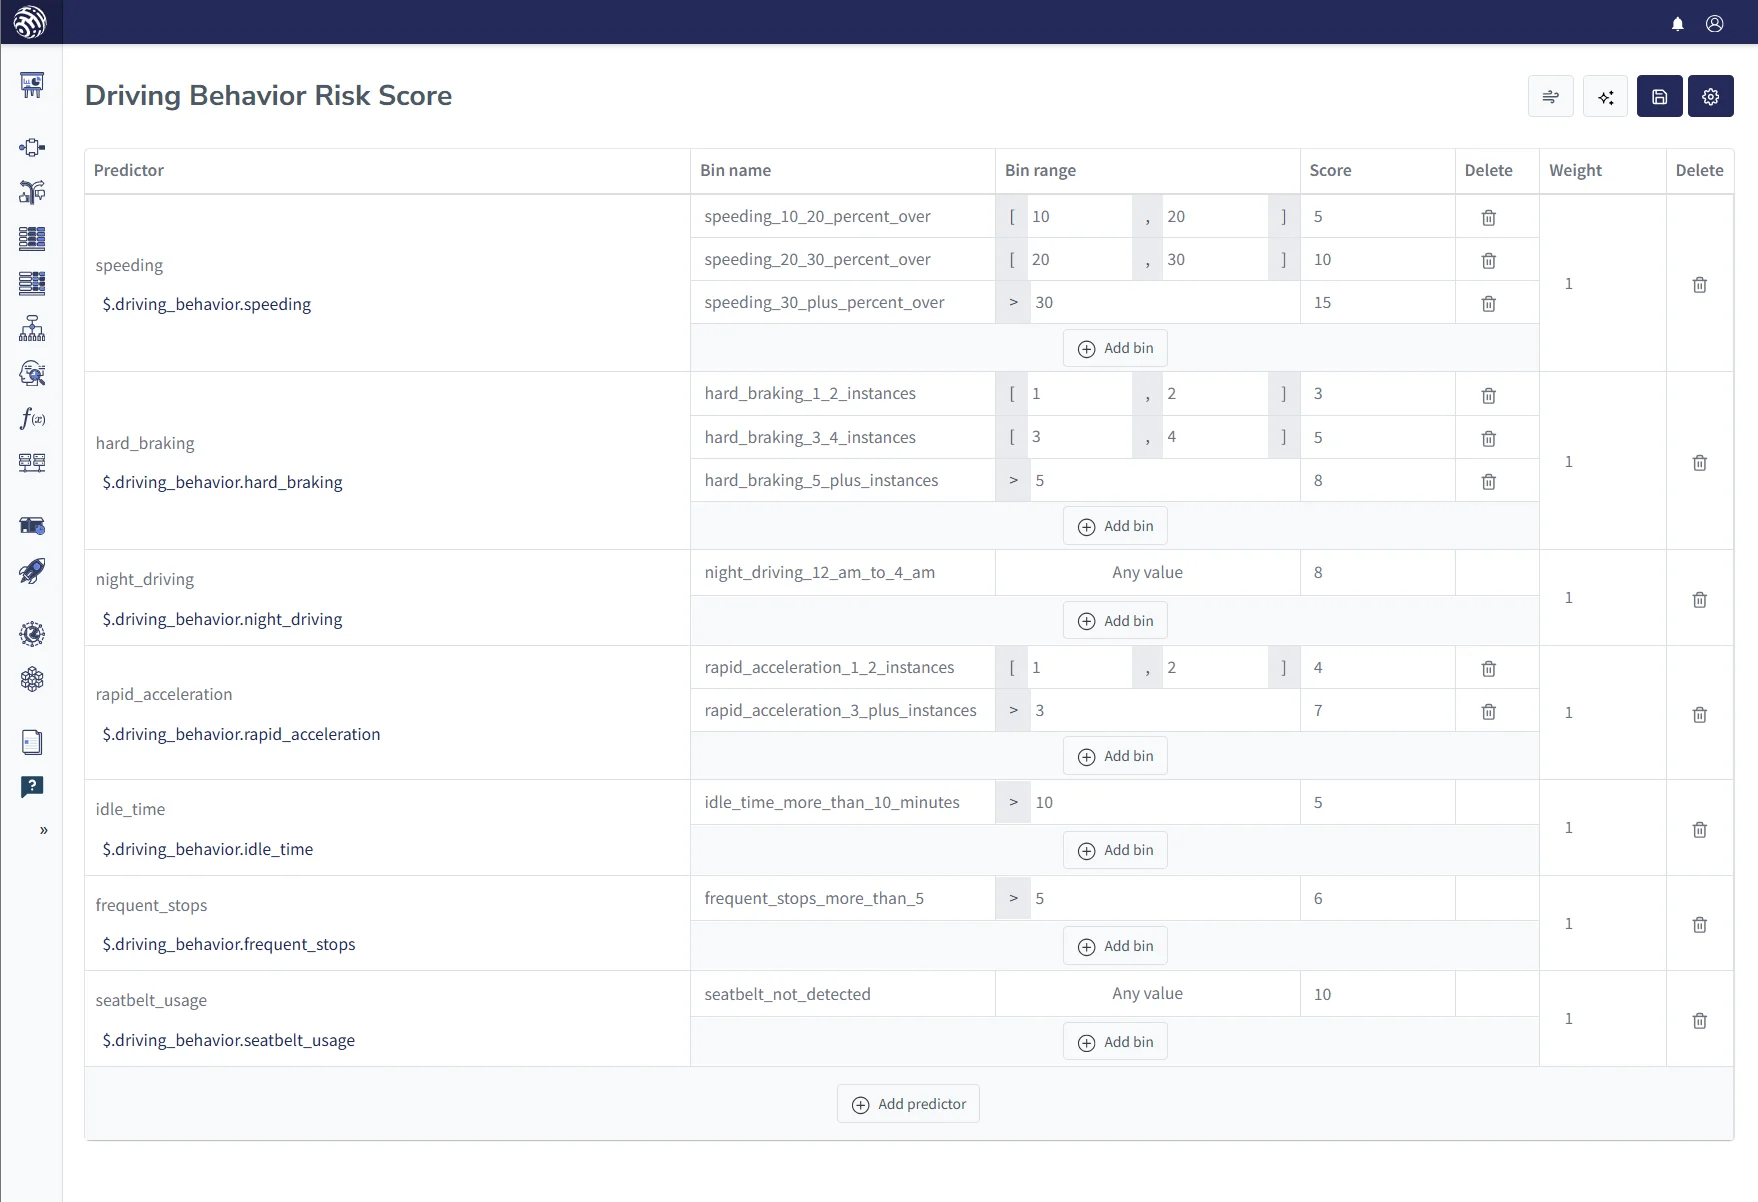
Este uso de motores de reglas y scorecards en seguros de automóvil muestra cómo los métodos basados en datos permiten calcular primas con mayor precisión y equidad, además de fomentar hábitos de conducción más seguros entre los asegurados.
Seguros de salud: primas personalizadas con datos de estilo de vida
Las aseguradoras de salud utilizan motores de reglas para ajustar las primas según los datos individuales sobre el estilo de vida. El proceso comienza con un conjunto de reglas que establece criterios de KO y continúa con una evaluación mediante scorecard:
- Conjunto inicial de reglas con criterios de KO: El flujo de decisiones comienza con un conjunto de reglas que verifica los criterios de KO. Por ejemplo: «Si fuma y el IMC > 30, aplique KO para las tarifas estándar». Esto puede llevar a ofrecer otras opciones de póliza o estructuras de precios distintas.
- Análisis con scorecard para ajustar la prima: Una vez aplicados los criterios de KO, el motor de reglas pasa al scorecard. Este evalúa factores como la frecuencia de ejercicio, el hábito de fumar y el IMC. Los hábitos más saludables dan lugar a puntajes más bajos y a posibles descuentos en la prima.
- Flujo de decisiones integrado: La integración de las reglas de KO y el scorecard en el proceso de decisión permite evaluar los factores de riesgo en conjunto y ajustar el precio de la póliza al perfil de salud individual.
- Comentarios para fomentar hábitos más saludables: Los asegurados reciben comentarios personalizados según los resultados de su scorecard, lo que fomenta decisiones de estilo de vida más saludables.
Este enfoque estructurado permite fijar las primas con mayor precisión y alinear las prácticas de suscripción con las capacidades de reaseguro. También permite a las aseguradoras gestionar el riesgo a lo largo del tiempo.
| Estilo de vida | Criterios | Puntos |
|---|---|---|
| Frecuencia de ejercicio | Ejercicio diario | -5 |
| Ejercicio 3-4 veces por semana | -3 | |
| Rara vez hace ejercicio o nunca | 5 | |
| Tabaquismo | No fuma | -5 |
| Fuma | 10 | |
| Consumo de alcohol | Moderado (hasta 2 bebidas al día) | 0 |
| Alto (más de 2 bebidas al día) | 5 | |
| Índice de masa corporal (IMC) | 18.5-24.9 (normal) | 0 |
| 25 o más (sobrepeso u obesidad) | 5 | |
| Conductas de riesgo | Participación en deportes o actividades de alto riesgo | 10 |
| Nivel de estrés | Estrés alto (según declaración o medición) | 5 |
El futuro de la suscripción de seguros
A medida que avance la tecnología, es probable que la IA y el aprendizaje automático tengan un papel más importante en los motores de reglas. Esto mejorará aún más la precisión del análisis de patrones de comportamiento en la suscripción de seguros y permitirá ofrecer productos de seguros más personalizados.
Conclusión
La combinación del reconocimiento de patrones de conducta con métodos actuariales tradicionales mediante motores de reglas marca un cambio importante en la suscripción de seguros. Este enfoque mejora la precisión de la evaluación del riesgo y facilita la creación de pólizas más personalizadas y basadas en datos.
Preguntas frecuentes
¿Conviene usar tal cual los umbrales de exceso de velocidad del 20% y del 50% de los trayectos?
Considere esos umbrales como hipótesis, no como reglas para fijar precios. Defina cómo se miden los límites de velocidad, la cantidad de trayectos y los viajes que no se registran. Luego, pruebe los umbrales con sus propios datos de siniestros y factores de tarificación actuales. Compruebe si los resultados se mantienen entre distintos tipos de vehículos, condiciones de la vía y períodos de observación. Si pequeños cambios en un umbral provocan grandes variaciones en la prima, utilice un rango más amplio o solicite la evaluación del equipo de suscripción.
¿Durante cuánto tiempo conviene recopilar datos de conducta antes de usarlos para fijar precios?
Defina el período de observación según la conducta que mida y el período de riesgo que su modelo de precios busca predecir. Un período corto puede dar demasiado peso a semanas atípicas, mientras que uno más largo puede ocultar un cambio reciente de conducta. Compare los resultados en distintos períodos y revise los efectos estacionales, las interrupciones en los datos de los dispositivos y los cambios en la participación de los clientes antes de fijar el período en el conjunto de reglas.
¿Cómo debería afectar un puntaje de conducta a la prima?
Mantenga el puntaje de conducta separado de la tarifa actuarial base. Después, compruebe si cada rango de puntaje aporta valor predictivo una vez aplicados los factores de tarificación actuales. Limite las variaciones de la prima en un release inicial y evalúe el efecto en las pérdidas esperadas, la retención y las condiciones de reaseguro. No convierta directamente los puntos en un porcentaje de la prima hasta que el análisis de precios respalde esa relación.
¿Cómo conviene probar los umbrales de conducta antes de publicarlos?
Haga un backtest de la tabla de decisión o el scorecard con datos históricos y luego pruébelos con datos de un período posterior que no se haya usado para definir los umbrales. Compare el riesgo previsto con los resultados observados y analice los datos faltantes y los resultados de los grupos de clientes pertinentes. Solicite la aprobación del equipo de suscripción y del equipo de precios, registre el release y supervise los resultados según los umbrales de revisión acordados después del lanzamiento.
¿Cuándo debería un resultado de conducta llevar a «refer» en lugar de «decline» o de un cambio de precio?
Use «refer» cuando los datos estén incompletos, el resultado sea incierto o las consecuencias de una decisión equivocada sean importantes. Reserve «decline» para los criterios respaldados expresamente por la política de suscripción y que puedan aplicarse de manera uniforme. Compruebe que una falla del dispositivo o la imposibilidad de un cliente de compartir datos no se conviertan silenciosamente en un resultado de riesgo negativo y que exista una vía clara para solicitar una evaluación.
