Subscrição de seguros com dados comportamentais e atuariais
Subscrição de seguros com dados comportamentais e análise atuarial
A subscrição de seguros está mudando. Ao combinar a análise de padrões comportamentais com métodos atuariais tradicionais, as seguradoras podem avaliar riscos com mais precisão e definir preços para as apólices de forma mais assertiva. Este artigo explica como os motores de regras apoiam essa mudança e permitem uma avaliação mais detalhada do risco de cada pessoa.
Novos rumos na subscrição de seguros
A subscrição de seguros já não depende apenas de dados demográficos e tabelas atuariais estáticas. As seguradoras usam análise de dados para incluir informações sobre o comportamento em seus modelos. Com isso, podem avaliar o risco de cada pessoa com mais profundidade, indo além de grupos demográficos amplos para chegar a análises mais específicas.
Como identificar padrões comportamentais
O reconhecimento de padrões comportamentais analisa hábitos e escolhas de estilo de vida para identificar fatores de risco com mais precisão. Essa abordagem funciona bem com motores de regras, que processam e avaliam conjuntos de dados complexos.
Uso de motores de regras na subscrição
Integração de dados comportamentais:
- Coleta de dados: Reúna dados detalhados de dispositivos de telemática em seguros de automóveis, como velocidade média, frequência de frenagens bruscas e horários de condução. Em seguros de vida, use também dados de dispositivos de monitoramento de saúde, como a contagem diária de passos e a variabilidade da frequência cardíaca.
- Configuração do motor de regras: Configure motores de regras para analisar esses dados e identificar padrões de risco. Veja alguns exemplos de regras:
- Regra 1: Excesso de velocidade no seguro de automóvel: "Se a velocidade média de condução superar o limite em 20% em mais de 50% das viagens, aumentar o score de risco em 15%."
- Regra 2: Nível de atividade no seguro de saúde: "Se a contagem diária de passos ficar abaixo de 3.000 em mais de 60% do período registrado, aumentar o score de risco de saúde em 10%."
- Regra 3: Variabilidade da frequência cardíaca e estresse: "Se a variabilidade da frequência cardíaca ficar abaixo de 40 ms em mais de 70% do período registrado, classificar como 'alto estresse' e aumentar o score de risco de saúde em 20%."
- Essas regras mostram como dados comportamentais específicos podem se transformar em indicadores de avaliação de risco nos motores de regras.
Atualização de tabelas atuariais com dados em tempo real:
- Use motores de regras para atualizar tabelas atuariais em tempo real com os dados comportamentais mais recentes. Assim, as avaliações de risco ficam mais precisas e atualizadas.
- Automatize o cálculo de prêmios personalizados com base no perfil de risco individual identificado a partir dos padrões comportamentais.

Estudos de caso
Telemática e avaliação de risco no seguro de automóvel
Este estudo de caso mostra como um motor de regras com scorecard processa e avalia dados de dispositivos de telemática para ajustar prêmios de seguro conforme o comportamento ao volante:
- Coleta de dados telemáticos: Colete dados dos dispositivos telemáticos instalados nos veículos, incluindo métricas como velocidade média, padrões de frenagem e duração das sessões de direção.
- Implementação de scorecard no motor de regras: Monte um scorecard no motor de regras e atribua uma pontuação a cada comportamento ao volante conforme o nível de risco. Por exemplo:
- "Excesso de velocidade (dirigir 20% ou mais acima do limite) = 10 pontos"
- "Frenagem brusca (mais de três ocorrências em uma viagem) = 5 pontos"
- "Direção noturna (dirigir entre 12h da noite e 4h da manhã) = 8 pontos"
- Cálculo do perfil de risco: O motor de regras calcula a pontuação total de risco de cada motorista com base nos pontos acumulados durante um período determinado.
- Ajuste do prêmio: O prêmio é ajustado conforme a pontuação de risco. Por exemplo, uma pontuação total mais alta, que indica uma direção mais arriscada, resulta em um prêmio maior.
- Retorno para os motoristas: Os motoristas recebem informações sobre seus hábitos ao volante e sugestões de melhoria, o que incentiva uma direção mais segura.
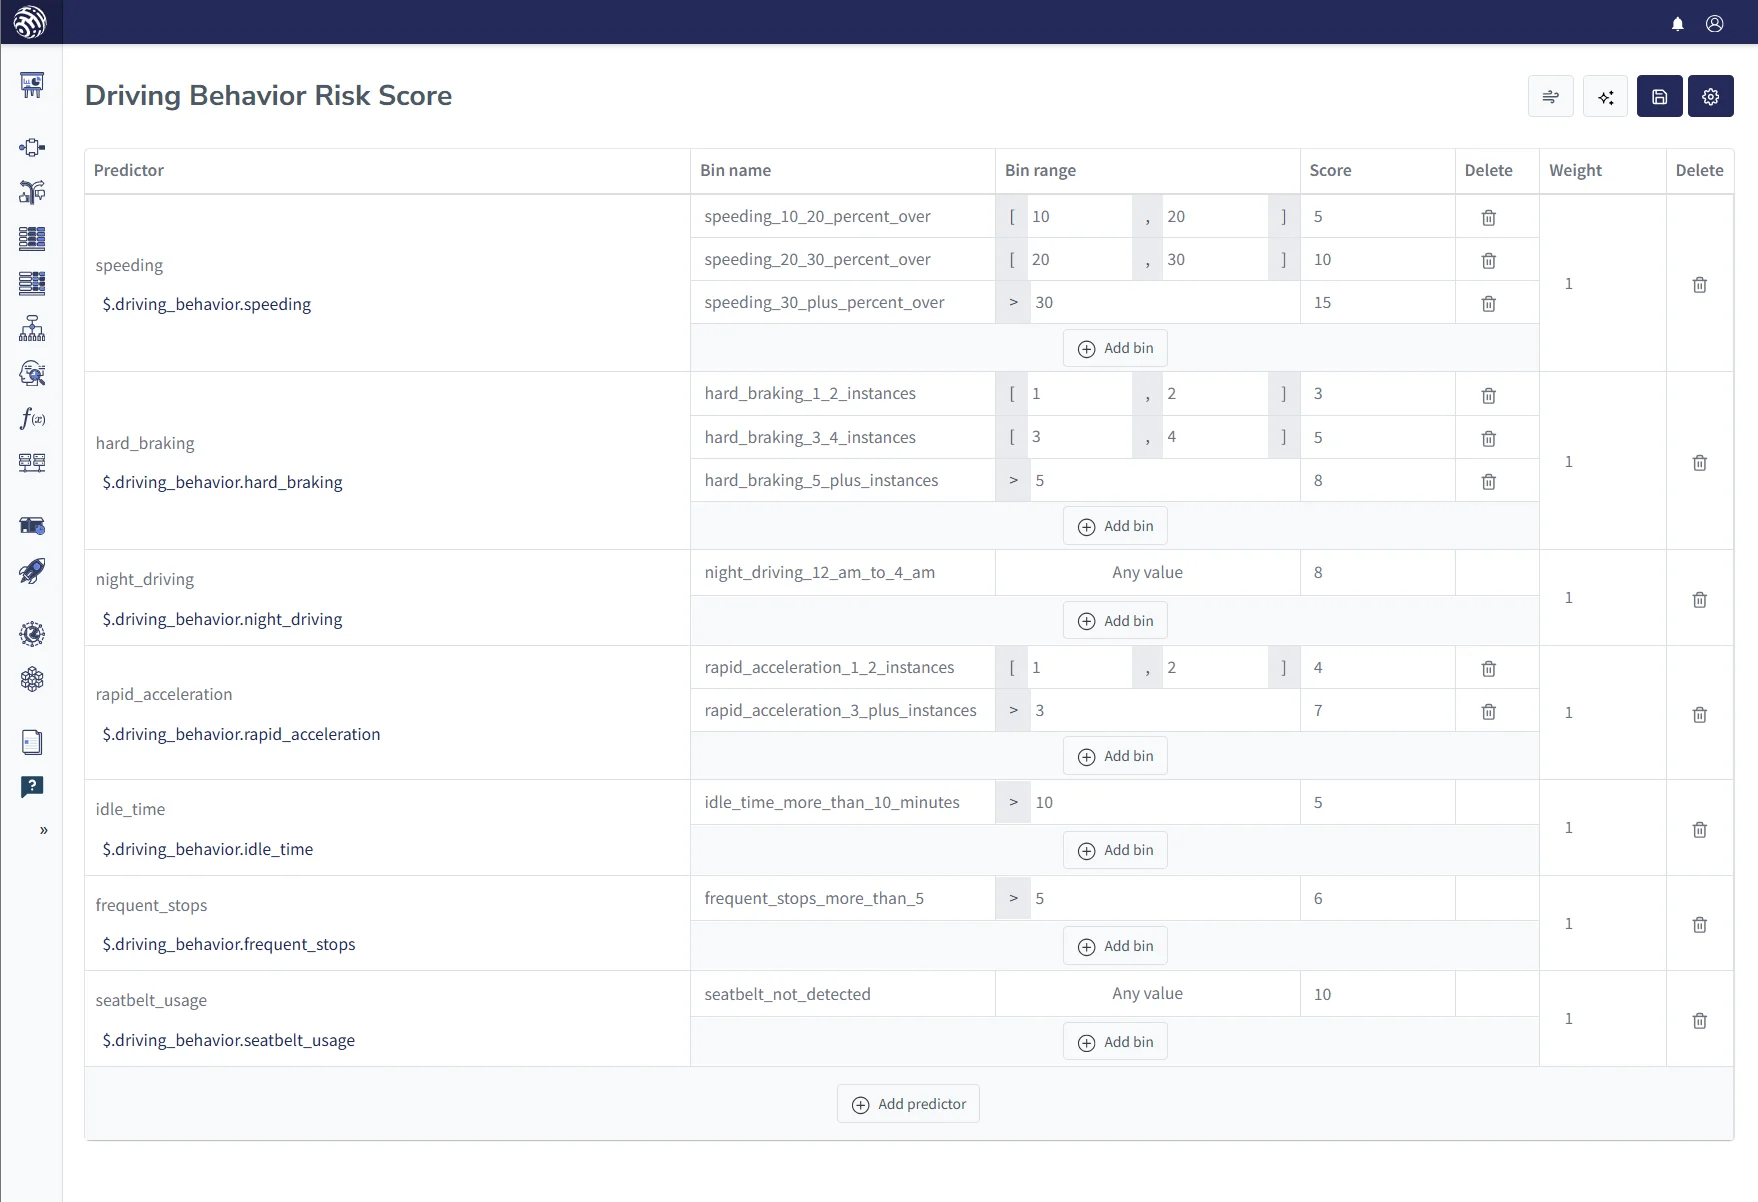
Este exemplo de uso de motores de regras e scorecards no seguro de automóvel mostra como métodos baseados em dados podem tornar o cálculo dos prêmios mais preciso e justo, além de incentivar hábitos de direção mais seguros entre os segurados.
Seguro de saúde: prêmios personalizados com dados de estilo de vida
Seguradoras de saúde usam motores de regras para ajustar os prêmios das apólices com base em dados individuais sobre o estilo de vida. O processo começa com um conjunto de regras para critérios eliminatórios e, em seguida, faz uma avaliação com scorecard:
- Conjunto inicial de regras com critérios eliminatórios: O fluxo de decisão começa com um conjunto de regras que verifica critérios eliminatórios. Por exemplo: "Se for fumante e o IMC for > 30, aplicar critério eliminatório para as tarifas padrão", o que pode levar a opções de apólice alternativas ou a outras estruturas de preços.
- Análise com scorecard para ajustar o prêmio: Depois da aplicação dos critérios eliminatórios, o motor de regras passa para o scorecard. Ele avalia fatores como frequência de exercícios, tabagismo e IMC. Hábitos mais saudáveis resultam em pontuações menores e podem dar acesso a descontos no prêmio.
- Fluxo de decisão integrado: A integração das regras de eliminação e do scorecard no processo decisório permite avaliar os fatores de risco de forma completa e alinhar o preço da apólice ao perfil de saúde individual.
- Incentivo a hábitos mais saudáveis: Os segurados recebem orientações personalizadas com base nos resultados do scorecard, o que incentiva escolhas de estilo de vida mais saudáveis.
Essa abordagem estruturada permite definir prêmios com mais precisão e alinhar as práticas de subscrição à capacidade de resseguro. Também ajuda as seguradoras a administrar riscos ao longo do tempo.
| Estilo de vida | Critérios | Pontos |
|---|---|---|
| Frequência de exercícios | Exercícios diários | -5 |
| Exercícios 3-4 vezes por semana | -3 | |
| Raramente pratica exercícios ou nunca pratica | 5 | |
| Tabagismo | Não fumante | -5 |
| Fumante | 10 | |
| Consumo de álcool | Moderado (até 2 doses por dia) | 0 |
| Elevado (mais de 2 doses por dia) | 5 | |
| Índice de massa corporal (IMC) | 18.5-24.9 (normal) | 0 |
| 25 ou mais (sobrepeso/obesidade) | 5 | |
| Comportamentos de risco | Participação em esportes ou atividades de alto risco | 10 |
| Nível de estresse | Estresse elevado (relatado ou medido) | 5 |
O futuro da subscrição de seguros
À medida que a tecnologia avança, é provável que a IA e o aprendizado de máquina tenham um papel maior nos motores de regras. Isso deve melhorar ainda mais a precisão da análise de padrões comportamentais na subscrição de seguros e apoiar a oferta de produtos de seguro mais personalizados.
Conclusão
A combinação do reconhecimento de padrões comportamentais com métodos atuariais tradicionais, por meio de motores de regras, marca uma mudança importante na subscrição de seguros. Essa abordagem melhora a precisão da avaliação de risco e ajuda a criar apólices mais personalizadas e baseadas em dados.
Perguntas frequentes
Devemos usar os limites de 20% de excesso de velocidade e 50% das viagens como estão?
Trate esses limites como hipóteses, não como regras de precificação. Defina como serão medidos os limites de velocidade, a quantidade de viagens e as viagens não registradas. Depois, teste os parâmetros com base no histórico de sinistros da sua carteira e nos fatores de precificação atuais. Verifique se os resultados se mantêm entre tipos de veículos, condições das vias e períodos de observação. Se pequenas mudanças em um limite causarem grandes variações no prêmio, use uma faixa mais ampla ou exija uma análise da equipe de subscrição.
Por quanto tempo devemos coletar dados comportamentais antes de usá-los na precificação?
Defina o período de observação de acordo com o comportamento que você está medindo e com o período de risco que o modelo de precificação deve prever. Um período curto pode dar peso excessivo a semanas atípicas. Um período mais longo pode esconder mudanças recentes de comportamento. Compare os resultados em diferentes janelas de tempo e verifique efeitos sazonais, falhas nos dispositivos e mudanças na participação dos clientes antes de definir o período no conjunto de regras.
Como o score comportamental deve alterar o prêmio?
Mantenha o score comportamental separado da taxa atuarial base. Em seguida, teste se cada faixa de pontuação acrescenta capacidade preditiva depois da aplicação dos fatores de precificação atuais. Defina limites para a variação do prêmio em um release inicial e avalie o impacto na perda esperada, na retenção e nas condições de resseguro. Não transforme os pontos diretamente em um percentual do prêmio até que a análise de precificação confirme essa relação.
Como testar os limites comportamentais antes de liberá-los?
Faça um backtest da tabela de decisão ou do scorecard com dados históricos. Depois, teste em um período posterior que não tenha sido usado para definir os limites. Compare o risco previsto com os resultados observados e analise os dados ausentes e os resultados entre grupos relevantes de clientes. Peça à equipe de subscrição e à equipe de precificação que aprovem as mudanças propostas, registre o release e acompanhe os resultados após o lançamento, usando os limites de revisão acordados.
Quando um resultado comportamental deve levar a uma análise, em vez de uma recusa ou mudança de preço?
Encaminhe o caso para análise quando os dados estiverem incompletos, o sinal for incerto ou uma decisão equivocada puder ter consequências relevantes. Reserve as regras de recusa para critérios expressamente previstos na política de subscrição e que possam ser aplicados de forma consistente. Verifique se uma falha no dispositivo ou a impossibilidade de o cliente compartilhar dados não resulta silenciosamente em uma avaliação de risco negativa. Ofereça também um caminho claro para revisão.
