Recursos

Financiamiento

Evaluación crediticia, scorecards, políticas de crédito y decisiones de BNPL

Estrategia de préstamos P2P ante la presión de financiamiento

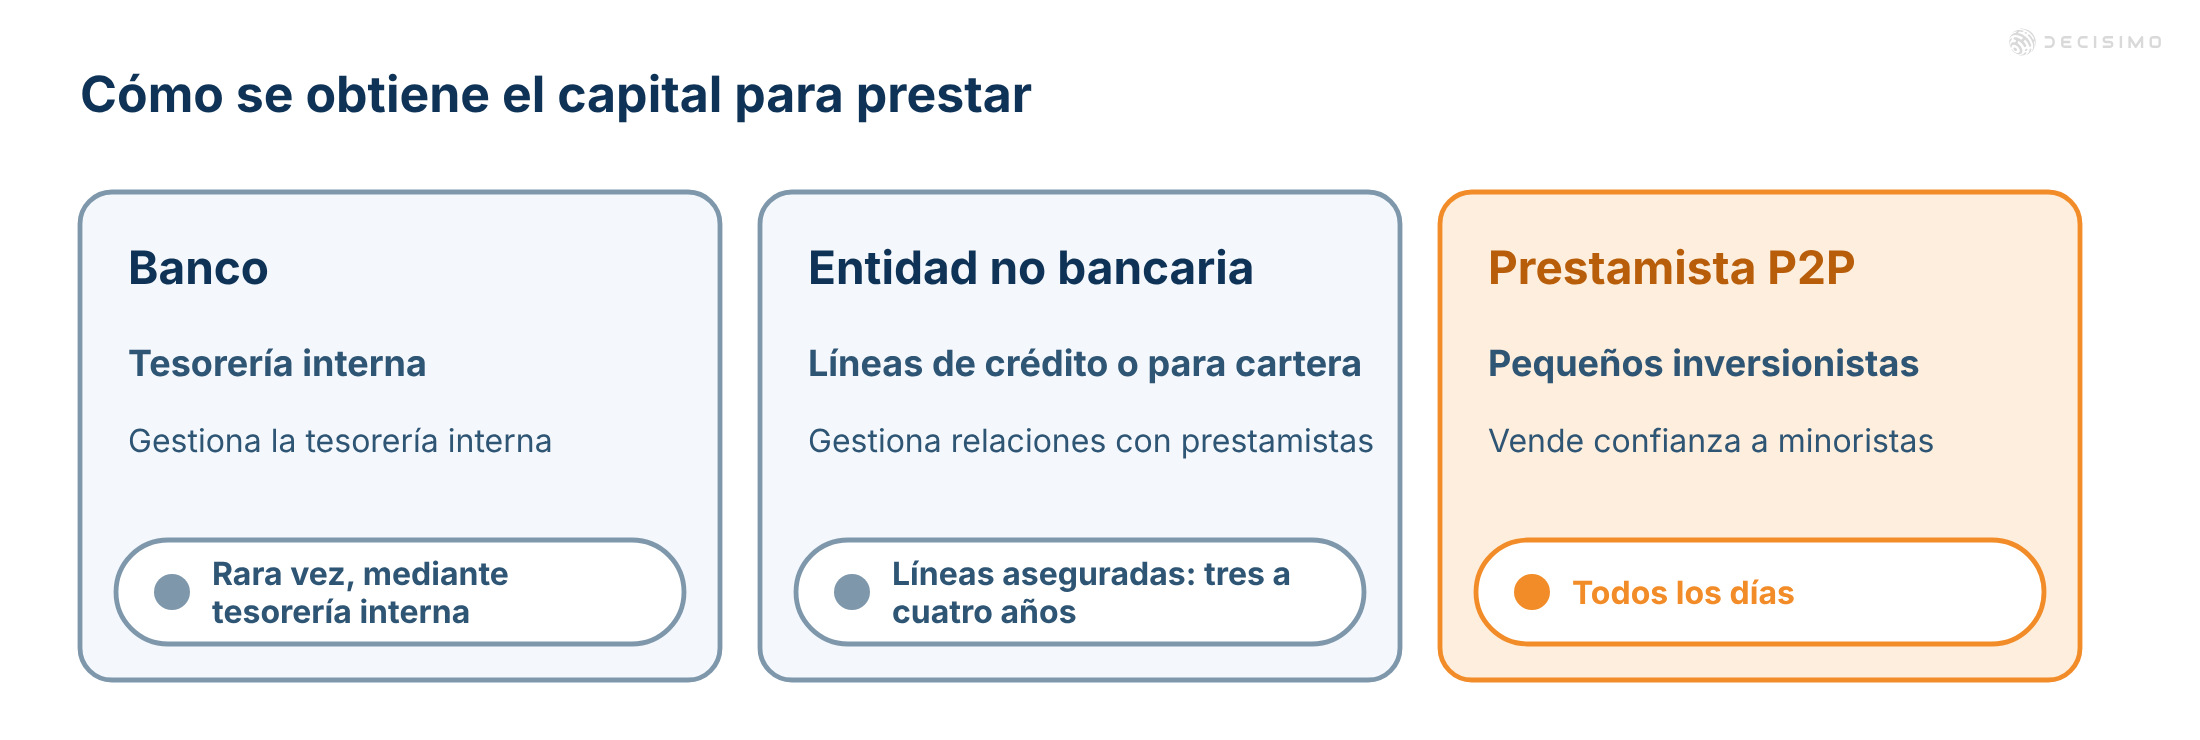
Las entidades que ofrecen préstamos P2P deben atraer al mismo tiempo capital de inversionistas y prestatarios adecuados. El mayor costo de financiamiento, la confianza de los inversionistas y el desempeño crediticio determinan qué nichos y procesos de riesgo pueden sostener un modelo duradero.
Lectura: 8 min

El almacén de datos en préstamos ayuda a decidir si rehacer un scorecard

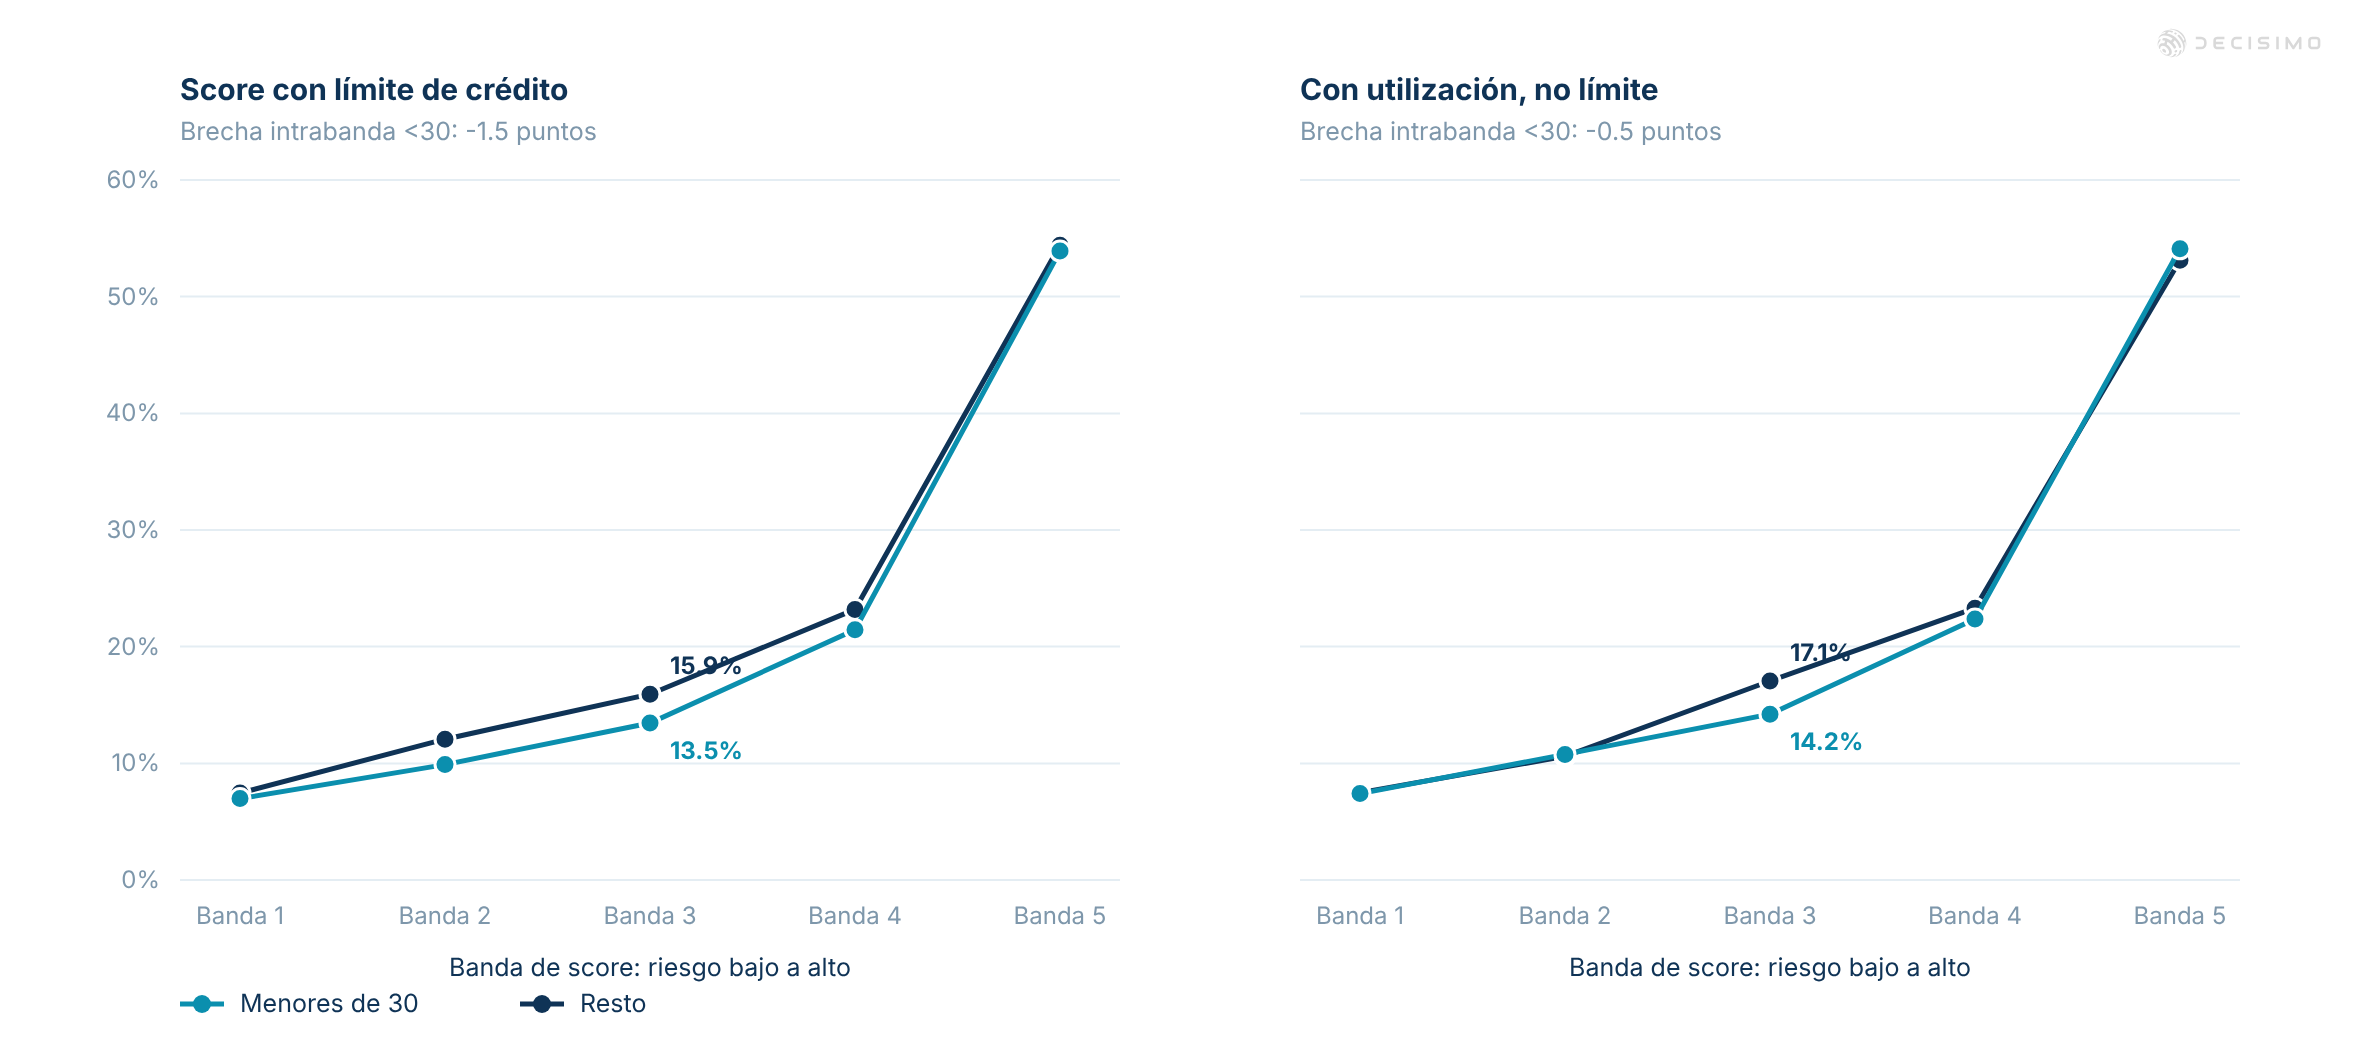
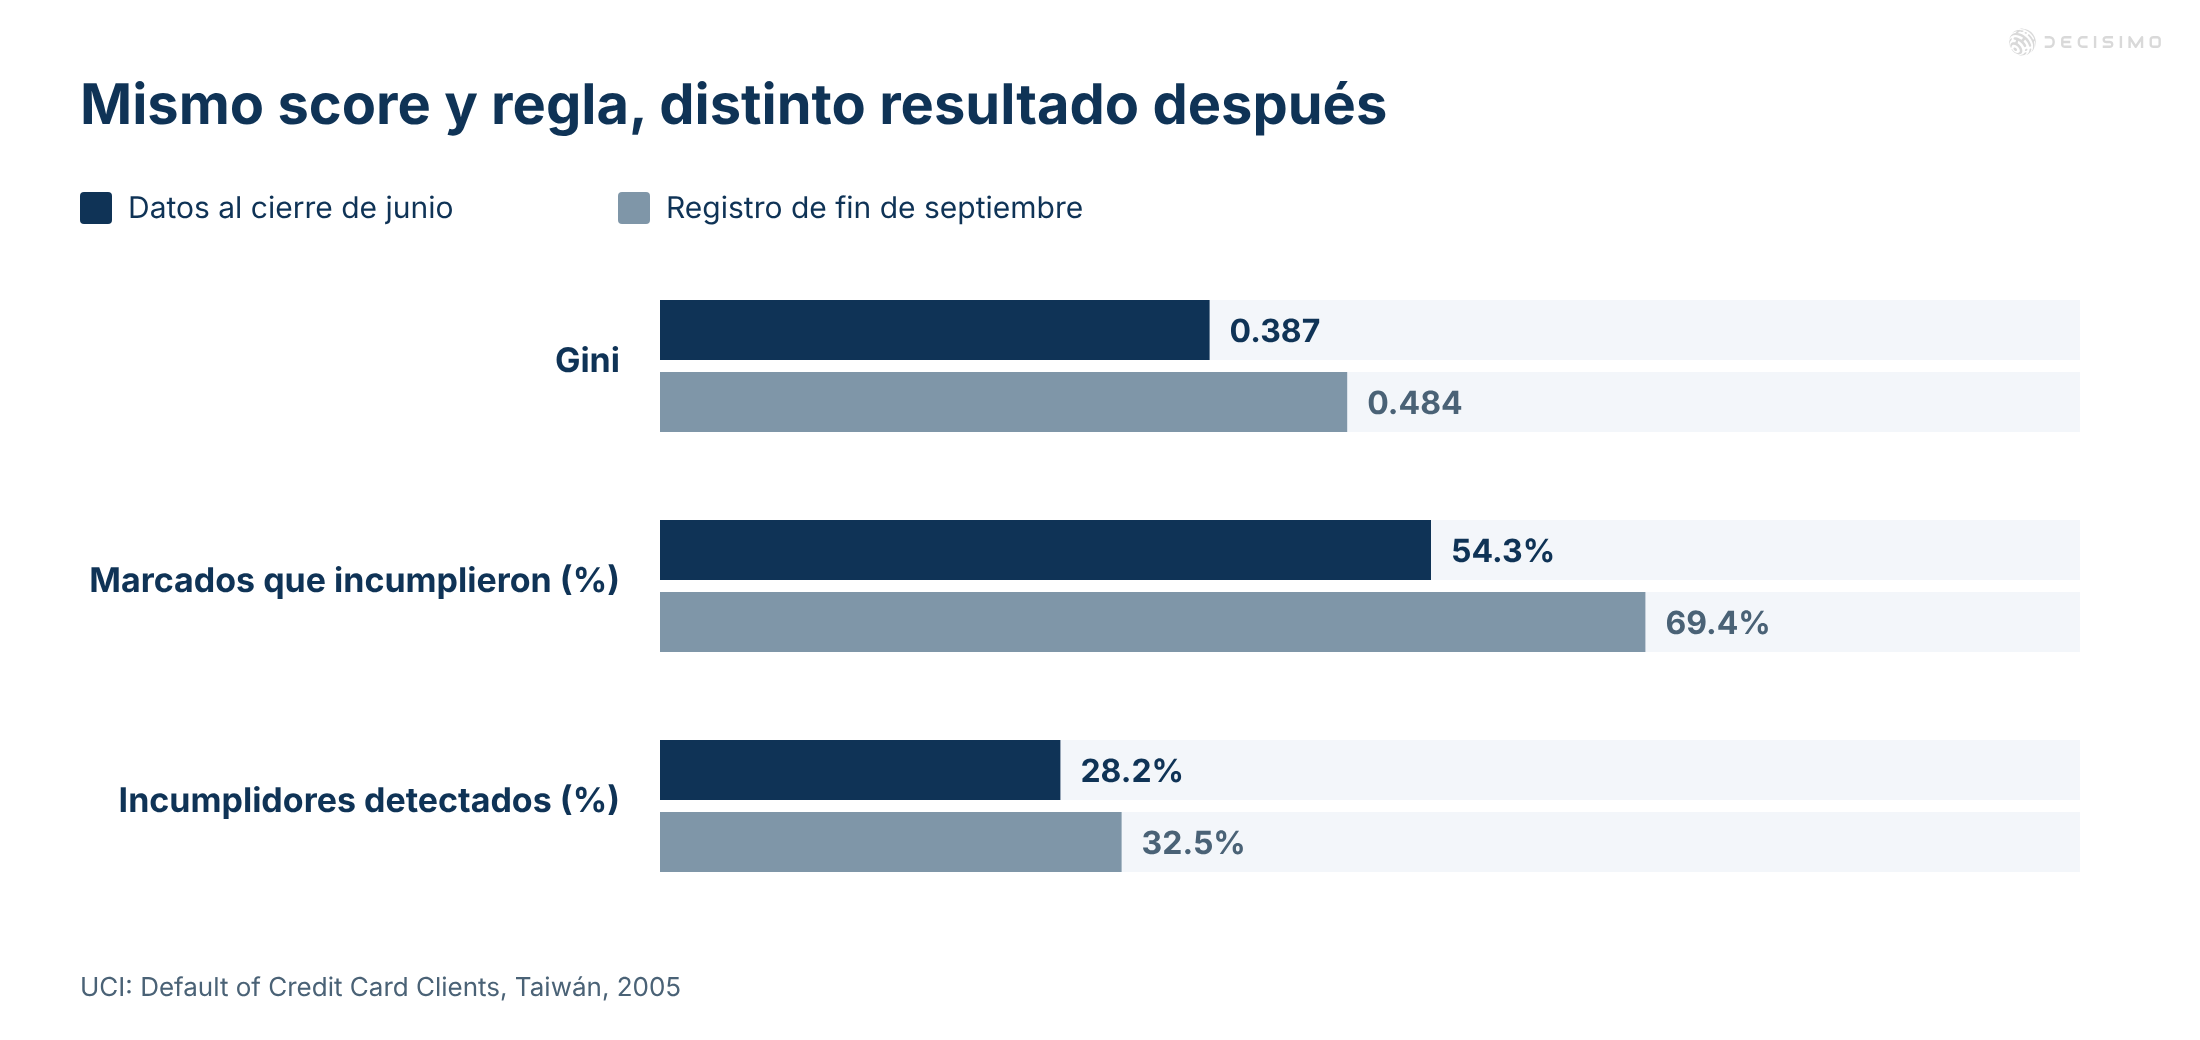
Una caída del Gini de la cartera no demuestra por sí sola que el scorecard haya perdido capacidad predictiva. Si el análisis relaciona los resultados con los registros actuales, puede incluir información que no estaba disponible al tomar la decisión. También puede cambiar el resultado agregado si cambia la composición de los segmentos.

Lectura: 9 min

¿Cuántos incumplimientos necesita un modelo de crédito?

300 incumplimientos no son un criterio universal para validar un scorecard. La respuesta depende del Gini esperado, de los parámetros que se probarán y de la precisión necesaria para estimar la tasa de incumplimiento que se usa para fijar precios y calcular provisiones.

Lectura: 7 min

Por qué los atributos del producto hacen que su scorecard parezca sólido y no deberían incluirse

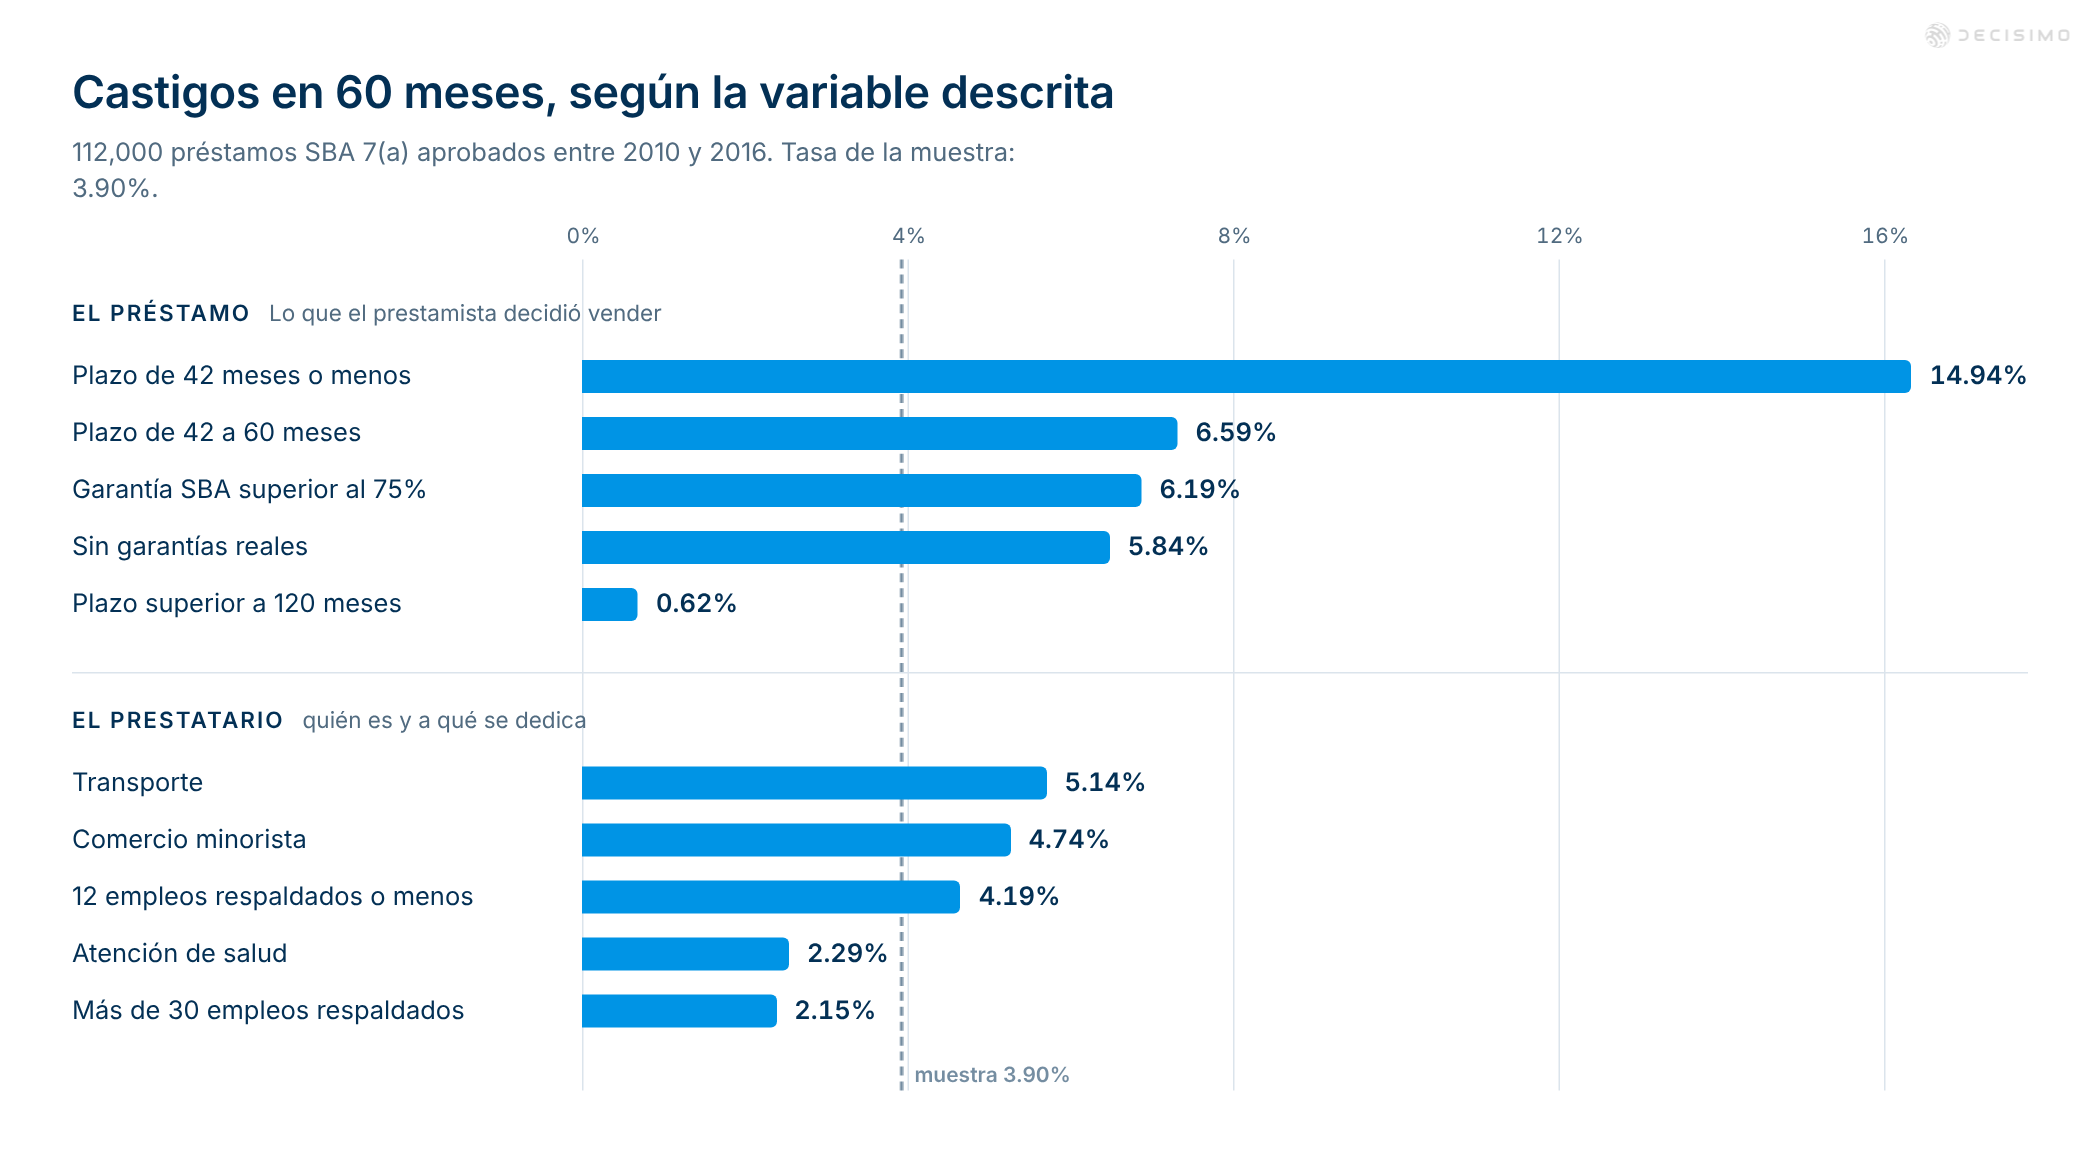
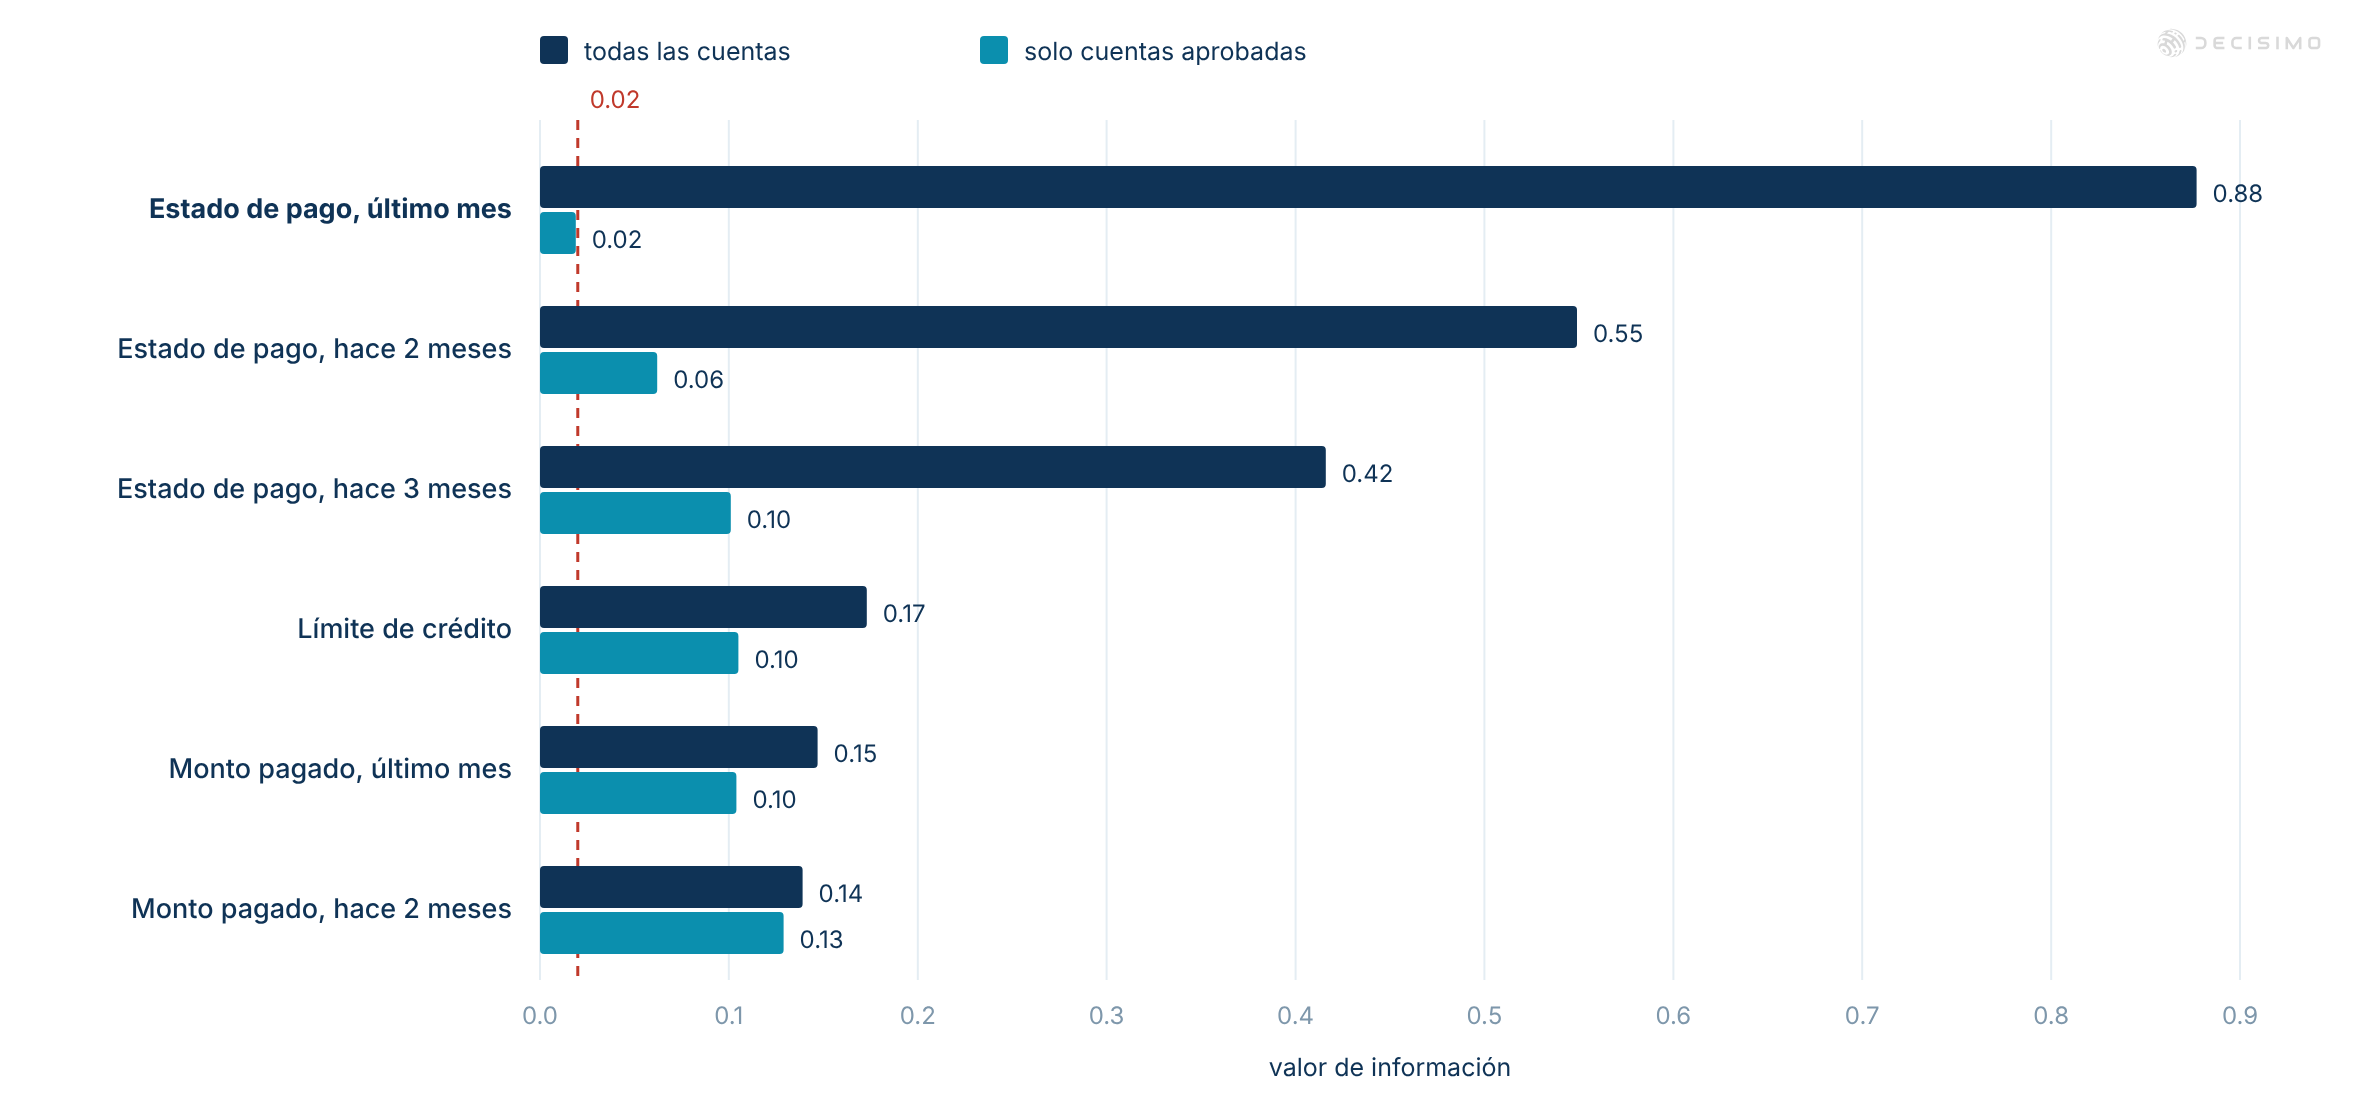
Un análisis público de préstamos de la SBA encontró que los atributos del producto pueden dominar un scorecard porque los define el prestamista, mientras que los atributos del prestatario separan menos los resultados. Revise las cinco variables principales y pregúntese quién define cada una. Luego, traslade las decisiones que fija el prestamista a un punto de corte visible.

Lectura: 8 min

Áreas de analítica de datos en el negocio de préstamos

Las decisiones de crédito requieren más que consultar el historial crediticio. En este artículo se describen las áreas de analítica de datos que los equipos de préstamos deben cubrir, desde marketing y ventas hasta riesgos, fraude, gestión de cartera y mejora de procesos, y se explica cómo cada área contribuye a una mejor lógica de decisión.

Lectura: 8 min

Centro de préstamos al consumo | Decisimo

Los préstamos al consumo dependen de decisiones. Este centro reúne las principales áreas de decisión del sector, desde la prevención del fraude y la evaluación crediticia hasta la gestión de límites de crédito, la cartera, el análisis de datos y la recuperación de cartera. También explica cómo automatizar cada proceso con un motor de decisiones.

Lectura: 2 min

Riesgos que comparar al elegir un proveedor de BNPL

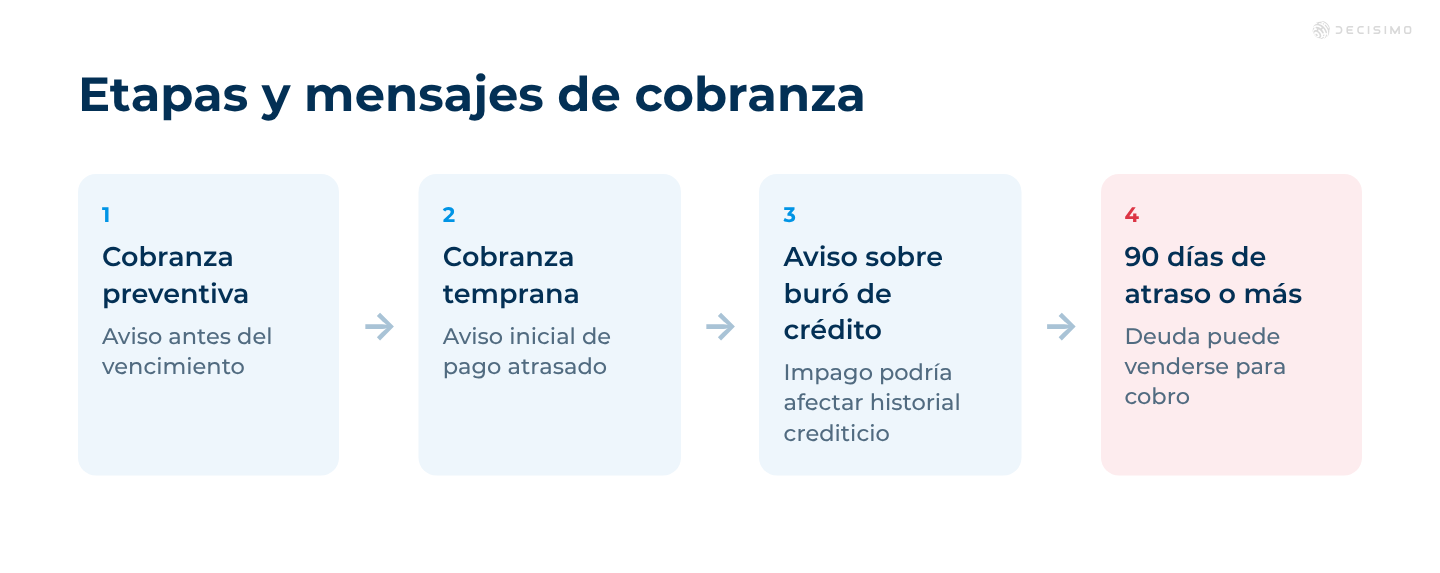
Al elegir un proveedor de BNPL, la tasa de aprobación es solo una de las cuestiones que debe evaluar. También conviene pedir claridad sobre las etapas de cobranza, el intercambio de datos para prevenir el fraude, el consentimiento de los clientes, los informes a los burós de crédito y la venta de deudas.

Lectura: 6 min

Equipos necesarios para lanzar un servicio BNPL

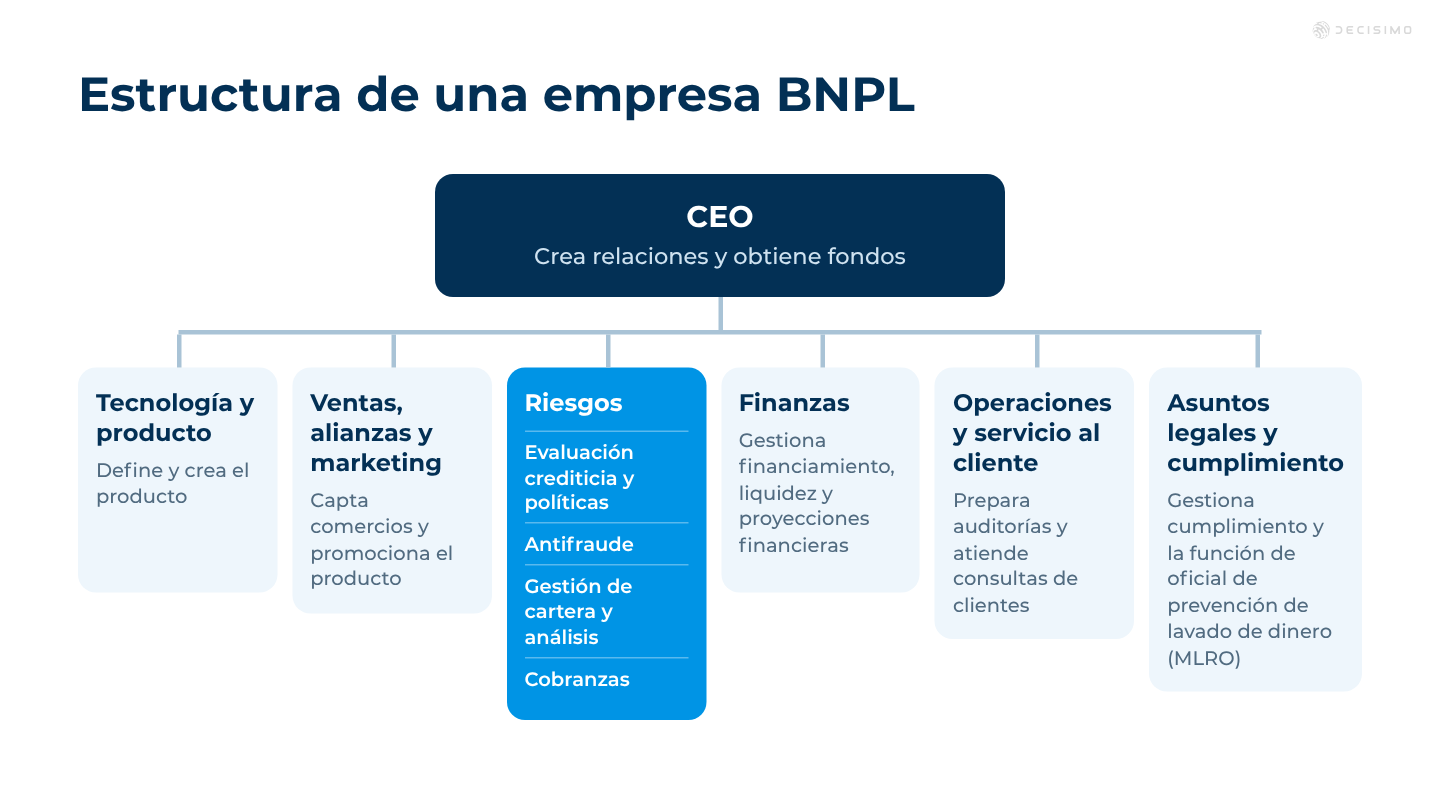
Un lanzamiento de compra ahora y paga después (BNPL) requiere coordinar marketing, producto, riesgos, antifraude y finanzas. Desde el inicio son importantes las alertas tempranas, las relaciones con comercios y los proveedores externos de datos.

Lectura: 9 min

Cómo definir criterios de elegibilidad para préstamos

Las reglas de elegibilidad son la primera capa de cualquier flujo de decisiones de crédito, ya sea que ofrezca préstamos de consumo o compre ahora y pague después (BNPL). Este artículo explica cómo establecer una base clara, desde controles regulatorios como la edad y el ratio de endeudamiento (deuda sobre ingresos) hasta criterios propios del negocio, como el historial laboral, el puntaje crediticio y los antecedentes de préstamos con su entidad. También muestra por qué conviene definir estas reglas teniendo en cuenta el monitoreo posterior del fraude.

Lectura: 3 min