Recursos

Financiamiento

Evaluación crediticia, scorecards, políticas de crédito y decisiones de BNPL

Cómo monitorizar scorecards sin perder las señales que importan

Un scorecard puede verse saludable en un dashboard y aun así desviarse de formas que cambian las decisiones. La clave es monitorizar más de una métrica: cambios, estabilidad de atributos, estabilidad de bins, poder predictivo, orden de ranking y el comportamiento alrededor de los cutoffs.
Lectura: 7 min

Mystery Shopping en préstamos: Cómo probar canales de venta de terceros

El mystery shopping es una de las pocas maneras de ver cómo se venden realmente los préstamos fuera de tu oficina. Muestra si los partners explican correctamente las condiciones, cumplen las normas de financiación al consumidor y presentan tu marca y producto como se pretende.Eso importa en BNPL, leasing de coches y cualquier modelo que utilice agentes de terceros. El riesgo no es solo una baja conversión. Es exposición regulatoria, comportamiento de venta inconsistente e incentivos para “forzar” la aprobación que alteran el recorrido del cliente.

Lectura: 7 min

Cómo empezar un negocio de préstamos al consumo o BNPL

Empezar un negocio de préstamos al consumo o BNPL no consiste en lanzar un producto de préstamo y esperar que aparezca la demanda. Se trata de construir una operación de licencias, financiación, decisión, servicing y collections que pueda escalar sin perder el control del riesgo. Esta guía desglosa los modelos de negocio principales, el flujo operativo, la pila tecnológica y la lógica de decisión que necesitas para operarlo.

Lectura: 12 min

Gestión de cartera en lending: qué importa más

La gestión de cartera en una empresa de lending no consiste solo en supervisar los atrasos. Es la capa operativa que conecta la política de crédito, cobranzas, la planificación de capital y las decisiones de funding. El objetivo es simple: entender cómo se comporta la cartera, dónde está cambiando y qué acción requieren los datos.

Lectura: 8 min

Tender puentes entre modelos de scoring manuales y automatizados

Los modelos de scoring manuales utilizaban scorecards estadísticos, pero ralentizaban la toma de decisiones con tareas de datos que consumían mucho tiempo. Este artículo explica cómo el scoring automatizado basado en machine learning acelera las evaluaciones y mejora la precisión, y por qué el análisis causal y los efectos de segundo orden importan cuando implementas lógica de decisión y flujos de trabajo de decisión.

Lectura: 3 min

Creación de documentación para un modelo de credit scoring

Una documentación clara separa un modelo de credit scoring útil de uno difícil de defender. Este artículo cubre qué incluir, desde los objetivos de gestión y la selección de la muestra hasta los métodos de muestreo usados en entrenamiento, validación y pruebas out-of-time.

Lectura: 4 min

Estrategia de riesgo crediticio en microcréditos

Los prestamistas de microcréditos se enfrentan a riesgos crediticios específicos que requieren una estrategia operativa y enfocada para reducir la probabilidad de impago y mejorar el reembolso. Este artículo define cuatro grupos de riesgo principales (negocio, país, sector y prestatario) y propone controles prácticos: análisis crediticio estructurado, garantías personales y colateral, límites de LTV y plazo, precios basados en riesgo, revisiones de cartera, provisiones, cobranzas y uso selectivo de datos alternativos. También muestra cómo codificar estas políticas como lógica de decisión auditable.

Lectura: 3 min

Cómo configurar el proceso de aprobación de crédito

Este artículo explica cómo configurar un proceso de aprobación de crédito de 8 pasos, desde la solicitud hasta el desembolso, y cómo cada etapa debe respaldar una lógica de decisión automatizada y auditable. Cubre verificación, consultas de crédito, underwriting, resultados de aprobación, documentación y desembolso, y señala que los pasos varían según la finalidad del préstamo.

Lectura: 5 min

Métricas para monitorear en préstamos y evaluación crediticia

Las métricas de velocidad y conversión determinan el rendimiento de un prestamista en la evaluación. Si no haces seguimiento de las adecuadas, puedes pasar por alto fricciones en el flujo de solicitud, retrasar el desembolso y perder buenos clientes antes de que tomen una decisión. Este artículo explica cuatro métricas clave de evaluación, en qué se diferencian y por qué mejorarlas da a los prestamistas una ventaja competitiva real.

Lectura: 10 min

Pricing basado en riesgo: por qué y cómo calcular la tasa

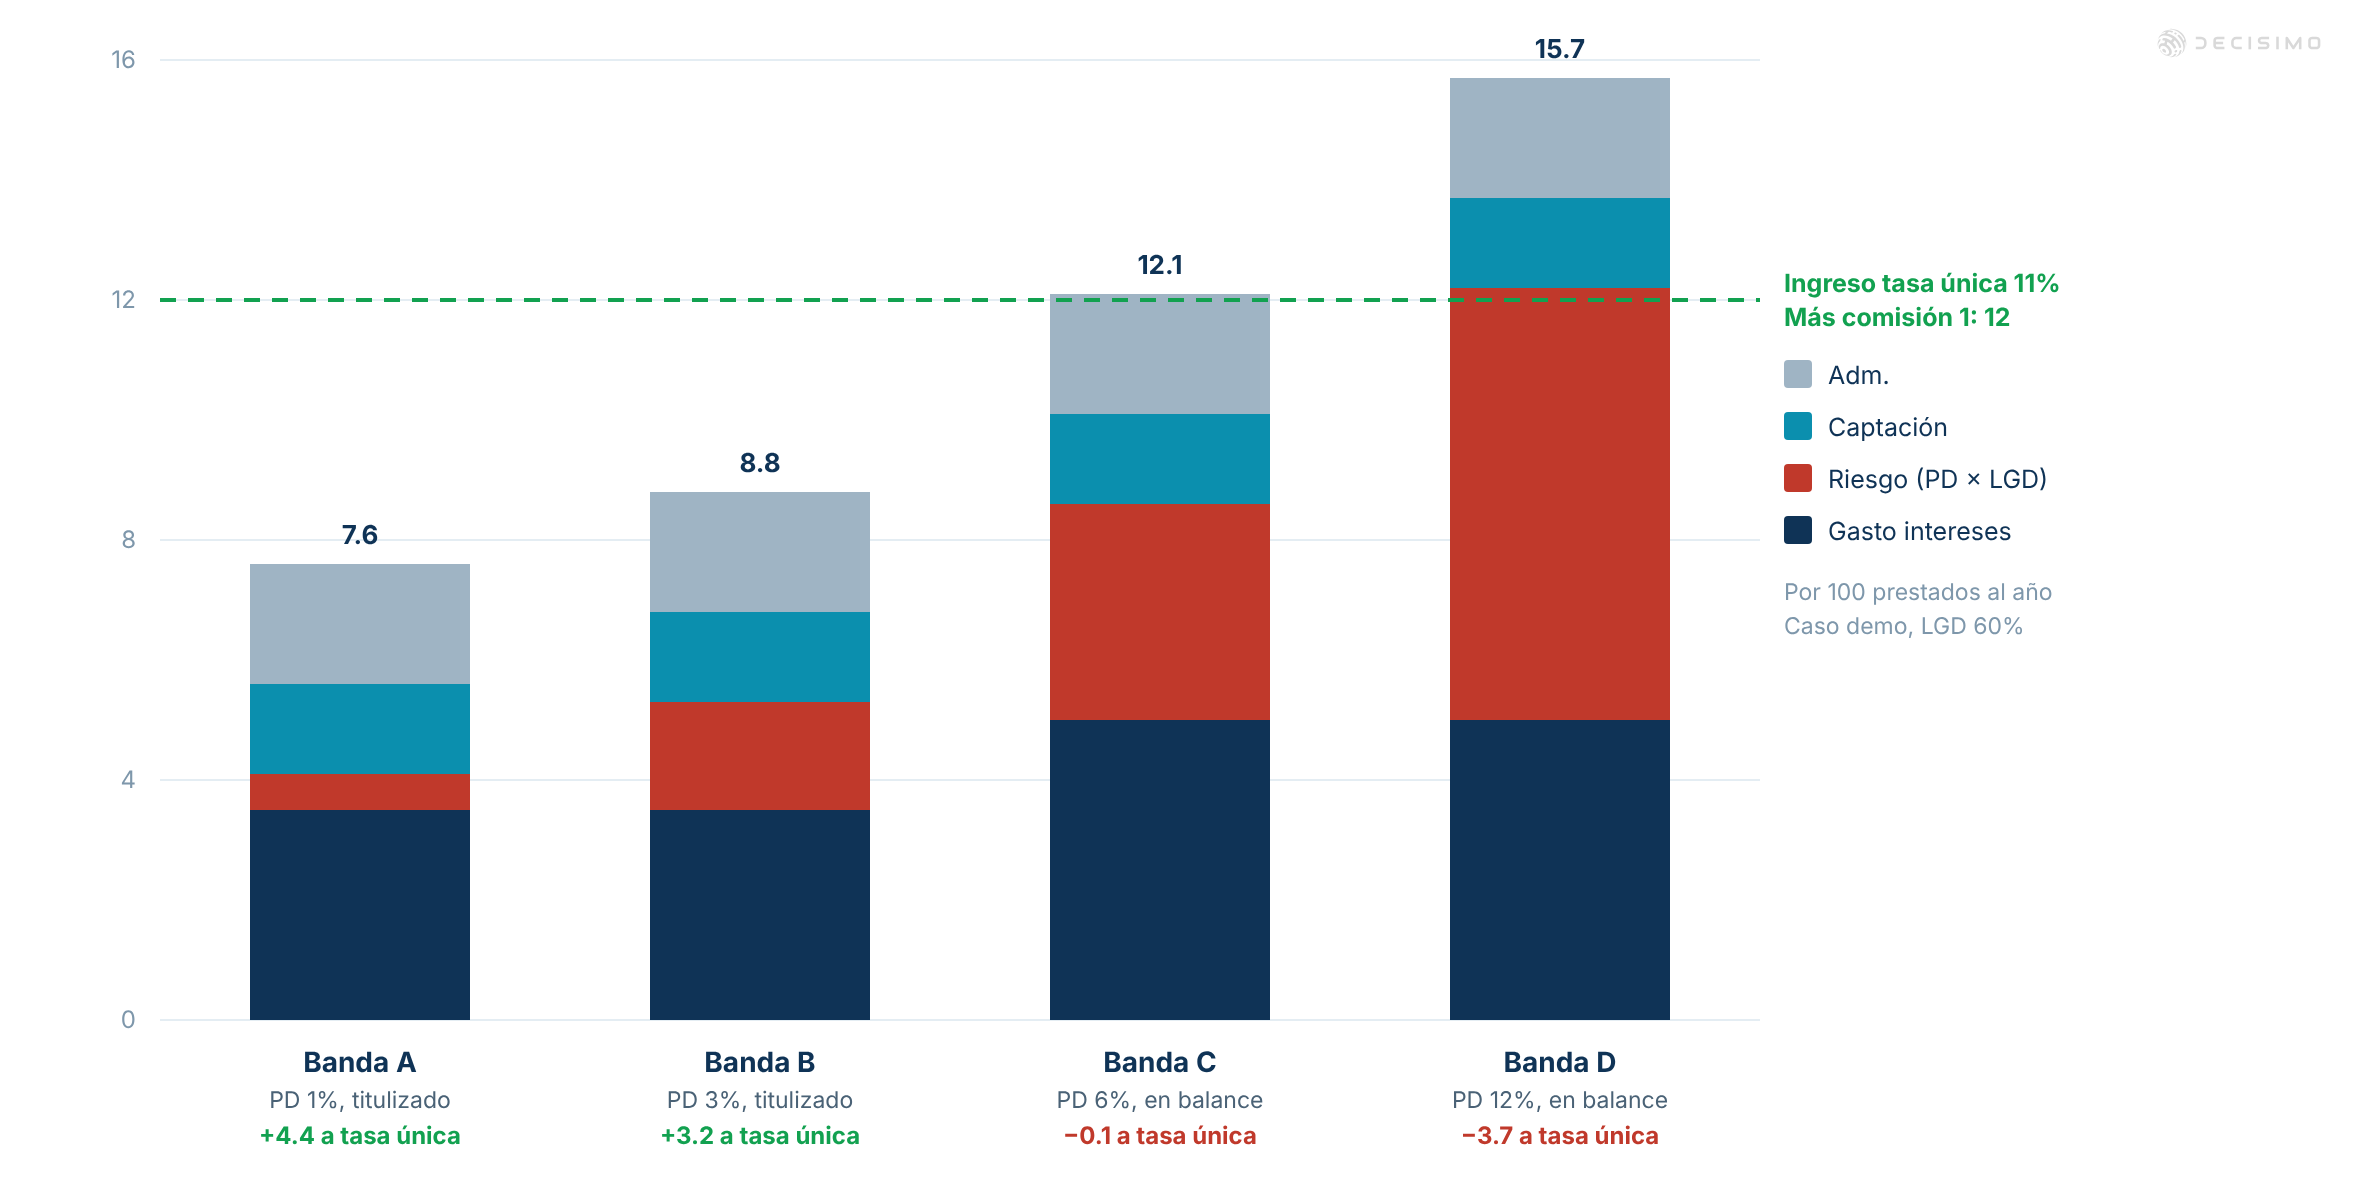
Una tasa única puede hacer que sus mejores solicitantes elijan a un competidor que aplica pricing basado en riesgo, y usted se queda con los clientes a quienes ese competidor cobra más o rechaza. Fije la tasa de cada cliente según los costos de fondeo, riesgo, adquisición y otros costos que genera para su cartera de préstamos.

Lectura: 6 min

Un mapa práctico del riesgo de crédito: qué afecta realmente el rendimiento de los préstamos

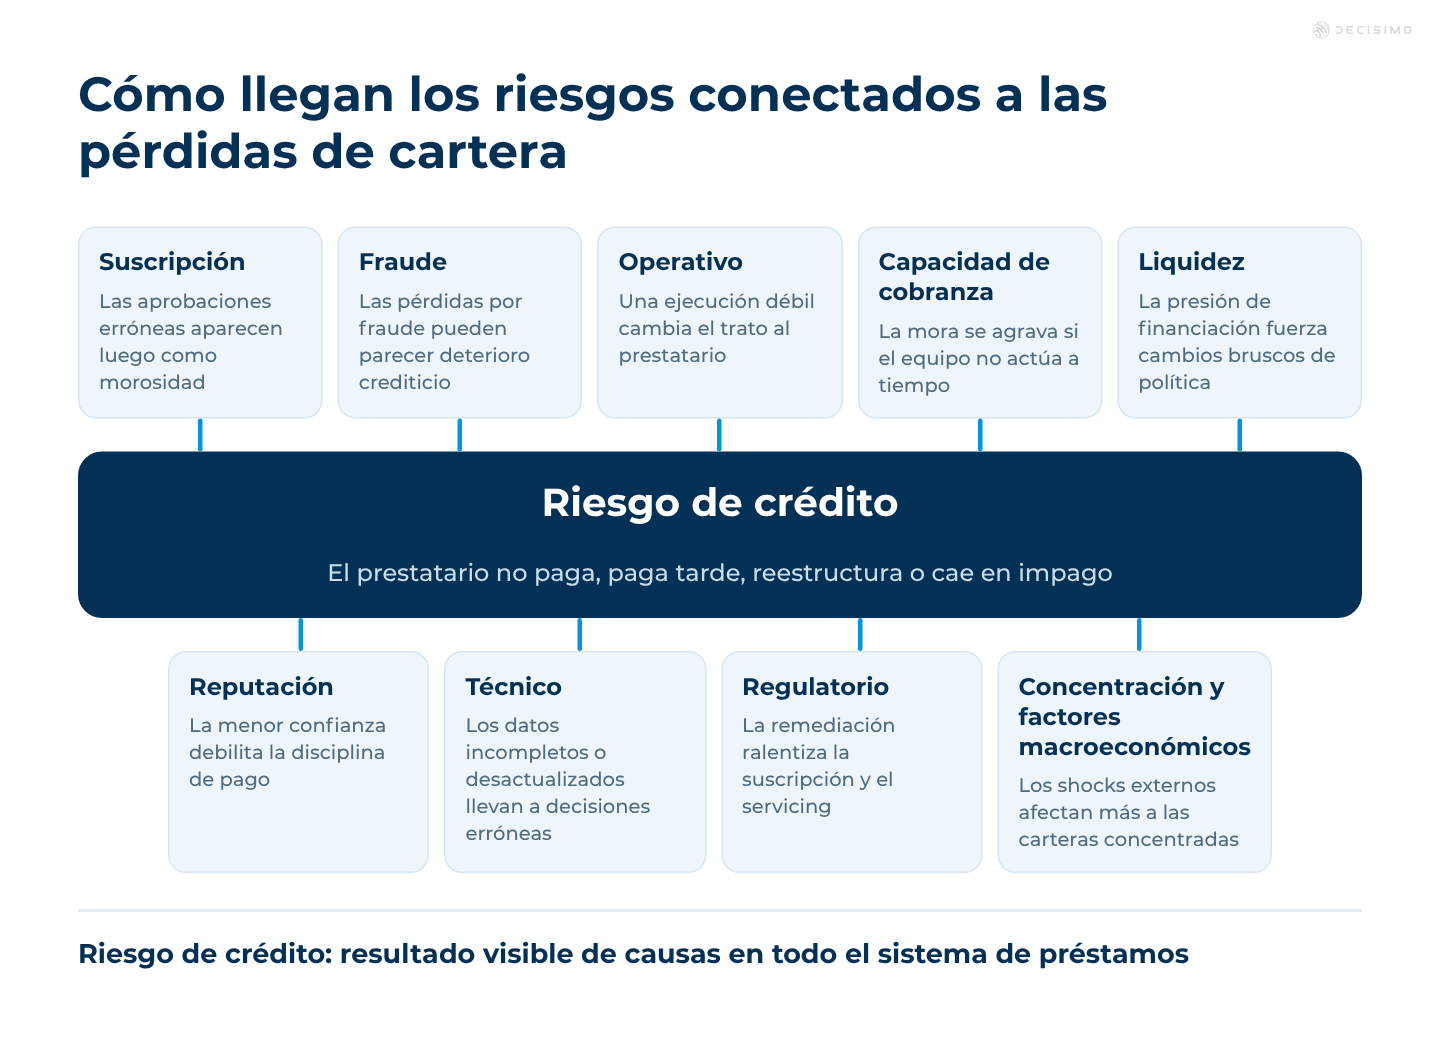
El riesgo de crédito no es solo la probabilidad de que un prestatario deje de pagar. En la práctica, el rendimiento del préstamo depende de un sistema más amplio de riesgos que moldean la calidad de la originación, las cobranzas, la estabilidad de la financiación, el cumplimiento y las operaciones diarias. Este artículo mapea las principales categorías de riesgo alrededor del riesgo de crédito y muestra cómo interactúan en las empresas de préstamos.

Lectura: 14 min