先买后付如何改变消费金融的经济账
消费金融一直基于一个简单思路:贷款投向能够创造价值,或帮助人们维持获取价值渠道的事物。先买后付改变了这一模式。它结合了分期贷款、循环信贷和商户融资的部分特点,也改变了风险状况、成本收益结构和运营模式。
消费金融一直基于一个简单思路:贷款投向能够创造价值,或帮助人们维持获取价值渠道的事物。先买后付改变了这一模式。它结合了分期贷款、循环信贷和商户融资的部分特点,也改变了风险状况、成本收益结构和运营模式。
神秘顾客调查是少数能让您了解办公室之外贷款产品如何销售的方法之一。调查可以检查合作方是否准确说明条款、遵守消费金融规则,以及是否按预期展示品牌和产品。
消费信贷和先买后付(BNPL)的审批策略,纸面上看起来条理清晰,实际却来自损失、欺诈案件、监管压力和催收结果。本文梳理其核心组成:年龄及准入门槛、身份核验与黑名单检查、信用风险和还款能力判断,以及如何将这些环节转化为实际决策逻辑。
本文梳理消费贷款公司的典型组织架构,介绍销售、产品和营销、审批、催收、风控、运营及技术团队各自负责什么,以及这些团队如何在获客、贷后服务和合规管理中运用决策逻辑。
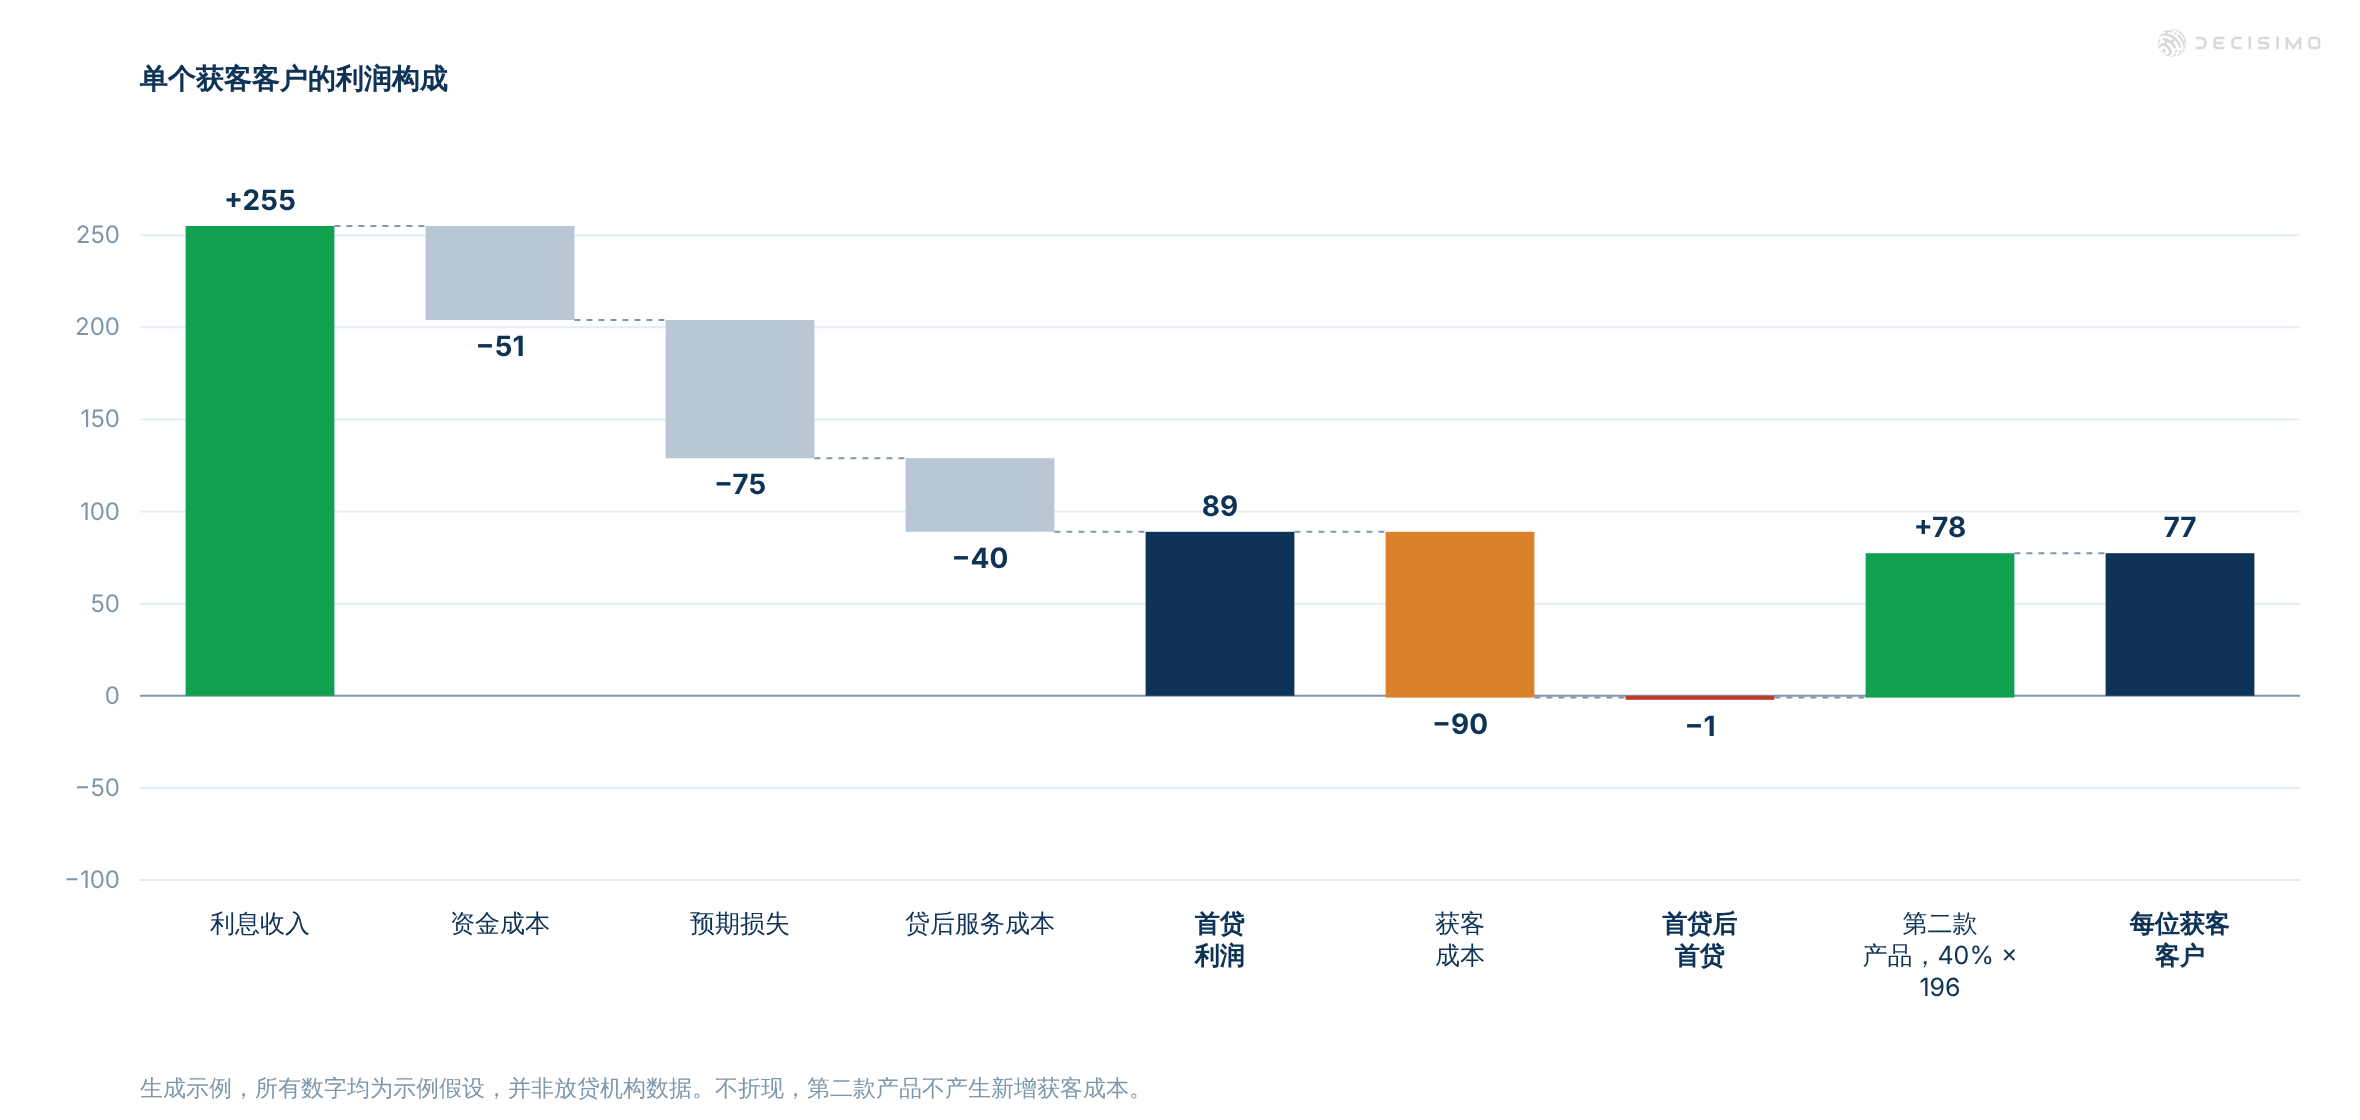
了解如何结合风险指标、客户收益和资金成本进行分析,判断哪些客群和产品值得纳入贷款组合。
审批速度和转化指标会影响放贷机构的业务表现。没有跟踪关键指标,申请流程中的阻碍可能被忽略,放款可能延迟,优质客户也可能在收到决策前流失。本文介绍四项核心审批指标,说明它们的区别,以及改善这些指标为什么能帮助放贷机构取得竞争优势。
在 BNPL 和消费分期业务中,商户处于反欺诈一线。商户数量增加后,风险评估流程也要跟上:能自动处理的环节交给系统,需要人工判断的案件转交审核,商户通过审批后还要持续监测。
发放贷款时,应根据风险偏好为每位客户设定最高风险敞口。债务收入比(DTI)是重要的计算依据。监管机构通常会设定 DTI 上限,并规定计算方法。
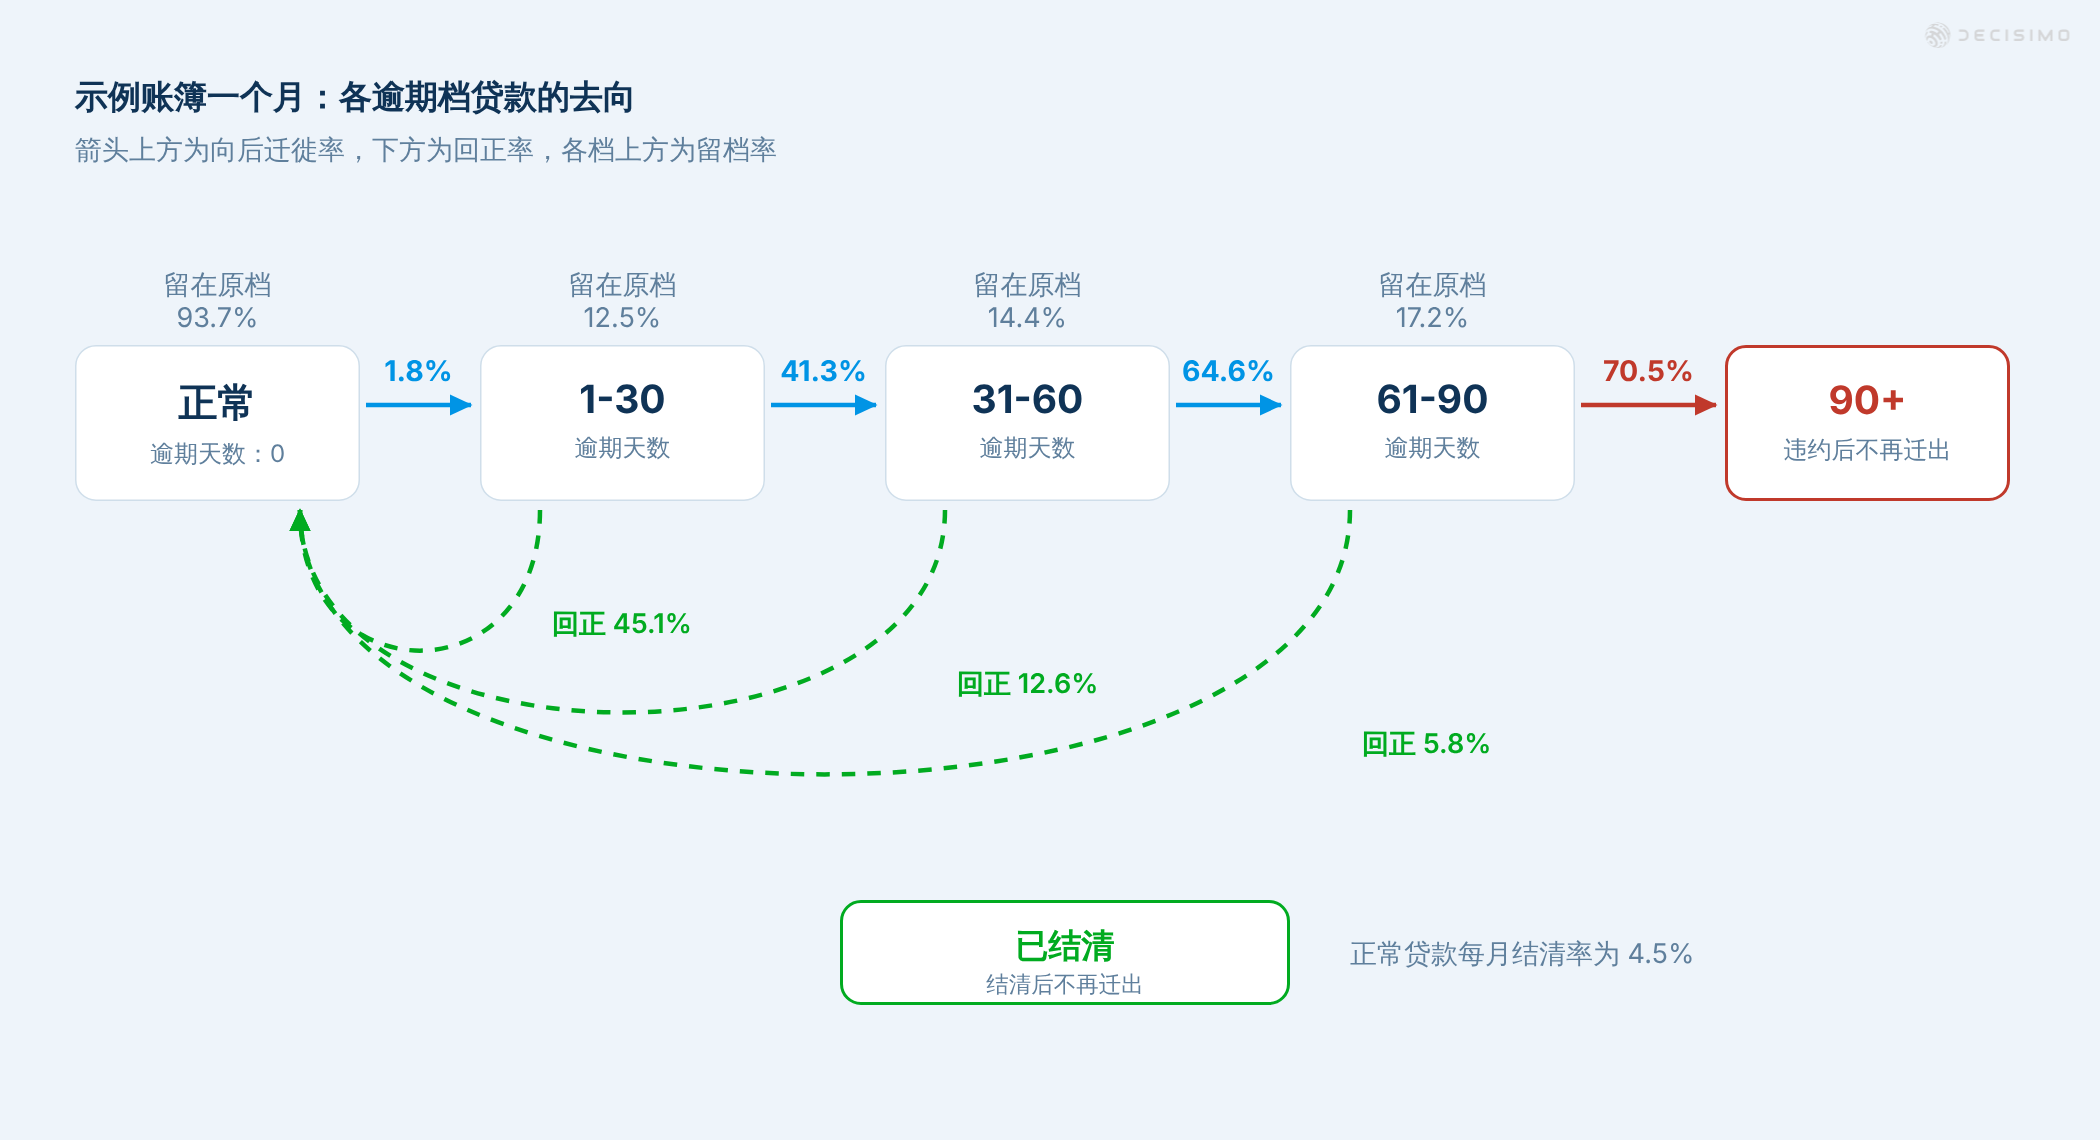
根据每月贷款状态数据建立转移矩阵,用实际结果检验违约概率,再按逾期区间计算贷款损失准备。
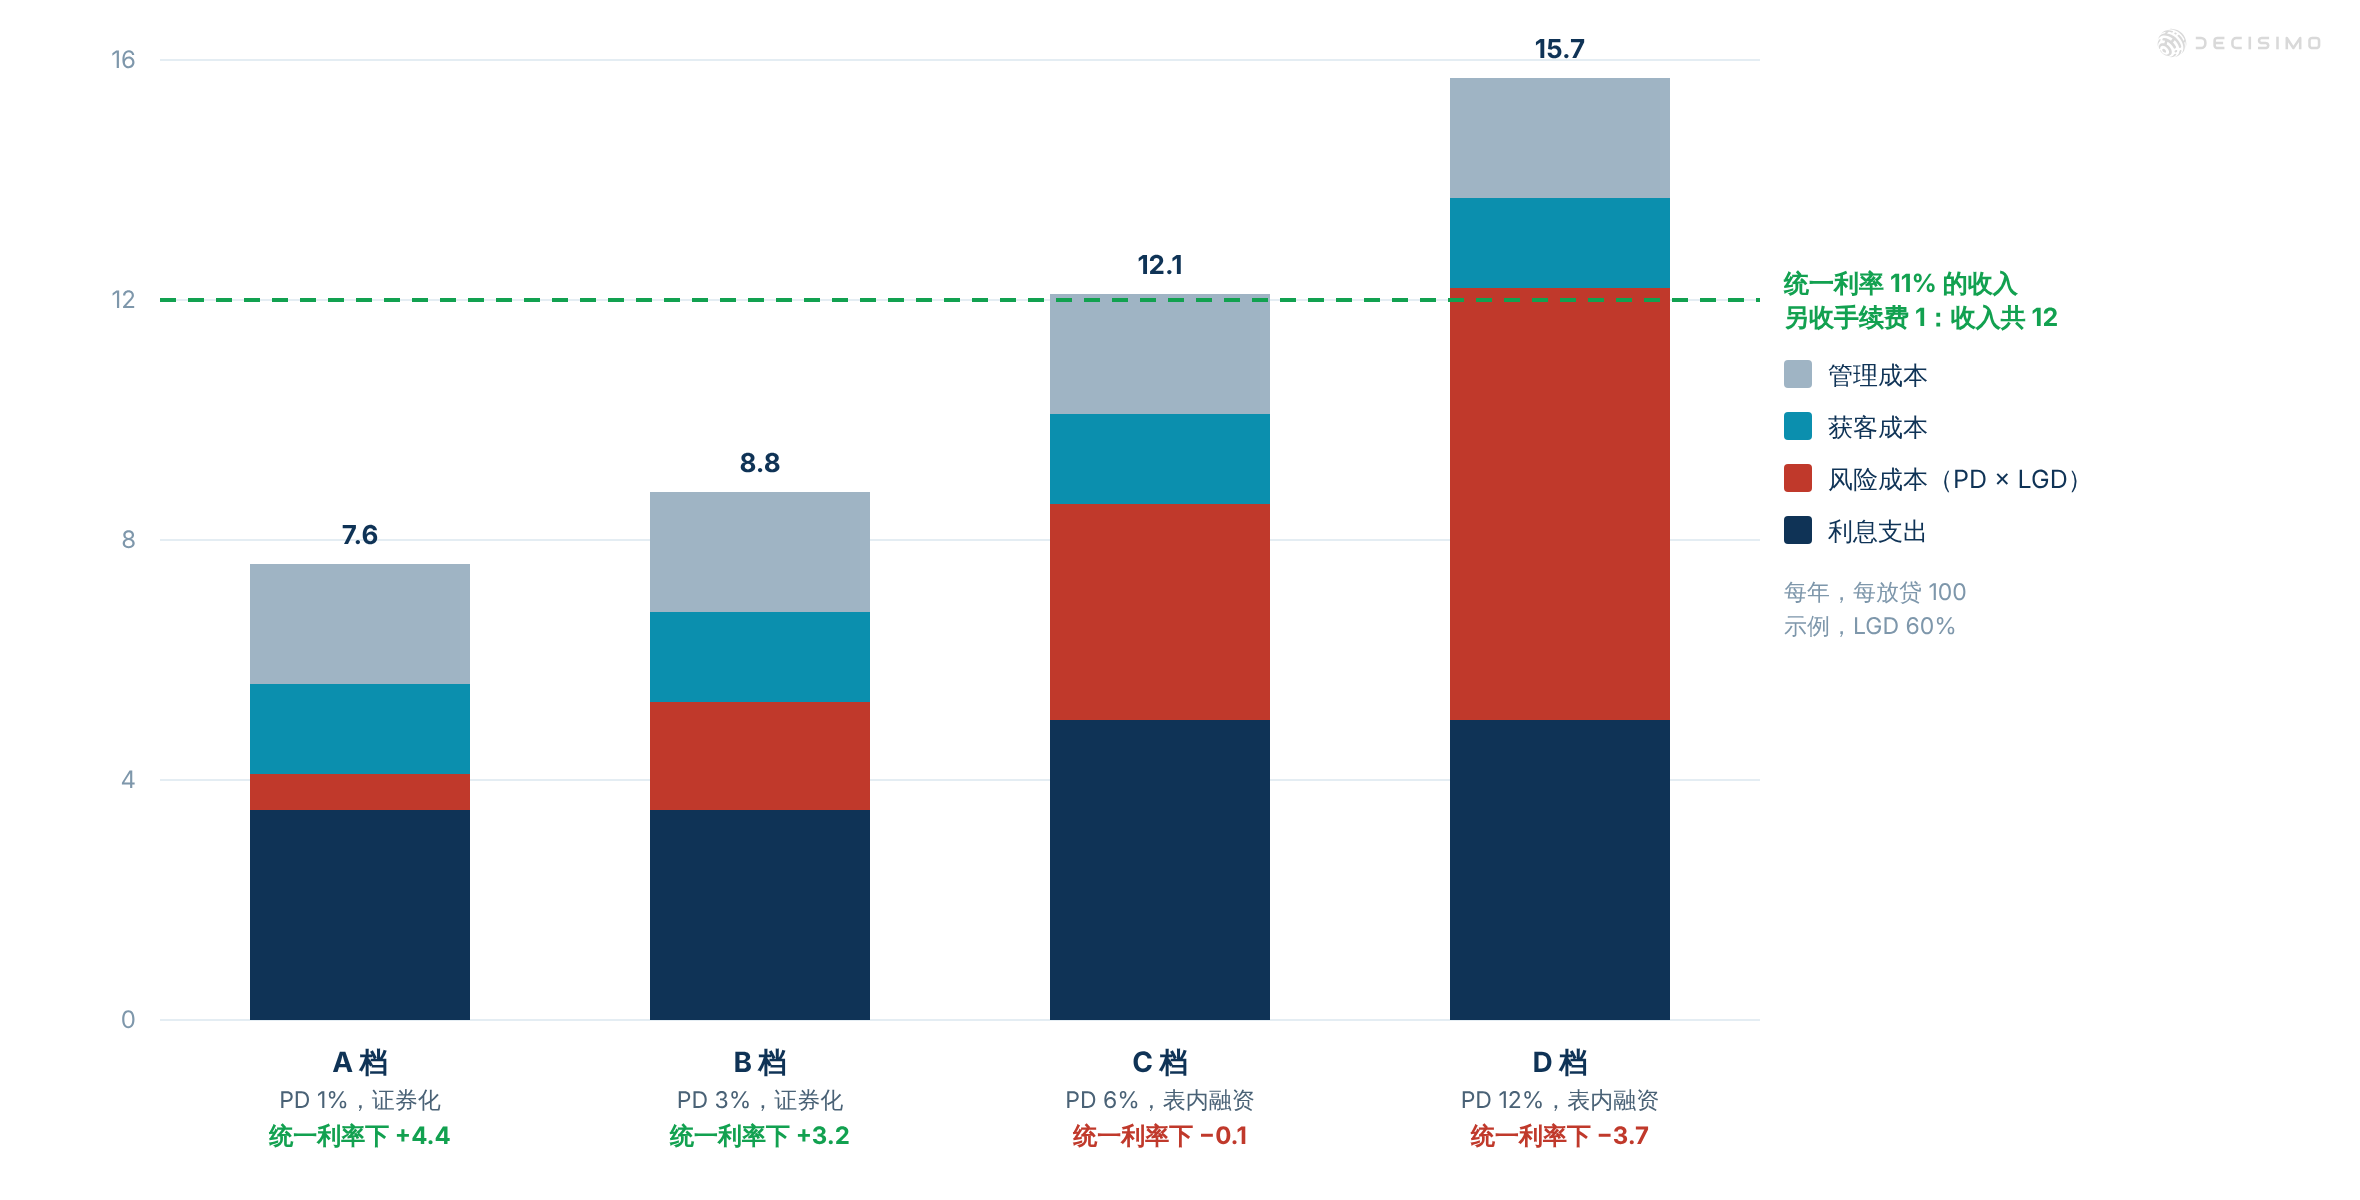
统一利率可能让优质申请人转投按风险定价的竞争对手,留下被对方提高报价或拒绝的客户。应根据每位客户带来的融资、风险、获客及其他成本确定利率。
开展消费信贷或 BNPL 业务,不是推出一款贷款产品,再等客户上门。关键是建立一套涵盖牌照、资金、决策、贷后服务和催收的运营体系,在业务增长时管住风险。本指南介绍主要业务模式、运营流程、技术架构,以及开展业务所需的决策逻辑。
本文介绍如何设置从申请到放款的 8 个授信审批环节,以及如何在各环节中纳入自动化、可供审查的决策逻辑。内容涵盖核验、信用核查、审批、审批结果、文件签署和放款,并说明具体环节会因贷款用途而异。