规范债务催收:催收人员应避免的做法
规范催收需要明确边界、尊重借款人,并按合法流程开展。本文介绍 BNPL 和消费贷款催收中应避免的行为,包括辱骂、向家人施压、威胁和恐吓。
规范催收需要明确边界、尊重借款人,并按合法流程开展。本文介绍 BNPL 和消费贷款催收中应避免的行为,包括辱骂、向家人施压、威胁和恐吓。
逾期前分层催收,帮助放贷机构优先关注需要处理的账户。本文介绍逾期前分层催收的含义、分层的重要性,以及如何运用分层提升回收效果,减少对可能按时还款的借款人进行不必要的联系。
还款承诺是少数能直接关联回收结果的早期催收信号之一。难点不在于客户作出承诺,而在于如何跟进承诺、设计通话流程,并根据数据决定客户未履约后该怎么处理。
催收中,借款人提出异议很常见。回应时应保持一致,说明清楚并做好记录。本文介绍处理借款人疑问的实用方法,涵盖费用争议、还款问题、身份核验和拒绝重复来电等情况,并提供可根据实际沟通调整的话术。
催收通过将逾期应收款转为现金、减少坏账来保障现金流。本文介绍回收率、平均回款天数、催收成本等关键指标,并说明如何衡量、跟踪和提升催收效率。
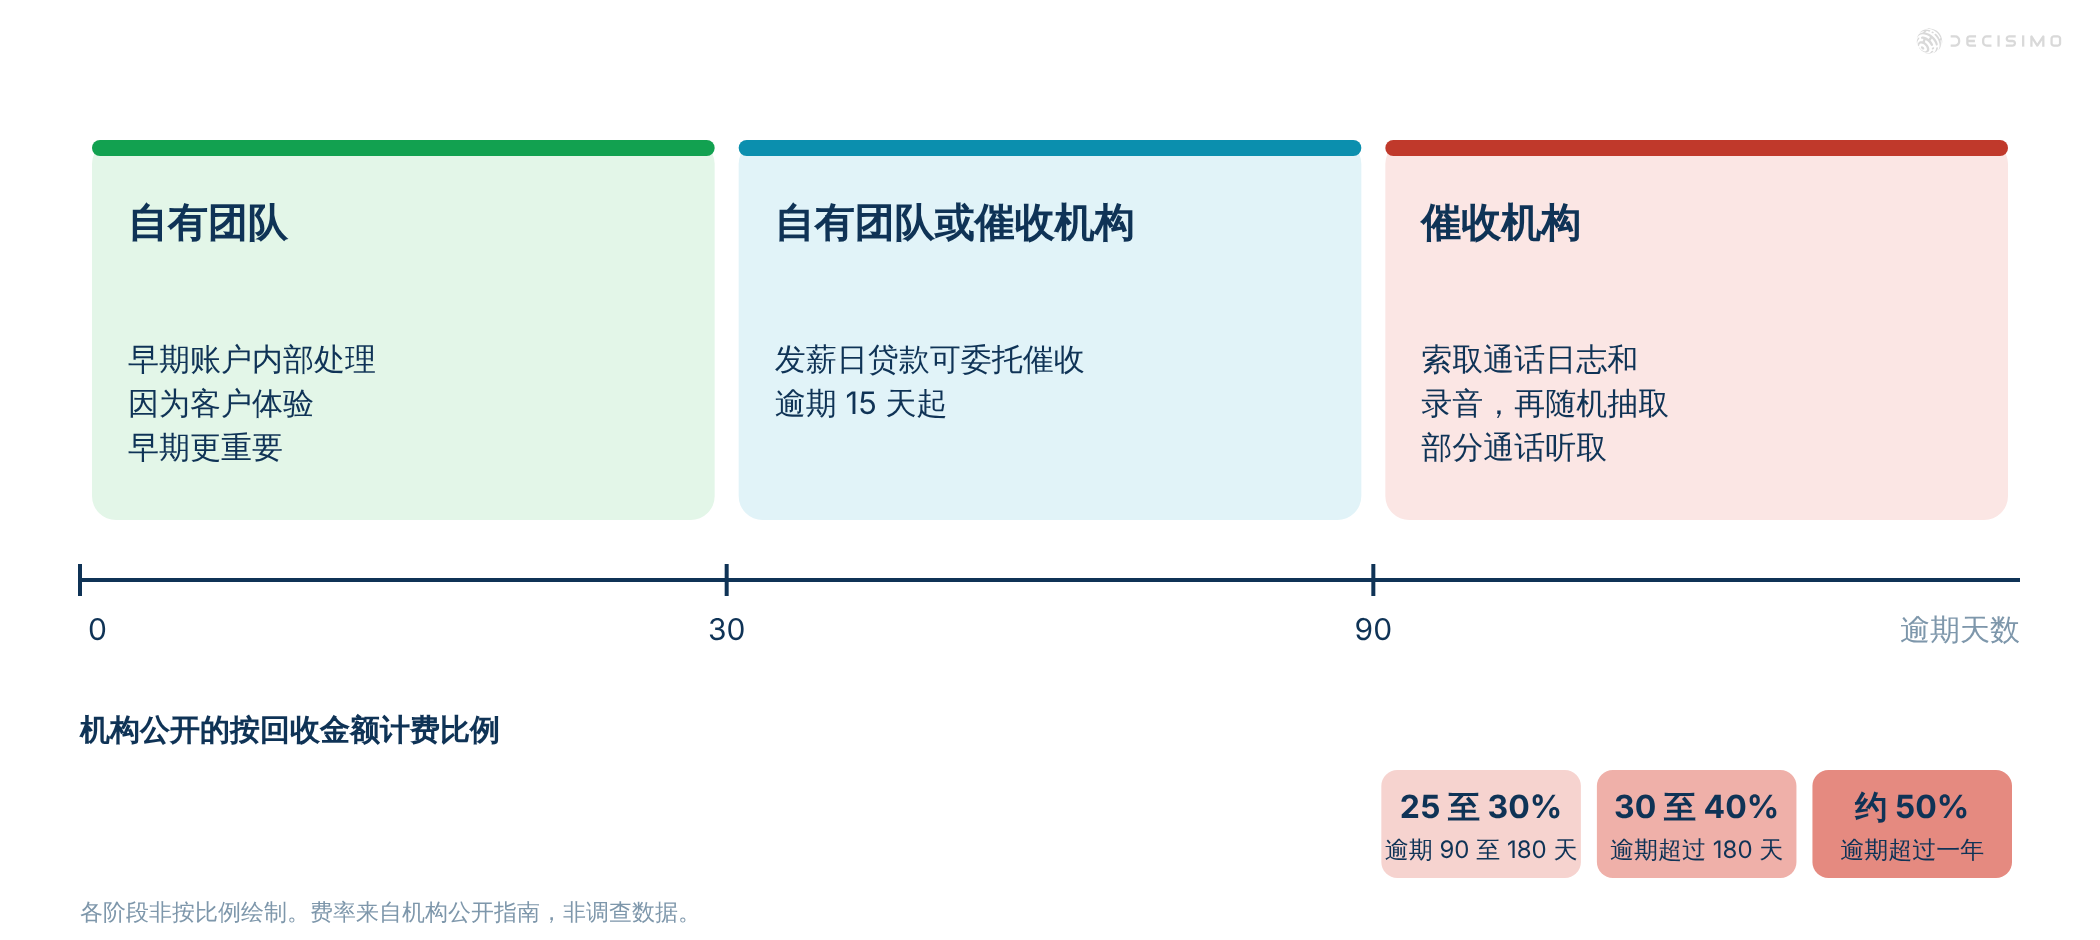
进入新市场、人手不足或处理逾期较久的账户时,催收机构可能派得上用场。决定是否合作,还要看费用、查找失联客户的能力,以及回收表现和通话质量。
估算收购债权组合的催收成本,先要掌握关键数据:历史回收率、回收周期和各渠道的运营成本。本文介绍如何利用这些数据预测未来回收情况、合理评估收购价格,并分析影响催收效果的主要因素。
债权组合转让是消费金融业务中的常见做法,但流程能否顺利推进,取决于法律、合同和资料要求是否清楚。本文介绍债权转让的结构、需要关注的合规检查,以及通常如何评估组合定价。
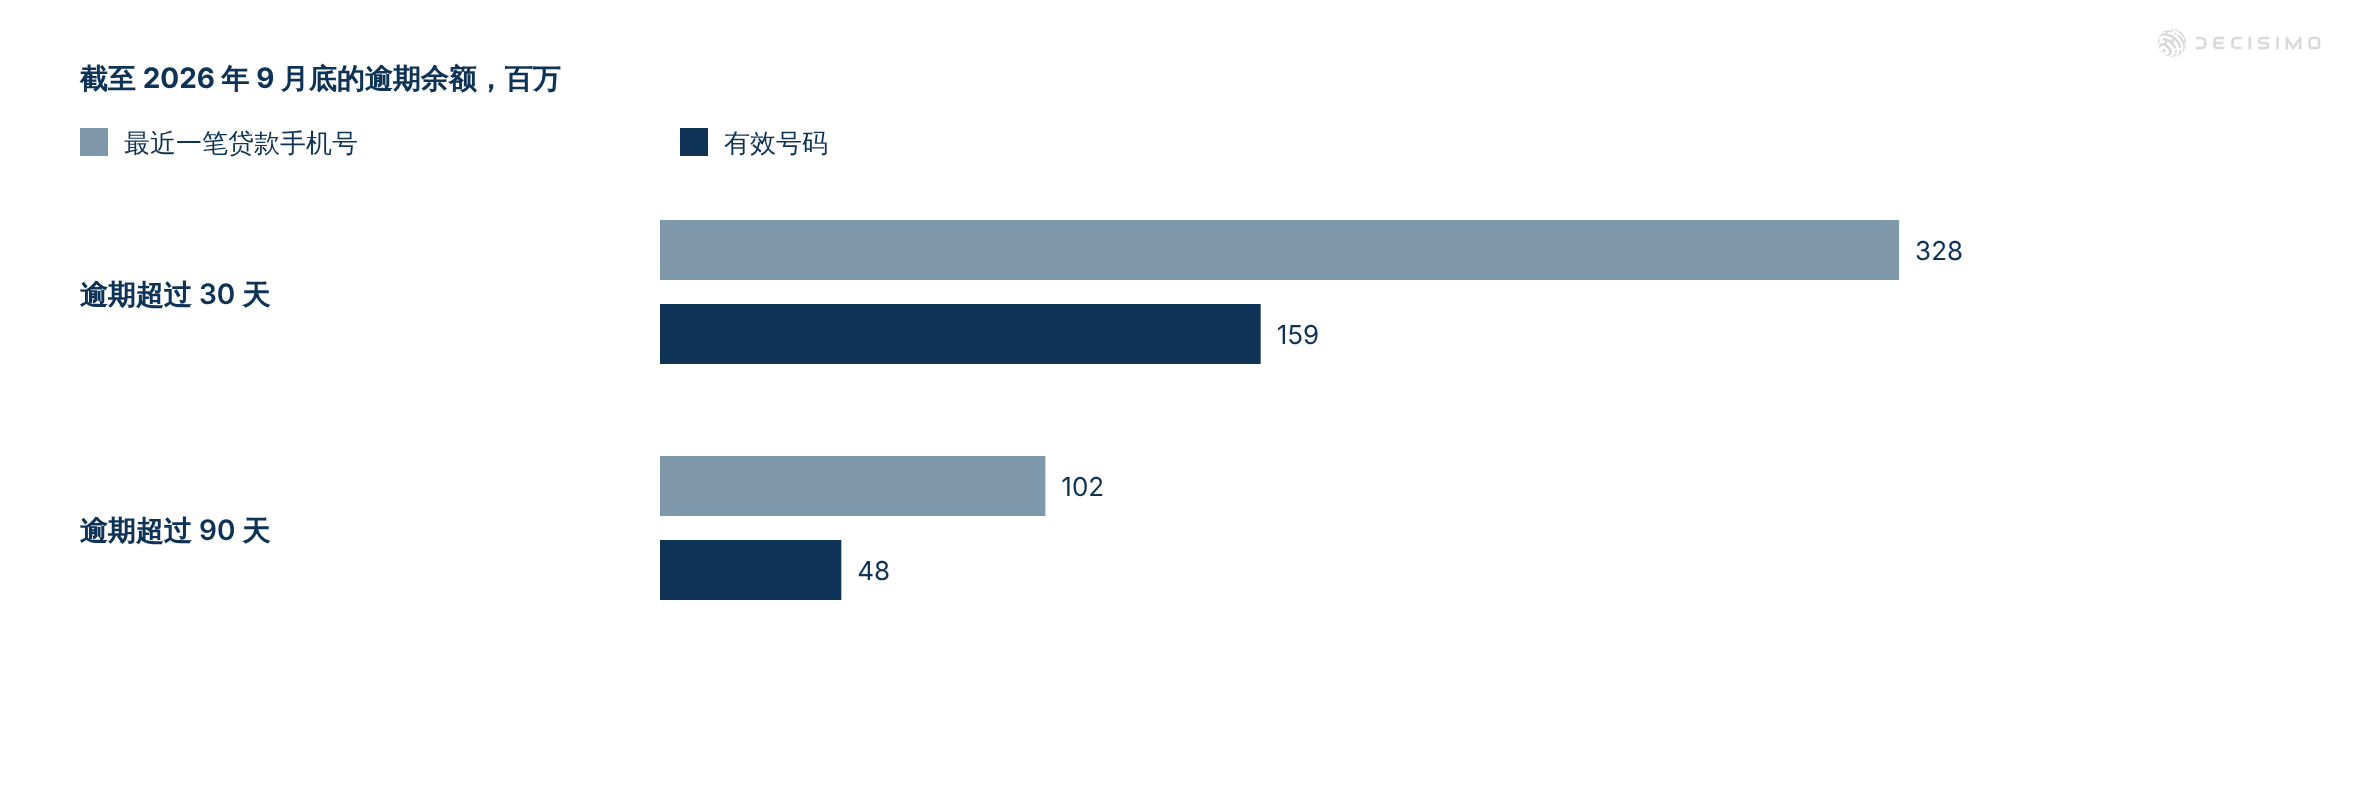
催收团队开始工作前,今天的待催收名单已经超过了当天能拨打的人数。名单按逾期天数排序,记录的是客户最近一次申请时留下的号码。供应商提出用评分卡重新排序,是否值得占用这些拨打机会,需要先看清楚。
本文通过一段真实场景下的 BNPL 催收电话话术,说明催收人员如何在追回欠款的同时,保持尊重客户的沟通方式。内容按电话沟通的主要环节展开:核实身份、说明欠款金额和到期日、确认付款方式,以及收集备用联系方式。示例展示了如何依次确认还款承诺,维护客户关系。
冠军挑战者测试能帮助催收团队有条理地比较策略、衡量结果,并选出更合适的做法。本文介绍如何设定测试、确定样本量、跟踪结果,并据此改进债务回收。
催收策略应结合逾期阶段、产品类型和客户情况来制定。所有案件都采用同一种联系策略,容易造成无效打扰、客户体验下降,也会浪费催收资源。