贷款组合管理:风险、资金与利润
了解如何结合风险指标、客户收益和资金成本进行分析,判断哪些客群和产品值得纳入贷款组合。
消费信贷与 BNPL 的常见审批策略
消费信贷和先买后付(BNPL)的审批策略,纸面上看起来条理清晰,实际却来自损失、欺诈案件、监管压力和催收结果。本文梳理其核心组成:年龄及准入门槛、身份核验与黑名单检查、信用风险和还款能力判断,以及如何将这些环节转化为实际决策逻辑。
消费贷款公司的典型组织架构
本文梳理消费贷款公司的典型组织架构,介绍销售、产品和营销、审批、催收、风控、运营及技术团队各自负责什么,以及这些团队如何在获客、贷后服务和合规管理中运用决策逻辑。
放贷和信贷审批要关注哪些指标
审批速度和转化指标会影响放贷机构的业务表现。没有跟踪关键指标,申请流程中的阻碍可能被忽略,放款可能延迟,优质客户也可能在收到决策前流失。本文介绍四项核心审批指标,说明它们的区别,以及改善这些指标为什么能帮助放贷机构取得竞争优势。
BNPL及消费贷款的商户风险评估
在 BNPL 和消费分期业务中,商户处于反欺诈一线。商户数量增加后,风险评估流程也要跟上:能自动处理的环节交给系统,需要人工判断的案件转交审核,商户通过审批后还要持续监测。
拦截垃圾注册、撞库和机器人攻击的规则
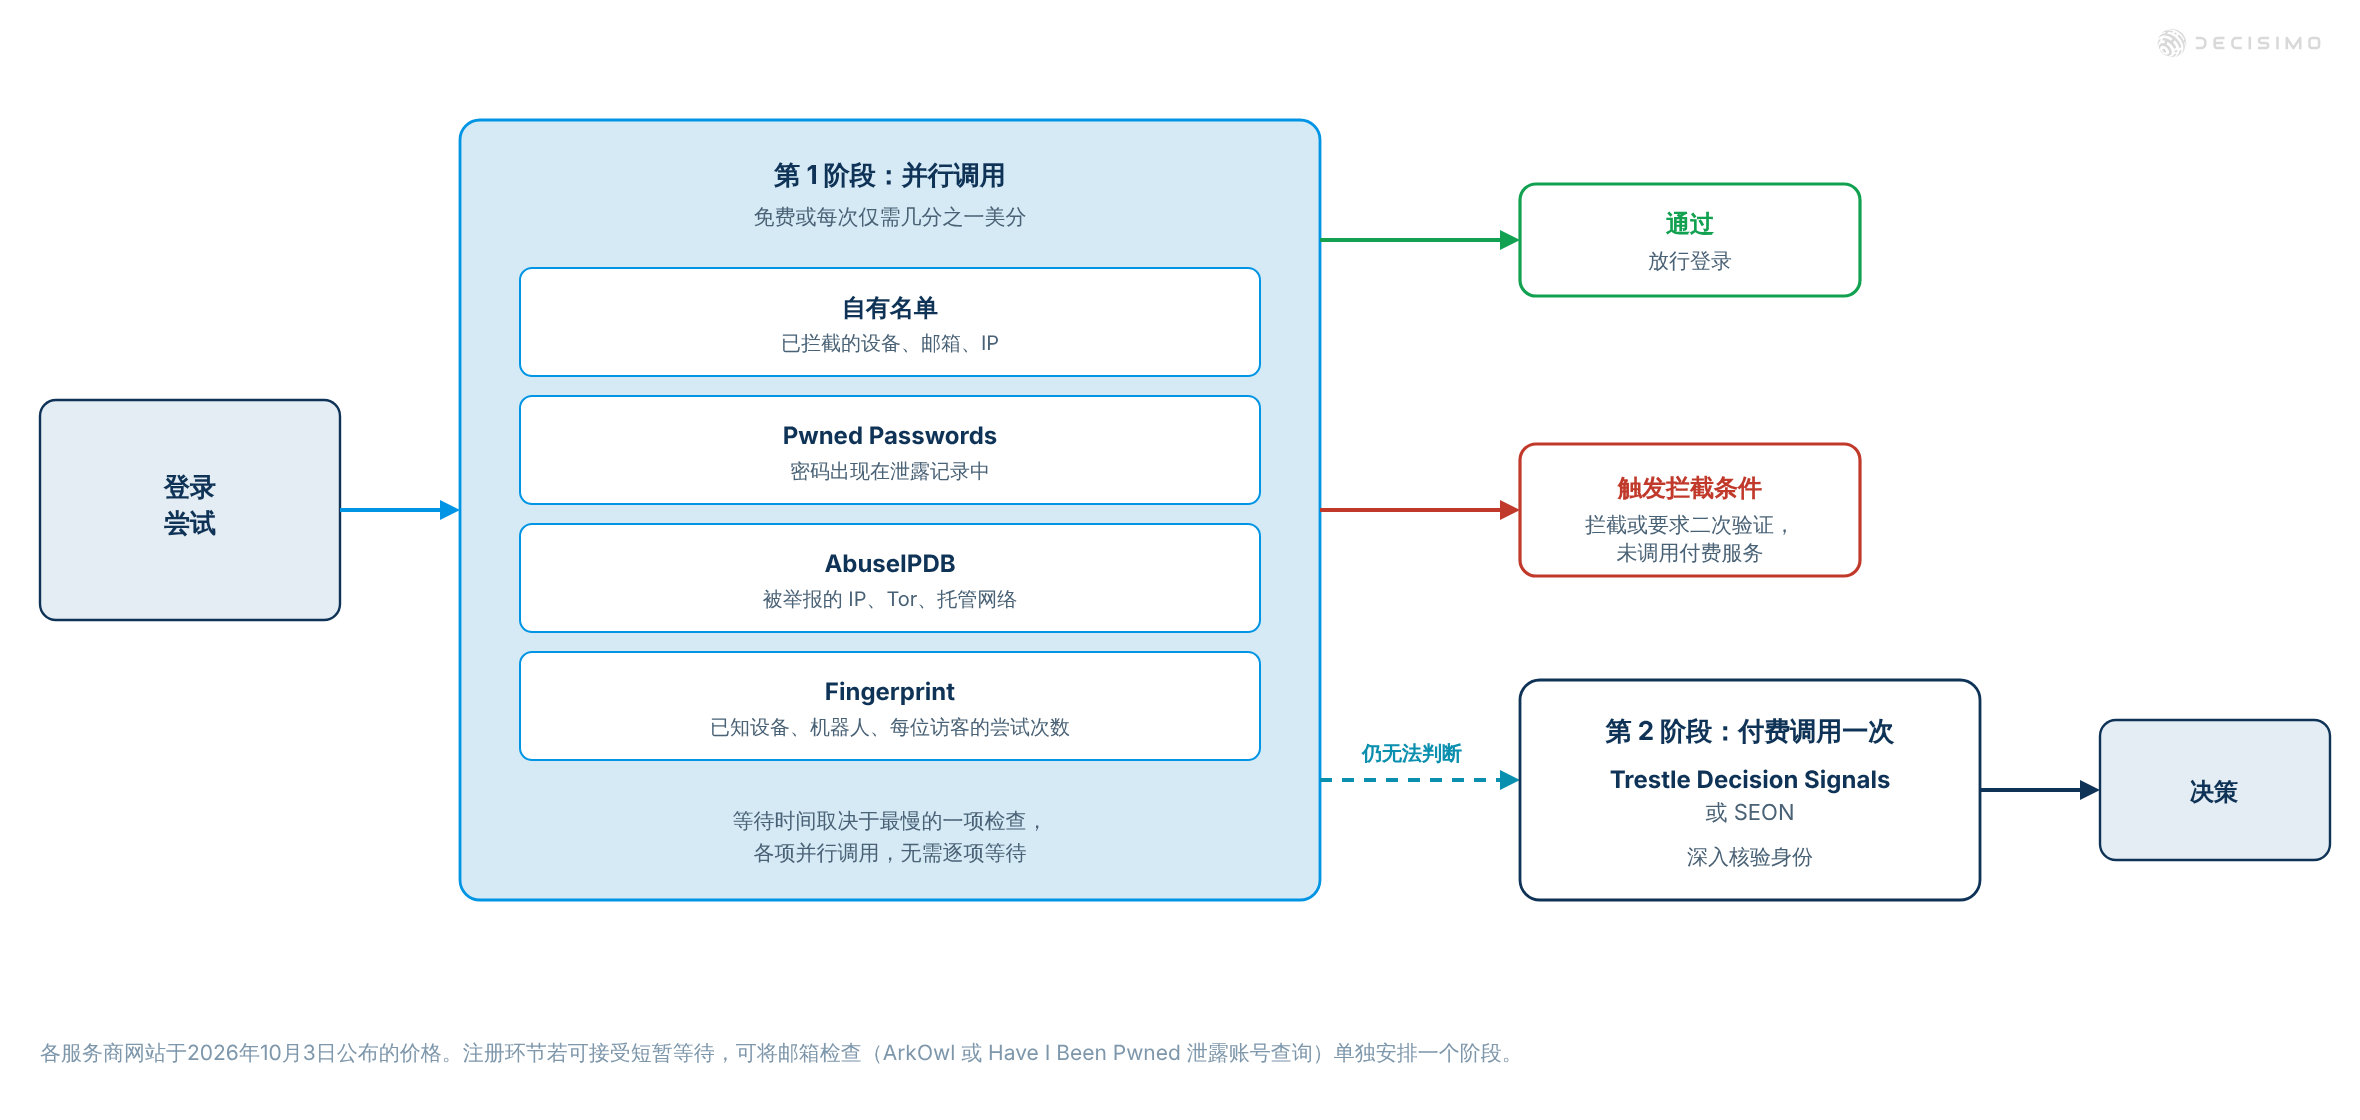
介绍如何组合免费、低价和付费检查,应对垃圾注册、撞库和自动化登录。您可以了解各项服务返回什么信息、何时调用、如何安排检查顺序,以及优先测试哪些规则。
WebGL 指纹:通过图形渲染追踪网络用户
WebGL 指纹利用浏览器的 WebGL API 渲染图形,并暴露设备特有的渲染特征。本文介绍这项技术的工作原理,以及它在设备指纹识别中的作用,也会说明它的局限和常见伪装方法。
线上欺诈防范工具
线上欺诈防范会用到支付网关检查、数据补充、机器学习模型、拒付防范、交易监控和案件管理,以减少电商欺诈。本文介绍这些方法,并说明如何将其转化为可重复使用的欺诈筛查决策逻辑,同时保留审计记录。
欺诈的本质,以及如何做好反欺诈
许多反欺诈项目把重点放在单笔可疑申请、身份盗用或异常交易上。这些问题确实需要处理,但还不是核心。真正棘手的,是把欺诈当成生意来做的团伙。他们会计算投入产出比,并优先盯上风控薄弱的放贷机构。
用球面余弦定理计算距离识别电商欺诈
本文介绍如何用球面余弦定理,根据经纬度计算两点间的大圆距离,并将这套决策逻辑用于决策引擎,支持客户核验、地理围栏和电商欺诈检测。文中列出公式和实现方法,将其与 Haversine 公式进行比较,并说明不同距离范围下的精度差异。
密码泄露检查:注册和登录时怎么处理
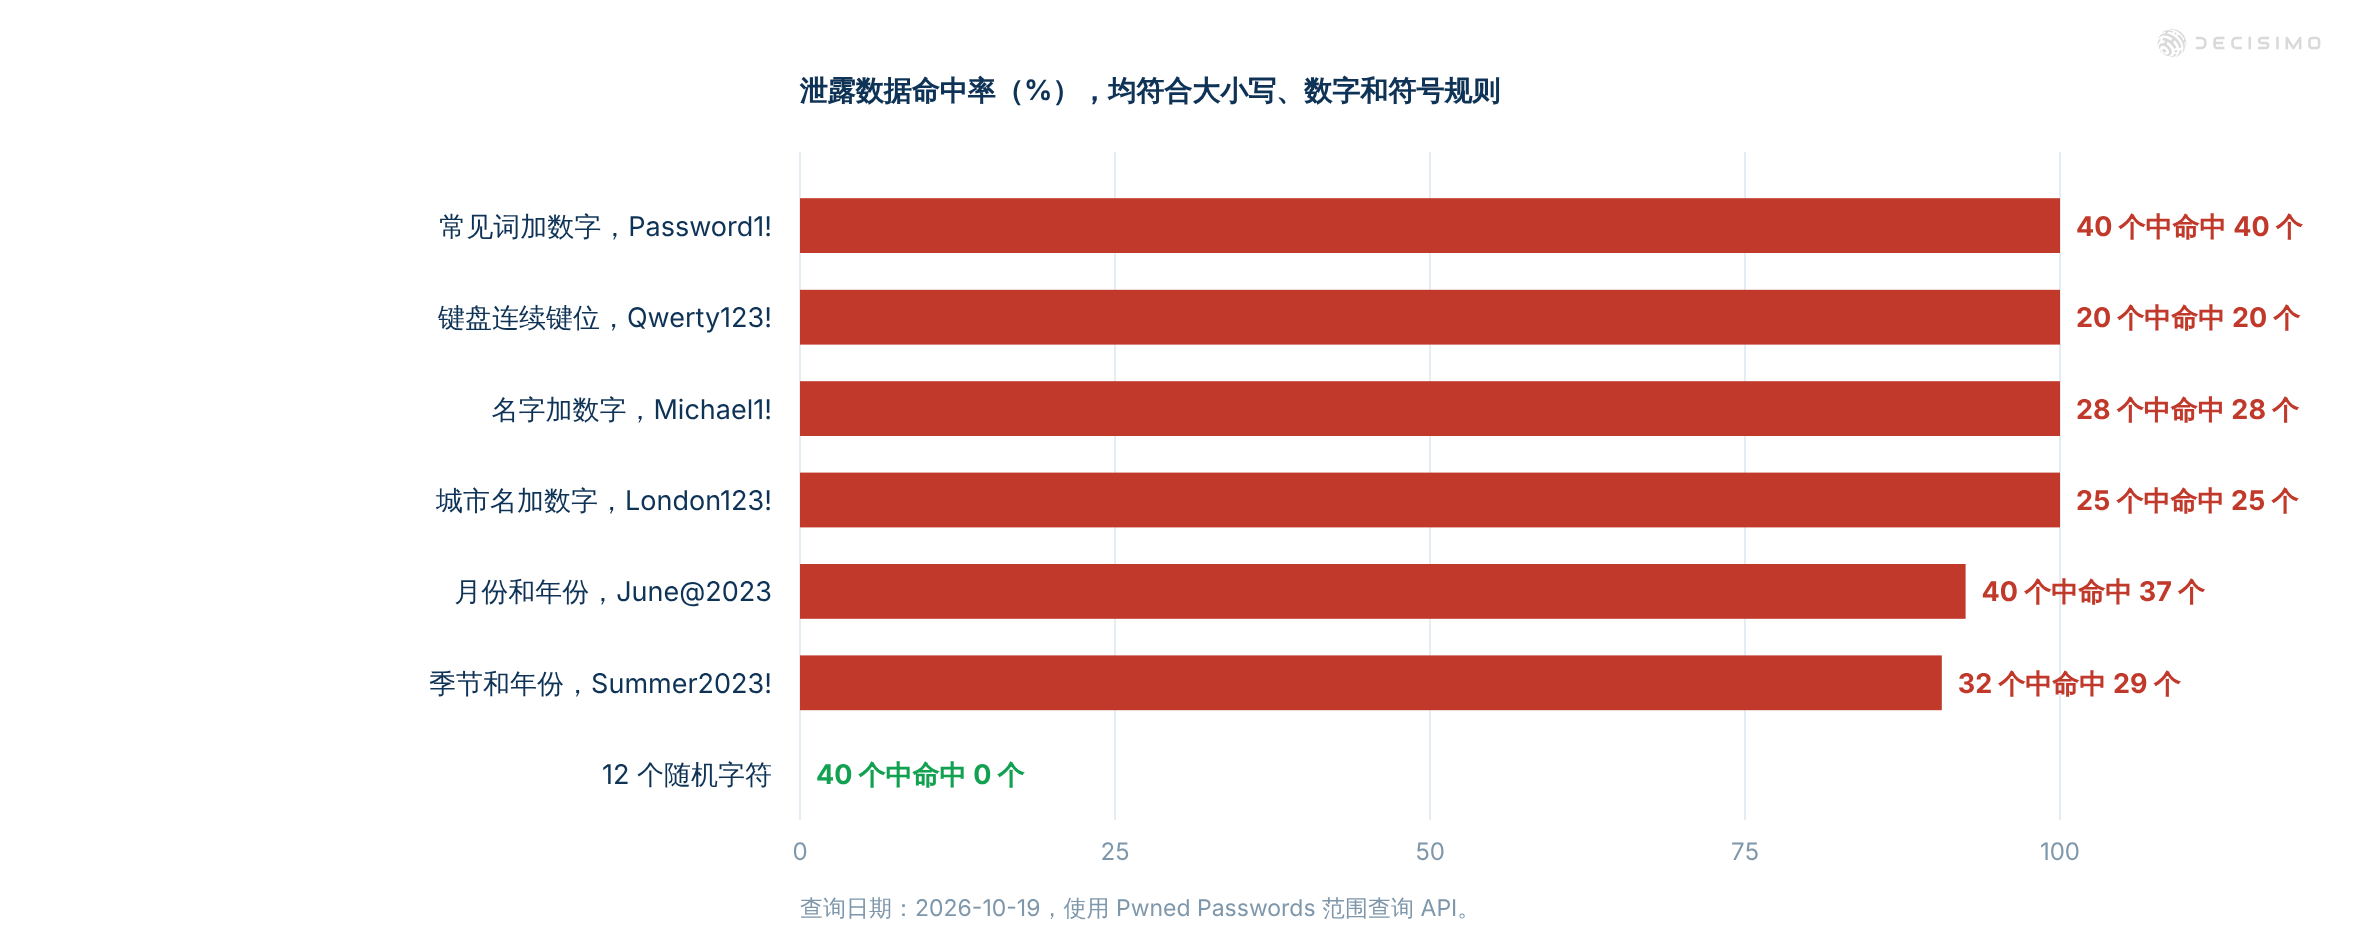
明确注册时的密码规则,以及登录时发现密码已泄露后该怎么处理。
用子域名验证邮箱
邮箱验证常常无法区分企业邮箱和垃圾邮箱,导致误报或漏报。本文介绍如何通过 SecurityTrails Subdomains API 检查子域名,识别企业域名,并说明如何在规则引擎中配置相关规则。
在 KYB 和 KYC 筛查中分析负面媒体信息
负面媒体筛查能发现基础身份核验和制裁筛查可能遗漏的风险。有效的流程先快速标记线索,再深入分析,区分真实风险、误匹配和无关信息。
用设备指纹、人脸识别等手段保护借贷 App
借贷 App 面临欺诈和身份盗用风险。保护客户数据、确保授信审批可靠都很重要。设备指纹是一个实用的起点。
防范消费贷款中的身份欺诈与合成身份欺诈
消费贷款中的身份欺诈会从多个方面给风控带来压力。它会增加声誉受损风险、欺诈损失和信用风险,也会损害客户信任,增加运营工作量。
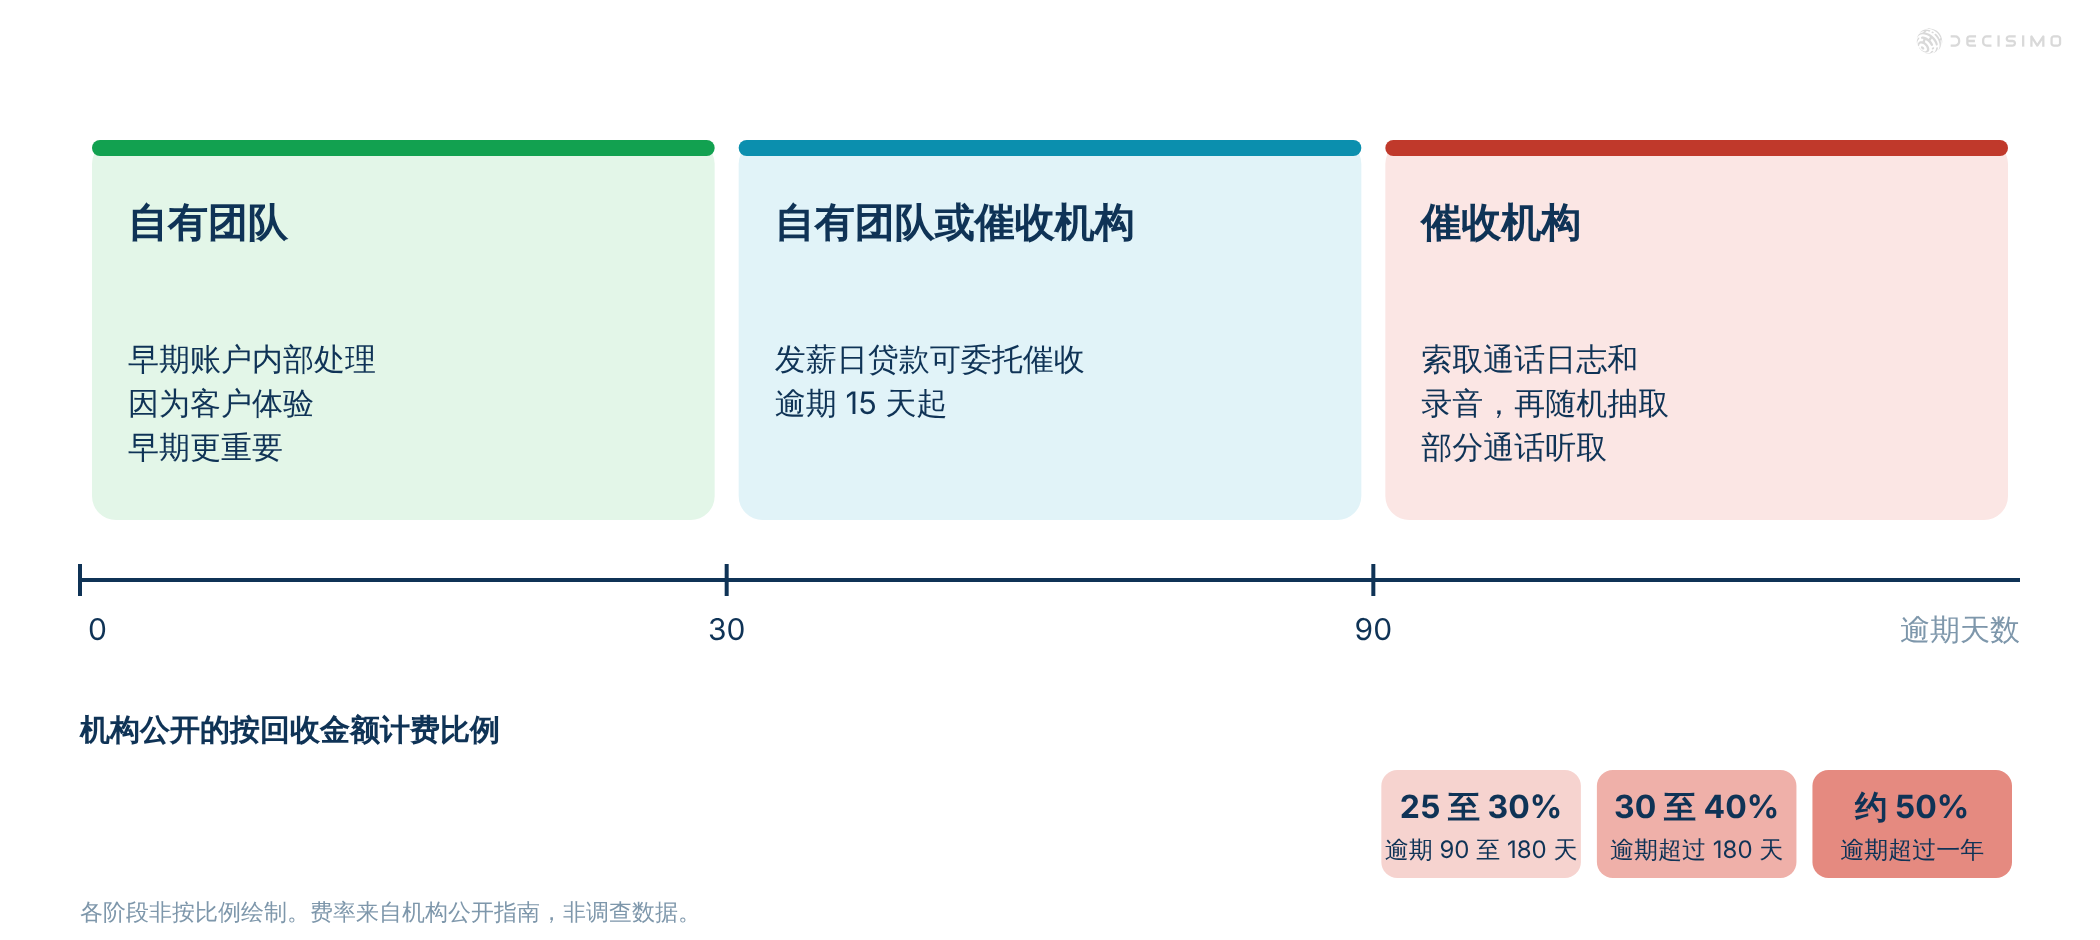
何时将催收外包
进入新市场、人手不足或处理逾期较久的账户时,催收机构可能派得上用场。决定是否合作,还要看费用、查找失联客户的能力,以及回收表现和通话质量。
规范债务催收:催收人员应避免的做法
规范催收需要明确边界、尊重借款人,并按合法流程开展。本文介绍 BNPL 和消费贷款催收中应避免的行为,包括辱骂、向家人施压、威胁和恐吓。
为什么放贷机构要对逾期前催收进行分层
逾期前分层催收,帮助放贷机构优先关注需要处理的账户。本文介绍逾期前分层催收的含义、分层的重要性,以及如何运用分层提升回收效果,减少对可能按时还款的借款人进行不必要的联系。
消费贷款中的还款承诺:如何跟踪、测试并改进催收
还款承诺是少数能直接关联回收结果的早期催收信号之一。难点不在于客户作出承诺,而在于如何跟进承诺、设计通话流程,并根据数据决定客户未履约后该怎么处理。
催收异议处理:策略与实用话术
催收中,借款人提出异议很常见。回应时应保持一致,说明清楚并做好记录。本文介绍处理借款人疑问的实用方法,涵盖费用争议、还款问题、身份核验和拒绝重复来电等情况,并提供可根据实际沟通调整的话术。
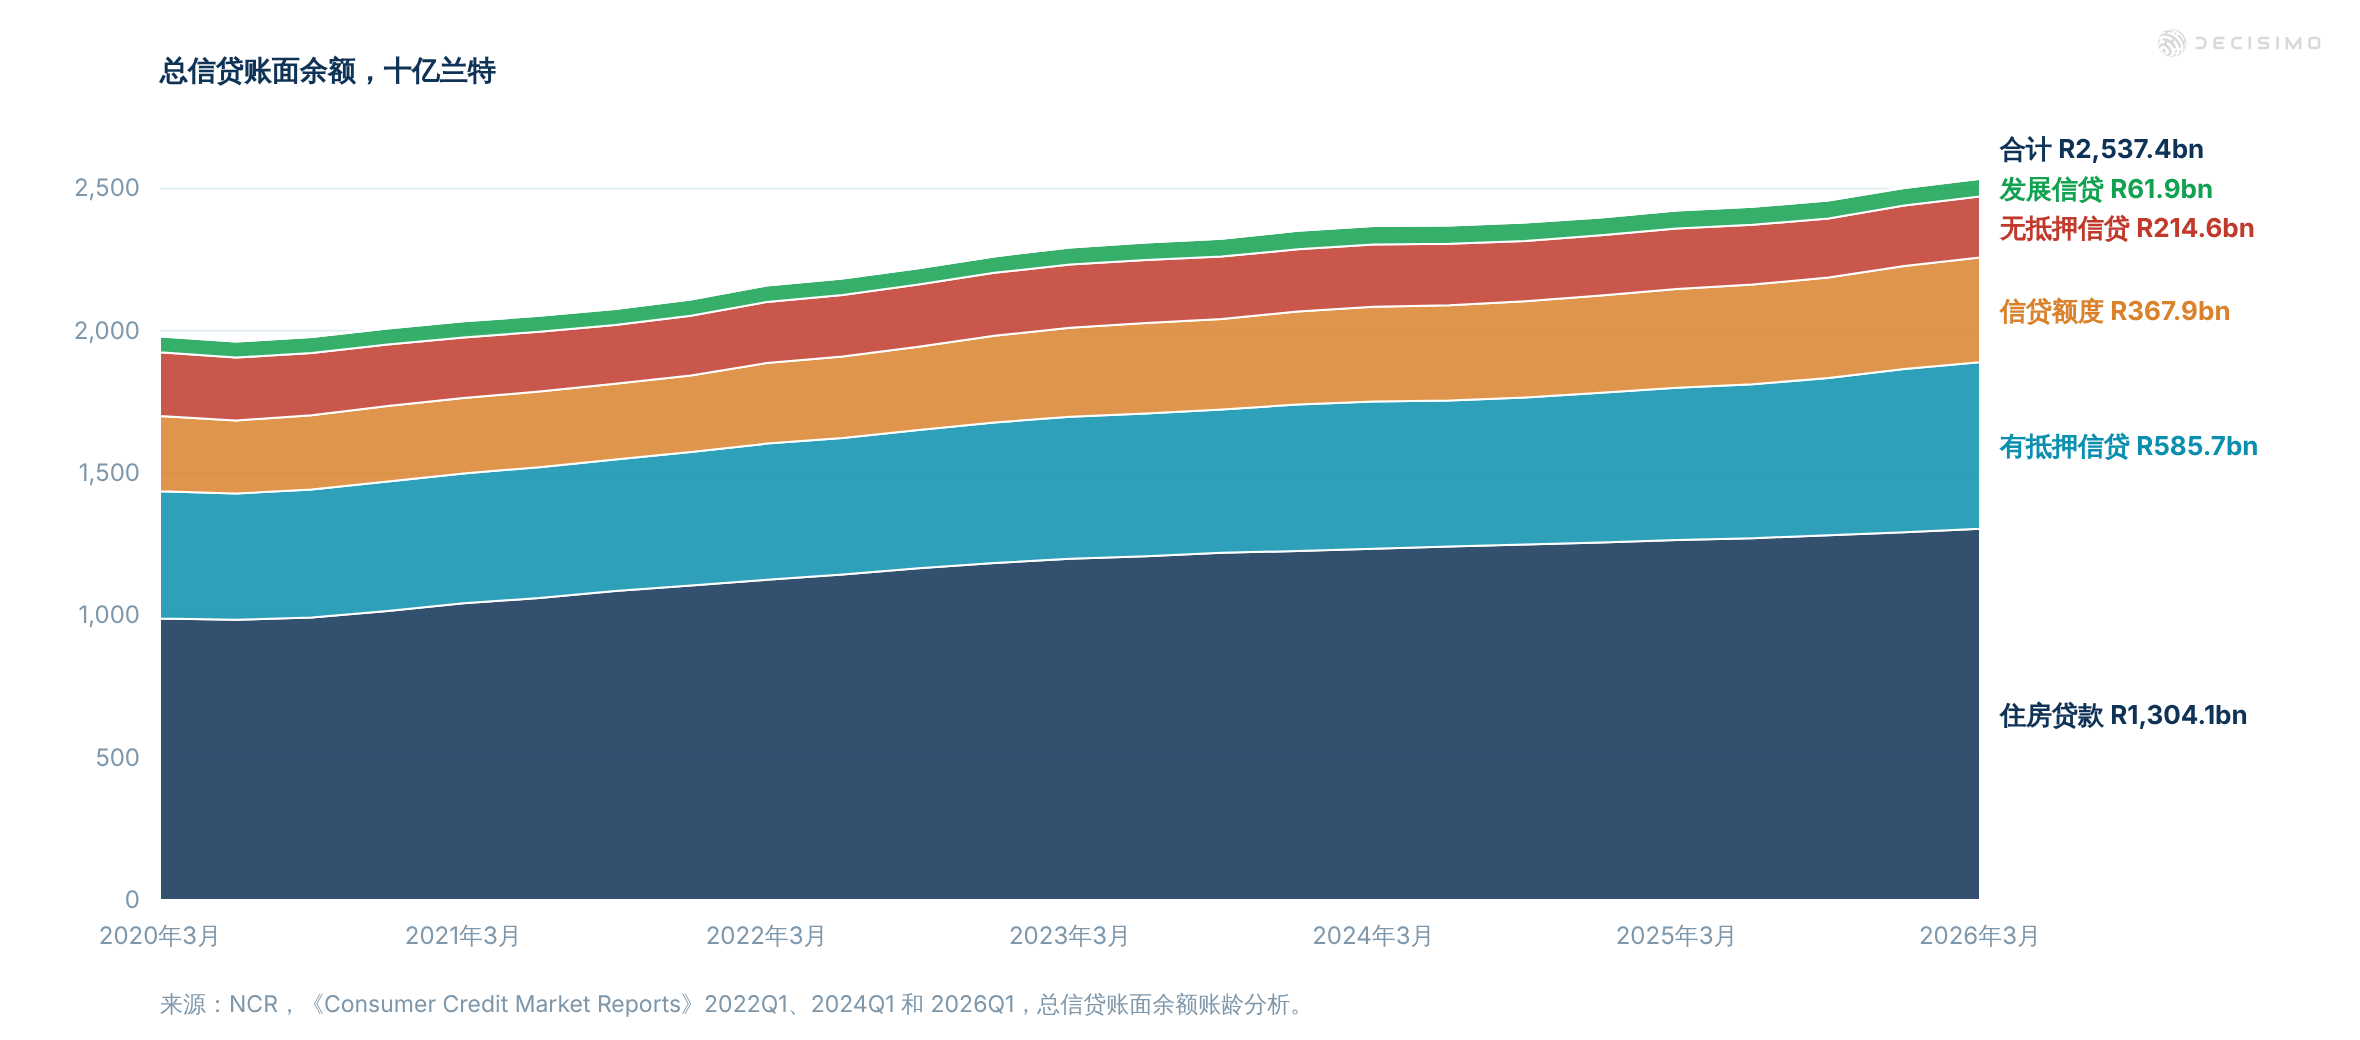
南非消费信贷逾期情况及市场对比
了解南非消费信贷规模的变化、逾期时间较长的贷款集中在哪些类型,以及如何将自有贷款组合与 NCR 数据对照。
加纳卡核验、XDS 报告与授信查询
安排加纳卡、征信机构和地址核查的顺序,并确定查询不到信用记录时如何处理。了解如何应对不同征信机构的查询结果,以及如何单独使用替代数据。
2024年非洲贷款市场的变化:Lendsqr、Anchor 与 Evolve Credit
非洲贷款市场正在快速变化,规模化运营、服务效率和覆盖范围都在推动这一进程。本文介绍 Lendsqr、Anchor 和 Evolve Credit 如何改变贷款及银行基础设施,并分析它们不同的业务模式对 2024 年金融服务普惠化意味着什么。
墨西哥放贷机构贷款申请耗时
在进入申请表的 19 家放贷机构中,到首次信息采集页面的预计用时中位数为 81 秒,首屏字段数中位数为五个。隐私声明提及生物识别和地理位置,扫描的应用声明有读取通讯录和查看已安装应用的权限。
印尼征信机构及查询顺序选择
申请人的信用信息可能在 OJK 的 SLIK 登记系统、私人征信机构,以及 P2P 借贷行业的 Fintech Data Center 中。P2P 规则要求评估借款人对所有债权人和平台的负债。应查询哪些来源,顺序怎么安排?
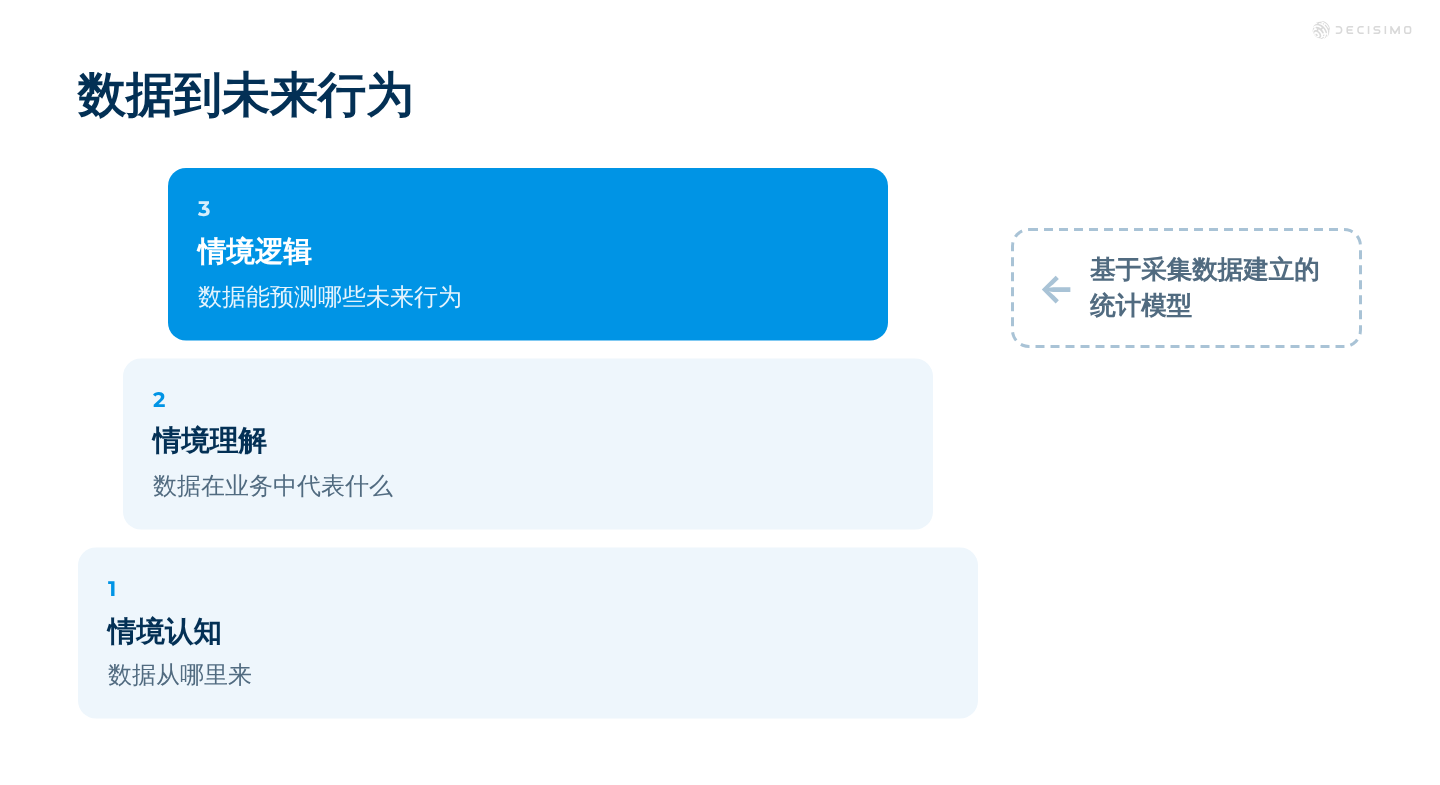
决策工程师:职责、技能与自动化决策
决策工程师把采集到的数据转化为业务含义、决策逻辑和业务结果,覆盖放贷流程各环节。这个角色把审批决策与催收结果联系起来,并将已批准的策略转化为可测试的自动化决策。
JSONPath 如何改进规则引擎的数据读取
JSONPath 可让规则引擎直接读取嵌套 JSON 数据,省去为每个属性硬编码的做法。本文介绍它的作用、如何处理动态结构和数组,以及常用语法示例。
为什么复杂决策流需要记录决策脉络
决策流已不再局限于单张决策表或独立规则集。多个规则、第三方数据调用、客群分流和模型环节串联后,如果没有记录每个环节的决策脉络,就很难解释最终结果。
什么是决策引擎?
了解如何将授信策略中的收入门槛和 refer 评分区间配置到决策流,并测试数据缺失或评分落在两个评分区间之间时的处理方式。
冠军挑战者测试:5%挑战组可能需要19.6个月
坏账率为4%时,若挑战组占比为5%,结果观察期为六个月,要检出一个百分点的差异,可能需要19.6个月。分流设计还要决定缺少分流值的申请进入哪一组。挑战组分支没有上限时,这些申请可能会进入挑战组。
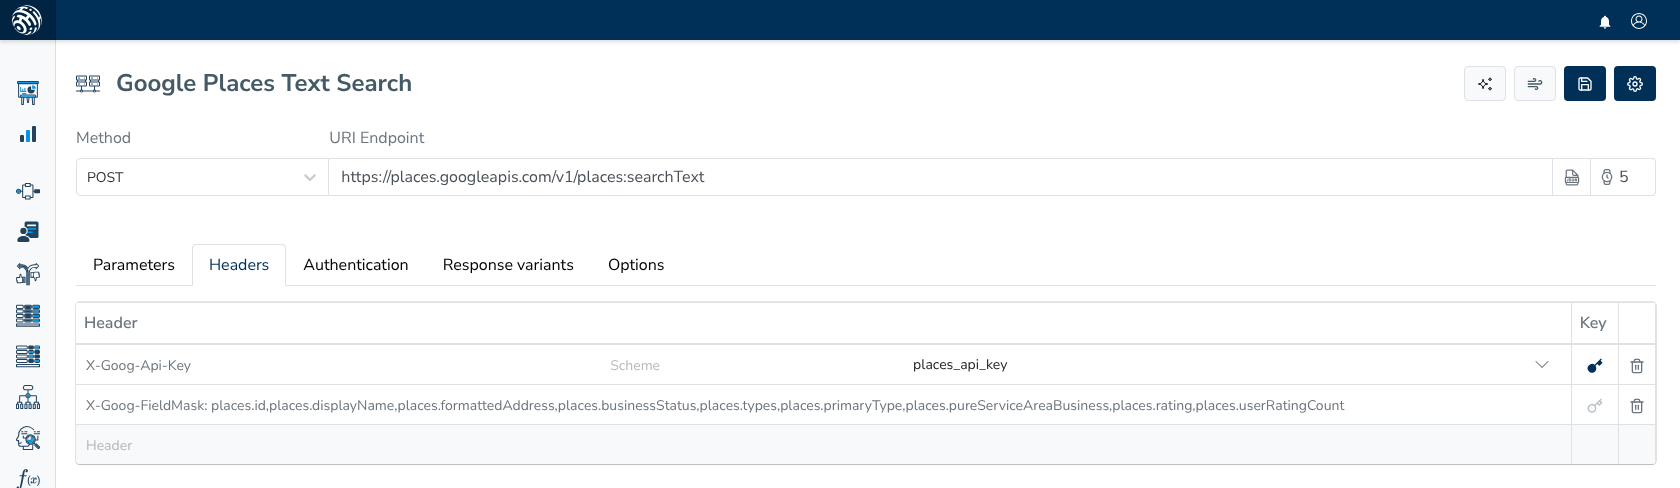
Google Places API:核验商家经营情况
Google Places 的查询结果可显示商家是否出现在申报地址、地点类型以及公开评价数量。字段缺失、服务区域型商家和评价数量较少,都可能导致规则判断有误,因此应先处理空值,再进行数值比较。
可接入的数据源
数据源通过 REST API 或 SOAP Web 服务,将决策流连接到外部服务,包括贵公司运行的服务。了解如何配置调用、决策如何读取返回结果,以及调用失败时决策流如何处理。
如何将 macaddress.io 接入决策引擎
本指南介绍如何将 macaddress.io 接入决策引擎,在自动化检查中使用 MAC 地址数据。内容包括设置 API 密钥、在 Decisimo Portal 中配置数据源,以及将查询加入决策流。
如何将 Ekata Address Risk API 接入决策引擎
本文介绍如何在 Decisimo 中接入 Ekata Address Risk API,包括 API 密钥设置、数据源配置,以及如何将 API 调用加入决策流,让地址核验参与决策。
将 FraudLabsPro 接入决策引擎
本文介绍如何将 FraudLabsPro 接入 Decisimo,并在电商交易评估的决策逻辑中调用它。内容包括配置方法、所需的 API 信息,以及用于审核交易、批准或拒绝交易并查看决策依据的数据字段。
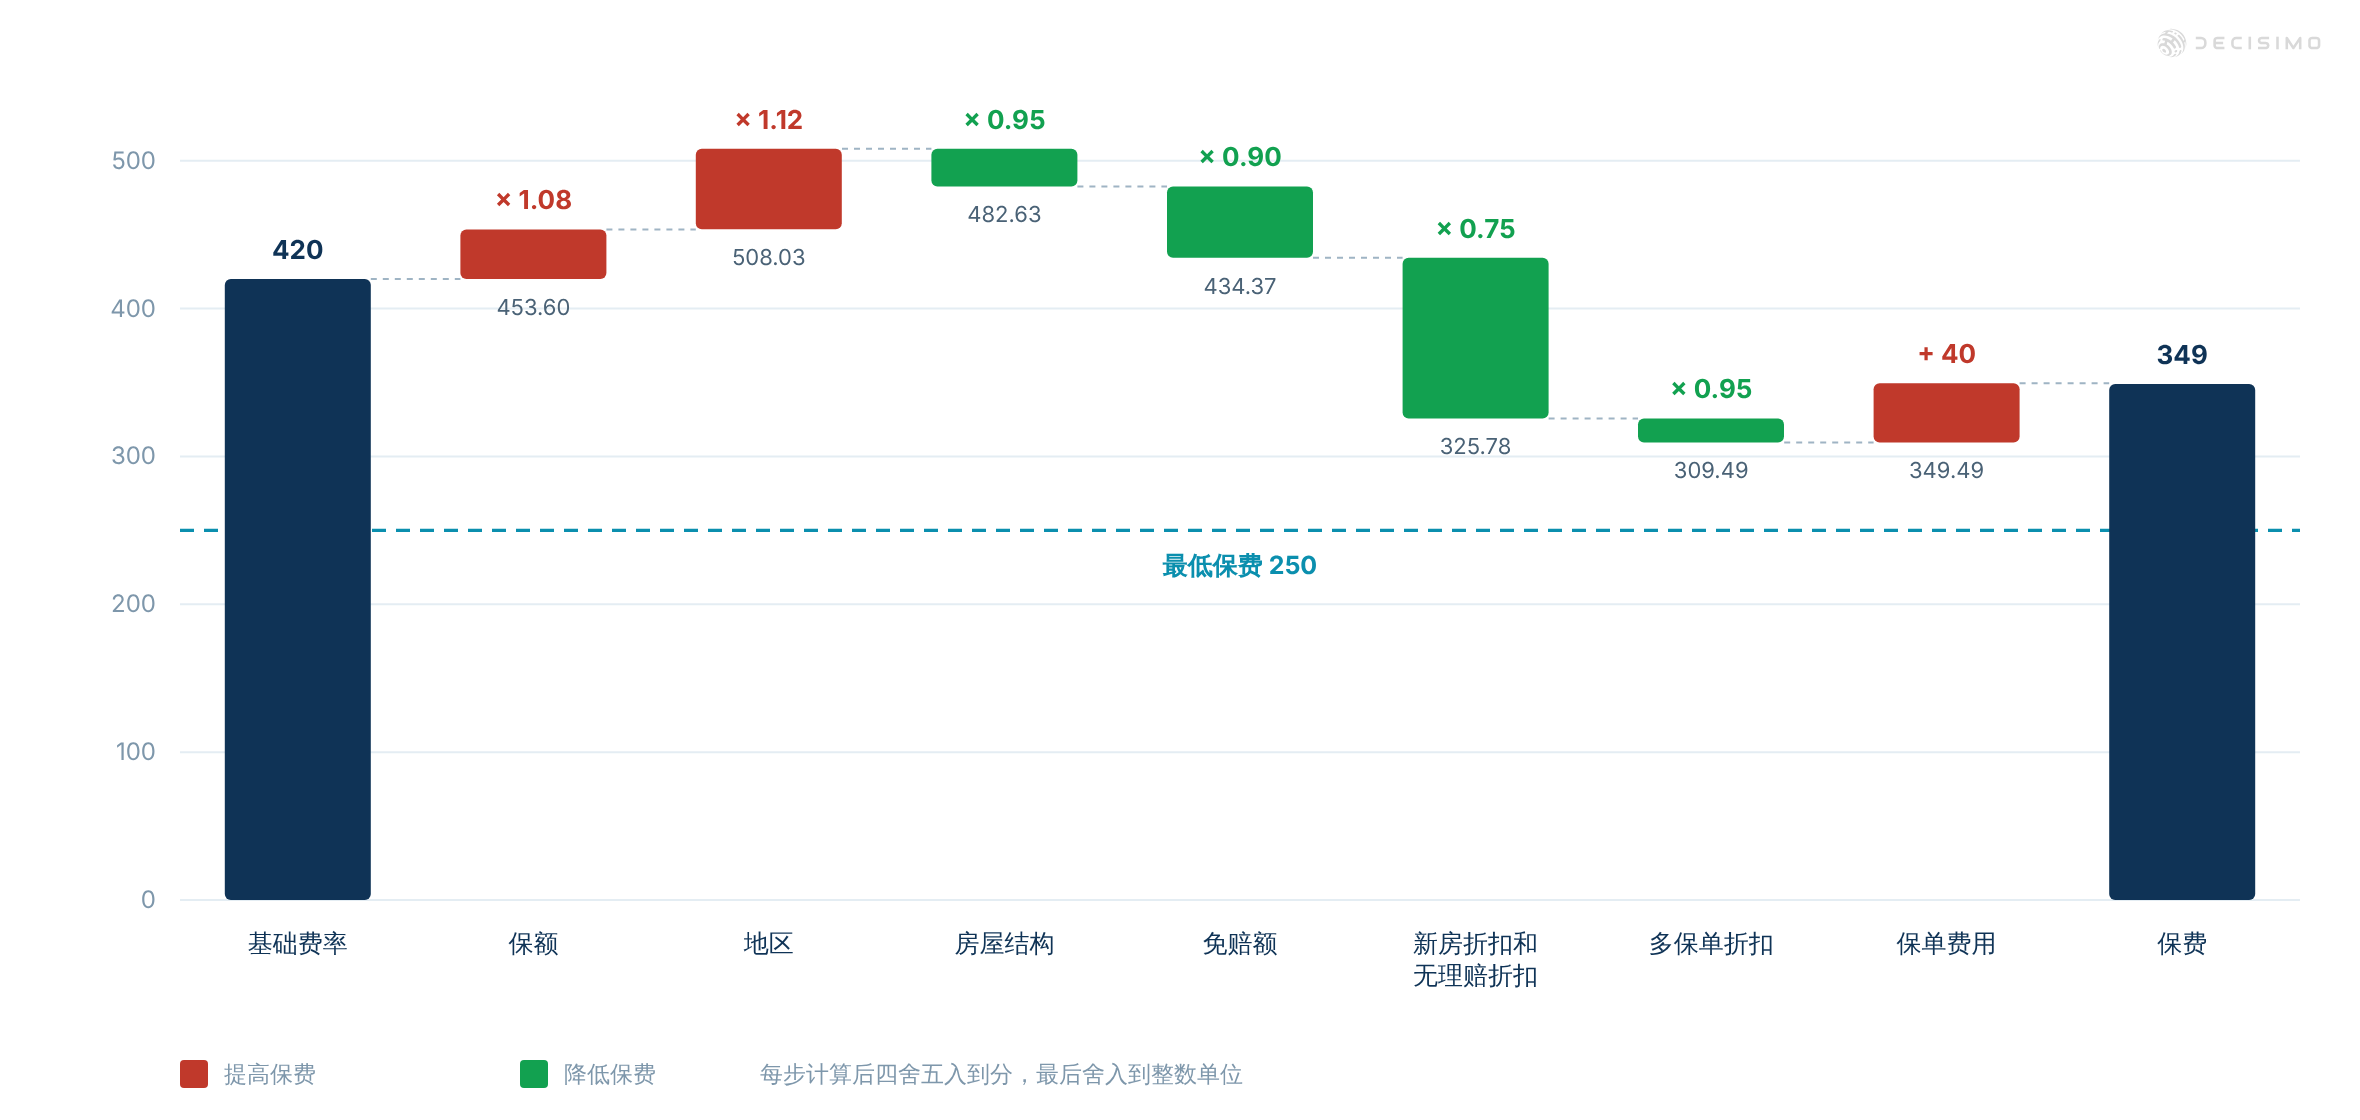
费率计算引擎如何计算保费
保费计算有固定顺序,调整折扣、费用、最低保费或舍入的顺序,都可能改变报价。通过一份住宅保单的计算示例,了解计算顺序如何影响结果、何时转交人工审核、费率何时生效,以及如何在发布前测试费率变更。
寿险核保如何确定承保条件
寿险核保不只是决定接受还是拒绝申请。核保先以标准死亡率为基础,再根据相关因素调整死亡率,最终确定标准费率、加费、除外责任、延期处理或拒保等条件。
如何用保单管理软件和规则引擎管理保单
保单管理软件集中处理保单全生命周期事务,涵盖创建、核保、定价、计费和合规管理,帮助保险公司自动处理日常工作。规则引擎承载决策逻辑,可用于校验数据、计算保费、自动核保,并生成可供审查的决策记录。
理赔规则引擎如何分流案件并重新触发审核
案件交给理赔员后,仍可能出现新的欺诈关联或调查结论,进而改变案件去向。随着案件处理继续,同一套分流规则可以再次运行,受影响的人工审核也会重新生成任务。
行为数据与精算方法如何用于保险核保
本文介绍如何结合行为模式分析与精算表,改进核保和保费定价。您将看到规则引擎和决策逻辑如何把车联网数据、健康指标转化为具体的风险评分。