防范消费贷款中的身份欺诈与合成身份欺诈
消费贷款中的身份欺诈会影响多个风控领域。它会带来声誉受损风险,增加欺诈损失,也会给业务带来信用风险。
身份核验薄弱也会影响信息背后的人。身份被冒用来申请贷款的受害者,往往要承受压力、处理争议,还要花很长时间恢复正常。
如果不向这些身份被盗用的人放款,他们就不会陷入这种处境。如果决定放款,就必须在资金发放前通过决策逻辑区分真实申请人与使用被盗用、合成或重复身份的申请。
如何防范身份欺诈
做好客户身份识别
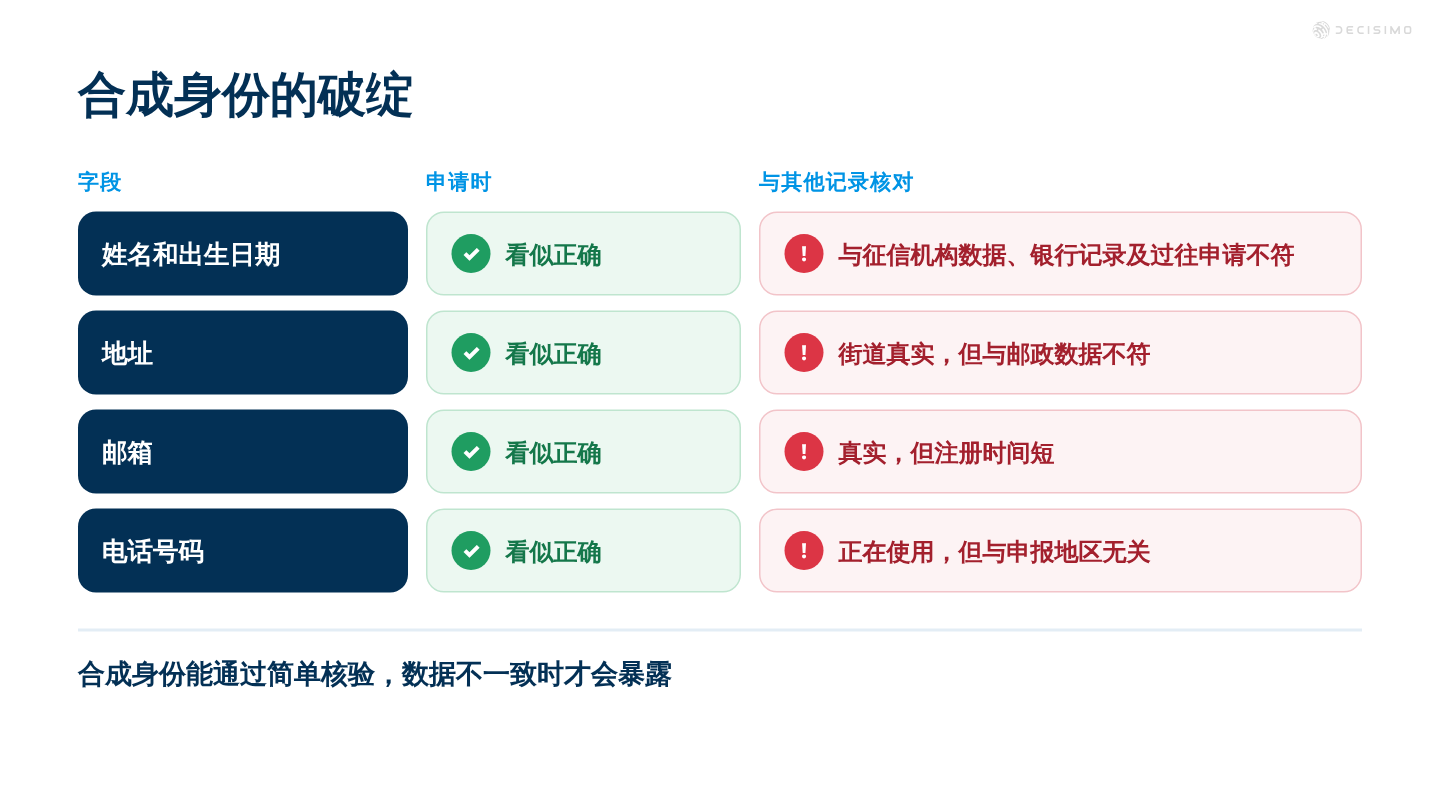
建立KYC流程。核验身份,确认申请人提供的信息准确,并检查相关记录在一段时间内是否保持稳定,而不只是确认信息在申请流程某个时点有效。例如,姓名、出生日期、地址和电话号码在提交时看起来都正确,但与征信机构数据、银行记录和过往申请交叉核对后,同一份资料可能就对不上。合成身份往往能通过简单核验,数据在细节上出现冲突时才会暴露。因此,稳定的字段、反复使用的联系方式和前后一致的历史记录都很重要。
进行生物识别核验
条件允许时,应比对申请人与身份证件上的人脸。在 App 中进行远程核验时,应使用活体检测和验证。这有助于区分真人操作与复制图片、屏幕回放或将照片举到摄像头前的情况。还可以识别欺诈者盗用他人身份证件、证件上的人脸与申请人不一致的情形,以及同一张图片被用于多个申请的情况。
使用数据核验平台
使用数据核验平台核实客户的身份、地址、电话号码和邮箱等信息。此类服务可将客户资料与多个来源的信息进行比对,虚假身份往往会在比对中暴露。通常应先将字段与独立记录核对,再查找其中的矛盾。例如,地址可能对应真实街道,却与邮政数据不符。邮箱可能真实存在,但注册时间很短。电话号码可能仍在使用,却与申报地区无关。
核验地址
将申请人地址与邮政数据库、水电账单或政府记录交叉核对,确认地址是否准确。这项核验很有用,因为欺诈者常会重复使用真实地址、试探已废弃的房产,或把真实街道名称与不存在的门牌号组合起来。地址有误会导致投递失败、追讨进度变慢,也会让这份资料更难核实。
核查电话和电子邮箱信息
检查电话号码和电子邮箱是否有正常的使用记录、格式是否合理,以及能否与其他记录匹配。一次性联系方式、地区不匹配和近期新建的账户都是常见预警信号。例如,刚办理一天的手机号,加上没有过往活动记录的电子邮箱,就足以触发人工复核。这一点很重要,因为欺诈者常更换新联系方式,躲避重复使用检测。
使用第三方数据和代理数据
第三方数据和代理数据可以帮助判断一个身份表现得像稳定的真实个人,还是拼凑出来的资料。设备信号、地址历史、交易模式和其他外部记录,往往能发现单靠假身份证件看不出的矛盾。这是有效的做法,因为欺诈者可以复制姓名和证件号码,却很难让所有信号长期保持一致。如果设备每次会话都变化、地址历史很少,支付工具又与申报资料不符,就应仔细核查案件。
将实体证件纳入整体核验
假身份证件可能做得很逼真。实体证件也许能通过快速目视检查,但这并不能证明身份真实。证件核验应与数据库核查、生物识别核验和行为信号结合起来。如果只看证件,欺诈者就有机会使用伪造证件、篡改图片或盗用的证件模板。这些材料乍看可能没有问题,与其他数据核对后才会露出破绽。
利用社交媒体信息
社交媒体信息可以辅助身份核验。检查申请人是否有活跃的社交账号,以及提交的信息是否与公开资料相符。应将其作为一项信号,而不是单独据此作出决定。长期使用且姓名、所在地和联系方式一致的账号可以为申请提供佐证,空白或近期创建的账号则可能需要进一步核查。这项信息有用,是因为欺诈者往往缺少正常的数字历史,或只创建了与申请其他信息对不上的简单账号。
使用欺诈检测平台
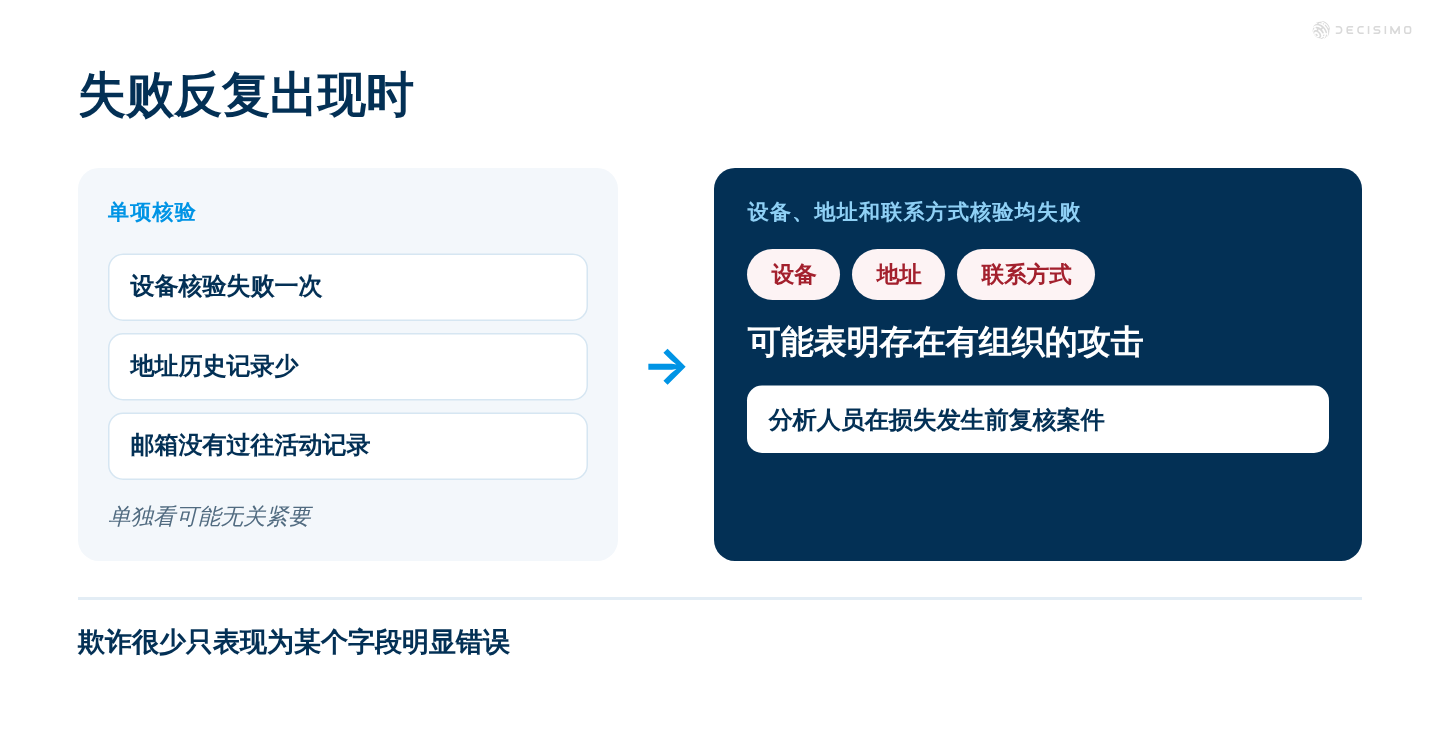
使用欺诈检测平台识别疑似欺诈者。这些平台会分析数据,查找与欺诈相关的模式,还能关联不同信号,发现单独看似乎无害的情况。例如,一次设备核验失败可能并不重要,但设备、地址和联系方式多次核验失败,可能表明存在有组织的攻击。这种做法很重要,因为欺诈很少只表现为某个字段明显错误。
记录信息变更
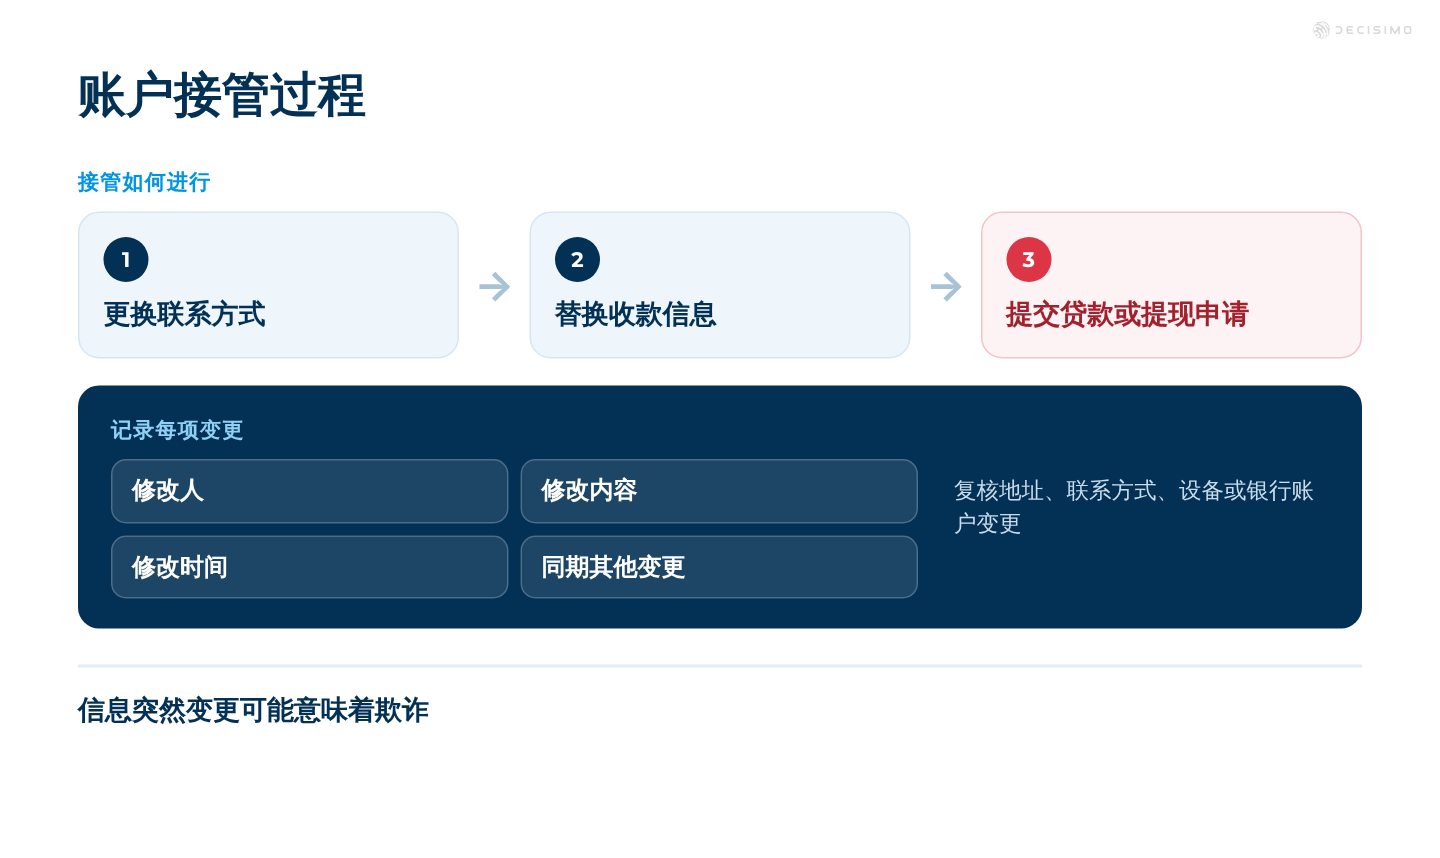
跟踪客户信息的变更。突然变更信息可能意味着欺诈,尤其是地址、联系方式、设备或银行账户信息发生变化时。应记录谁在何时修改了哪些信息,以及同期还有哪些信息发生变化。如果欺诈者接管账户,往往会先更换联系方式、替换收款信息,再提交贷款或提现申请。
监控账户活动
监控客户活动,及时发现可疑行为。多次尝试失败、设备行为异常、申请信息前后不一致,都需要复核。例如,同一 IP 段、同一浏览器配置或同一设备指纹发起的一批申请,可能表明存在有组织的滥用行为。如果没有监控,欺诈者就能试探申请流程和薄弱环节,不断重试,直到某份申请通过。
保持警惕
留意可能表明欺诈的预警信号。建立早期预警机制,让分析人员能在损失发生前复核案件。要发挥作用,规则应明确,并对应能观察到的事件,例如身份字段不匹配、短时间内反复尝试或证件重复使用。缺少这类规则时,欺诈者可能利用复核缓慢的间隙,在有人发现异常模式前获得审批。
报告可疑活动
怀疑存在欺诈时,应向主管部门报告。保留内部备注、决策记录和相关证据,方便日后复核案件。记录完整,才能更容易说明核查了什么、哪些项目未通过,以及拒绝或升级处理的原因。如果不保留这些记录,就难以还原处理过程,欺诈者也可能以更少阻碍,将同一套身份信息用于下一份申请。
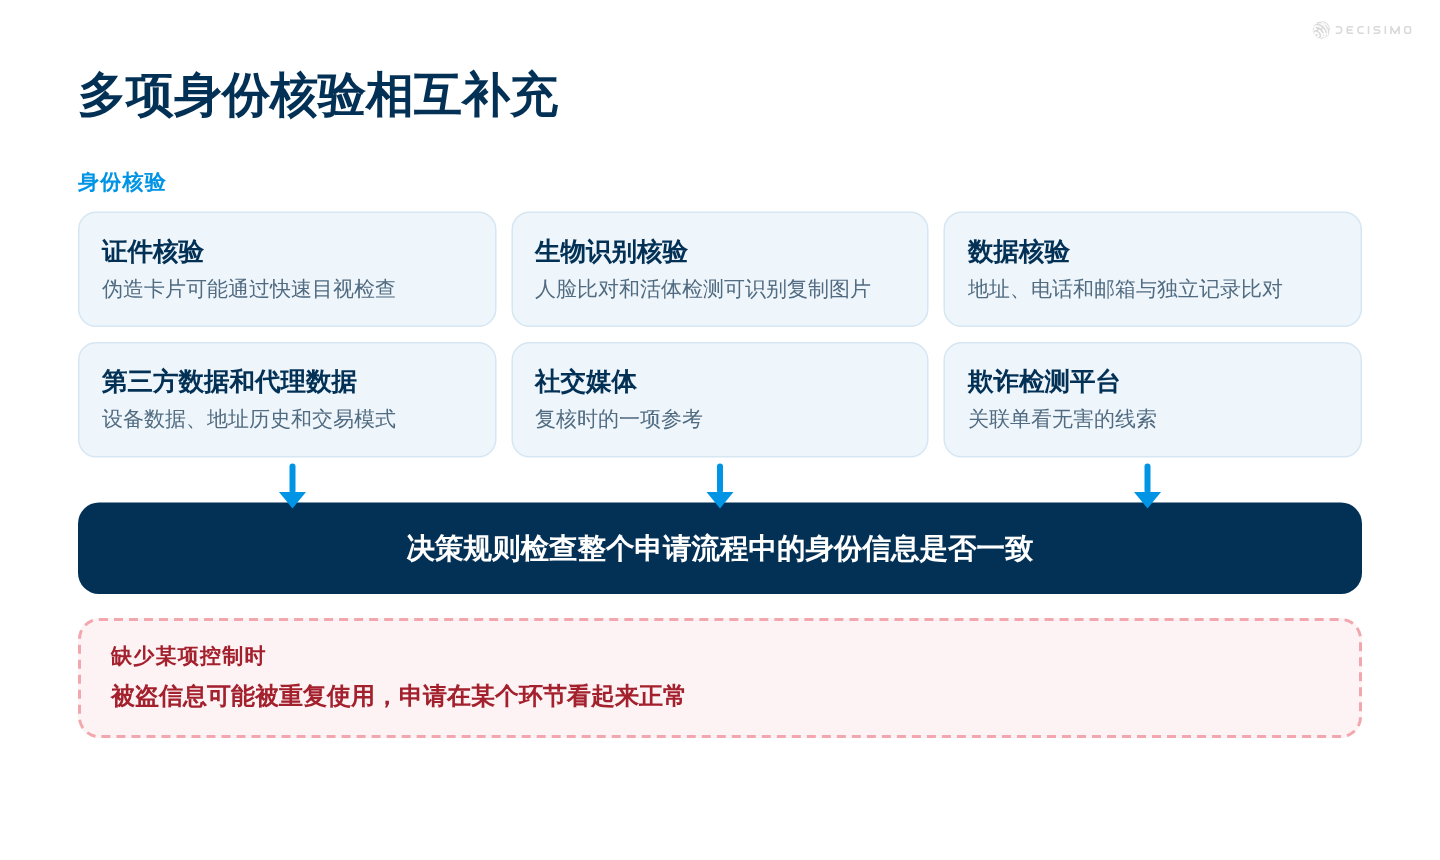
这些措施有助于防范和发现消费贷款中的身份欺诈。有效的方案会结合证件核验、生物识别核验、第三方数据和代理数据,并用规则检查身份信息在整个申请过程中是否一致。缺少其中任何一项控制,欺诈者都可能利用漏洞重复使用被盗信息,让申请在某个环节看起来正常,却在应用完整决策逻辑后暴露问题。
常见问题
身份核验应该在审批前进行,还是在放款前进行?
应在审批前完成核心身份核验,并在放款前解决重要的信息矛盾。审批后,如果申请人更换电话号码、地址或收款账户,应重新进行相关核验。这可能延长处理时间,也可能让部分真实申请人放弃申请。因此,应针对尚未解决的疑点或风险较高的信号增加核验,不必对每位申请人执行所有检查。
如何设定触发补充核验的申请阈值?
设定阈值时,应比较审批可疑申请可能带来的预期损失、复核成本,以及延误真实申请人的影响。先从有明确风险依据的信号组合开始,再按渠道衡量已确认欺诈的数量、复核量和审批延迟。单一评分阈值可能掩盖一些单独看不明显、组合起来才有意义的信号。
选择身份核验服务商时应比较哪些方面?
比较核验完成率、误匹配情况、失败原因、对客户群体的覆盖情况,以及每项核验增加的耗时。计算每次成功核验的成本,再与核验帮助避免的欺诈损失,以及被送去复核的真实申请数量进行比较。还应询问服务商如何处理质量较差的证件图片、无法使用的摄像头和缺失的源记录,因为这些情况决定了核验失败后能否解决。
客户在审批后更改联系方式或收款信息,应如何处理?
暂停受影响的款项发放,并通过可信渠道核实变更后再放款。更换电话号码或银行账户并不能证明存在欺诈,但如果变更同时伴随新设备、多次尝试失败或身份信息冲突,就需要进一步核查。记录变更由谁发起、何时发生,以及账户的其他信息是否同时变更。确认身份后,再恢复正常处理。

