Mencegah penipuan identitas dalam pinjaman konsumer
Fraud identitas dalam pembiayaan konsumen berdampak pada beberapa area risiko. Hal ini menimbulkan risiko reputasi, meningkatkan kerugian akibat fraud, dan menambah risiko kredit bagi perusahaan.
Kontrol identitas yang lemah juga berdampak pada orang di balik data tersebut. Korban yang identitasnya digunakan untuk mengajukan pinjaman harus menghadapi tekanan, sengketa, dan proses pemulihan yang panjang.
Jika pinjaman tidak diberikan kepada mereka, korban tidak akan mengalami hal tersebut. Jika pinjaman diberikan, logika keputusan harus membedakan pemohon asli dari identitas curian, sintetis, atau yang digunakan berulang sebelum dana dicairkan.
Cara mencegah penipuan identitas
Terapkan prinsip mengenal nasabah
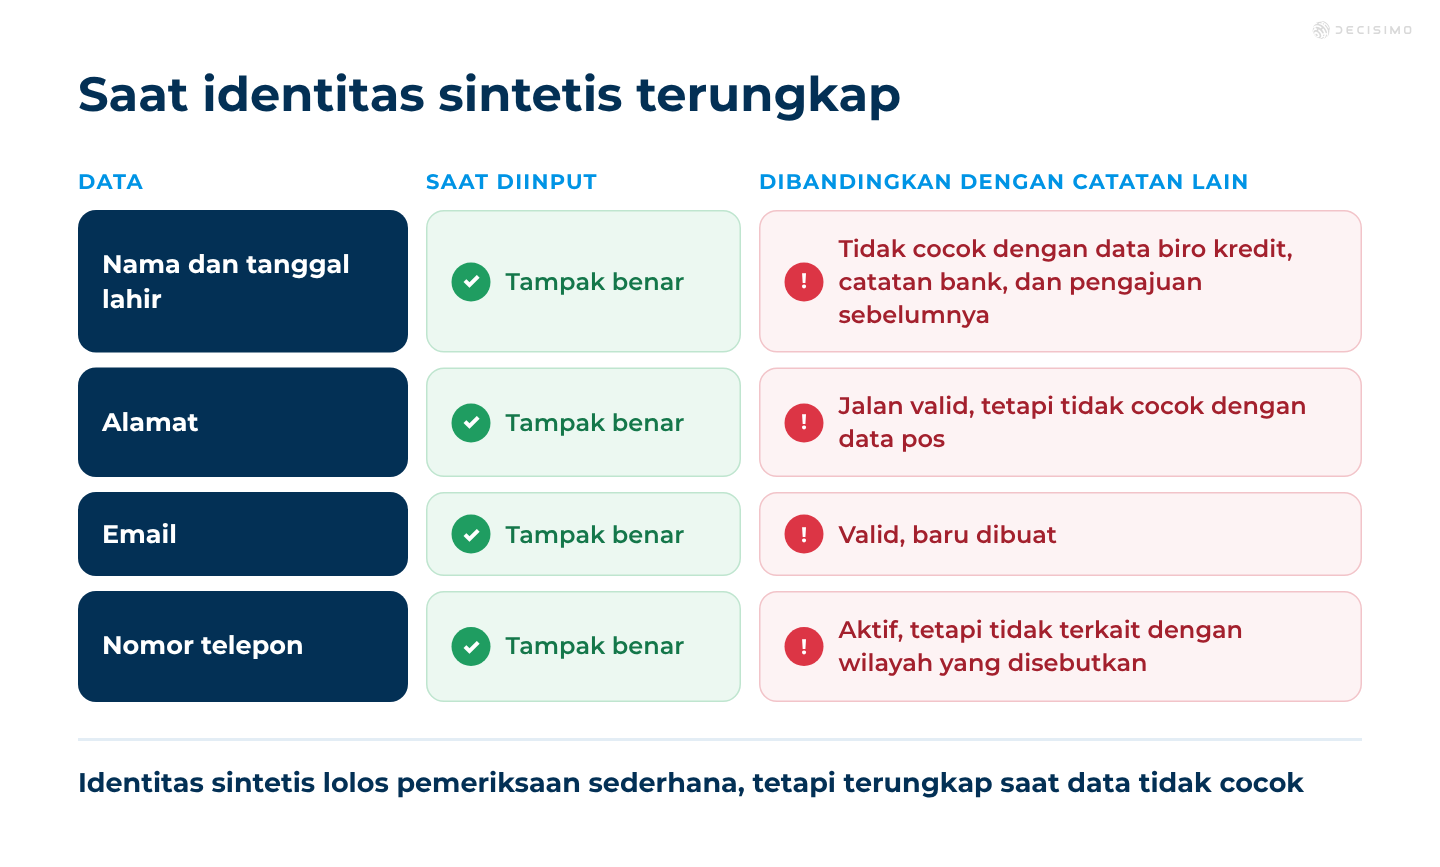
Pastikan prosedur KYC diterapkan. Verifikasi identitas, pastikan informasi yang diberikan akurat, dan periksa konsistensi data dari waktu ke waktu, bukan hanya keabsahannya saat nasabah pertama kali mendaftar. Nama, tanggal lahir, alamat, dan nomor telepon, misalnya, mungkin tampak benar saat dimasukkan, tetapi profil yang sama bisa bermasalah saat dicocokkan dengan data biro kredit, catatan bank, dan pengajuan sebelumnya. Identitas sintetis sering lolos dari pemeriksaan sederhana, tetapi mulai terlihat saat data dari berbagai sumber tidak cocok. Karena itu, konsistensi data, penggunaan berulang atas informasi kontak yang sama, dan riwayat yang selaras perlu diperhatikan.
Gunakan verifikasi biometrik
Jika memungkinkan, cocokkan wajah pemohon dengan foto pada dokumen identitas. Untuk pemeriksaan jarak jauh melalui aplikasi, gunakan deteksi liveness dan verifikasi. Pemeriksaan ini membantu membedakan pengguna yang hadir langsung dari gambar salinan, pemutaran ulang di layar, atau foto yang diarahkan ke kamera. Pemeriksaan ini juga dapat mendeteksi penggunaan kartu identitas curian dengan wajah orang lain atau penggunaan satu gambar yang sama dalam beberapa pengajuan.
Gunakan platform verifikasi data
Gunakan platform verifikasi data untuk memvalidasi informasi pelanggan, seperti identitas, alamat, nomor telepon, dan email. Layanan ini membantu memeriksa konsistensi profil di berbagai sumber, karena identitas palsu sering kali mulai terungkap saat datanya dibandingkan. Praktik yang baik adalah mencocokkan data dengan catatan independen, lalu mencari ketidaksesuaian. Misalnya, alamat bisa cocok dengan nama jalan yang valid, tetapi tidak sesuai dengan data kode pos; alamat email bisa valid, tetapi baru dibuat; dan nomor telepon bisa aktif, tetapi tidak terkait dengan wilayah yang disebutkan.
Verifikasi alamat
Cocokkan alamat pemohon dengan basis data layanan pos, tagihan utilitas, atau catatan pemerintah untuk memastikan keakuratannya. Pelaku fraud sering menggunakan kembali alamat yang valid, mencoba alamat properti yang sudah lama kosong, atau memasangkan nama jalan yang benar dengan nomor unit yang tidak ada. Jika alamatnya salah, pengiriman bisa gagal, proses pemulihan menjadi lebih lambat, dan profil pemohon makin sulit dilacak.
Periksa data telepon dan email
Periksa apakah nomor telepon dan alamat email memiliki riwayat yang wajar, format yang masuk akal, dan cocok dengan catatan lain. Detail kontak sekali pakai, wilayah yang tidak cocok, dan akun yang baru dibuat sering menjadi tanda peringatan. Sebagai contoh, nomor ponsel yang diterbitkan kemarin dan alamat email tanpa aktivitas sebelumnya bisa menjadi alasan untuk meminta pemeriksaan manual. Hal ini penting karena pelaku fraud sering berganti detail kontak baru agar tidak terdeteksi menggunakan data yang sama berulang kali.
Gunakan data pihak ketiga dan data proksi
Data pihak ketiga dan data proksi dapat menunjukkan apakah suatu identitas digunakan oleh orang yang profilnya konsisten atau merupakan gabungan data yang tidak selaras. Sinyal perangkat, riwayat alamat, pola transaksi, dan catatan eksternal lainnya sering mengungkap ketidaksesuaian yang tidak terlihat dari kartu identitas palsu saja. Pelaku fraud bisa menyalin nama dan nomor dokumen, tetapi sulit menjaga agar semua sinyal tetap selaras dari waktu ke waktu. Jika perangkat berubah setiap sesi, riwayat alamat minim, dan alat pembayaran tidak sesuai dengan profil yang dicantumkan, kasus tersebut perlu ditinjau lebih lanjut.
Jadikan pemeriksaan dokumen fisik bagian dari pemeriksaan menyeluruh
Kartu identitas palsu bisa tampak meyakinkan. Kartu fisik mungkin lolos dari pemeriksaan visual singkat, tetapi itu tidak membuktikan bahwa identitasnya asli. Pemeriksaan dokumen perlu dilengkapi dengan pemeriksaan basis data, biometrik, dan perilaku. Jika Anda hanya memeriksa kartu, pelaku fraud dapat menggunakan dokumen palsu, gambar yang telah diedit, atau templat curian yang sekilas tampak benar tetapi tidak cocok dengan data lain saat diperiksa lebih lanjut.
Manfaatkan media sosial
Media sosial dapat membantu verifikasi identitas. Periksa apakah pemohon memiliki akun yang aktif dan apakah detail yang diberikan cocok dengan profil publiknya. Gunakan informasi ini sebagai salah satu sinyal, bukan sebagai dasar keputusan tunggal. Profil yang sudah lama aktif dengan nama, lokasi, dan detail kontak yang konsisten dapat mendukung verifikasi. Sebaliknya, profil kosong atau yang baru dibuat dapat menimbulkan pertanyaan. Informasi ini berguna karena pelaku fraud sering tidak memiliki riwayat digital yang wajar atau membuat akun seadanya yang tidak sesuai dengan informasi lain dalam pengajuan.
Gunakan platform deteksi fraud
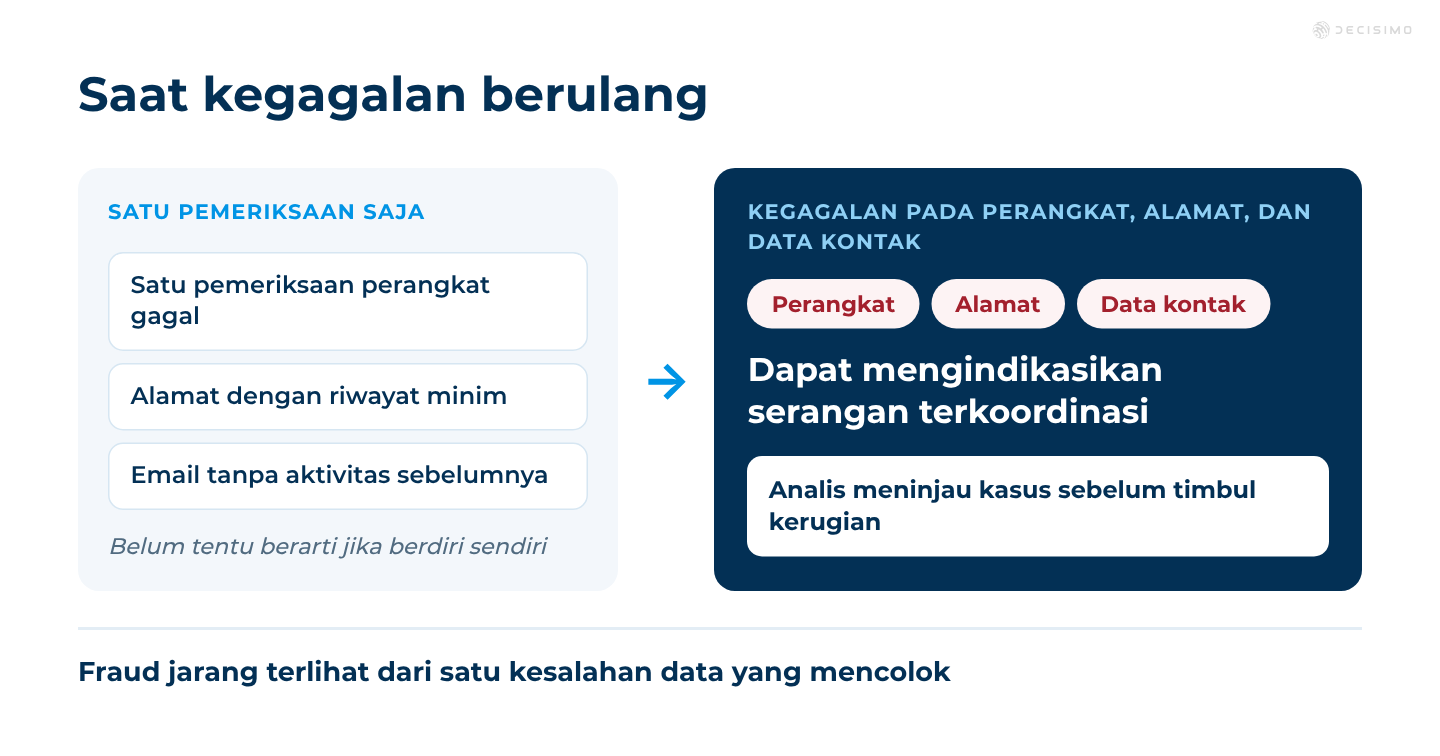
Gunakan platform deteksi fraud untuk mengidentifikasi kemungkinan pelaku fraud. Platform ini menganalisis data untuk menemukan pola yang terkait dengan fraud dan dapat menghubungkan sinyal yang jika dilihat satu per satu tampak tidak mencurigakan. Misalnya, satu kali kegagalan pemeriksaan perangkat mungkin tidak berarti apa-apa, tetapi kegagalan berulang pada perangkat, alamat, dan data kontak dapat mengindikasikan serangan terkoordinasi. Pendekatan ini penting karena fraud jarang hanya terlihat dari satu kesalahan data yang mencolok.
Pantau perubahan
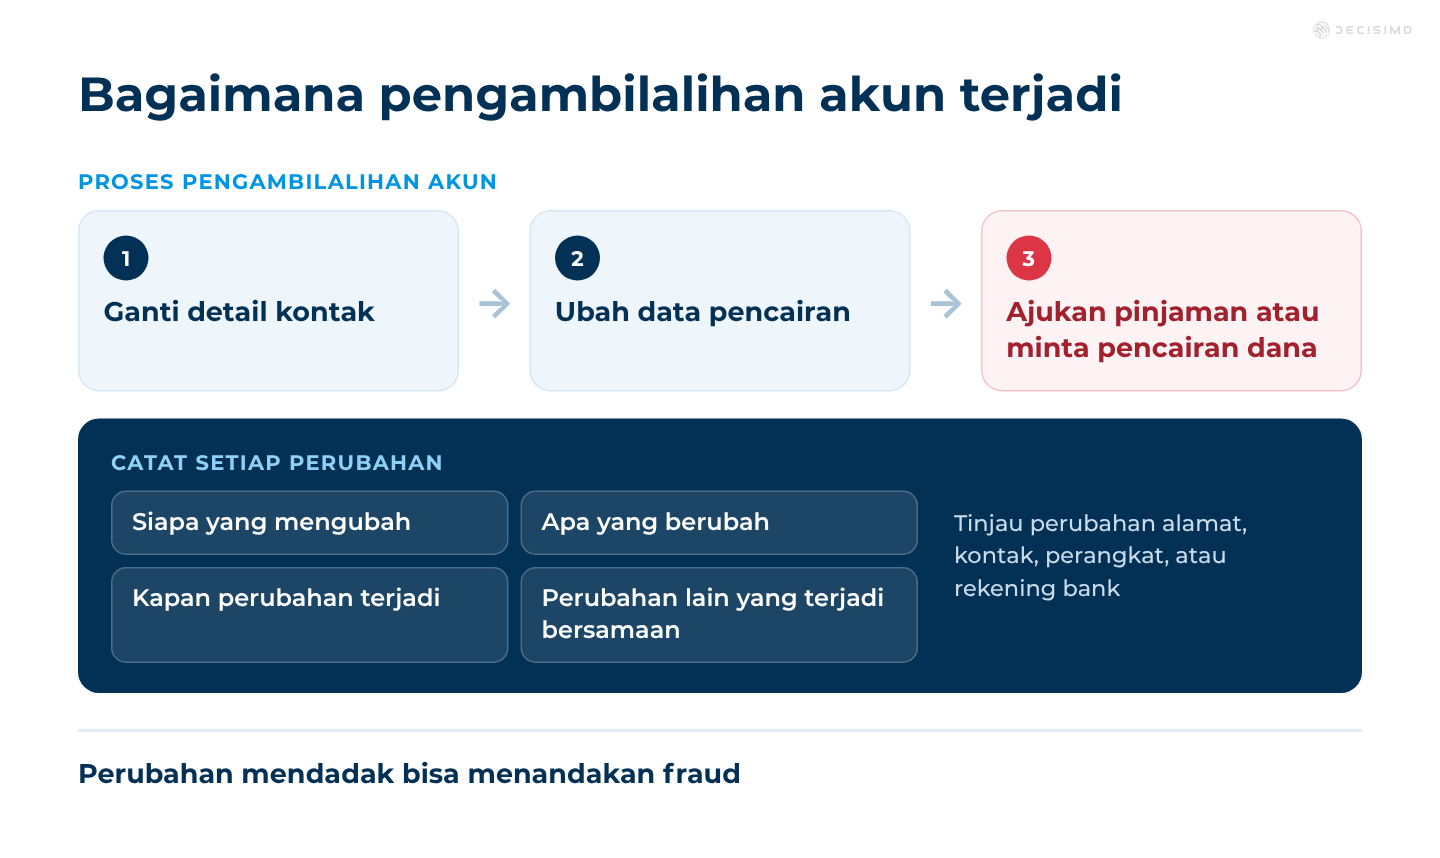
Pantau perubahan informasi nasabah. Perubahan mendadak dapat mengindikasikan fraud, terutama jika menyangkut alamat, detail kontak, perangkat, atau data rekening bank. Catat siapa yang mengubah informasi, kapan perubahan dilakukan, dan perubahan lain yang terjadi pada saat yang sama. Jika pelaku fraud mengambil alih akun, biasanya mereka akan mengganti detail kontak, mengubah data pencairan, lalu mengajukan pinjaman atau meminta pencairan dana.
Pantau aktivitas
Pantau aktivitas nasabah untuk menemukan tindakan yang mencurigakan. Percobaan gagal yang berulang, perilaku perangkat yang tidak biasa, dan data pengajuan yang tidak konsisten perlu ditinjau. Misalnya, sejumlah pengajuan dari rentang IP yang sama, pengaturan browser yang sama, atau sidik jari perangkat yang sama dapat menunjukkan penyalahgunaan terkoordinasi. Tanpa pemantauan, pelaku fraud dapat menguji alur pengajuan dan mencari titik lemah, lalu terus mencoba sampai salah satu pengajuan lolos.
Waspadai tanda-tanda fraud
Perhatikan tanda peringatan yang mungkin mengindikasikan fraud. Siapkan sistem peringatan dini agar analis dapat meninjau kasus sebelum kerugian terjadi. Sistem ini akan lebih berguna jika aturannya jelas dan mengacu pada kejadian yang dapat diamati, seperti ketidakcocokan data identitas, pola pengajuan berulang dalam waktu singkat, atau penggunaan ulang dokumen yang mencurigakan. Tanpa sistem tersebut, pelaku fraud dapat memanfaatkan proses tinjauan yang lambat dan memperoleh persetujuan sebelum polanya diketahui.
Laporkan aktivitas mencurigakan
Jika Anda mencurigai adanya fraud, laporkan kepada pihak berwenang. Simpan catatan internal, jejak keputusan, dan bukti pendukung agar kasus dapat ditinjau kembali. Catatan yang lengkap memudahkan Anda menunjukkan pemeriksaan yang dilakukan, hal yang tidak lolos, dan alasan kasus ditolak atau dieskalasikan. Jika catatan tidak disimpan, jejak penanganan akan hilang dan pelaku fraud dapat menggunakan pola identitas yang sama pada pengajuan berikutnya dengan lebih mudah.
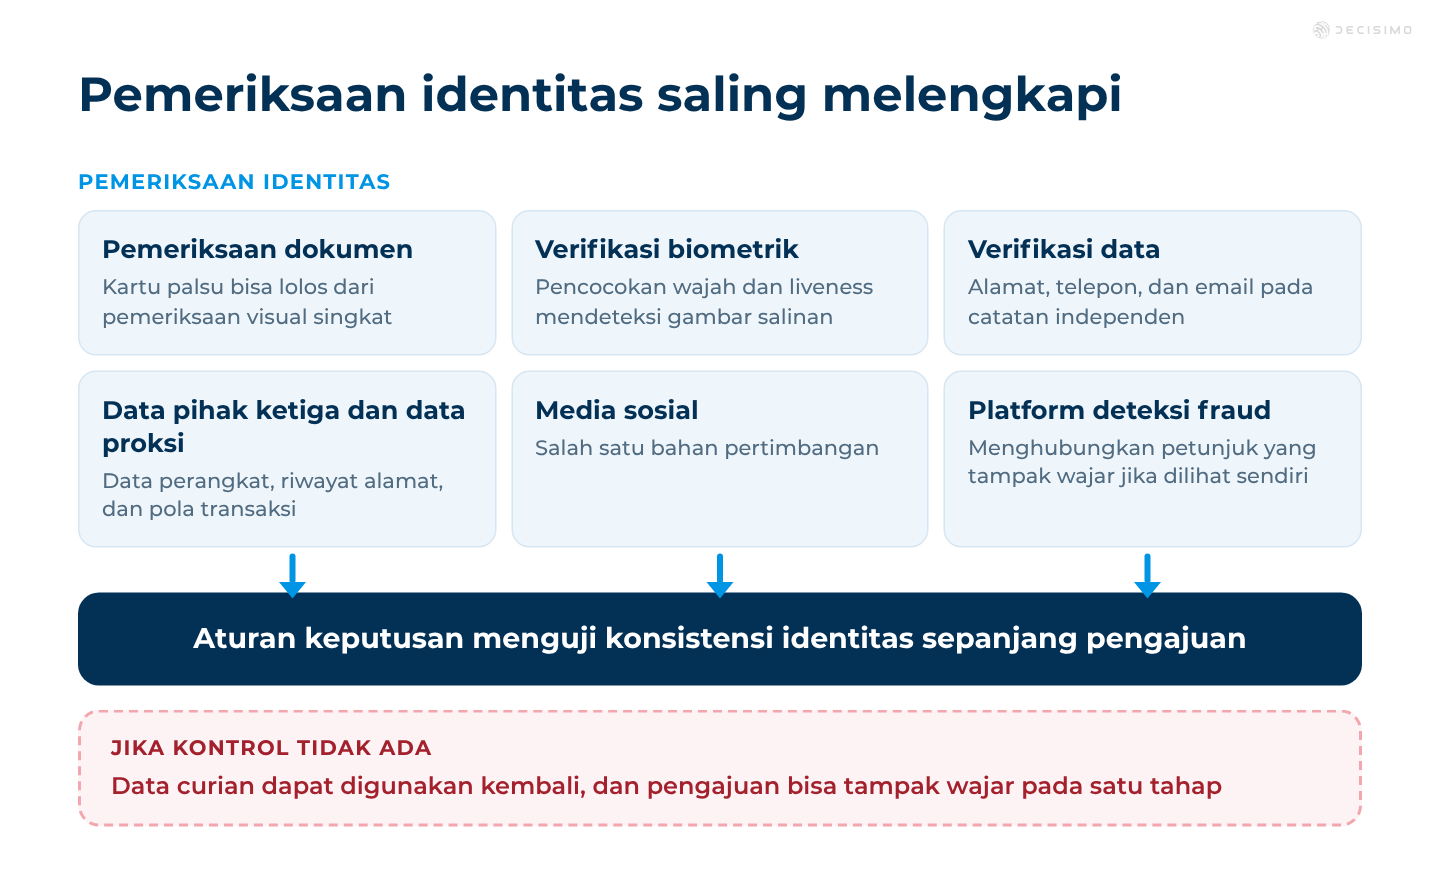
Langkah-langkah ini membantu mencegah dan mendeteksi penipuan identitas dalam pinjaman konsumer. Program yang kuat menggabungkan pemeriksaan dokumen, verifikasi biometrik, data pihak ketiga, data proksi, dan aturan yang menguji konsistensi identitas sepanjang proses pengajuan. Jika salah satu kontrol tersebut tidak ada, pelaku fraud dapat memanfaatkan celah, menggunakan kembali data curian, dan mengajukan permohonan yang tampak wajar pada satu tahap tetapi bermasalah saat seluruh logika keputusan diterapkan.
Pertanyaan yang sering diajukan
Kapan pemeriksaan identitas sebaiknya dilakukan, sebelum persetujuan atau sebelum dana dicairkan?
Lakukan pemeriksaan identitas utama sebelum persetujuan, dan selesaikan ketidaksesuaian penting sebelum dana dicairkan. Ulangi pemeriksaan yang relevan jika pemohon mengganti nomor telepon, alamat, atau rekening pencairan setelah disetujui. Proses ini dapat memakan waktu lebih lama dan membuat sebagian pemohon yang sah membatalkannya. Karena itu, lakukan verifikasi tambahan hanya jika ada indikasi yang belum terjawab atau berisiko lebih tinggi, bukan untuk setiap pemohon.
Bagaimana menentukan batas untuk mengirim pengajuan ke verifikasi tambahan?
Tentukan batas dengan membandingkan perkiraan kerugian akibat menyetujui pengajuan yang mencurigakan dengan biaya tinjauan dan dampak keterlambatan bagi pemohon yang sah. Mulailah dengan kombinasi sinyal yang jelas menunjukkan risiko, lalu ukur fraud yang terkonfirmasi, volume tinjauan, dan keterlambatan persetujuan di setiap kanal. Satu batas skor dapat menyamarkan sinyal lemah yang baru bermakna jika muncul bersamaan.
Apa yang perlu dibandingkan saat memilih penyedia verifikasi identitas?
Bandingkan tingkat verifikasi yang berhasil diselesaikan, kesalahan pencocokan, alasan kegagalan, cakupan untuk basis nasabah Anda, dan waktu yang dibutuhkan setiap pemeriksaan. Hitung biaya per verifikasi yang selesai, lalu bandingkan dengan kerugian akibat fraud yang dapat dicegah dan pengajuan sah yang perlu ditinjau. Tanyakan kepada penyedia bagaimana mereka menangani gambar dokumen yang buram, kamera yang tidak dapat diakses, dan catatan sumber yang tidak tersedia. Kasus-kasus tersebut menentukan apakah pemeriksaan yang gagal masih dapat diselesaikan.
Apa yang perlu dilakukan saat nasabah mengganti detail kontak atau pencairan setelah mendapat persetujuan?
Tunda pencairan terkait dan verifikasi perubahan melalui kanal tepercaya sebelum dana dicairkan. Nomor telepon atau rekening bank baru bukan bukti fraud, tetapi perubahan yang disertai perangkat baru, percobaan gagal berulang, atau data identitas yang bertentangan perlu ditinjau lebih lanjut. Catat siapa yang membuat perubahan, kapan perubahan terjadi, dan detail akun lain yang ikut berubah. Setelah identitas terkonfirmasi, proses dapat kembali berjalan seperti biasa.

