Previna fraudes de identidade e sintéticas no crédito ao consumidor
A fraude de identidade no crédito ao consumidor afeta mais de uma área de risco. Ela expõe a reputação da empresa, aumenta as perdas com fraude e eleva o risco de crédito.
Controles de identidade frágeis também afetam as pessoas por trás dos dados. Vítimas cujas identidades são usadas para contratar empréstimos enfrentam estresse, disputas e um longo processo para resolver a situação.
Se você não concede crédito a essas pessoas, elas não passam por isso. Se concede, a lógica de decisão precisa distinguir uma pessoa que está solicitando crédito de verdade de uma identidade roubada, sintética ou reutilizada antes da liberação dos recursos.
Como prevenir fraudes de identidade
Conheça seu cliente
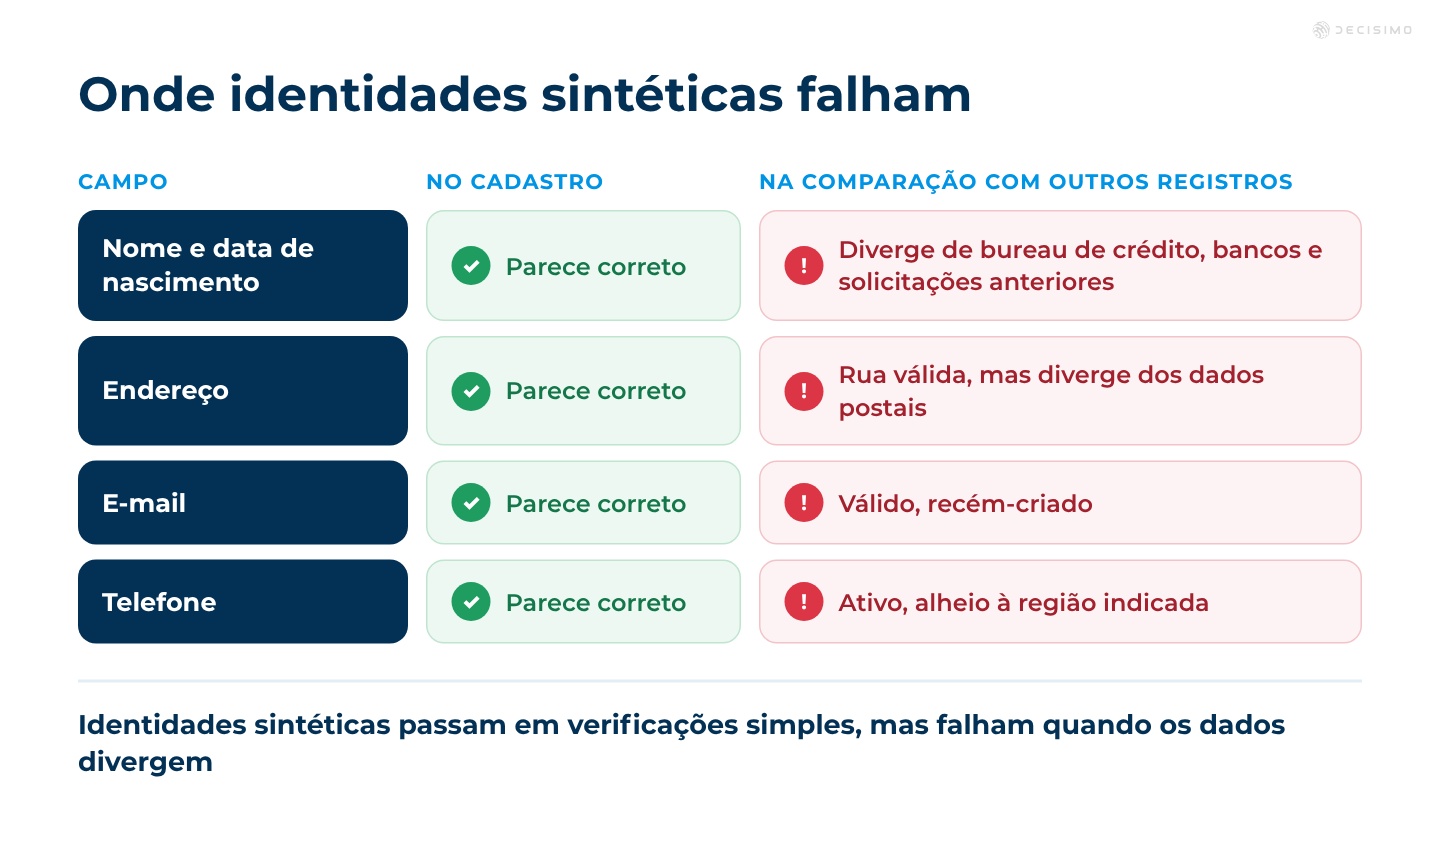
Tenha procedimentos de KYC. Verifique a identidade, confirme a exatidão das informações fornecidas e confira se os dados continuam consistentes ao longo do tempo, em vez de validar apenas um momento do processo de cadastro. Por exemplo, nome, data de nascimento, endereço e telefone podem parecer corretos no início, mas o perfil pode apresentar inconsistências quando comparado com dados de bureau de crédito, registros bancários e solicitações anteriores. Uma identidade sintética costuma passar por verificações simples, mas pode ser identificada quando os dados começam a divergir. Por isso, campos estáveis, uso recorrente dos mesmos dados de contato e um histórico consistente são importantes.
Use verificações biométricas
Quando viável, compare o rosto da pessoa que solicita crédito com a foto do documento de identidade. Nas verificações remotas feitas por aplicativo, use detecção e verificação de presença real. Isso ajuda a distinguir uma pessoa diante da câmera de uma imagem copiada, uma gravação reproduzida na tela ou uma foto mostrada à câmera. Também ajuda a identificar situações em que alguém usa um documento roubado com o rosto de outra pessoa ou reutiliza a mesma imagem em várias solicitações.
Use plataformas de validação de dados
Use plataformas de validação de dados para conferir informações do cliente, como identidade, endereço, telefone e e-mail. Esses serviços ajudam a verificar se o perfil é coerente entre diferentes fontes, um ponto em que identidades inventadas costumam apresentar inconsistências. Uma boa prática é comparar os campos com registros independentes e procurar divergências. Por exemplo, um endereço pode corresponder a uma rua existente, mas não aos dados postais. Um e-mail pode ser válido, mas ter sido criado recentemente. Um telefone pode estar ativo, mas não corresponder à região informada.
Verifique os endereços
Compare os endereços informados com bases de dados dos serviços postais, contas de serviços públicos ou registros governamentais para confirmar se estão corretos. Isso é útil porque fraudadores costumam reutilizar endereços reais, testar imóveis abandonados ou combinar o nome de uma rua legítima com um número de apartamento inexistente. Quando o endereço está errado, a entrega não é concluída, a recuperação demora e fica mais difícil rastrear o perfil.
Confira os dados de telefone e e-mail
Confira se o telefone e o e-mail têm um histórico normal, estão formatados de forma plausível e coincidem com outros registros. Dados de contato descartáveis, regiões incompatíveis e contas criadas recentemente são sinais de alerta comuns. Por exemplo, um número de telefone emitido ontem e um e-mail sem atividade anterior podem justificar uma análise manual. Isso importa porque fraudadores costumam trocar os dados de contato por outros recém-criados para evitar a detecção de dados reutilizados.
Use dados de terceiros e dados indiretos
Dados de terceiros e dados indiretos podem indicar se uma identidade corresponde a uma pessoa com histórico consistente ou a um perfil montado com informações desconexas. Sinais do dispositivo, histórico de endereços, padrões de transação e outros registros externos podem revelar inconsistências que um documento de identidade falso, por si só, não mostra. Essa prática é útil porque fraudadores podem copiar nomes e números de documentos, mas têm dificuldade para manter todos os sinais alinhados ao longo do tempo. Se o dispositivo muda a cada sessão, o histórico de endereços é escasso e o meio de pagamento não combina com o perfil informado, o caso merece atenção.
Inclua a análise de documentos físicos na verificação geral
Documentos de identidade falsos podem ser convincentes. Um documento físico pode passar por uma análise visual rápida, mas isso não comprova que a identidade seja verdadeira. A verificação de documentos deve ser combinada com consultas a bases de dados, verificações biométricas e sinais de comportamento. Se você analisar apenas o documento, dá margem para o uso de documentos falsificados, imagens editadas ou modelos roubados, que parecem corretos à primeira vista e só apresentam problemas quando comparados com outros dados.
Use as redes sociais
As redes sociais podem ajudar na verificação de identidade. Confira se há uma presença ativa e se os dados informados correspondem aos perfis públicos. Considere isso um sinal entre vários, não uma base para decidir sozinho. Um perfil antigo com nome, localização e dados de contato consistentes pode reforçar a análise, enquanto um perfil vazio ou criado há pouco tempo pode levantar dúvidas. Isso é útil porque fraudadores muitas vezes não têm um histórico digital comum ou criam contas superficiais que não combinam com o restante da solicitação.
Use plataformas de detecção de fraude
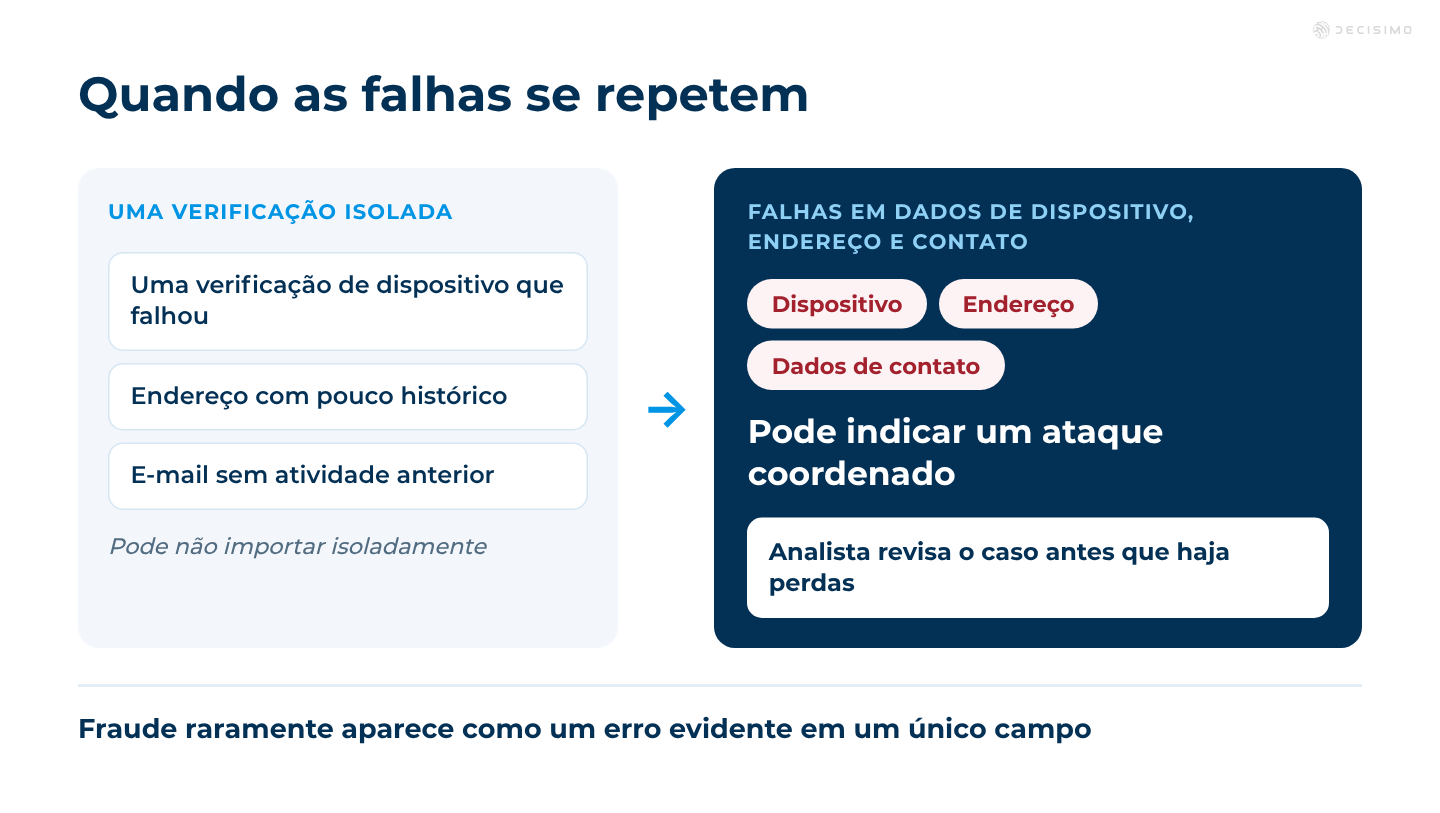
Use plataformas de detecção de fraude para identificar possíveis fraudadores. Elas analisam dados em busca de padrões associados a fraudes e podem conectar sinais que parecem inofensivos quando analisados separadamente. Por exemplo, uma falha na verificação de um dispositivo pode não ser relevante, mas falhas recorrentes em dados de dispositivo, endereço e contato podem indicar um ataque coordenado. Isso é importante porque uma fraude raramente aparece como um único erro evidente em um campo.
Acompanhe as alterações
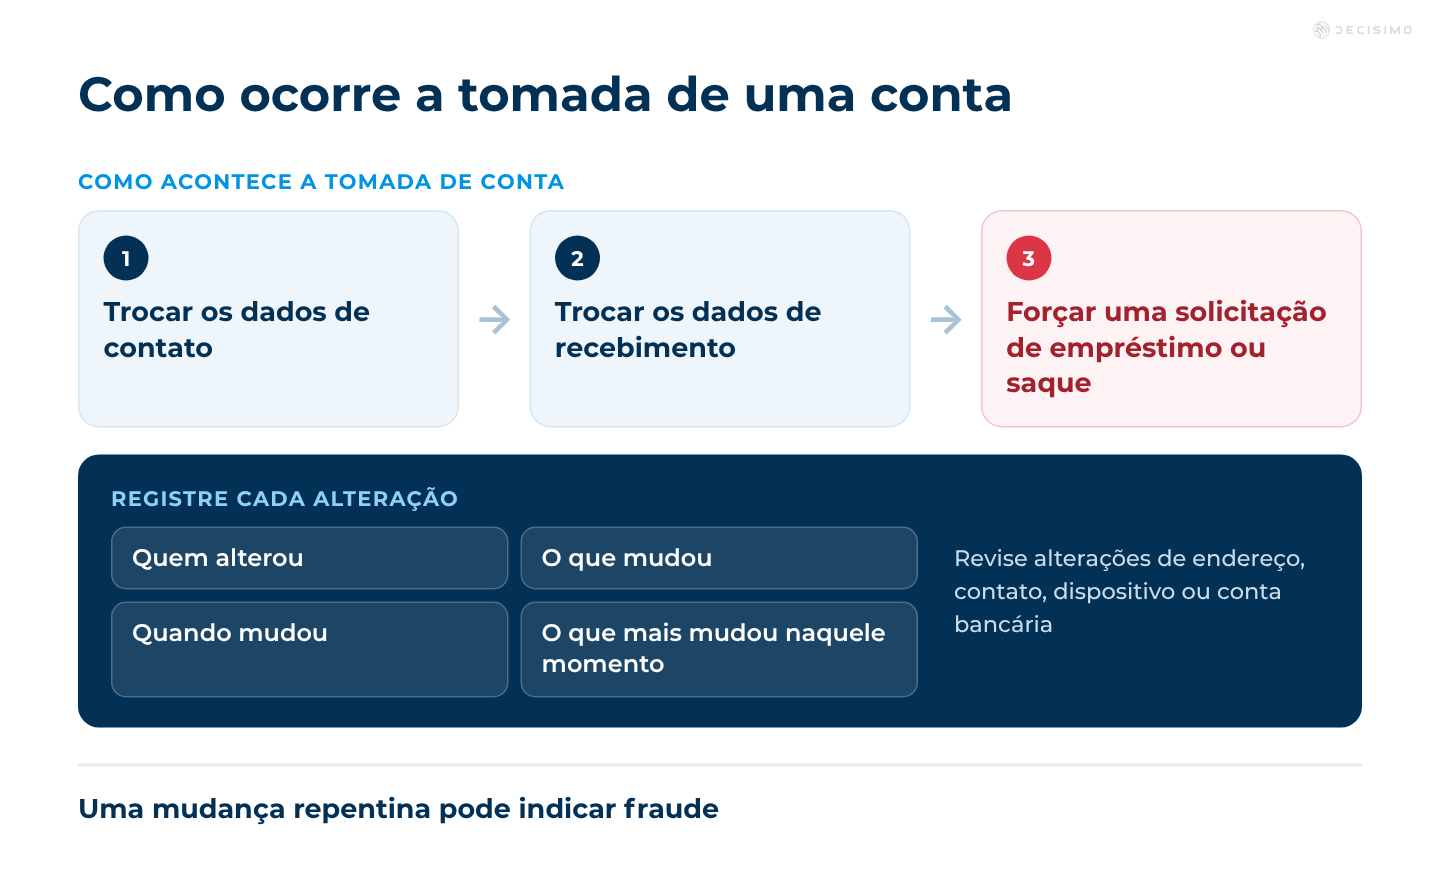
Acompanhe as alterações nos dados dos clientes. Mudanças repentinas podem indicar fraude, principalmente quando envolvem endereço, dados de contato, dispositivo ou conta bancária. Uma boa prática é registrar quem alterou cada informação, quando a mudança ocorreu e o que mais mudou naquele momento. Quando um fraudador assume uma conta, muitas vezes começa trocando os dados de contato e de recebimento e, em seguida, tenta contratar um empréstimo ou solicitar um saque.
Monitore a atividade
Monitore a atividade dos clientes para identificar ações suspeitas. Várias tentativas malsucedidas, comportamento incomum do dispositivo e dados inconsistentes na solicitação merecem análise. Por exemplo, um grupo de solicitações vindo da mesma faixa de IP, usando a mesma configuração de navegador ou o mesmo fingerprint do dispositivo pode indicar abuso coordenado. Sem esse monitoramento, fraudadores podem testar seu fluxo, explorar pontos fracos e repetir as tentativas até uma solicitação ser aprovada.
Fique atento
Observe sinais de alerta que possam indicar fraude. Crie um sistema de alerta antecipado para que analistas possam analisar os casos antes que haja perdas. Ele funciona melhor quando as regras são explícitas e se baseiam em eventos observáveis, como divergências nos dados de identidade, repetição de tentativas em alta frequência ou reutilização suspeita de documentos. Sem isso, fraudadores podem se aproveitar da demora na análise e conseguir aprovação antes que alguém perceba o padrão.
Comunique atividades suspeitas
Se suspeitar de fraude, comunique o caso às autoridades. Mantenha anotações internas, registros das decisões e evidências de apoio para que o caso possa ser analisado depois. Bons registros facilitam demonstrar o que foi verificado, o que não passou na verificação e por que o caso foi recusado ou encaminhado para análise. Sem esses registros, fica mais difícil acompanhar o caso, e fraudadores podem repetir o mesmo padrão de identidade em outra solicitação com menos obstáculos.
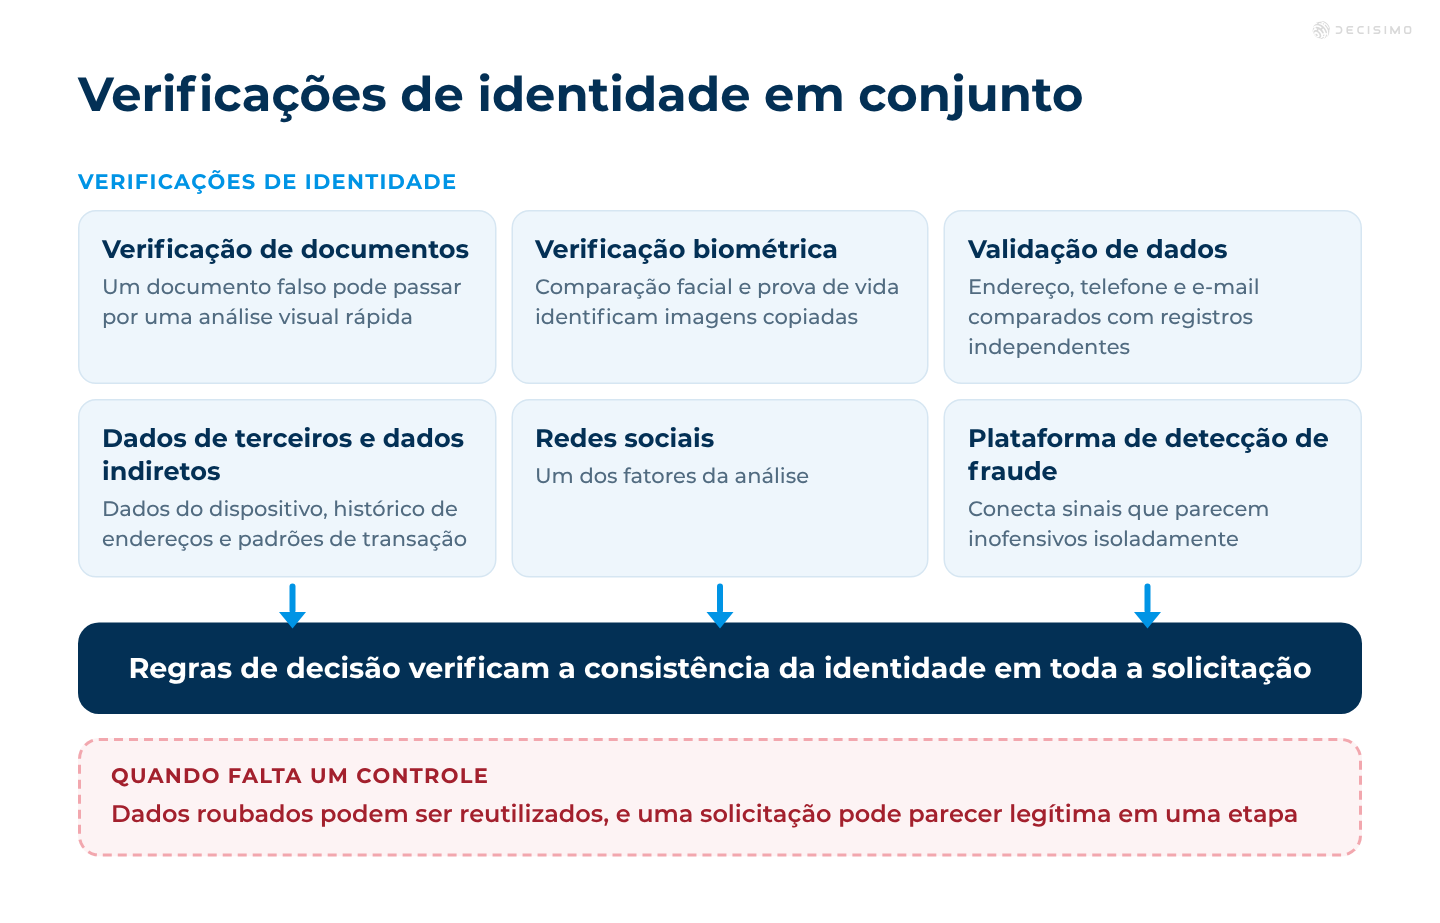
Essas medidas ajudam a prevenir e detectar fraudes de identidade no crédito ao consumidor. Os programas mais eficazes combinam verificações de documentos, verificação biométrica, dados de terceiros, dados indiretos e regras que avaliam se a identidade permanece consistente ao longo de todo o processo de solicitação. Se algum desses controles faltar, fraudadores podem explorar essa brecha, reutilizar dados roubados e fazer passar solicitações que parecem legítimas em uma etapa, mas apresentam problemas quando toda a lógica de decisão é aplicada.
Perguntas frequentes
As verificações de identidade devem acontecer antes da aprovação ou da liberação dos recursos?
Conclua as principais verificações de identidade antes da aprovação e resolva divergências relevantes antes de liberar os recursos. Repita as verificações pertinentes se a pessoa alterar o telefone, o endereço ou a conta de recebimento após a aprovação. Isso pode aumentar o tempo do processo e levar alguns clientes legítimos a desistir. Por isso, reserve verificações adicionais para sinais de risco elevado ou que ainda não foram esclarecidos, em vez de aplicar todas as verificações a todos os solicitantes.
Como definir o ponto de corte para encaminhar uma solicitação a verificações adicionais?
Defina o ponto de corte comparando a perda esperada com a aprovação de uma solicitação suspeita, o custo da análise e o impacto do atraso para uma pessoa que solicita crédito de forma legítima. Comece por combinações de sinais que indiquem um motivo claro de preocupação e, depois, acompanhe as fraudes confirmadas, o volume de análises e os atrasos nas aprovações por canal. Um único ponto de corte de score pode ocultar sinais fracos que só importam quando aparecem em conjunto.
O que comparar ao escolher um fornecedor de verificação de identidade?
Compare as taxas de verificações concluídas com sucesso, as correspondências incorretas, os motivos de falha, a cobertura da sua base de clientes e o tempo acrescentado por cada verificação. Calcule o custo por verificação concluída e compare com as perdas por fraude que ela ajuda a evitar e com as solicitações legítimas que encaminha para análise. Pergunte aos fornecedores como lidam com imagens de documentos de baixa qualidade, câmeras inacessíveis e registros de origem indisponíveis, pois esses casos determinam se uma verificação malsucedida pode ser resolvida.
O que fazer quando um cliente altera os dados de contato ou de recebimento após a aprovação?
Interrompa a transferência dos recursos afetada e confirme a alteração por um canal confiável antes de liberá-los. Um novo telefone ou uma nova conta bancária não comprova uma fraude, mas uma alteração acompanhada de um dispositivo novo, várias tentativas malsucedidas ou dados de identidade conflitantes merece uma análise mais cuidadosa. Registre quem fez a alteração, quando ela ocorreu e quais outros dados da conta mudaram. Depois de confirmar a identidade, retome o processo normal.

