Prévenir la fraude identitaire et la fraude à l'identité synthétique dans le crédit à la consommation
Dans le crédit à la consommation, la fraude à l’identité touche plusieurs domaines du risque. Elle expose l’entreprise à des atteintes à sa réputation, augmente les pertes liées à la fraude et accroît le risque de crédit.
Des contrôles d’identité insuffisants ont aussi des conséquences pour les personnes concernées. Les victimes dont l’identité sert à contracter des prêts subissent du stress, doivent contester les opérations et font face à un long processus de rétablissement.
Si le prêteur ne leur accorde pas de prêt, elles ne se retrouvent pas dans cette situation. S’il leur en accorde un, la logique de décision doit distinguer un vrai demandeur d’une identité usurpée, synthétique ou réutilisée avant le versement des fonds.
Prévenir la fraude à l’identité
Bien connaître le client
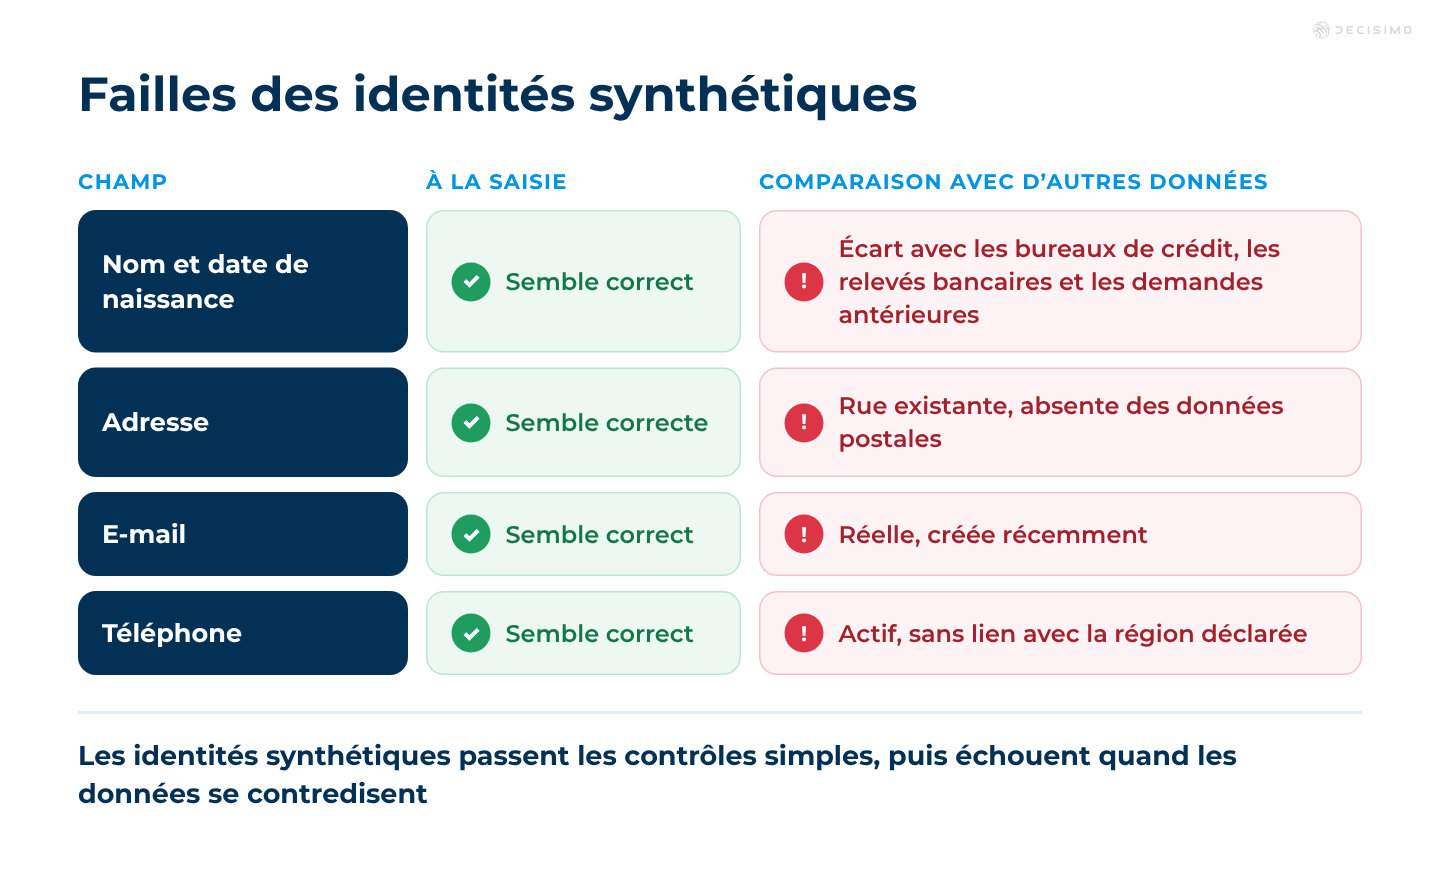
Veillez à mettre en place des procédures de KYC. Vérifiez l’identité et l’exactitude des informations fournies, puis assurez-vous que le dossier reste cohérent dans le temps, et pas seulement valide au moment de l’entrée en relation. Un nom, une date de naissance, une adresse et un numéro de téléphone peuvent sembler corrects au départ, mais le profil peut ne pas correspondre aux données des bureaux de crédit, aux relevés bancaires ou aux demandes antérieures. Une identité synthétique passe souvent les contrôles simples, puis révèle des incohérences lorsque les données sont comparées. La stabilité des informations, la réutilisation des mêmes coordonnées et la cohérence de l’historique sont donc importantes.
Recourir à la vérification biométrique
Lorsque c’est possible, comparez le visage du demandeur à celui figurant sur sa pièce d’identité. Pour les vérifications à distance dans une application, utilisez la détection et la vérification de la vivacité. Vous pourrez ainsi distinguer une personne présente d’une image copiée, d’une vidéo rejouée sur un écran ou d’une photo présentée devant la caméra. Ces contrôles permettent aussi de repérer l’utilisation d’une pièce d’identité volée avec le visage d’une autre personne, ou la réutilisation d’une même image dans plusieurs demandes.
Vérifier les données sur des plateformes spécialisées
Les plateformes de vérification des données permettent de contrôler les informations client, notamment l’identité, l’adresse, le numéro de téléphone et l’adresse e-mail. Elles aident à vérifier la cohérence d’un profil entre plusieurs sources, car les identités fabriquées révèlent souvent leurs failles à ce stade. Il est recommandé de comparer les informations avec des sources indépendantes, puis de rechercher les contradictions. Une adresse peut correspondre à une rue existante, mais pas aux données postales. Une adresse e-mail peut être valide, mais très récente. Un numéro de téléphone peut être actif sans être associé à la région indiquée.
Vérifier les adresses
Comparez les adresses des demandeurs avec les bases de données des services postaux, les factures de services publics ou les registres administratifs pour en vérifier l’exactitude. Les fraudeurs réutilisent souvent de vraies adresses, testent des logements inoccupés ou associent le nom d’une rue réelle à un numéro d’appartement inexistant. Une adresse erronée peut empêcher la livraison, ralentir le recouvrement et rendre le profil plus difficile à retrouver.
Examiner les numéros de téléphone et les adresses e-mail
Vérifiez que le numéro et l’adresse e-mail ont un historique normal, un format cohérent et correspondent aux autres informations disponibles. Des coordonnées temporaires, une région incohérente ou des comptes récemment créés sont des signes d’alerte fréquents. Un numéro de mobile attribué la veille et une adresse e-mail sans activité antérieure peuvent, par exemple, justifier un examen manuel. Les fraudeurs changent souvent de coordonnées pour éviter d’être repérés lors de contrôles de réutilisation.
Utiliser des données de tiers et des données indirectes
Les données de tiers et les données indirectes permettent de déterminer si une identité correspond à une personne dont le profil est stable ou à un assemblage d’informations disparates. Les signaux liés à l’appareil, l’historique des adresses, les habitudes de transaction et d’autres données externes révèlent souvent des incohérences qu’une fausse pièce d’identité ne suffit pas à détecter. Les fraudeurs peuvent copier des noms et des numéros de document, mais il leur est difficile de maintenir la cohérence de tous les signaux dans le temps. Un appareil différent à chaque session, un historique d’adresses limité et un moyen de paiement qui ne correspond pas au profil déclaré justifient un examen approfondi du dossier.
Examiner les documents physiques dans le cadre d’un contrôle plus large
Une fausse pièce d’identité peut être convaincante. Un examen rapide peut ne rien révéler, sans pour autant confirmer que l’identité est réelle. Les contrôles documentaires doivent compléter les vérifications dans les bases de données, les contrôles biométriques et l’analyse du comportement. En examinant uniquement la pièce, le prêteur laisse aux fraudeurs la possibilité d’utiliser de faux documents, des images retouchées ou des modèles volés qui semblent corrects au premier regard, mais ne résistent pas à la comparaison avec d’autres données.
Consulter les réseaux sociaux
Les réseaux sociaux peuvent contribuer à la vérification de l’identité. Vérifiez si le profil est actif et si les informations fournies correspondent aux profils publics. Ces éléments ne constituent qu’un signal parmi d’autres et ne doivent pas déterminer la décision à eux seuls. Un profil ancien avec un nom, une localisation et des coordonnées cohérents peut conforter le dossier. Un profil vide ou récemment créé peut soulever des questions. Les fraudeurs ont souvent peu d’historique numérique ordinaire ou créent des comptes superficiels qui ne correspondent pas aux autres informations de la demande.
Utiliser des plateformes de détection de la fraude
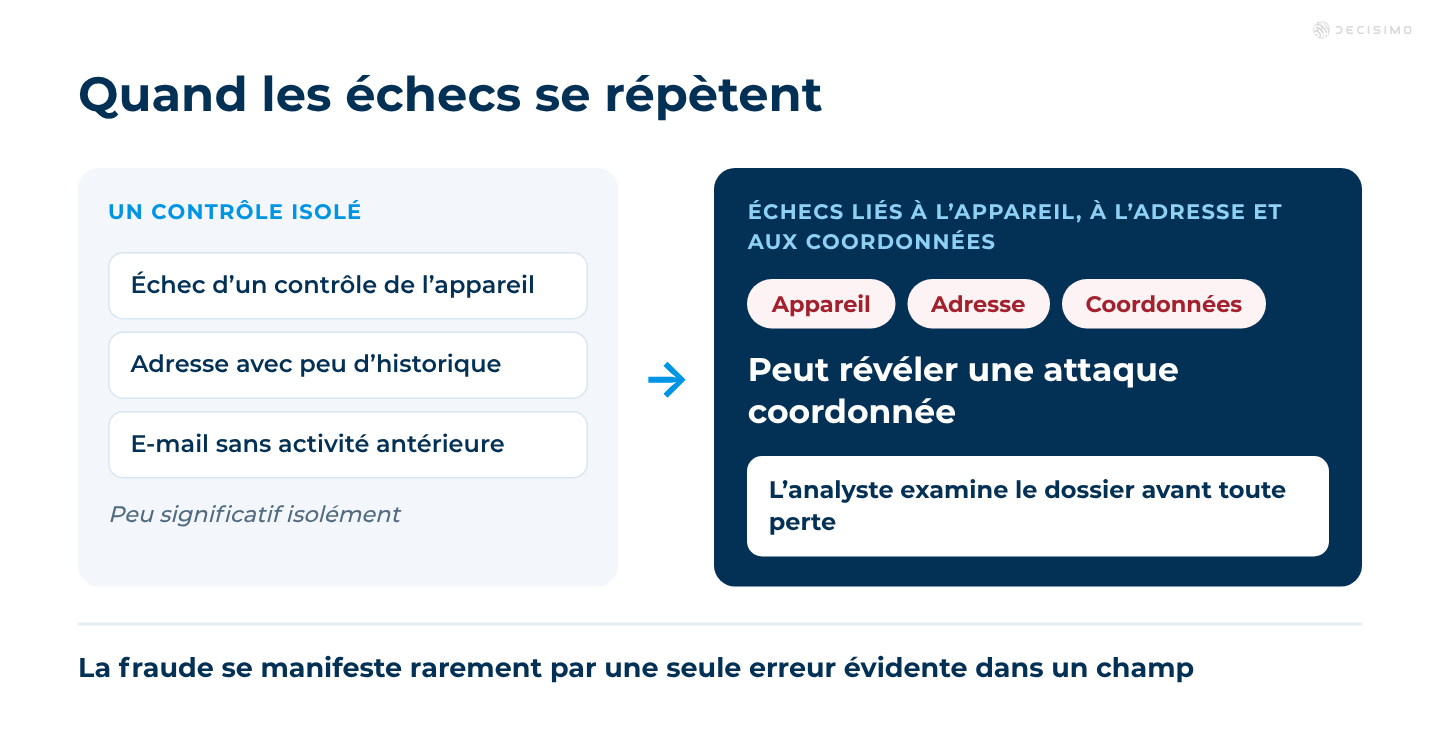
Les plateformes de détection de la fraude analysent les données pour repérer les fraudeurs probables et peuvent mettre en relation des signaux qui semblent anodins pris séparément. Un contrôle d’appareil négatif peut, par exemple, ne pas suffire à conclure, mais des échecs répétés concernant l’appareil, l’adresse et les coordonnées peuvent révéler une attaque coordonnée. Cette approche est utile, car la fraude ne se manifeste que rarement par une seule erreur évidente dans un champ.
Suivre les changements
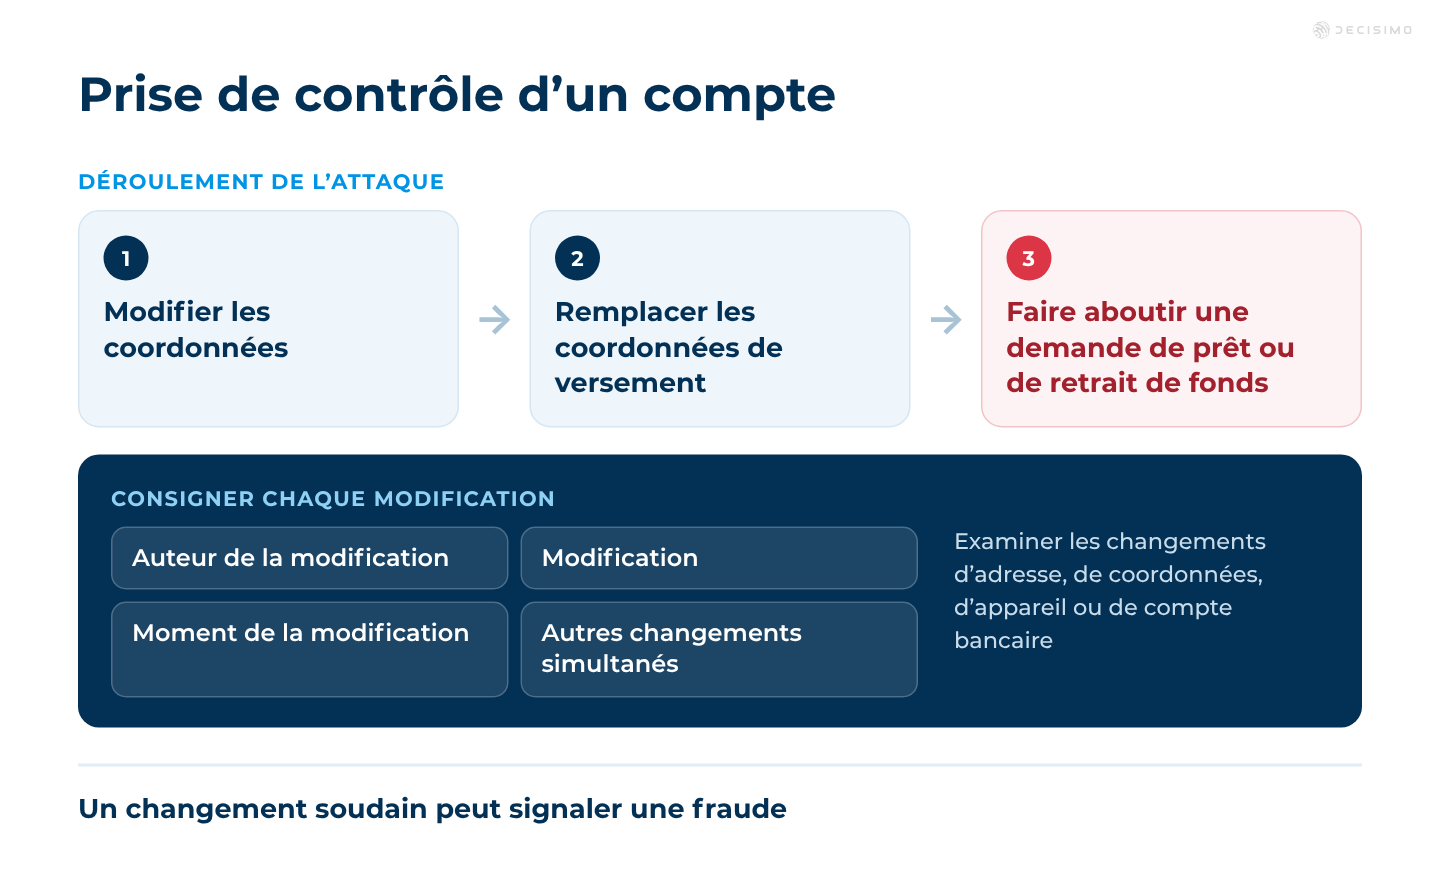
Suivez les changements apportés aux informations client. Les modifications soudaines peuvent signaler une fraude, en particulier lorsqu’elles concernent l’adresse, les coordonnées, l’appareil ou les données bancaires. Il est recommandé de consigner qui a modifié quoi, à quel moment et quelles autres informations ont changé simultanément. Lorsqu’un fraudeur prend le contrôle d’un compte, il commence souvent par changer les coordonnées, remplacer les informations de versement, puis demander un prêt ou un retrait de fonds.
Surveiller l’activité
Surveillez l’activité des clients pour repérer les comportements suspects. Des tentatives répétées qui échouent, un comportement inhabituel de l’appareil ou des informations incohérentes dans une demande méritent un examen. Un groupe de demandes provenant de la même plage d’adresses IP, d’une configuration de navigateur identique ou de la même empreinte d’appareil peut, par exemple, révéler une fraude coordonnée. Sans surveillance, les fraudeurs peuvent sonder le parcours de demande, tester ses points faibles et recommencer jusqu’à ce qu’une demande soit acceptée.
Rester vigilant
Repérez les signes d’alerte qui peuvent indiquer une fraude. Mettez en place un système d’alerte précoce afin que les analystes puissent examiner les dossiers avant qu’une perte ne survienne. Les règles sont plus utiles lorsqu’elles sont explicites et liées à des faits observables, comme des informations d’identité incohérentes, des tentatives répétées sur une courte période ou la réutilisation suspecte d’un document. À défaut, les fraudeurs peuvent tirer parti des délais d’examen et obtenir un accord avant que le schéma ne soit repéré.
Signaler les activités suspectes
En cas de soupçon de fraude, signalez-le aux autorités. Consignez les notes internes, les traces des décisions et les éléments justificatifs pour pouvoir réexaminer le dossier par la suite. Des dossiers bien documentés permettent de montrer plus facilement ce qui a été vérifié, ce qui a échoué et pourquoi le dossier a été refusé ou transmis à un niveau supérieur. Si ces éléments manquent, il devient difficile de reconstituer les vérifications, et les fraudeurs peuvent réutiliser plus facilement le même schéma d’identité dans une demande ultérieure.
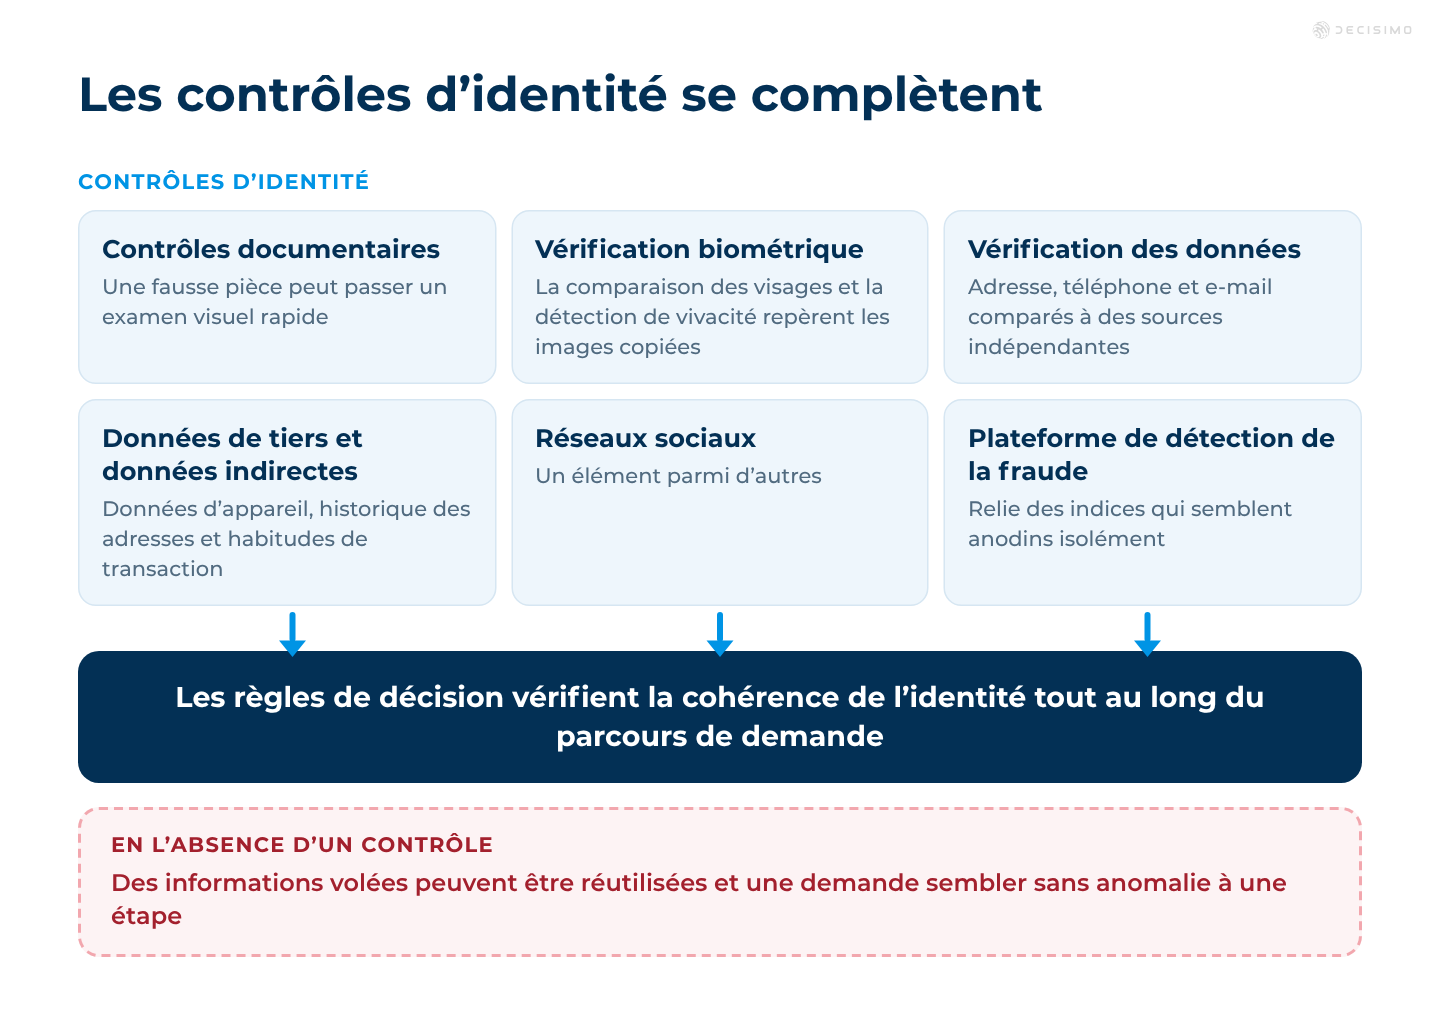
Ces mesures contribuent à prévenir et à détecter la fraude à l’identité dans le crédit à la consommation. Les dispositifs les plus efficaces combinent contrôles documentaires, vérification biométrique, données de tiers, données indirectes et règles qui vérifient la cohérence de l’identité tout au long du parcours de demande. Si l’un de ces contrôles manque, les fraudeurs peuvent exploiter la faille, réutiliser des informations volées et faire aboutir des demandes qui semblent valides à une étape, mais échouent lorsque l’ensemble de la logique de décision est appliqué.
Questions fréquentes
Les contrôles d’identité doivent-ils avoir lieu avant l’accord ou avant le déblocage des fonds ?
Effectuez les principaux contrôles d’identité avant l’accord et résolvez les incohérences importantes avant le déblocage des fonds. Répétez les contrôles nécessaires si le demandeur change de numéro de téléphone, d’adresse ou de compte de versement après l’accord. Ces vérifications peuvent allonger le délai et pousser certains demandeurs de bonne foi à abandonner leur démarche. Réservez donc les contrôles supplémentaires aux signaux non résolus ou présentant un risque plus élevé, plutôt que de les appliquer à toutes les demandes.
Comment fixer le seuil de déclenchement d’une vérification complémentaire ?
Comparez la perte attendue en cas d’acceptation d’une demande suspecte au coût de son examen et aux conséquences d’un retard pour un demandeur de bonne foi. Commencez par les combinaisons de signaux qui justifient clairement un examen, puis mesurez la fraude confirmée, le volume de dossiers à examiner et les retards d’acceptation pour chaque canal. Un seuil unique fondé sur un score peut masquer des signaux faibles qui ne deviennent pertinents qu’associés à d’autres.
Quels critères comparer pour choisir un prestataire de vérification d’identité ?
Comparez les taux de vérification aboutie, les faux rapprochements, les raisons d’échec, la couverture de votre clientèle et le temps ajouté par chaque contrôle. Calculez le coût par vérification aboutie, puis comparez-le aux pertes liées à la fraude que le contrôle permet d’éviter et aux demandes légitimes qu’il oriente vers un examen. Demandez aux prestataires comment ils traitent les images de documents de mauvaise qualité, les caméras inaccessibles et l’absence de données sources. Ces cas déterminent si un contrôle en échec peut être résolu.
Que faire lorsqu’un client modifie ses coordonnées ou ses informations de versement après l’accord ?
Suspendez le versement concerné et vérifiez la modification par un canal de confiance avant de débloquer les fonds. Un nouveau numéro de téléphone ou un nouveau compte bancaire ne prouve pas une fraude, mais une modification associée à un nouvel appareil, à des tentatives répétées qui échouent ou à des données d’identité contradictoires justifie un examen approfondi. Consignez qui a effectué la modification, à quel moment et quelles autres informations du compte ont changé, puis reprenez le traitement habituel une fois l’identité confirmée.

