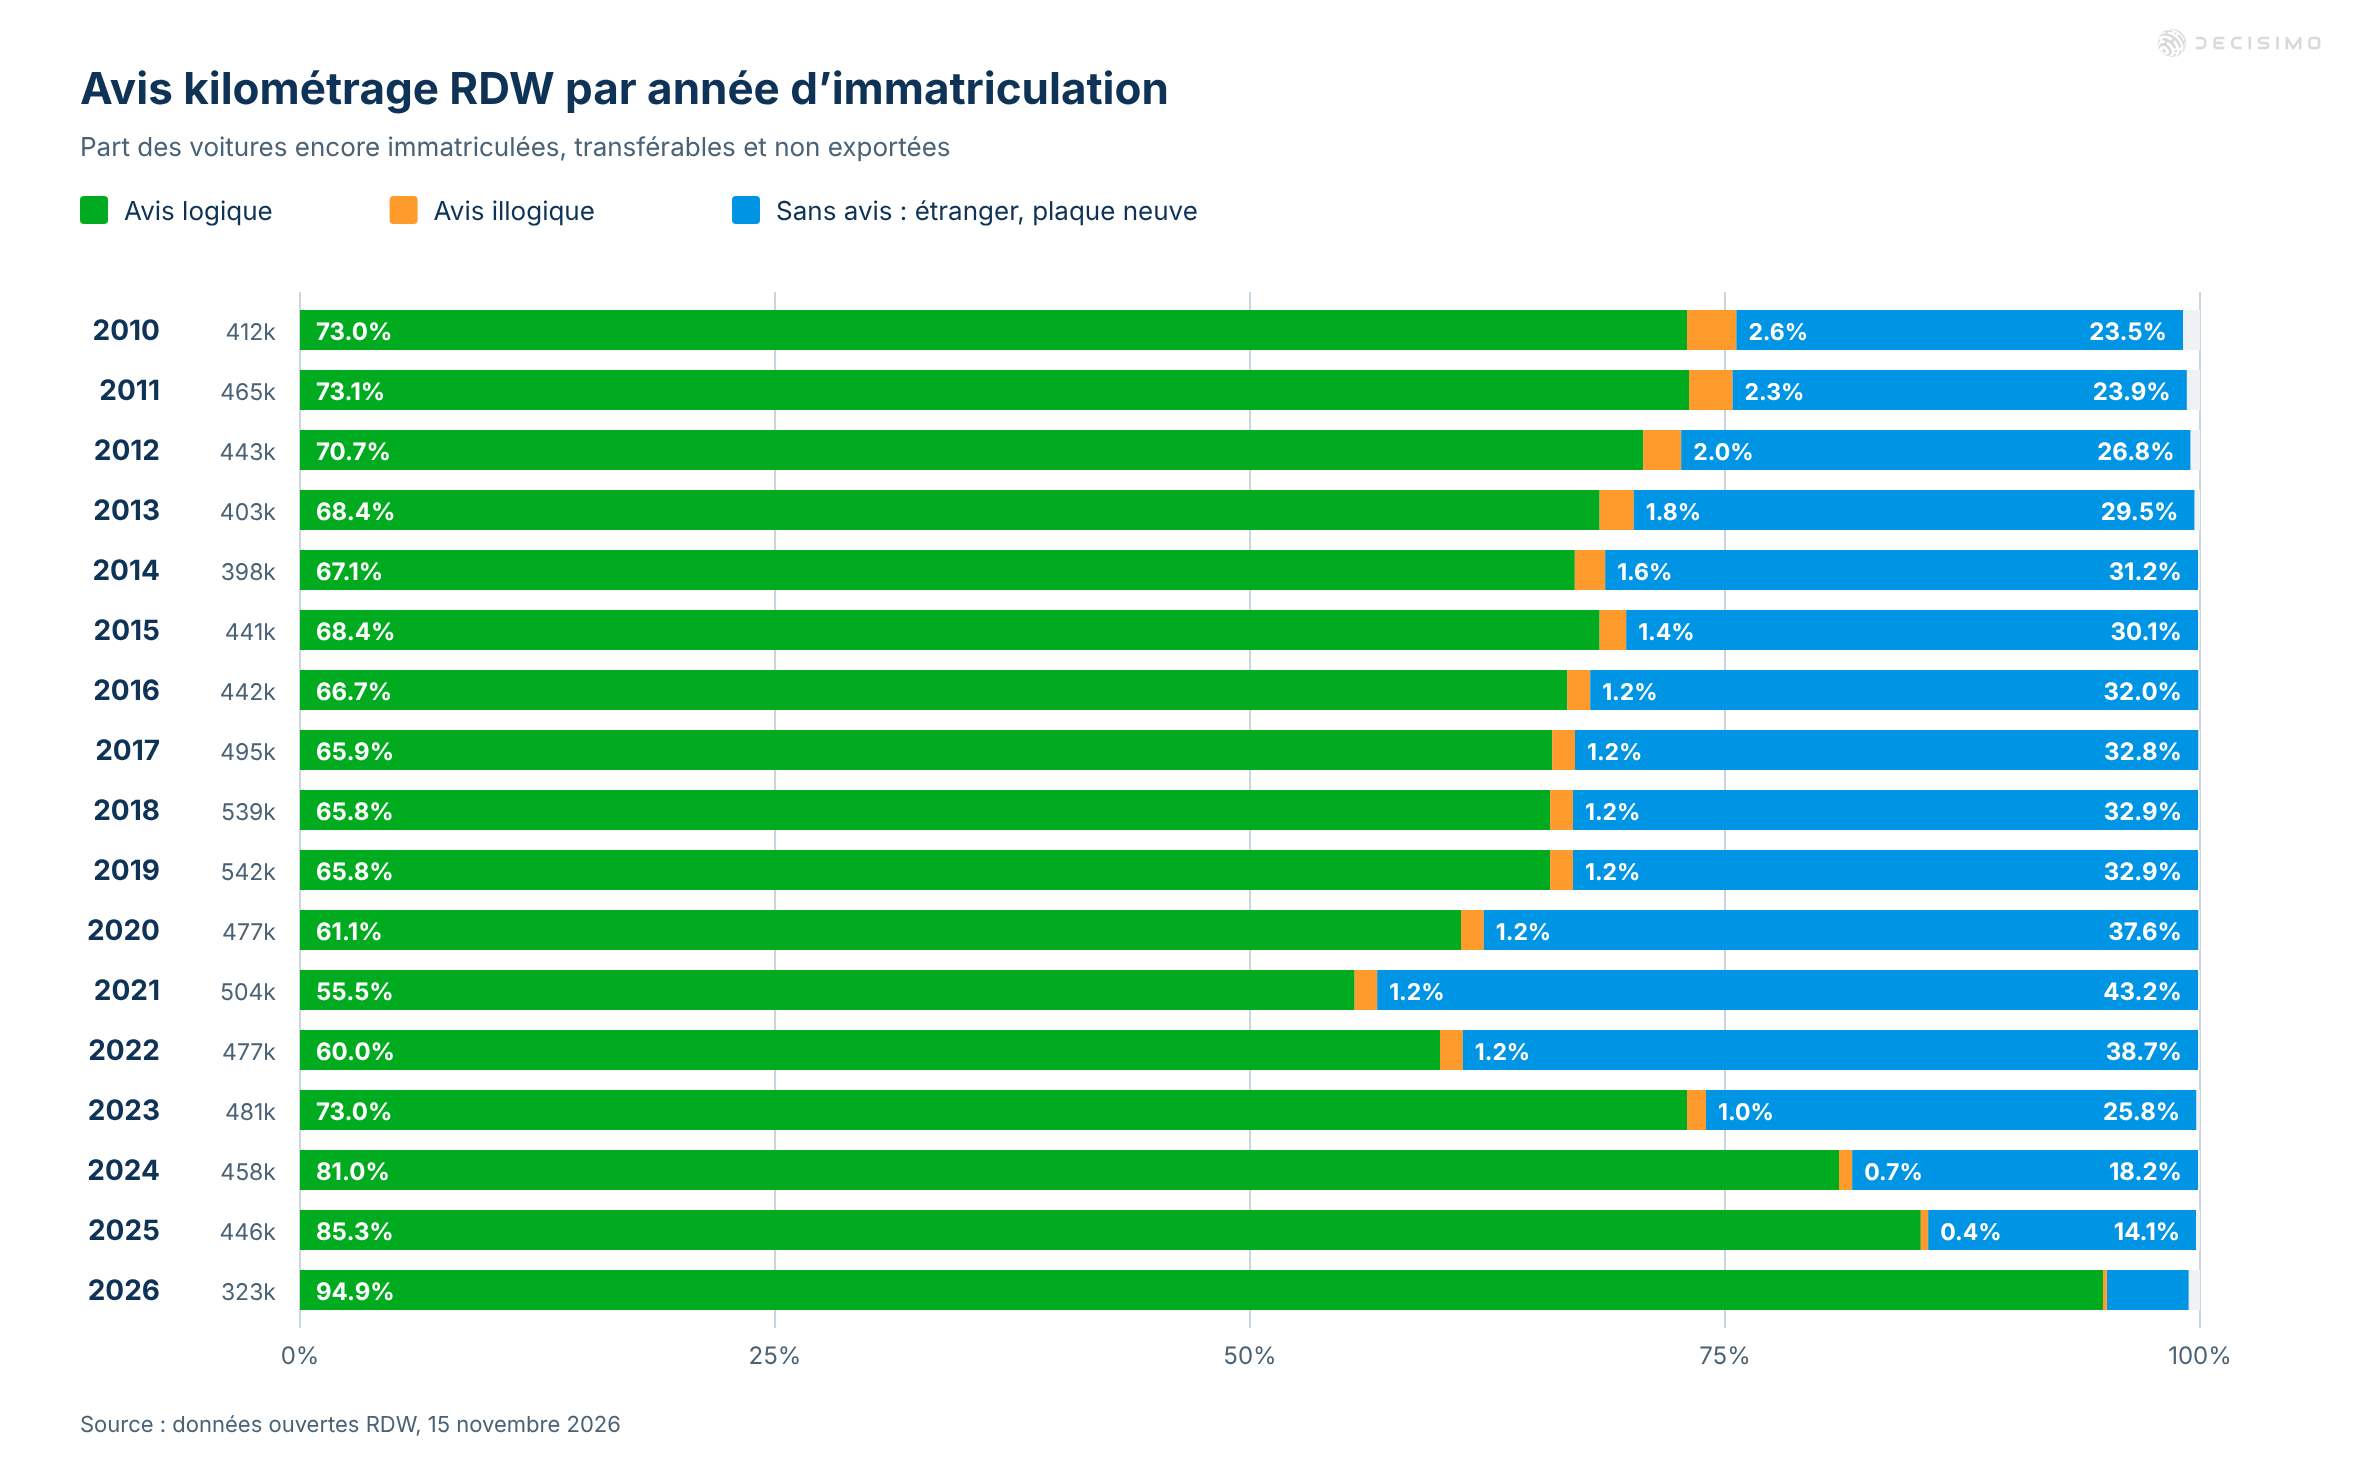
Pour les prêteurs en location avec acquisition du véhicule, la voiture entre dans la décision de crédit. Les registres nationaux peuvent ne fournir aucun avis sur le kilométrage d’un véhicule importé. Les règles doivent donc prévoir quoi faire quand une information manque.
La recherche d’informations défavorables révèle des risques que les contrôles d’identité et de sanctions classiques peuvent laisser passer. Un processus efficace commence par le repérage rapide des résultats, puis les analyse en détail pour distinguer les véritables alertes des homonymes et des informations sans rapport.
La vérification des e-mails distingue souvent mal les adresses d’entreprise des adresses indésirables. Cela entraîne des faux positifs et des faux négatifs. Cet article présente une méthode pour repérer les domaines d’entreprise en vérifiant leurs sous-domaines avec l’API SecurityTrails Subdomains. Il propose aussi des règles à intégrer à un moteur de règles.
La fraude et l’usurpation d’identité visent les applications de prêt. La protection des données des clients et la fiabilité de l’évaluation du crédit sont essentielles. L’empreinte numérique de l’appareil est une mesure concrète pour commencer.
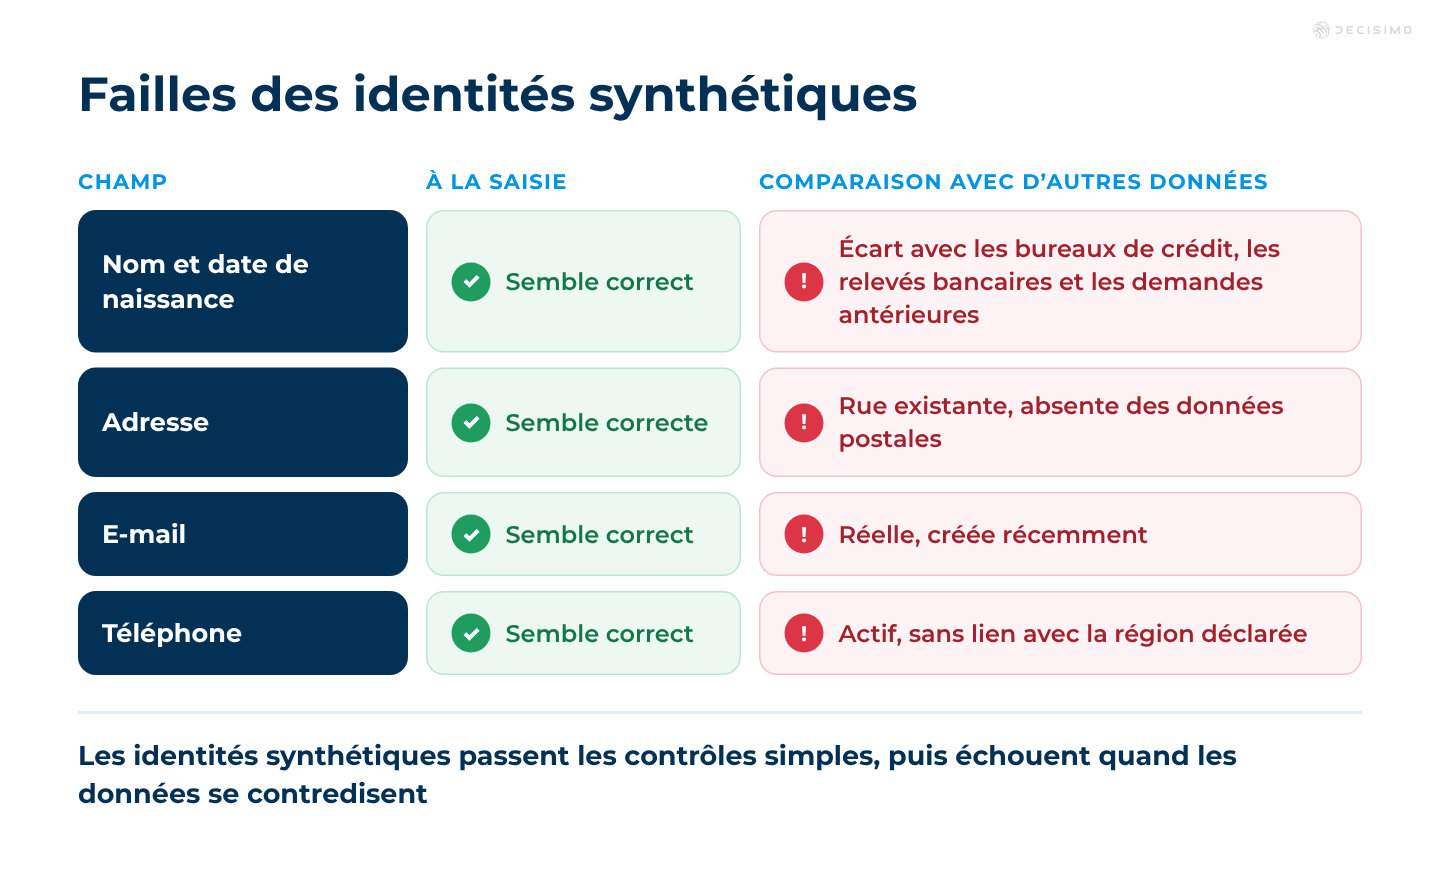
Dans le crédit à la consommation, la fraude à l’identité met la gestion des risques sous pression à plusieurs niveaux. Elle accroît l’exposition réputationnelle, les pertes liées à la fraude et le risque de crédit. Elle nuit aussi à la confiance des clients et alourdit la charge opérationnelle.
Les progrès de l’apprentissage profond ont placé la reconnaissance faciale au cœur de la vérification d’identité à distance. Cet article explique la place de la comparaison faciale en ligne dans l’entrée en relation, les différents types de photos utilisés – photos transmises par la personne, selfies et captures de détection du vivant –, les sources de comparaison, comme les services publics d’identité ou les photos de pièces d’identité, et les limites de contrôles courants, notamment l’analyse du niveau d’erreur, l’examen des métadonnées EXIF et les indicateurs liés à la qualité de la dernière sauvegarde.
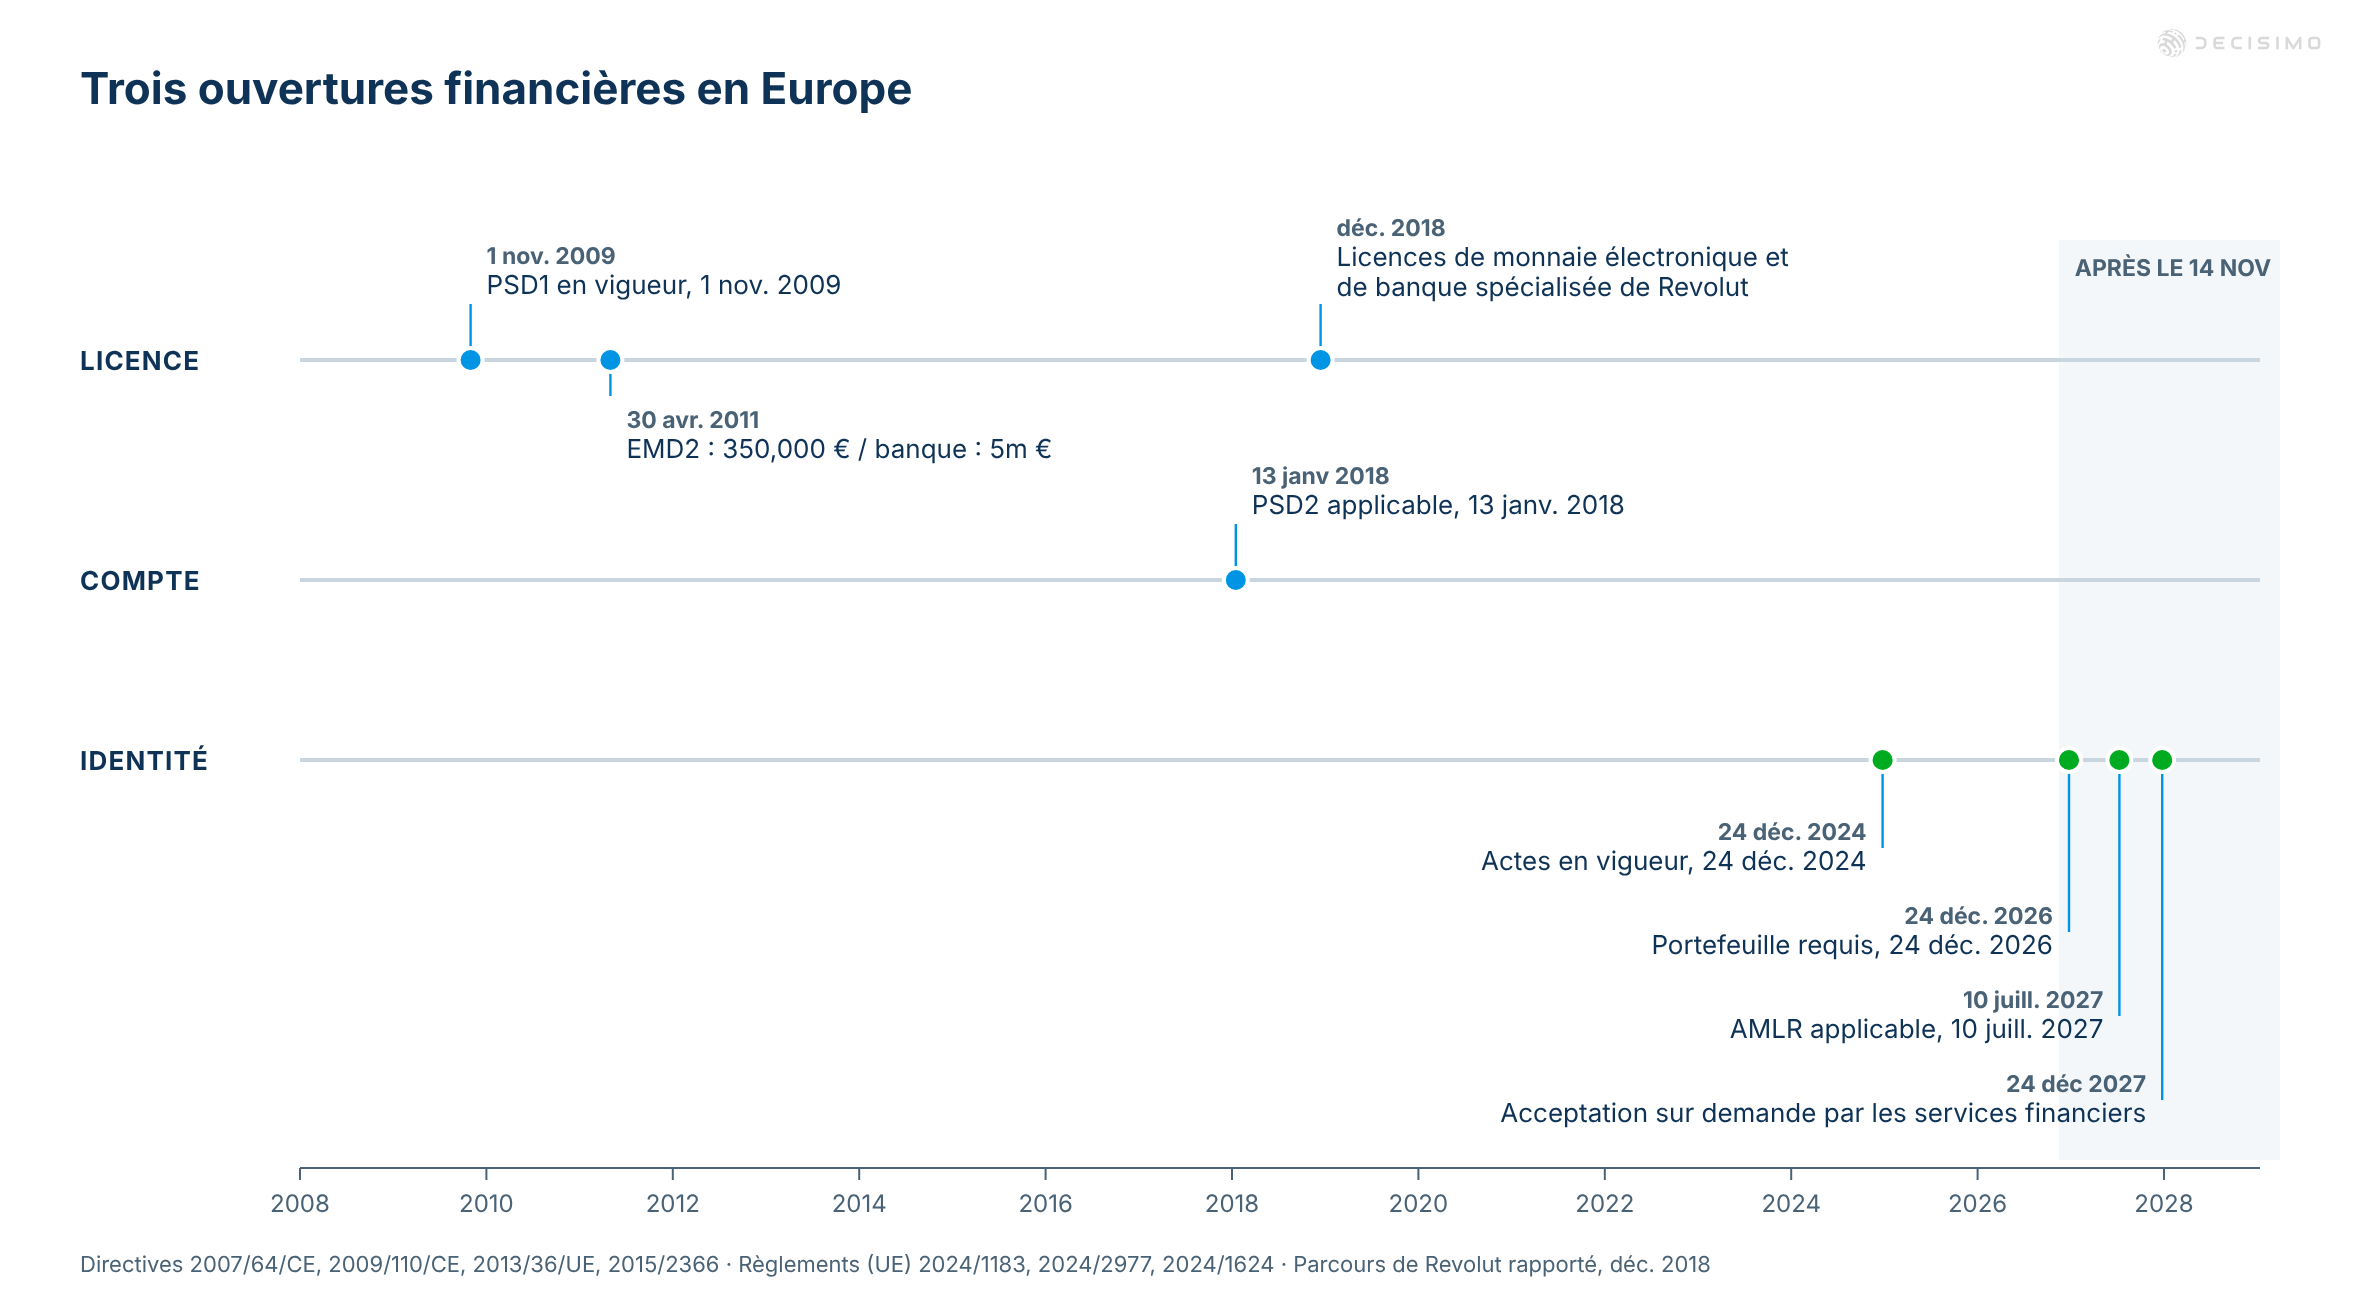
Quand la vérification d’identité est facturée à l’acte, le portefeuille EUDI ouvre une autre voie aux demandeurs qui souhaitent l’utiliser et remplissent les conditions de vérification. Le tarif facturé à l’organisme qui lit l’attestation reste inconnu. L’effet sur le coût d’entrée en relation dépend des demandeurs pouvant emprunter cette voie et des données à vérifier.
Le profilage des adresses e-mail est peu coûteux et fournit des indicateurs utiles sur la qualité des clients. Dans la fintech et l’assurance, il peut alimenter les modèles de risque de crédit et d’apprentissage automatique actuariel. Les caractéristiques du nom d’utilisateur, comme la présence d’un prénom ou d’un nom, de chiffres, d’un surnom ou de caractères incohérents, ainsi que les distances de Levenshtein, peuvent être combinées aux données du domaine : routage MX, délivrabilité vérifiée avec WHOIS, détection des adresses temporaires et type de fournisseur. Ces éléments peuvent améliorer la notation, la détection de la fraude et les décisions liées à la délivrabilité.