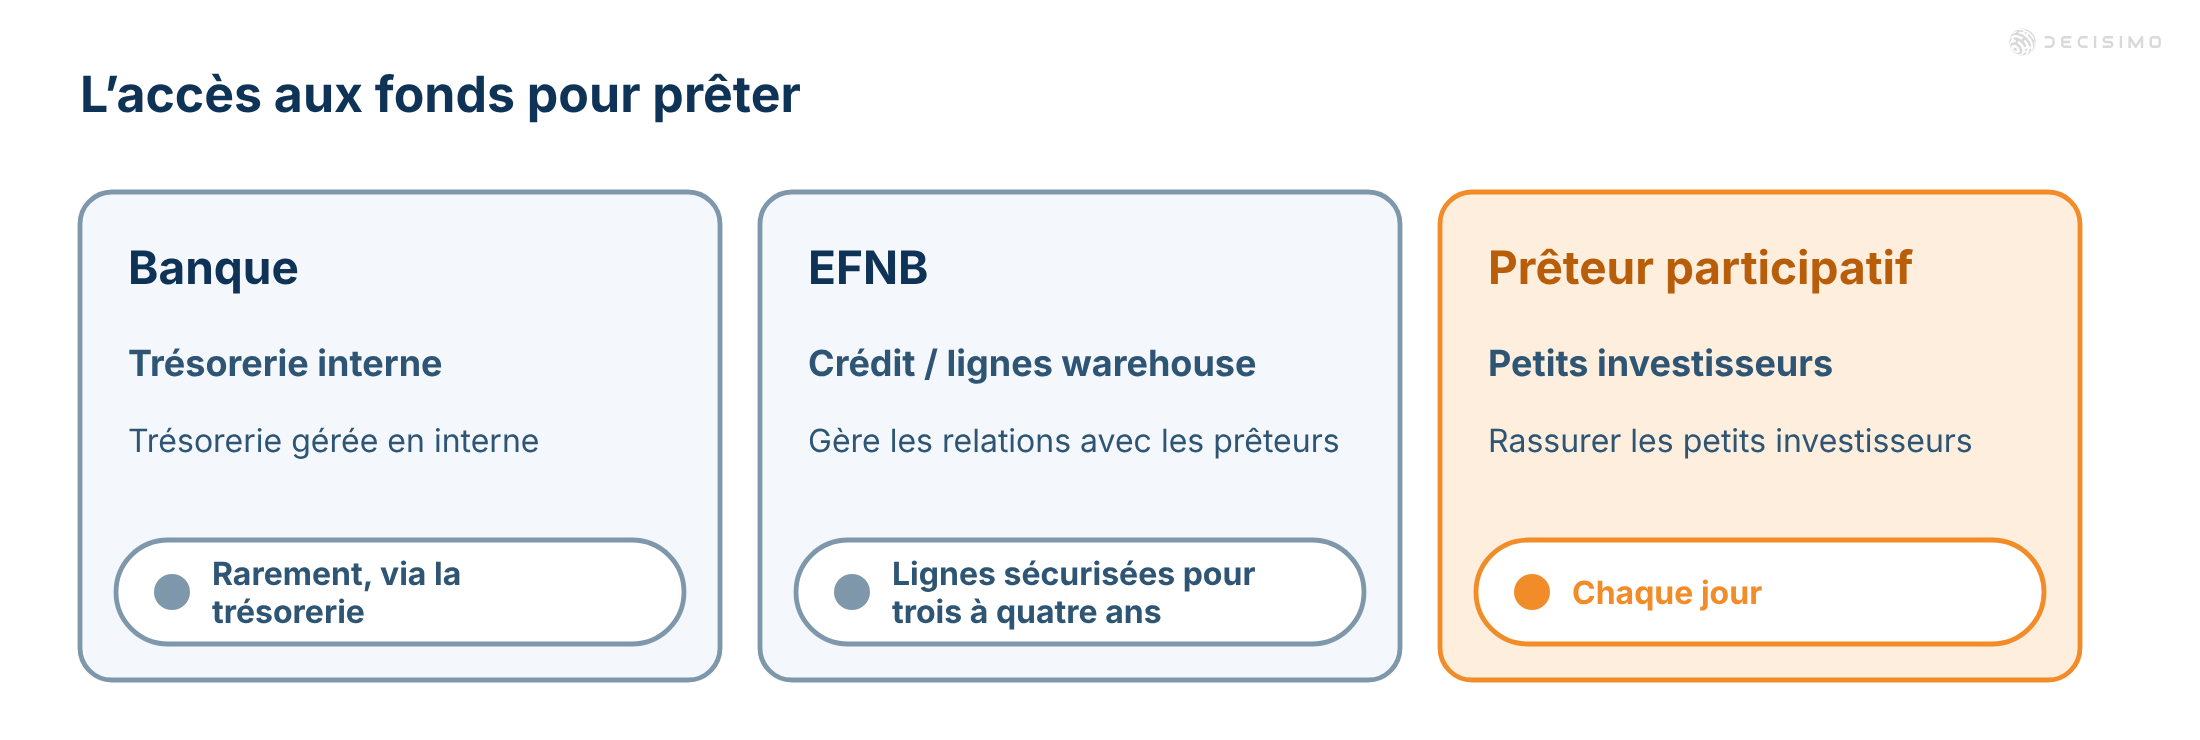
Les prêteurs P2P doivent attirer à la fois des investisseurs et des emprunteurs solvables. Le coût élevé du financement, la confiance des investisseurs et la qualité du portefeuille déterminent les créneaux et les processus de gestion du risque qui peuvent assurer la pérennité du modèle.
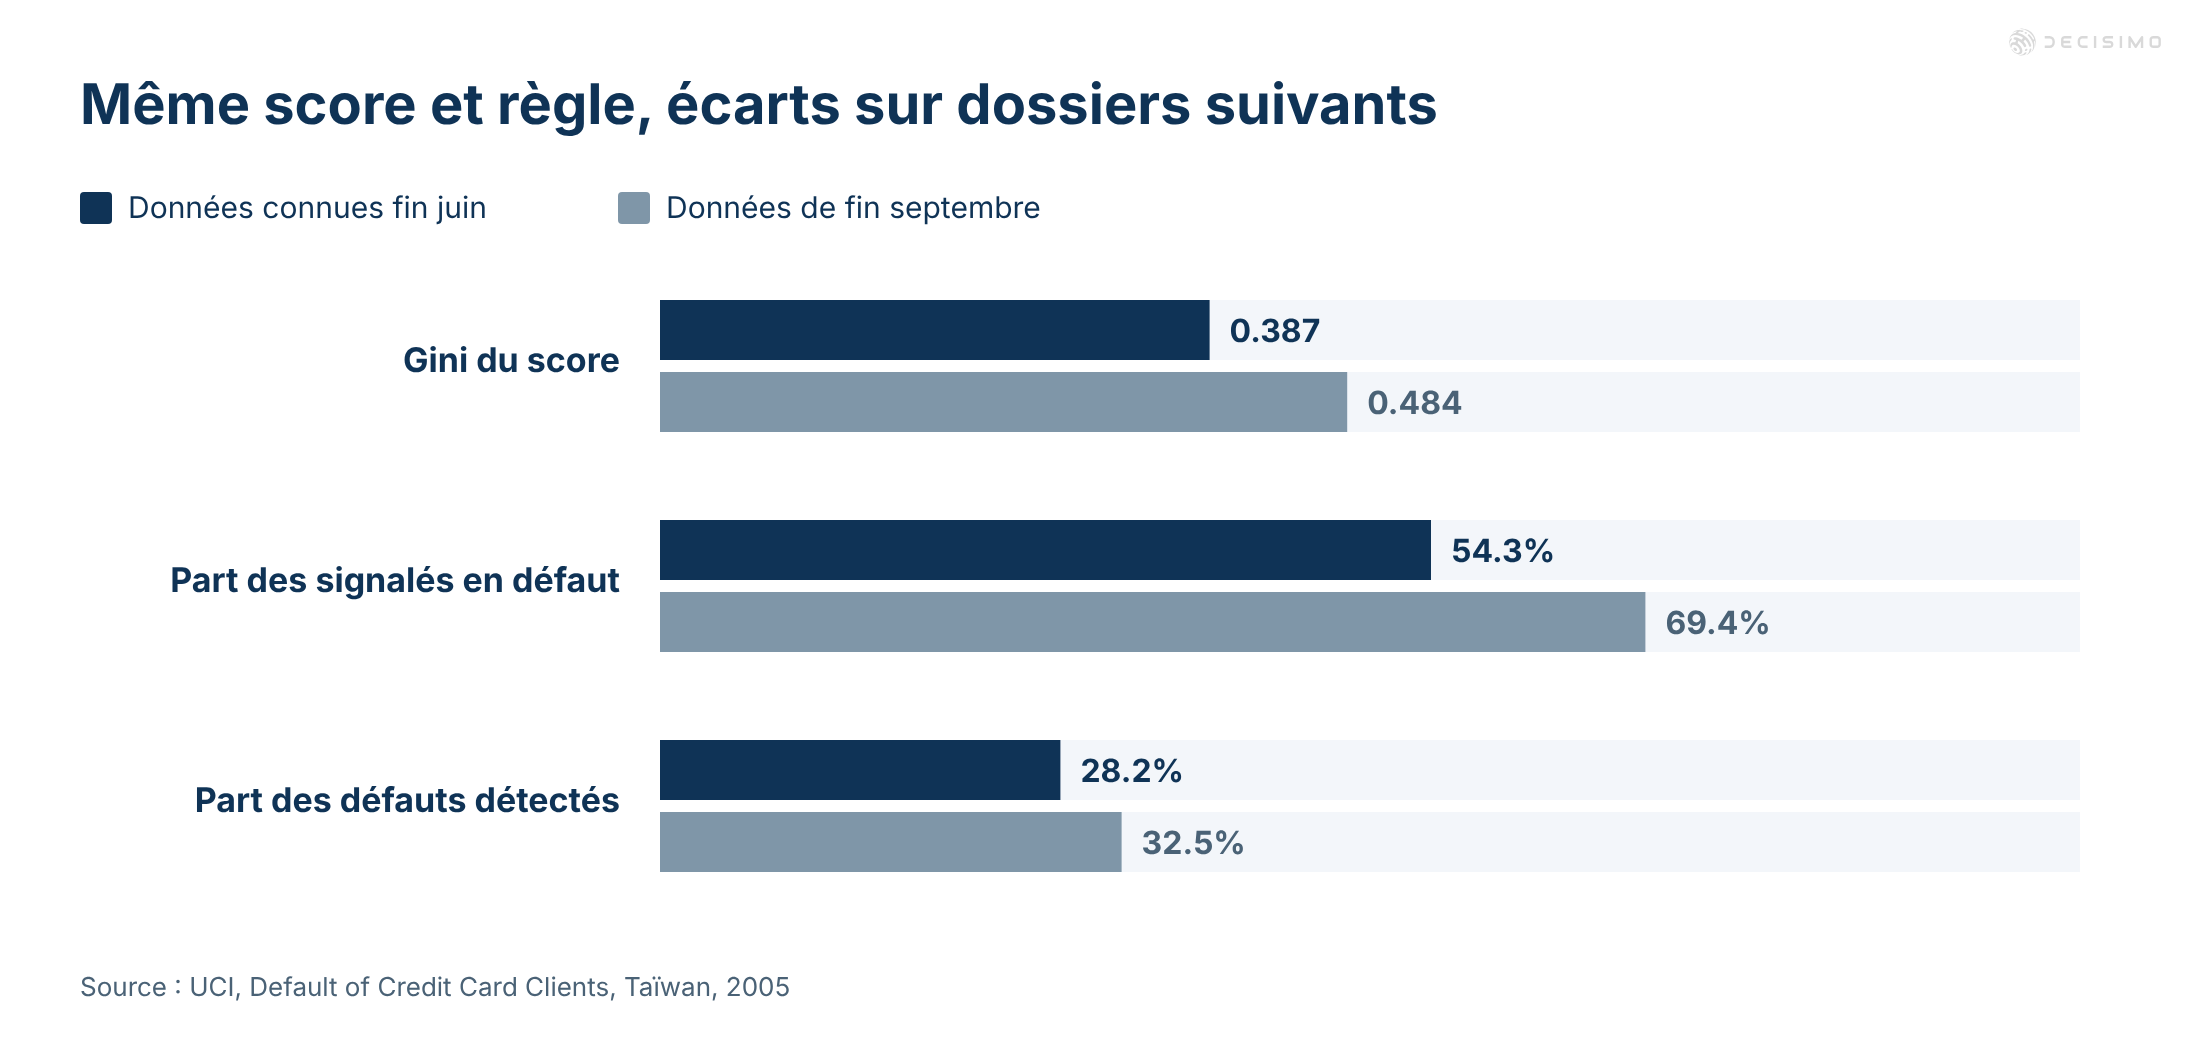
Une baisse du Gini du portefeuille ne signifie pas à elle seule qu’une scorecard s’est dégradée. Si l’analyse rapproche les résultats des dossiers actuels, elle peut s’appuyer sur des informations qui n’étaient pas disponibles au moment de la décision. L’évolution de la composition du portefeuille peut aussi faire varier le résultat global.
Les institutions de microfinance font face à des risques de crédit spécifiques. Une stratégie ciblée et opérationnelle permet de réduire la probabilité de défaut et de favoriser le remboursement. Cet article distingue quatre grandes catégories de risques – liés à l'activité, au pays, au secteur et à l'emprunteur – et présente des mesures concrètes : analyse de crédit structurée, garanties personnelles et sûretés, plafonds de LTV et de durée, tarification fondée sur le risque, revues de portefeuille, constitution de provisions, recouvrement et recours sélectif aux données alternatives. Il montre aussi comment formaliser les critères d'octroi dans une logique de décision vérifiable en audit.
Les critères d’octroi en crédit à la consommation et en BNPL paraissent simples sur le papier. En pratique, ils reposent sur les pertes, les cas de fraude, les résultats du recouvrement et les exigences réglementaires. Cet article présente leurs principaux éléments : âge et éligibilité, vérification d’identité et listes d’exclusion, risque de crédit et capacité de remboursement, puis traduction de ces éléments en règles de décision opérationnelles.
Cet article présente l’organigramme type d’un prêteur à la consommation. Il détaille les responsabilités des équipes commerciales, produit et marketing, crédit, recouvrement, risque, opérations et informatique. Vous découvrirez comment ces équipes appliquent les règles de décision à l’acquisition, à la gestion des prêts et au respect de la réglementation.
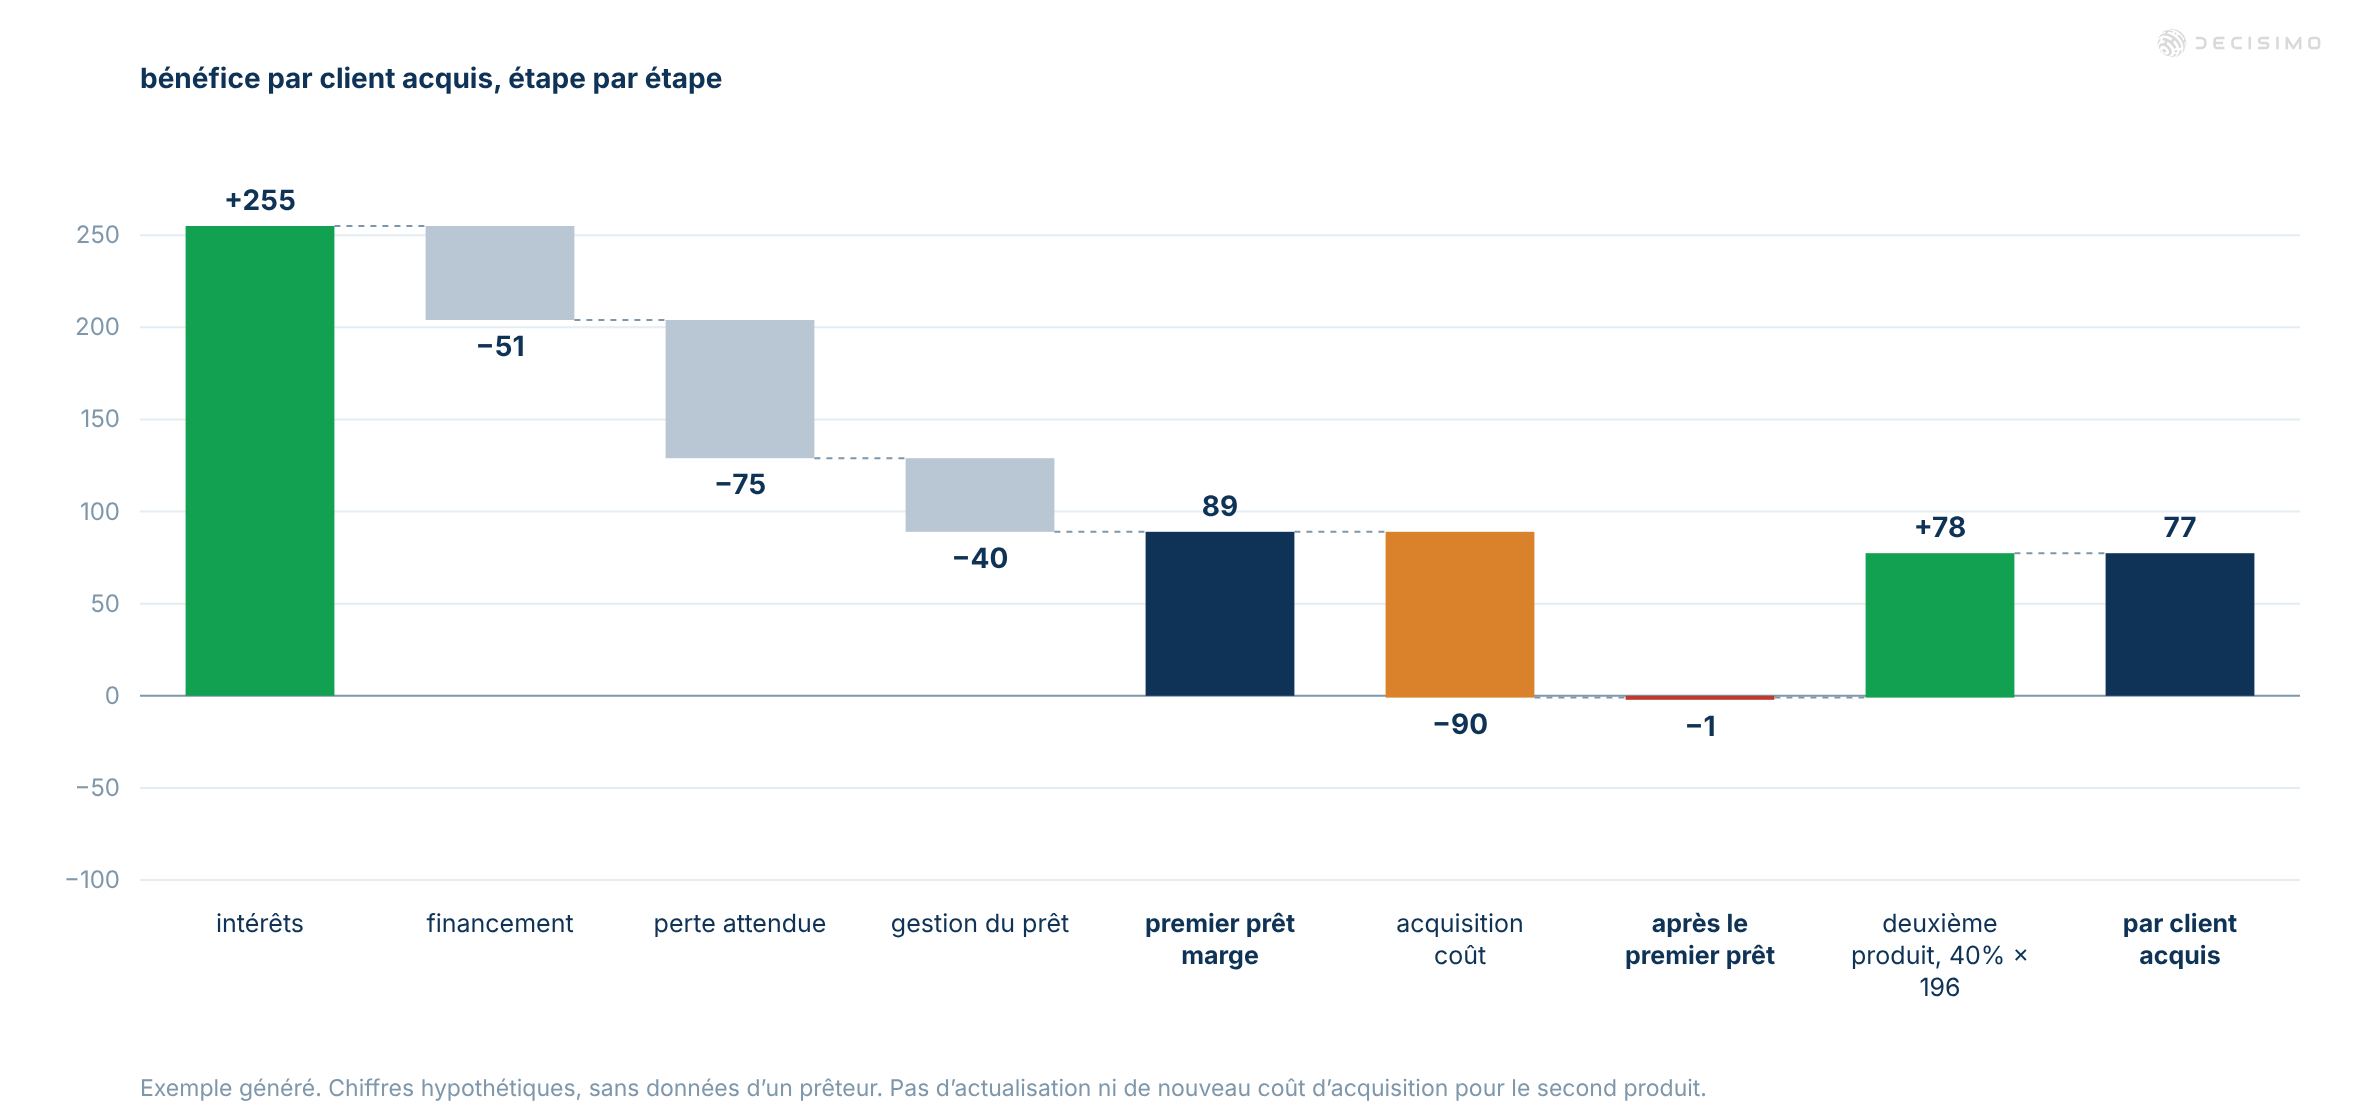
Découvrez comment rapprocher les indicateurs de risque, la rentabilité par client et les coûts de financement. Servez-vous-en pour déterminer quelles générations de prêts et quels produits ont leur place dans le portefeuille.
Les visites mystère sont l’un des rares moyens de voir comment les offres de crédit sont réellement présentées en dehors des locaux du prêteur. Elles permettent de vérifier si les partenaires expliquent correctement les conditions, respectent les règles applicables au crédit à la consommation et présentent la marque et le produit comme prévu.
Les délais et les taux de conversion influent sur les résultats d’un prêteur lors de l’octroi. Sans suivre les bons indicateurs, il peut passer à côté de difficultés dans le parcours de demande, retarder le versement des fonds et perdre de bons clients avant qu’une décision soit rendue. Cet article présente quatre indicateurs clés de l’octroi, leurs différences et l’intérêt de les améliorer pour renforcer la position concurrentielle des prêteurs.
Dans le BNPL et le financement au point de vente, les commerçants sont en première ligne face à la fraude. Un processus d’évaluation du risque marchand capable d’accompagner la croissance doit distinguer les contrôles automatisables de ceux qui nécessitent un examen humain, puis assurer un suivi après l’acceptation.
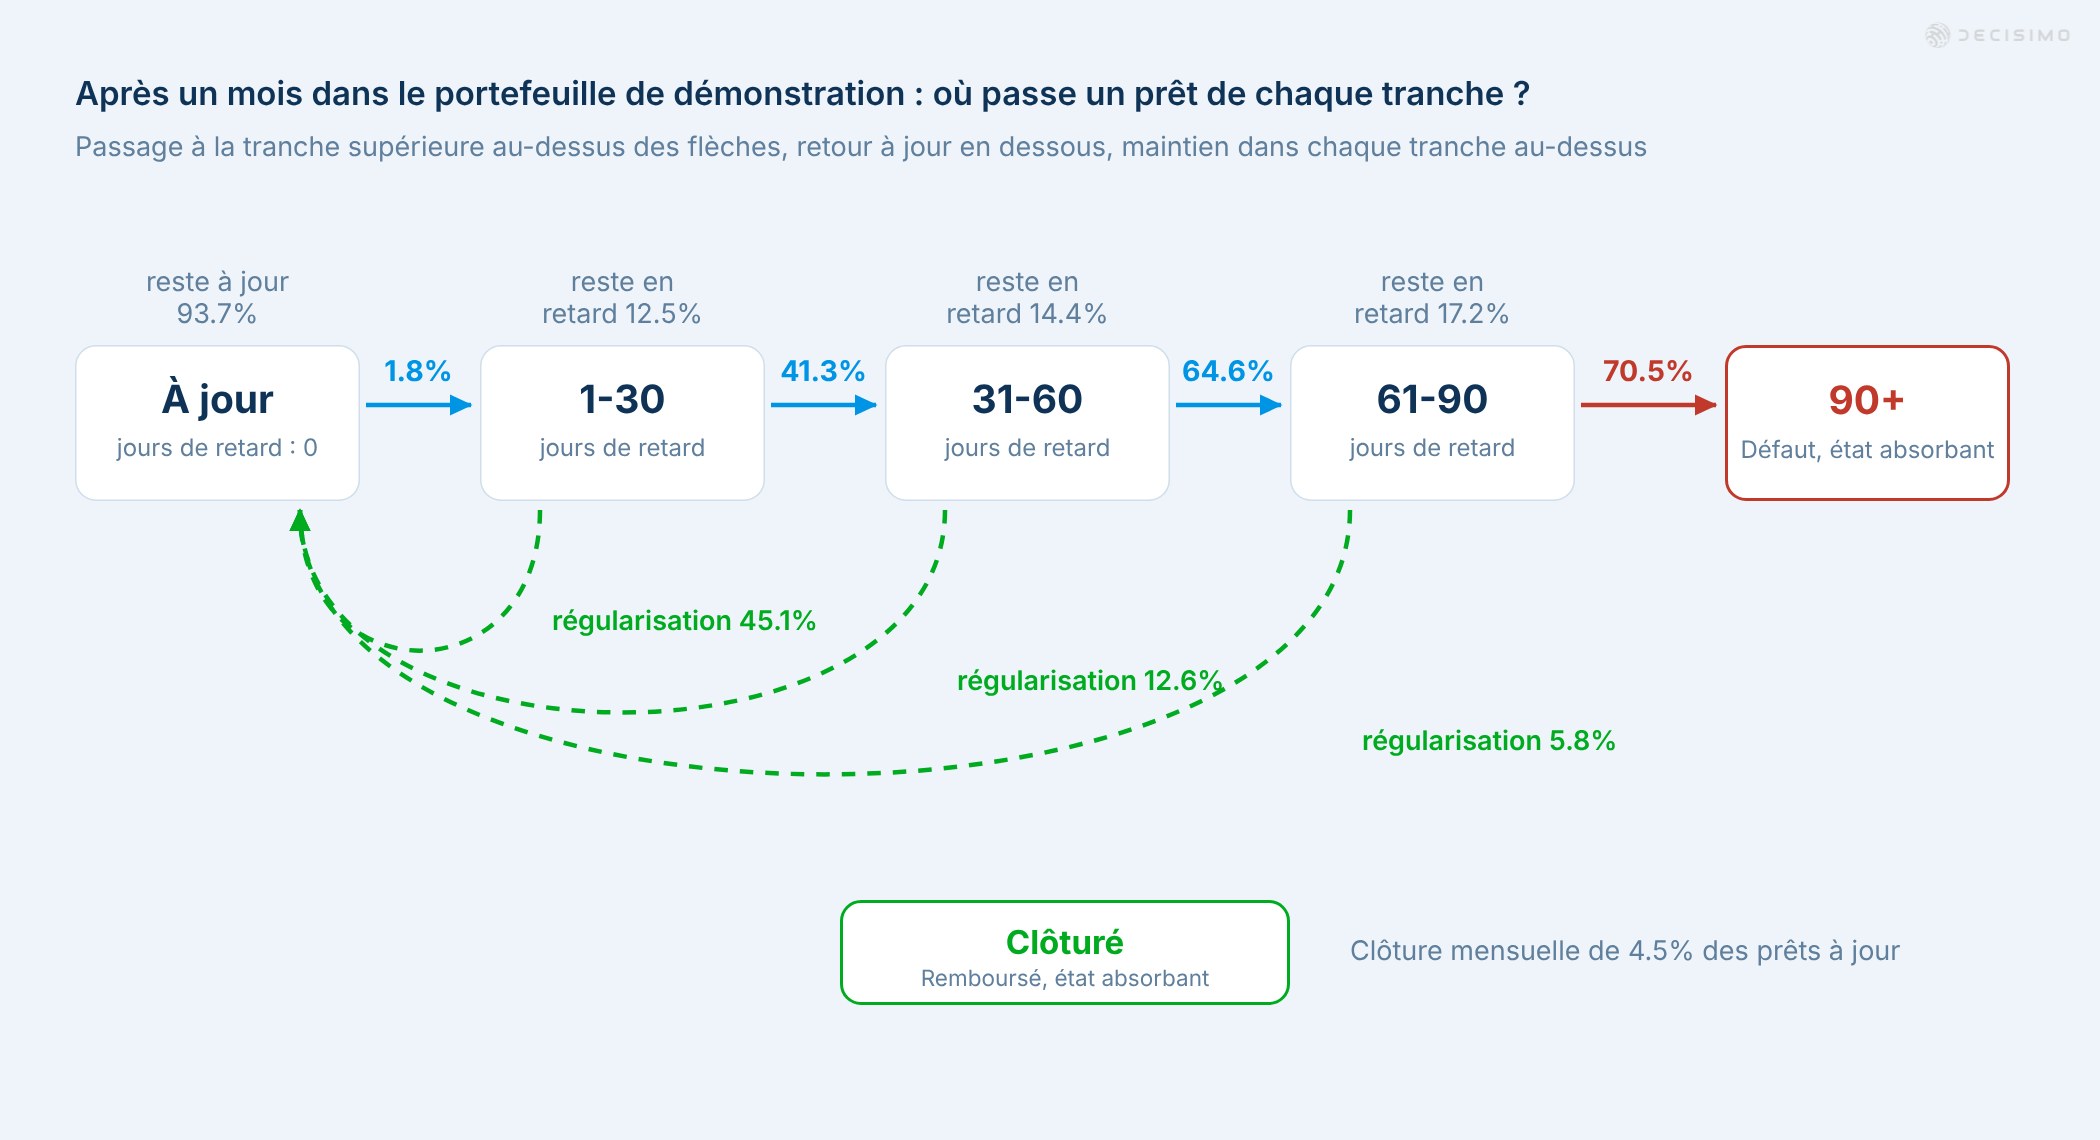
Construisez une matrice de transition à partir des données mensuelles sur le statut des prêts, confrontez les probabilités de défaut aux résultats observés, puis calculez une provision pour chaque tranche de retard de paiement.
Lancer une activité de crédit à la consommation ou de BNPL ne consiste pas à proposer un prêt en espérant trouver des clients. Il faut mettre en place les autorisations, le financement, la prise de décision, la gestion des prêts et le recouvrement, avec une activité capable de se développer tout en maîtrisant le risque. Ce guide présente les principaux modèles économiques, le déroulement des opérations, les outils nécessaires et la logique de décision.
Cet article présente les 8 étapes d’un processus d’octroi de crédit, de la demande au déblocage des fonds, et précise où automatiser la logique décisionnelle et en conserver une trace vérifiable. Il aborde la vérification, l’analyse du dossier de crédit, l’étude de la demande, les décisions possibles, les documents et le déblocage des fonds. Les étapes varient selon l’objet du prêt.