Ressources

Financement

Octroi de crédit, scorecards, critères d’octroi et décisions liées au BNPL

Suivre les scorecards et repérer les signaux importants

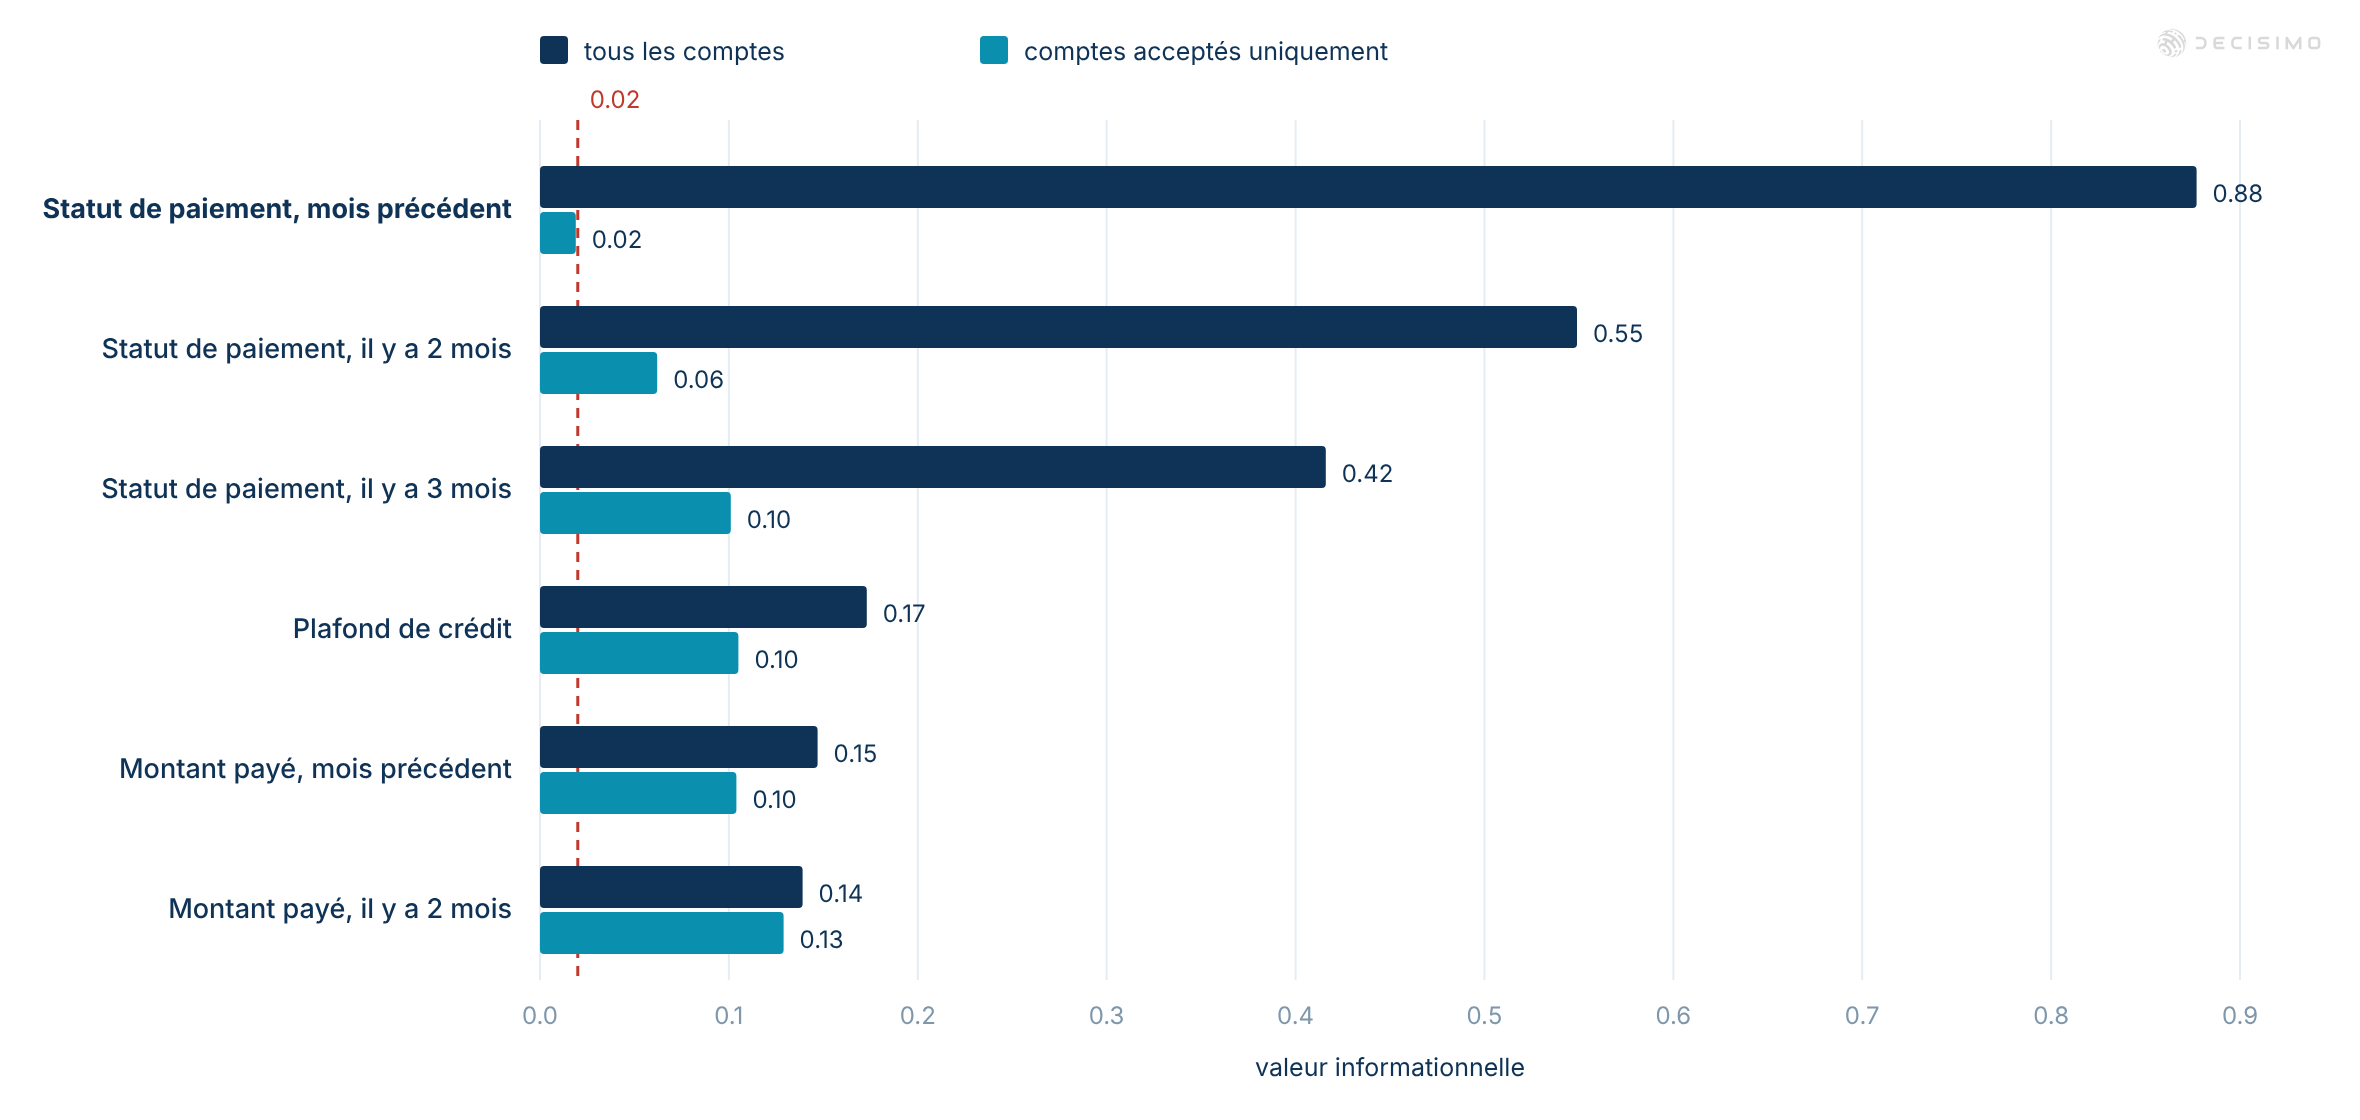
Une scorecard peut sembler performante sur un tableau de bord tout en évoluant de façon à modifier les décisions. Il faut suivre plusieurs indicateurs : les évolutions de la population, la stabilité des variables et des classes, le pouvoir prédictif, l’ordre de classement et les résultats autour des seuils d’acceptation.
9 min de lecture

Automatiser les décisions d’affacturage et garder la maîtrise

L’approbation d’un financement en affacturage repose sur 2 décisions distinctes. D’abord, vérifier que la petite entreprise et la facture existent bien. Ensuite, déterminer si la grande entreprise, le débiteur et l’exposition respectent les critères d’octroi.

11 min de lecture

Documenter un modèle de score de crédit

Une documentation claire distingue un modèle de score de crédit facile à utiliser d’un modèle difficile à défendre. Cet article présente les éléments à inclure, des objectifs de la direction au choix de l’échantillon, en passant par les méthodes d’échantillonnage utilisées pour l’entraînement, la validation et les tests hors période.

6 min de lecture

Modèles de scoring manuels et automatisés

Les modèles de scoring manuels reposaient sur des scorecards statistiques, mais le traitement des données ralentissait les décisions. Cet article présente les gains de rapidité et de précision des modèles automatisés fondés sur l’apprentissage automatique, ainsi que l’importance de l’analyse causale et des effets de second ordre lors de la mise en place des règles et des flux de décision.

5 min de lecture

Données alternatives et scoring crédit

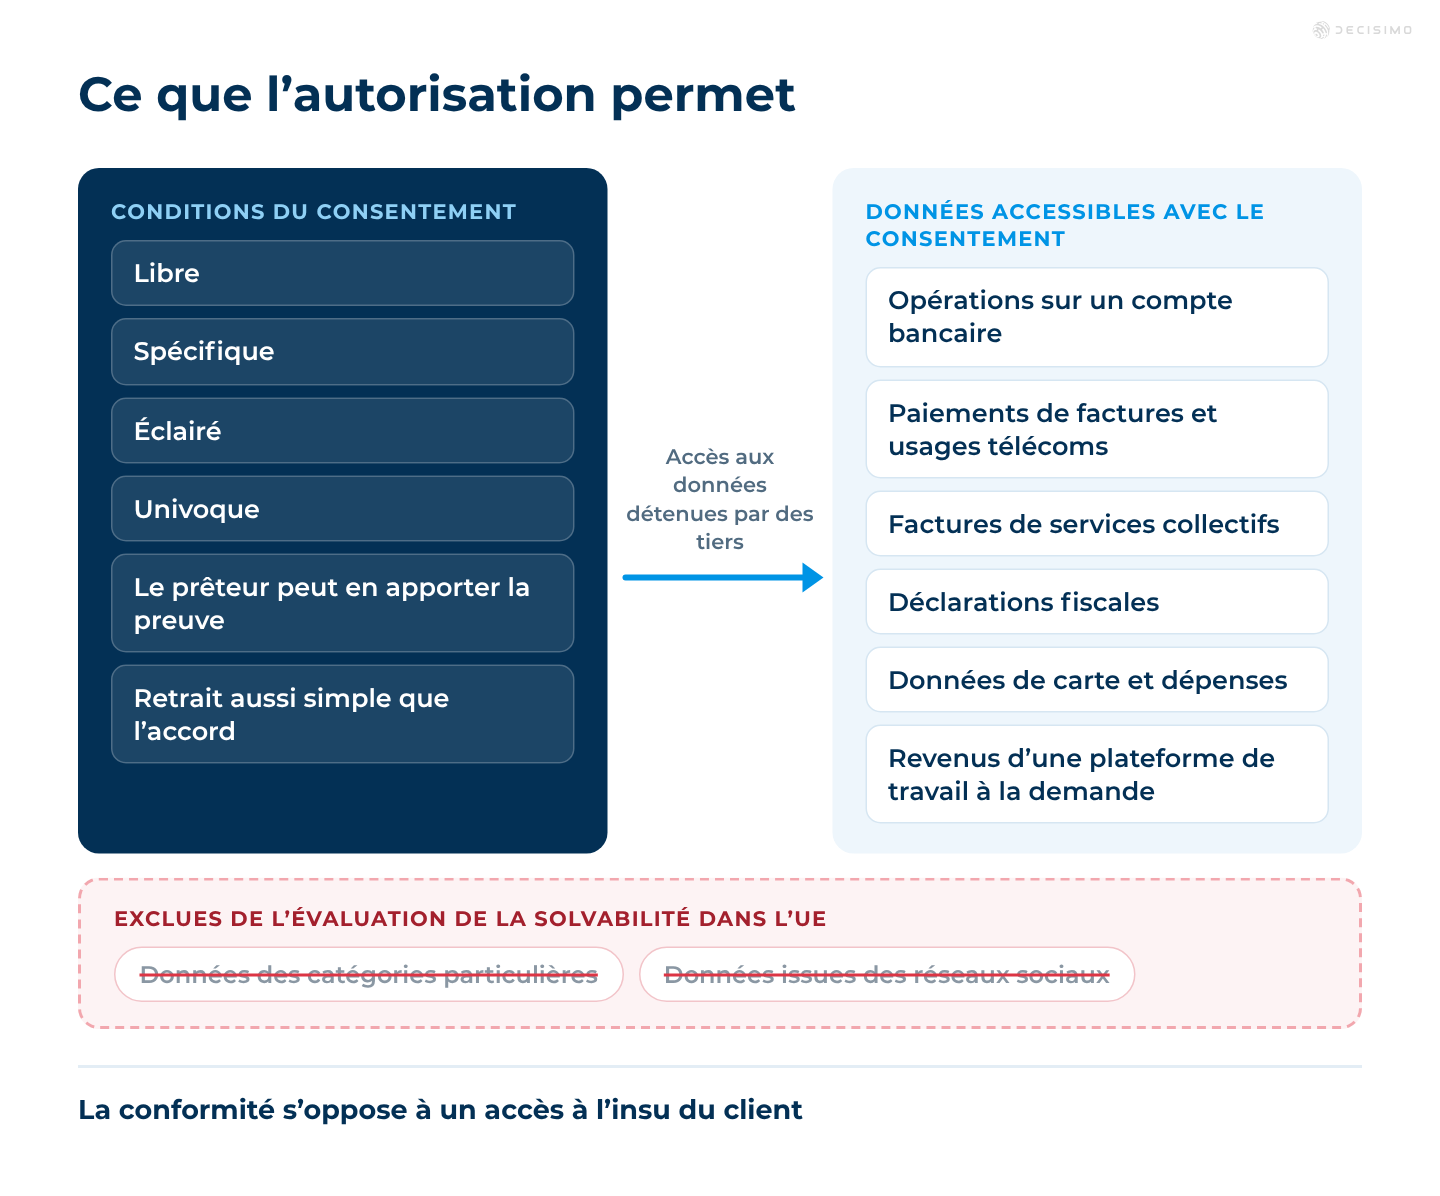
Les fintechs ont été les premières à adopter les données alternatives pour le scoring crédit. Les banques leur emboîtent désormais le pas. Cet article explique comment ces données peuvent servir d’indicateur indirect de l’historique de crédit, et dans quels cas cet indicateur ne tient pas : corrélations fortuites, effets saisonniers et liens de causalité faibles. Il aborde aussi les risques juridiques et de discrimination, ainsi que les travaux techniques nécessaires pour mettre en place une logique de décision fiable à partir de signaux non structurés, avec des méthodes d’IA et d’apprentissage automatique.

6 min de lecture

Cartographie pratique du risque de crédit : les facteurs de performance des prêts

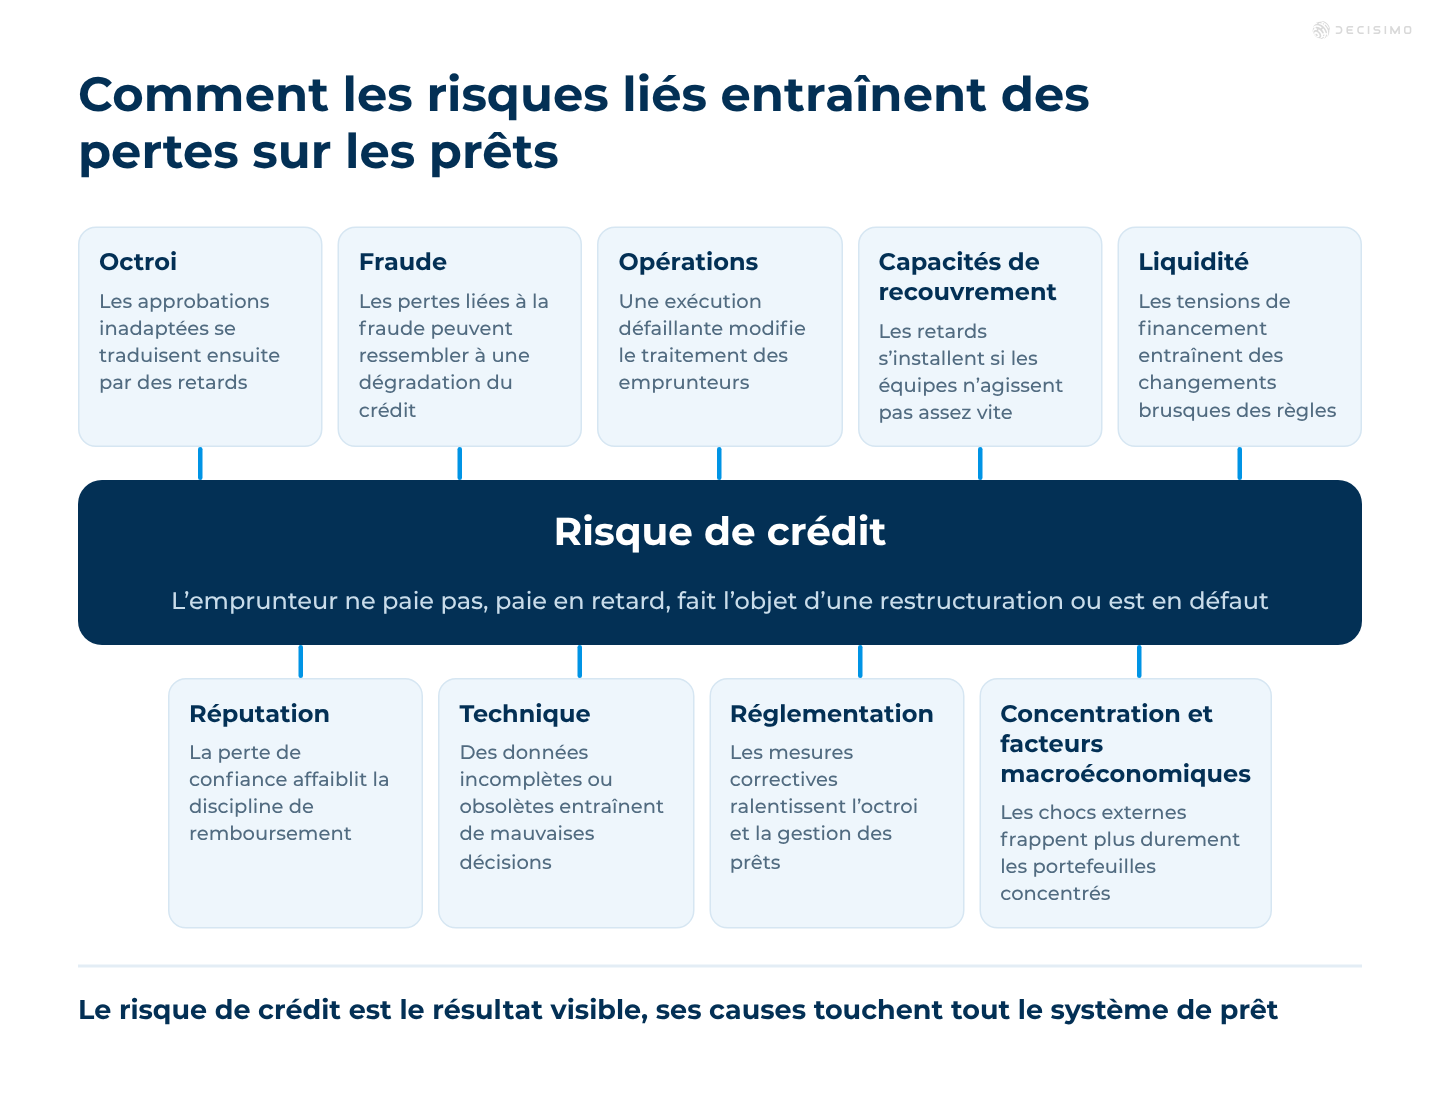
Le risque de crédit ne se limite pas à la probabilité qu’un emprunteur manque une échéance. Dans les faits, la performance des prêts dépend d’un ensemble plus large de risques qui influent sur la qualité des octrois, le recouvrement, la stabilité du financement, la conformité et les opérations quotidiennes. Cet article présente les principales catégories de risque liées au risque de crédit et leurs interactions dans les activités de prêt.

19 min de lecture

Inférence des refus : tester chaque règle de refus

Découvrez ce qu’indiquent un scorecard construit sur les dossiers acceptés et les méthodes d’inférence des refus. Un échantillon aléatoire permet ensuite de déterminer si chaque règle de refus doit être maintenue.

9 min de lecture

Pourquoi les caractéristiques du produit faussent votre scorecard

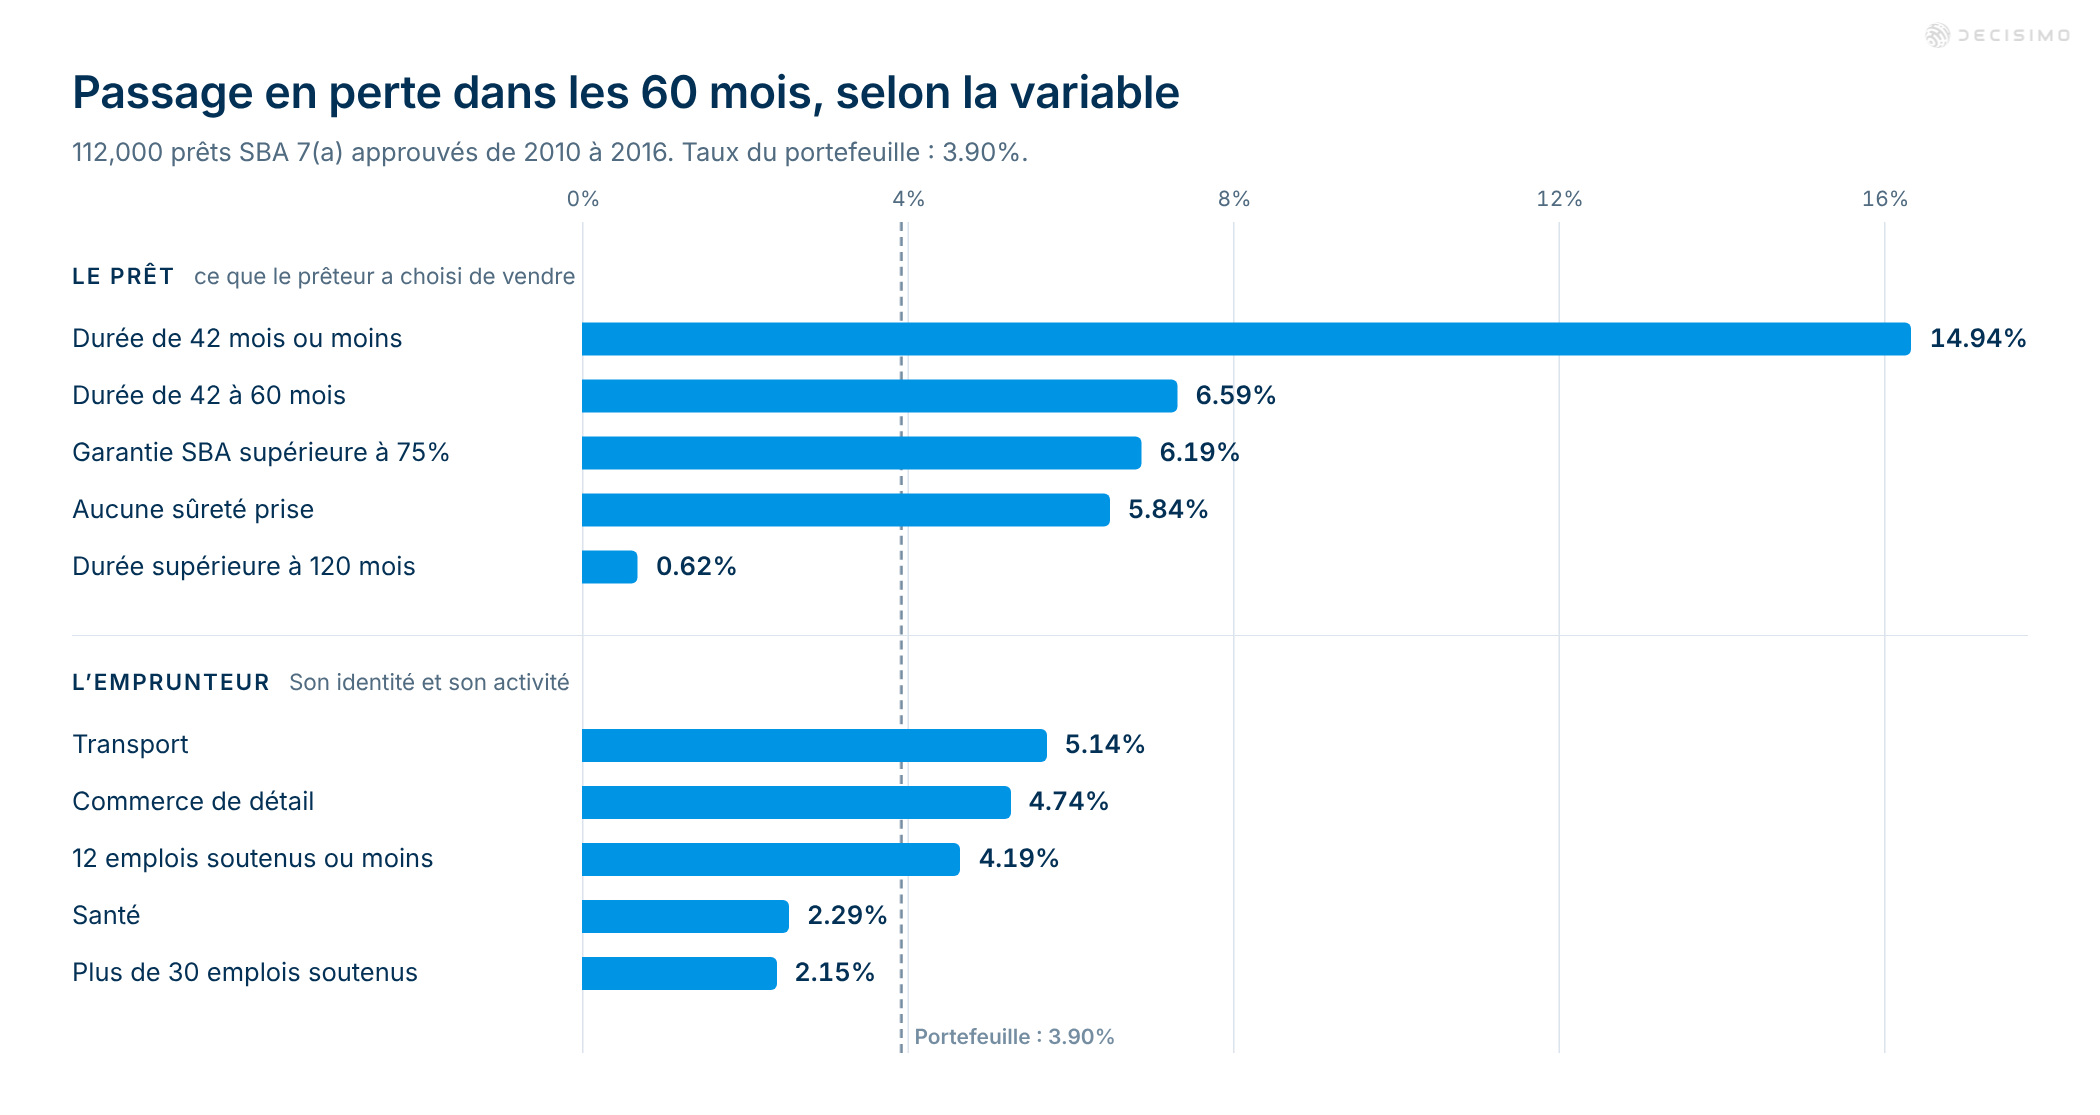
Une analyse publique des prêts SBA montre que les caractéristiques du produit peuvent peser lourd dans une scorecard parce que le prêteur les a choisies, tandis que les caractéristiques de l’emprunteur distinguent moins les profils. Examinez les cinq premières caractéristiques en demandant qui les définit, puis déplacez les choix du prêteur vers un seuil d’acceptation visible.

9 min de lecture

Quelle règle sud-africaine de capacité de remboursement s’applique aux prêts aux PME ?

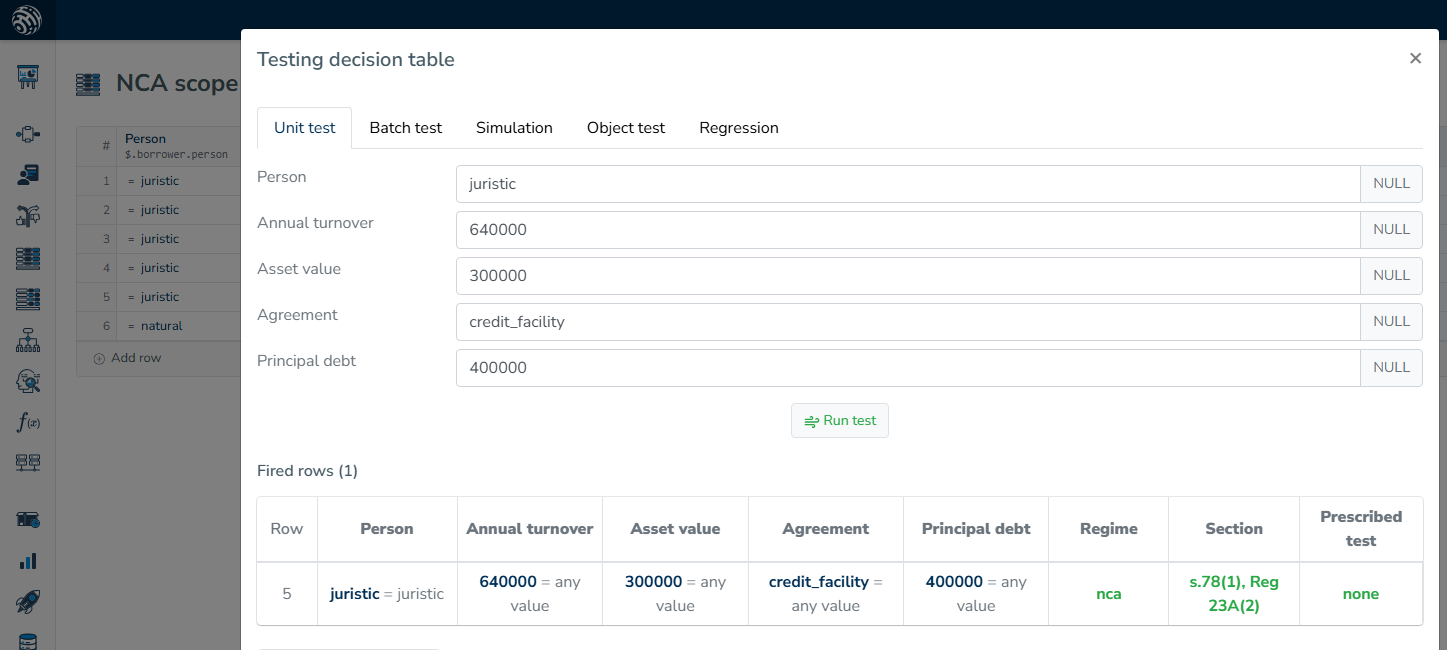
Pour chaque demande de prêt à une PME, déterminez le régime applicable selon la nature de l’emprunteur et du contrat avant d’évaluer sa capacité de remboursement. Appliquez ensuite le règlement 23A lorsqu’il s’applique à l’emprunteur. Pour une personne morale relevant du NCA, le prêteur évalue l’activité de l’entreprise selon ses propres critères.

10 min de lecture

Combien de mauvais payeurs pour un modèle de crédit ?

Trois cents mauvais payeurs ne sont pas un seuil de validation pour une scorecard. Tout dépend du Gini attendu, des paramètres envisagés et de la précision nécessaire pour estimer le taux de mauvais payeurs qui sert au calcul du prix et des provisions.

8 min de lecture

Les domaines d’analyse des données dans le crédit

Les décisions de prêt ne reposent pas uniquement sur l’analyse du crédit. Cet article présente les domaines que l’analyse de données doit couvrir dans une activité de crédit, du marketing et des ventes au risque, à la fraude, à la gestion de portefeuille et à l’amélioration des processus. Il montre comment chacun contribue à améliorer la logique de décision.

8 min de lecture