Cartographie pratique du risque de crédit : les facteurs de performance des prêts
Quand les prêteurs parlent de risque de crédit, ils désignent souvent une seule chose : la probabilité qu’un emprunteur ne rembourse pas comme prévu. Cette définition est juste, mais trop étroite pour rendre compte des opérations réelles.
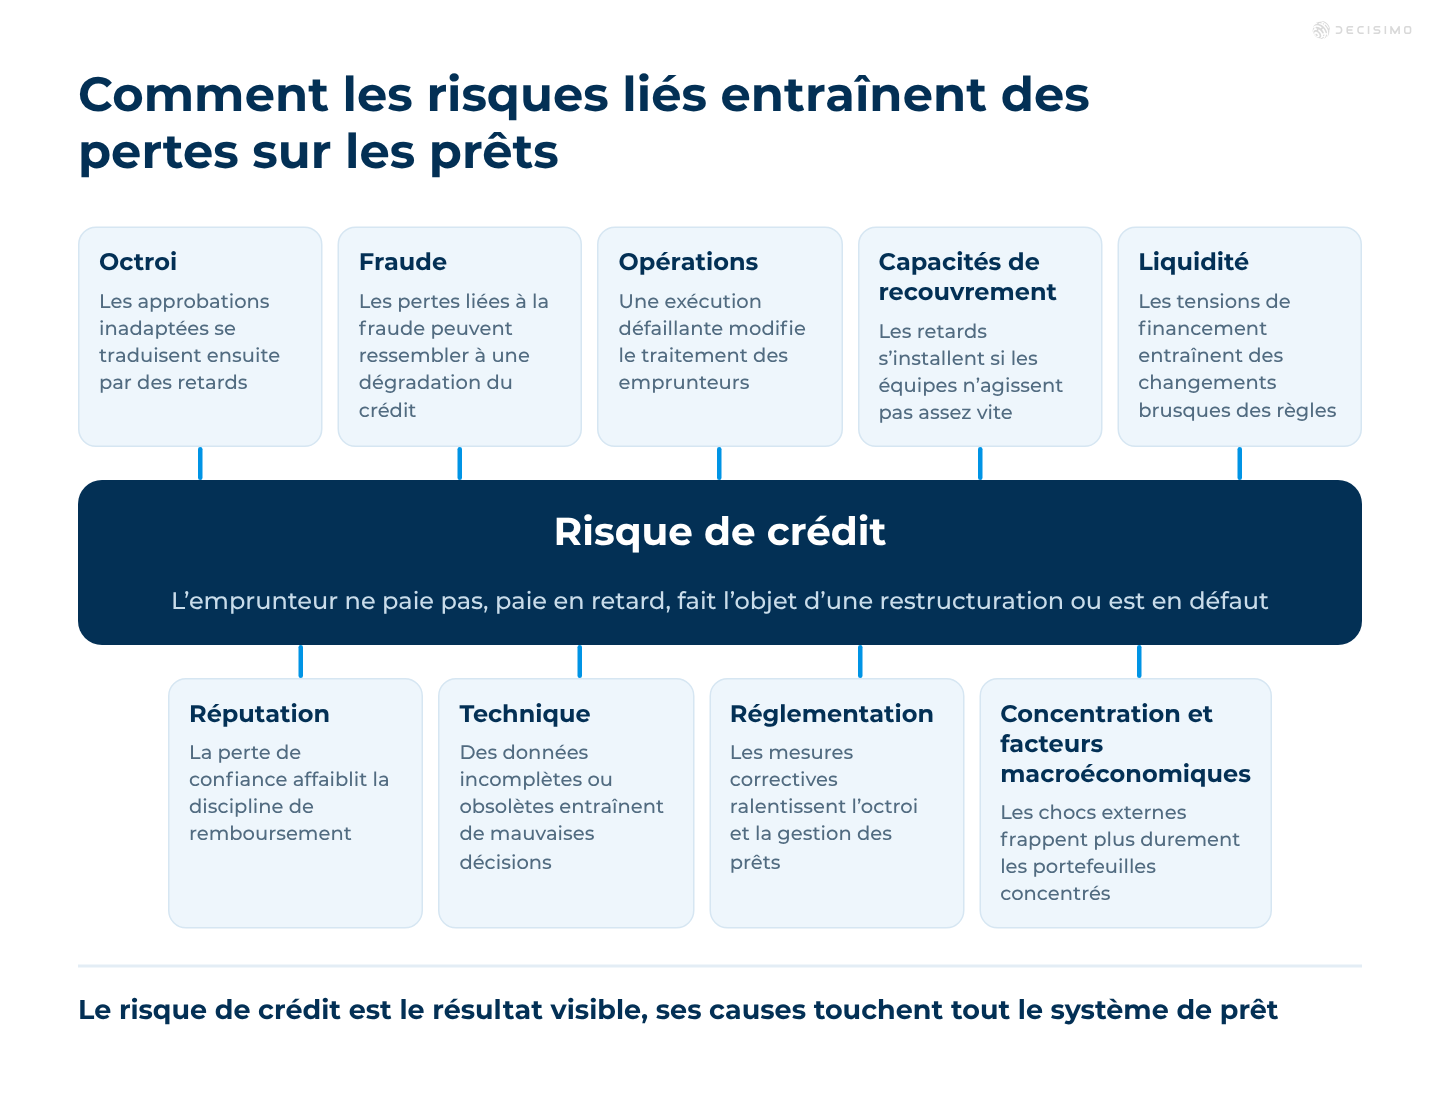
Dans une activité de prêt, le risque de crédit s’inscrit dans un système de risques plus vaste. La capacité de remboursement de l’emprunteur compte, mais aussi les contrôles antifraude, la stabilité du financement, les moyens et l’exécution du recouvrement, la fiabilité technique et le respect des règles. Une faiblesse dans l’un de ces domaines peut dégrader la performance du portefeuille, même si les critères d’octroi paraissent solides sur le papier.
Il est plus utile de voir le risque de crédit comme le centre d’une carte. Autour de lui se trouvent des risques liés, qui peuvent accroître les pertes directement ou indirectement. Pour obtenir des résultats prévisibles, il faut une logique de décision qui rende ces liens visibles, vérifiables et contrôlables lors d’un audit.
Cet article présente cette cartographie de manière concrète.
Le risque de crédit au cœur du sujet
Au centre se trouve le risque de crédit : le risque qu’un emprunteur ne respecte pas ses obligations contractuelles, paie en retard, fasse l’objet d’une restructuration ou soit en défaut. Dans la plupart des modèles de prêt, ce risque dépend de quelques facteurs bien connus :
- Stabilité des revenus et capacité de remboursement
- Niveau d’endettement et capacité à rembourser
- Historique de crédit et retards de paiement antérieurs
- Situation professionnelle ou trésorerie de l’entreprise
- Qualité des garanties, le cas échéant
- Structure du produit, durée, tarification et échéancier de remboursement
- Conjoncture macroéconomique
Ces facteurs comptent. Pourtant, les pertes d’un portefeuille ne résultent que rarement du comportement des emprunteurs. Elles augmentent souvent parce que le prêteur a accordé les mauvais dossiers, n’a pas détecté une fraude, a mal financé son portefeuille ou n’avait pas les moyens d’agir assez vite au recouvrement lorsque la situation a changé.
Le risque de crédit doit donc être étudié avec les risques connexes. C’est d’autant plus important pour les équipes qui mettent en place une logique de décision automatisée. Un score ou des critères d’octroi ne suffisent pas. Le flux de décision doit tenir compte des interactions entre les risques, de l’octroi au recouvrement en passant par la gestion des prêts.
Pour approfondir les indicateurs de prêt qui sous-tendent ces processus, consultez les indicateurs à suivre pour les prêts et l’octroi de crédit.
1. Risque d’octroi : des critères d’approbation faibles entraînent des pertes
Le risque lié à l’octroi est l’un des risques les plus proches du risque de crédit. Il correspond au risque que les critères d’approbation, les scorecards, les contrôles de capacité de remboursement ou la logique de tarification distinguent mal les bons payeurs des mauvais payeurs.
Les causes les plus fréquentes sont notamment :
- Une confiance excessive dans des modèles de crédit dépassés
- Une mauvaise utilisation des données des bureaux de crédit et des données alternatives
- Des règles qui évoluent au fil du temps sans être réexaminées
- Des critères de capacité de remboursement qui ne tiennent pas compte des dépenses réelles
- Des dérogations aux critères d’octroi traitées en dehors de la plateforme
- Un traitement inégal selon les segments, les canaux ou les zones géographiques
Le risque lié à l’octroi finit par devenir un risque de crédit. Un prêt qui aurait dû être refusé se retrouve, quelques mois plus tard, en retard de paiement, en restructuration ou en perte. Si trop de dossiers de ce type sont acceptés, la performance de la génération se dégrade et le recouvrement doit gérer un problème apparu en amont.
C’est l’une des raisons pour lesquelles la logique de décision doit être explicite et versionnée. Les équipes doivent savoir quels critères ont conduit à l’approbation de chaque emprunteur, quelles règles étaient appliquées et quelles données ont été utilisées. C’est la base du suivi des décisions et de la révision des règles. Pour en savoir plus, consultez le suivi des modèles et des décisions.
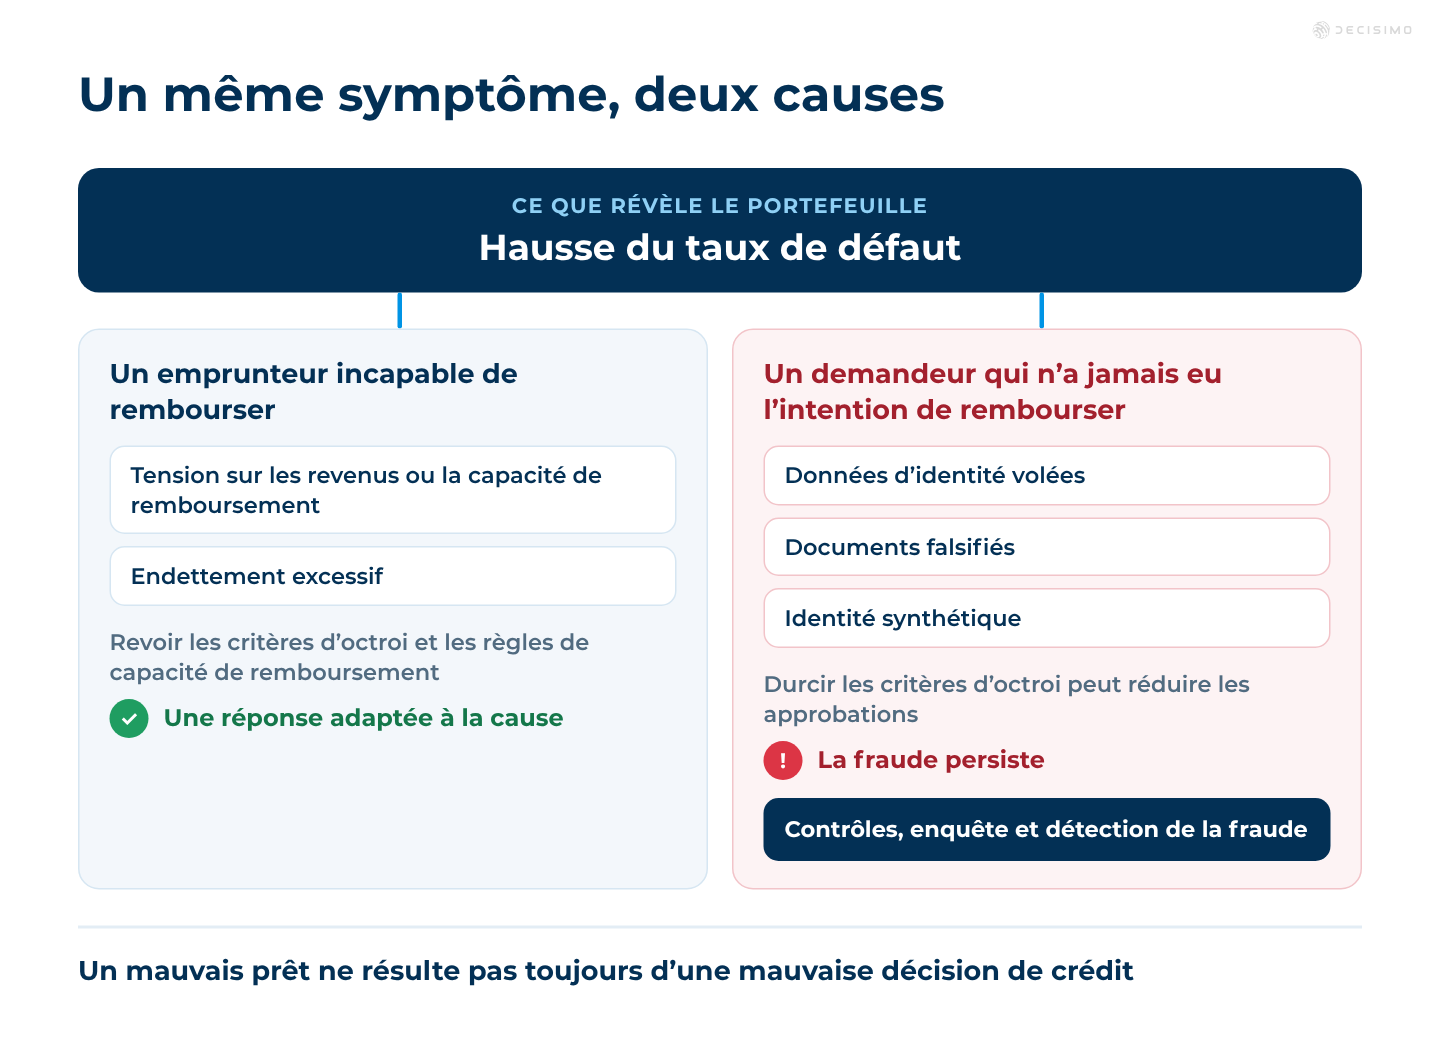
2. Risque de fraude : un mauvais prêt ne résulte pas toujours d’une mauvaise décision de crédit
Le risque de fraude est souvent confondu avec le risque de crédit, alors qu’il s’agit de deux choses différentes. Un emprunteur qui ne peut pas rembourser n’est pas la même chose qu’un demandeur qui n’a jamais eu l’intention de rembourser, utilise une identité volée, falsifie des documents ou crée une identité synthétique.
Quand les contrôles antifraude sont insuffisants, le prêteur peut prendre des pertes dues à la fraude pour une dégradation du crédit. Il risque alors de choisir la mauvaise réponse. Durcir les critères d’octroi peut réduire les approbations, mais ne résoudra ni la fraude à l’identité, ni la prise de contrôle de compte, ni la fraude du demandeur, ni la manipulation des demandes.
La fraude influe sur le risque de crédit de plusieurs façons :
- Les demandes frauduleuses font monter le taux de défaut
- Les identités synthétiques faussent l’analyse du portefeuille
- La falsification de documents nuit à l’évaluation de la capacité de remboursement
- La fraude du demandeur augmente les retards précoces et les pertes liées aux comptes vidés
- Des moyens d’enquête insuffisants facilitent les attaques répétées
La prévention compte, tout comme les capacités d’enquête et de détection. Si les équipes ne peuvent pas examiner les informations sur les appareils, les contrôles d’identité, les règles de fréquence, les demandes liées entre elles ou les réponses de sources externes, elles ne peuvent ni expliquer la hausse des pertes ni adapter rapidement les règles de décision.
Pour approfondir les contrôles antifraude dans le secteur du prêt, lisez La nature réelle de la fraude et la mise en place de mesures antifraude efficaces et Prévenir la fraude à l’identité et les identités synthétiques dans le crédit à la consommation.
3. Risque opérationnel : une bonne règle échoue si son exécution est défaillante
Le risque opérationnel est le risque de perte lié à des processus internes défaillants, à des erreurs humaines, à des contrôles insuffisants ou à une mauvaise exécution. Dans le secteur du prêt, il peut peser davantage sur les résultats de crédit que beaucoup d’équipes ne le pensent.
En voici quelques exemples :
- Des files d’attente de vérification manuelle qui entraînent des retards et des incohérences
- Des documents manquants ou des données de demande mal vérifiées
- Des processus de recouvrement qui ne se déclenchent pas à temps
- Des erreurs de rapprochement des paiements
- Des transmissions défaillantes entre l’octroi, la gestion des prêts et le recouvrement
- Des dérogations aux règles qui ne sont pas suivies
Le risque opérationnel dégrade la performance de crédit parce qu’il modifie le traitement des emprunteurs. Un prêt accordé à bon escient peut devenir un dossier fragile si l’entrée en relation se passe mal, si le versement des fonds prête à confusion, si les échéanciers sont mal gérés ou si l’intervention du recouvrement arrive trop tard.
C’est l’une des raisons pour lesquelles de nombreux prêteurs adoptent des flux de décision automatisés. Une exécution uniforme réduit les écarts de traitement et facilite l’audit des résultats liés aux règles. Si cette évolution vous concerne, consultez 7 étapes pour remplacer l’octroi manuel par une logique de décision automatisée et 7 étapes pour remplacer l’octroi manuel par une logique de décision automatisée.
4. Risque lié aux capacités de recouvrement : les pertes augmentent quand les moyens ne suivent pas le portefeuille
Le risque lié aux capacités de recouvrement correspond au risque que le prêteur ne dispose pas de moyens opérationnels, analytiques, juridiques ou externes suffisants pour gérer efficacement les comptes en retard lorsque le portefeuille grandit ou se dégrade.
Ce risque est proche du risque opérationnel, mais il mérite d’être traité à part. Un prêteur peut avoir de bons critères d’octroi, des systèmes stables et des règles de recouvrement claires, mais enregistrer malgré tout plus de pertes parce que ses moyens de recouvrement sont saturés, mal répartis ou trop lents et imprécis.
Les causes les plus fréquentes sont notamment :
- Un nombre de comptes en retard qui augmente plus vite que les effectifs du recouvrement
- Une répartition insuffisante des actions selon le risque, le solde, le produit ou le profil du client
- Des moyens insuffisants pour les appels, les processus ou la gestion de dossiers
- Des capacités juridiques ou des agences externes limitées pour les recouvrements à un stade avancé
- Des données de contact de mauvaise qualité ou des moyens de communication insuffisants
- Des stratégies de recouvrement qui ne sont pas révisées quand la composition du portefeuille change
- Un suivi insuffisant des taux de régularisation, des taux de roulement, des délais de recouvrement et de la productivité des agents
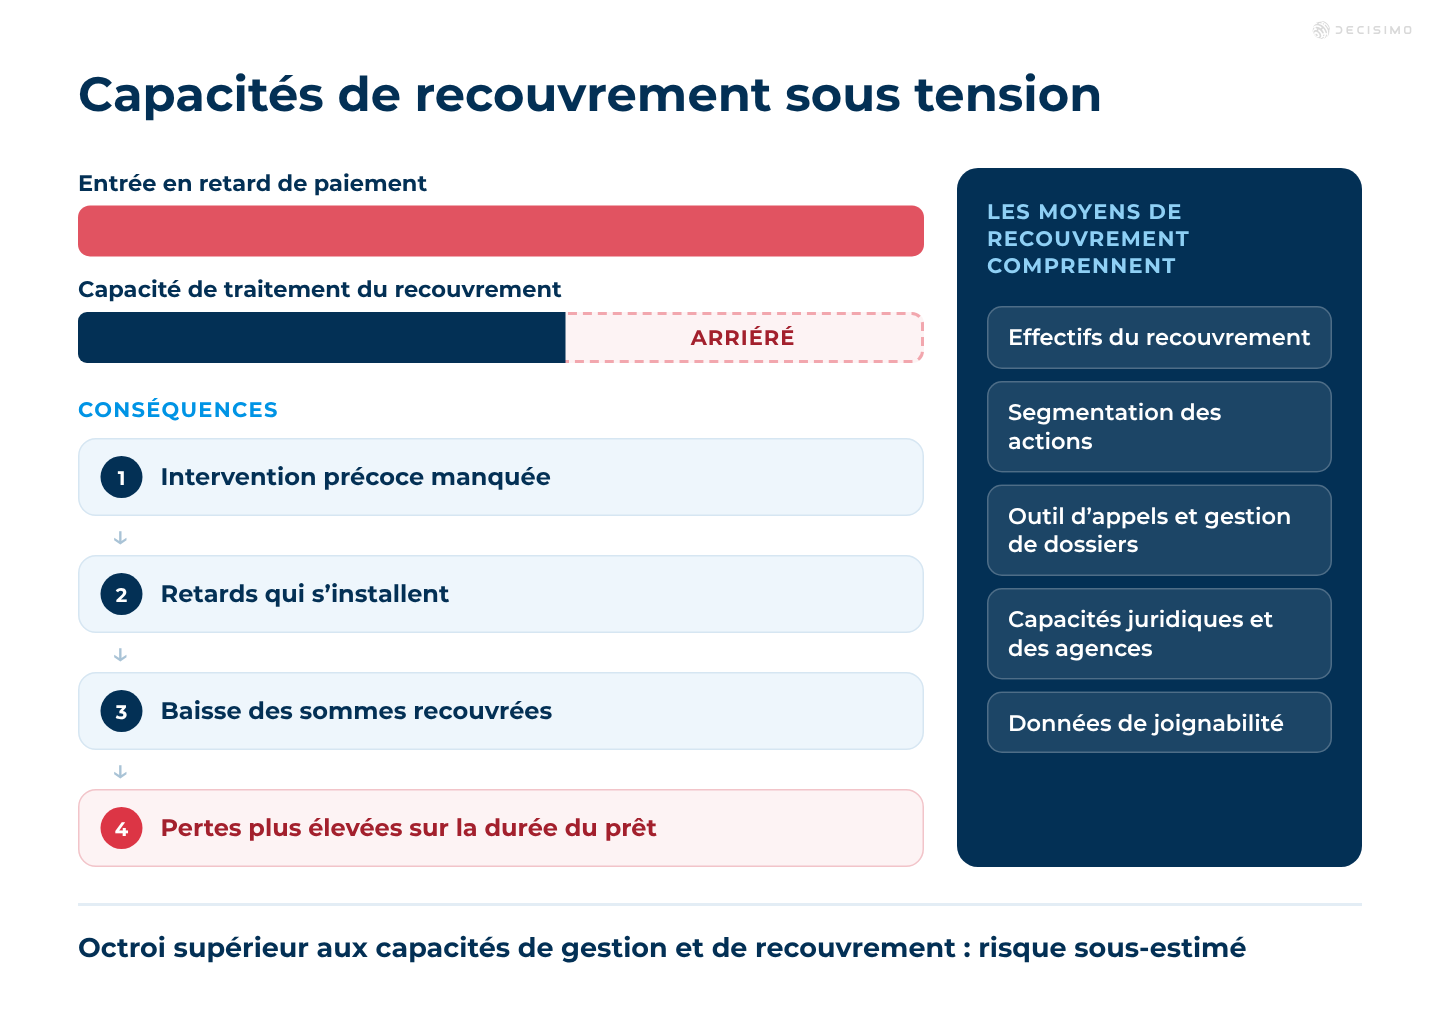
Les capacités de recouvrement influent directement sur les résultats de crédit. Quand les équipes ne parviennent pas à joindre assez vite les emprunteurs, à appliquer le bon traitement au bon stade ou à faire remonter efficacement les dossiers, les retards s’installent et les sommes recouvrées diminuent. Le résultat ne se limite pas à des encaissements tardifs, les pertes sur la durée du prêt augmentent aussi.
Ce risque ressort davantage en période de tension. Un portefeuille qui résiste dans un contexte favorable peut se dégrader rapidement si les nouveaux retards dépassent les capacités de traitement du recouvrement. Même un arriéré temporaire peut alors modifier l’économie du portefeuille, car une intervention précoce manquée entraîne souvent des résultats moins favorables par la suite.
Le recouvrement ne doit donc pas être considéré comme une simple fonction en aval. Il fait partie intégrante de la performance de crédit. La stratégie d’approbation, la structure des produits, les échanges avec les emprunteurs et les capacités de recouvrement doivent être coordonnés. Si le prêteur accorde des prêts plus vite qu’il ne peut les gérer et en recouvrer les sommes dues, le risque du portefeuille est sous-estimé au moment de l’octroi.
5. Risque de liquidité : les tensions sur le financement modifient vite les décisions de crédit
Le risque de liquidité est le risque qu’un prêteur ne puisse pas obtenir de financement à des conditions acceptables au moment où il en a besoin. Il peut sembler distinct du risque de crédit, mais les deux sont étroitement liés dans les faits.
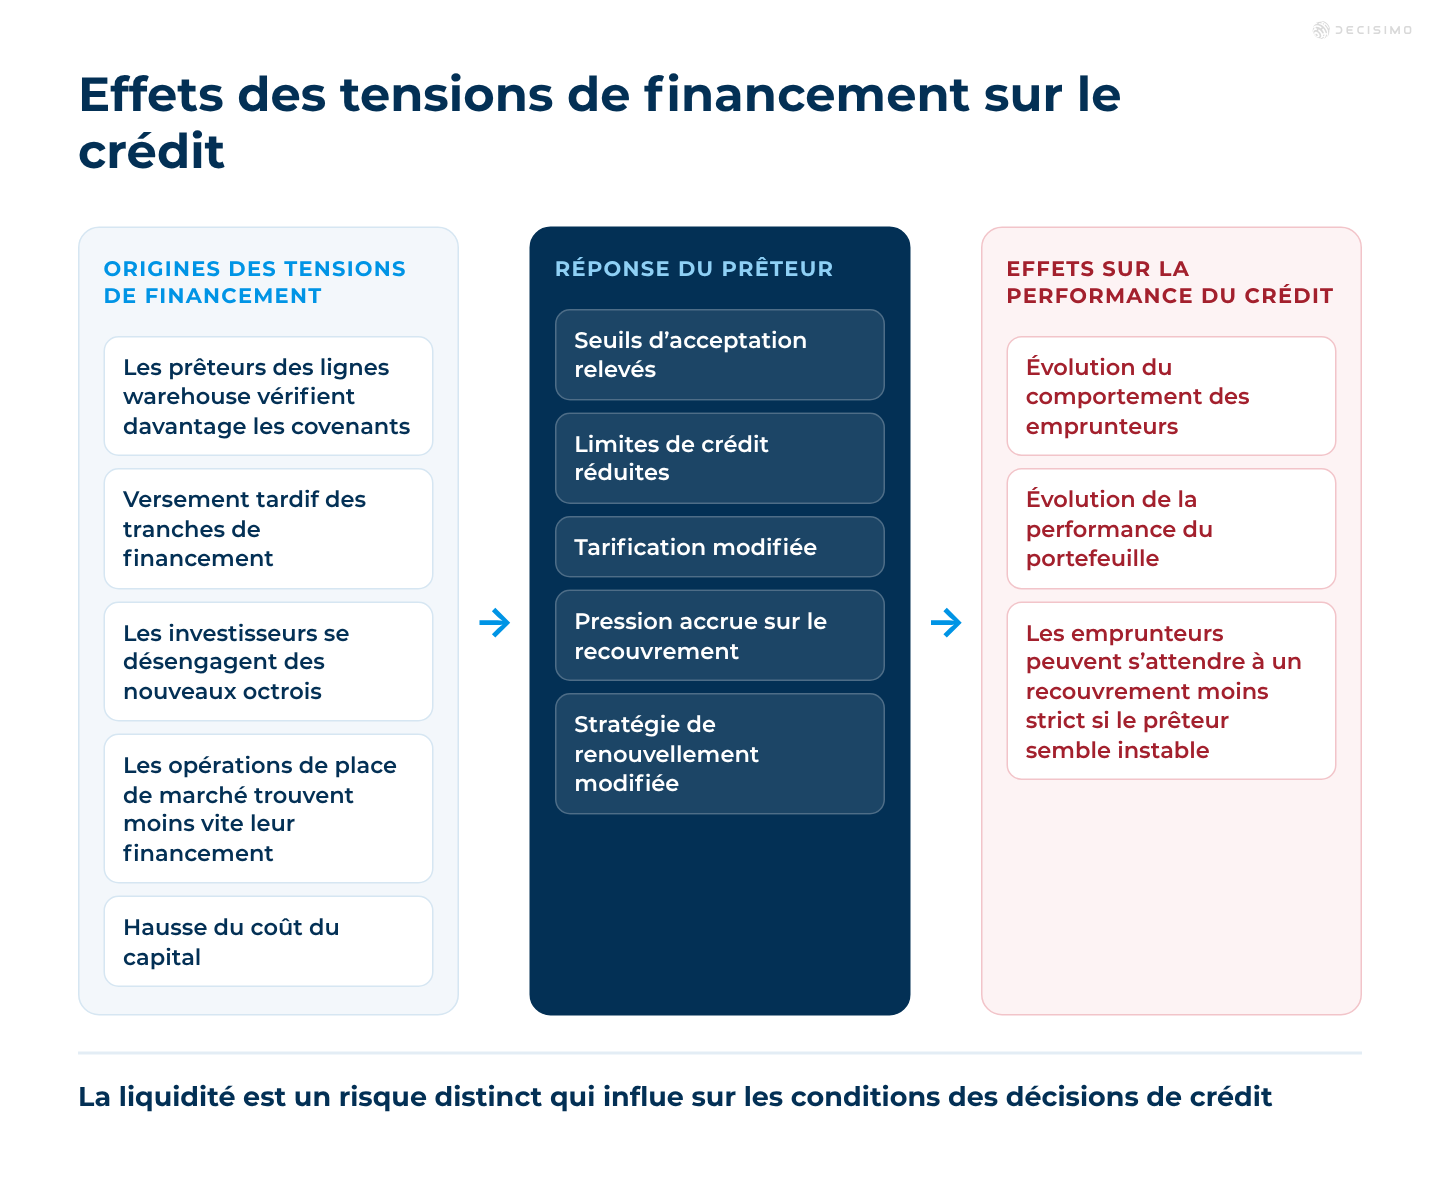
Quand la liquidité se resserre, les prêteurs réagissent souvent en modifiant rapidement leurs critères d’octroi. Les seuils d’acceptation augmentent. Les limites de crédit diminuent. Les tarifs changent et la pression sur le recouvrement s’accentue. La stratégie de renouvellement évolue. Tout cela influe sur le comportement des clients et sur la performance du portefeuille.
Les tensions de liquidité peuvent avoir plusieurs origines :
- Les financeurs des lignes de warehouse vérifient plus strictement le respect des covenants
- Des tranches de financement sont versées avec retard
- Des investisseurs se retirent de nouveaux financements
- Les prêteurs de plateformes P2P voient les opérations se financer plus lentement
- La hausse du coût du capital compromet la viabilité des produits
Dans un modèle P2P ou de place de marché, la perception joue un rôle important. Si les investisseurs particuliers ou institutionnels s'inquiètent de la qualité de la plateforme, de la rigueur de l'octroi ou de la solvabilité, les financements peuvent ralentir avant même qu'une défaillance officielle ne survienne. La stratégie d'octroi et de gestion des prêts peut alors devoir changer brusquement.
Les tensions de liquidité peuvent aussi compliquer le recouvrement. Des emprunteurs qui pensent qu’un prêteur est en difficulté peuvent s’attendre à ce que les mesures de recouvrement perdent en efficacité. Certains peuvent en déduire, à tort ou à raison, que l’entreprise est distraite ou sous pression, et qu’un défaut de paiement aura moins de conséquences immédiates.
Le risque de liquidité n’est donc pas un risque de crédit au sens strict, mais il influe directement sur les conditions dans lesquelles les décisions de crédit produisent leurs effets.
6. Risque de réputation : la confiance influe sur les remboursements, le financement et la fraude
Le risque de réputation, parfois appelé risque d’image, est souvent considéré comme une question de communication. Il va plus loin. Pour les prêteurs, la confiance influe sur le comportement de remboursement, la confiance des investisseurs, le soutien des partenaires et même le risque de fraude.
Un événement qui nuit à la réputation peut être lié à un mauvais traitement des clients, à l’attention des autorités, à une interruption de service, à des pratiques de recouvrement injustes, à un incident de données ou à une couverture médiatique négative. Une fois la confiance entamée, plusieurs conséquences sont possibles :
- Les emprunteurs coopèrent moins avec le recouvrement
- Les partenaires réévaluent leur exposition et durcissent leurs conditions
- Les fournisseurs de liquidités ralentissent les financements ou réexaminent les covenants
- Les investisseurs hésitent à financer de nouveaux octrois
- Les fraudeurs ciblent le prêteur s’ils détectent des contrôles insuffisants
Ce lien compte, car la performance du recouvrement dépend en partie du comportement des emprunteurs. Les gens ne remboursent pas seulement parce qu’ils en ont les moyens. Ils le font aussi parce qu’ils estiment que le contrat doit être respecté, que le prêteur est légitime et que les démarches se poursuivront. Si la réputation se dégrade, la discipline de remboursement peut aussi s’affaiblir.
Ce lien est facile à manquer dans l’analyse d’un portefeuille. Une hausse des retards peut s’expliquer non seulement par des difficultés de remboursement, mais aussi par une perte de confiance plus générale envers l’établissement.

7. Risque technique : des systèmes défaillants entraînent de mauvaises décisions et de mauvais résultats
Le risque technique découle de systèmes instables, d’intégrations défaillantes, d’interruptions de service, de problèmes de qualité des données ou de contrôles techniques insuffisants. Dans le secteur du prêt automatisé, il peut influer sur la performance de crédit à chaque étape.
En voici quelques exemples :
- Une interruption du moteur de décision pendant les périodes de forte affluence
- Des appels API vers les bureaux de crédit, les services de vérification d’identité ou les prestataires antifraude qui ne fonctionnent plus
- Des données manquantes ou obsolètes dans les tables de décision
- Des changements déployés en production sans avoir été testés
- Des versions de règles mal suivies
- Des lacunes de surveillance qui masquent des anomalies dans les approbations
Il ne s’agit pas seulement de problèmes informatiques. Si une intégration de vérification des revenus échoue, le prêteur peut approuver des dossiers sur la base de données incomplètes. Si les contrôles antifraude expirent et que le système applique une solution de repli inadaptée, des demandes risquées peuvent être acceptées. Si les déclencheurs de recouvrement ne fonctionnent pas, le traitement des retards peut commencer trop tard. Le risque technique devient un risque de crédit quand il altère la qualité des décisions ou leur exécution.
C’est pourquoi une logique de décision déterministe est importante. Chaque règle, solution de repli, appel externe et cas d’exception doit être visible et vérifiable. Les équipes doivent pouvoir reconstituer précisément le déroulement de chaque demande ou événement lié à un compte. Pour en savoir plus sur la conception de décisions capables de fonctionner en cas d’incident, consultez Comment mettre en place une stratégie de décision automatisée qui reste opérationnelle en cas de défaillance.
8. Risque réglementaire : les manquements à la conformité pèsent sur le portefeuille
Le risque réglementaire est le risque de sanctions, de coûts de mise en conformité, de restrictions opérationnelles ou d’atteinte à la réputation en cas de non-respect des règles. Dans le secteur du prêt, il est étroitement lié à la qualité des décisions.
Des pratiques insuffisantes en matière de conformité peuvent influer sur les résultats de crédit de plusieurs façons :
- Les critères de capacité de remboursement et d'adéquation sont appliqués de façon inégale
- Les motifs de refus ne peuvent pas être expliqués
- Les pratiques de recouvrement enfreignent les règles locales
- L'utilisation des données dépasse le consentement donné ou la base légale
- La gouvernance des modèles et la validation des règles ne sont pas documentées
- Les réclamations et les litiges révèlent des défauts dans les règles
La pression réglementaire ne reste pas cantonnée à l’équipe conformité. Elle s’étend aux critères d’octroi, à la gestion des prêts, au contrôle du conseil d’administration et aux relations de financement. Les programmes de remédiation ralentissent les projets. Les contrôles manuels se multiplient. Les évolutions de produits sont retardées. La confiance s’érode.
Pour les prêteurs présents sur des marchés réglementés, il faut pouvoir expliquer et auditer les décisions. La logique de décision doit s’appuyer sur des règles claires, un contrôle des versions et des éléments de preuve. Les équipes peuvent ainsi montrer ce qui s’est passé, pourquoi et quelles règles étaient en vigueur à ce moment-là.
9. Risque de concentration et risque macroéconomique : les chocs externes révèlent les faiblesses internes
Deux autres catégories doivent figurer dans toute cartographie pratique du risque de crédit.
Le risque de concentration apparaît lorsque l’exposition est trop importante sur un segment, un groupe d’employeurs, une zone géographique, un type de produit, un commerçant, un canal de courtage ou une source de financement. Un portefeuille peut sembler sain jusqu’à ce qu’un segment fortement représenté se dégrade.
Le risque macroéconomique tient à l’inflation, au chômage, aux variations des taux d’intérêt, aux évolutions du marché immobilier, aux ralentissements sectoriels et aux difficultés plus générales des consommateurs. Ces facteurs affectent directement la capacité de remboursement, mais révèlent aussi les faiblesses des règles d’octroi. Une stratégie de crédit qui ne fonctionne que lorsque la conjoncture est favorable n’est pas viable dans la durée.
Leurs interactions comptent. En période de ralentissement, un prêteur très exposé à un segment fragile peut voir ses pertes augmenter bien plus vite que celles de ses concurrents. Ce n’est pas une simple malchance, c’est un problème de construction du portefeuille.
Les interactions entre les risques dans la pratique
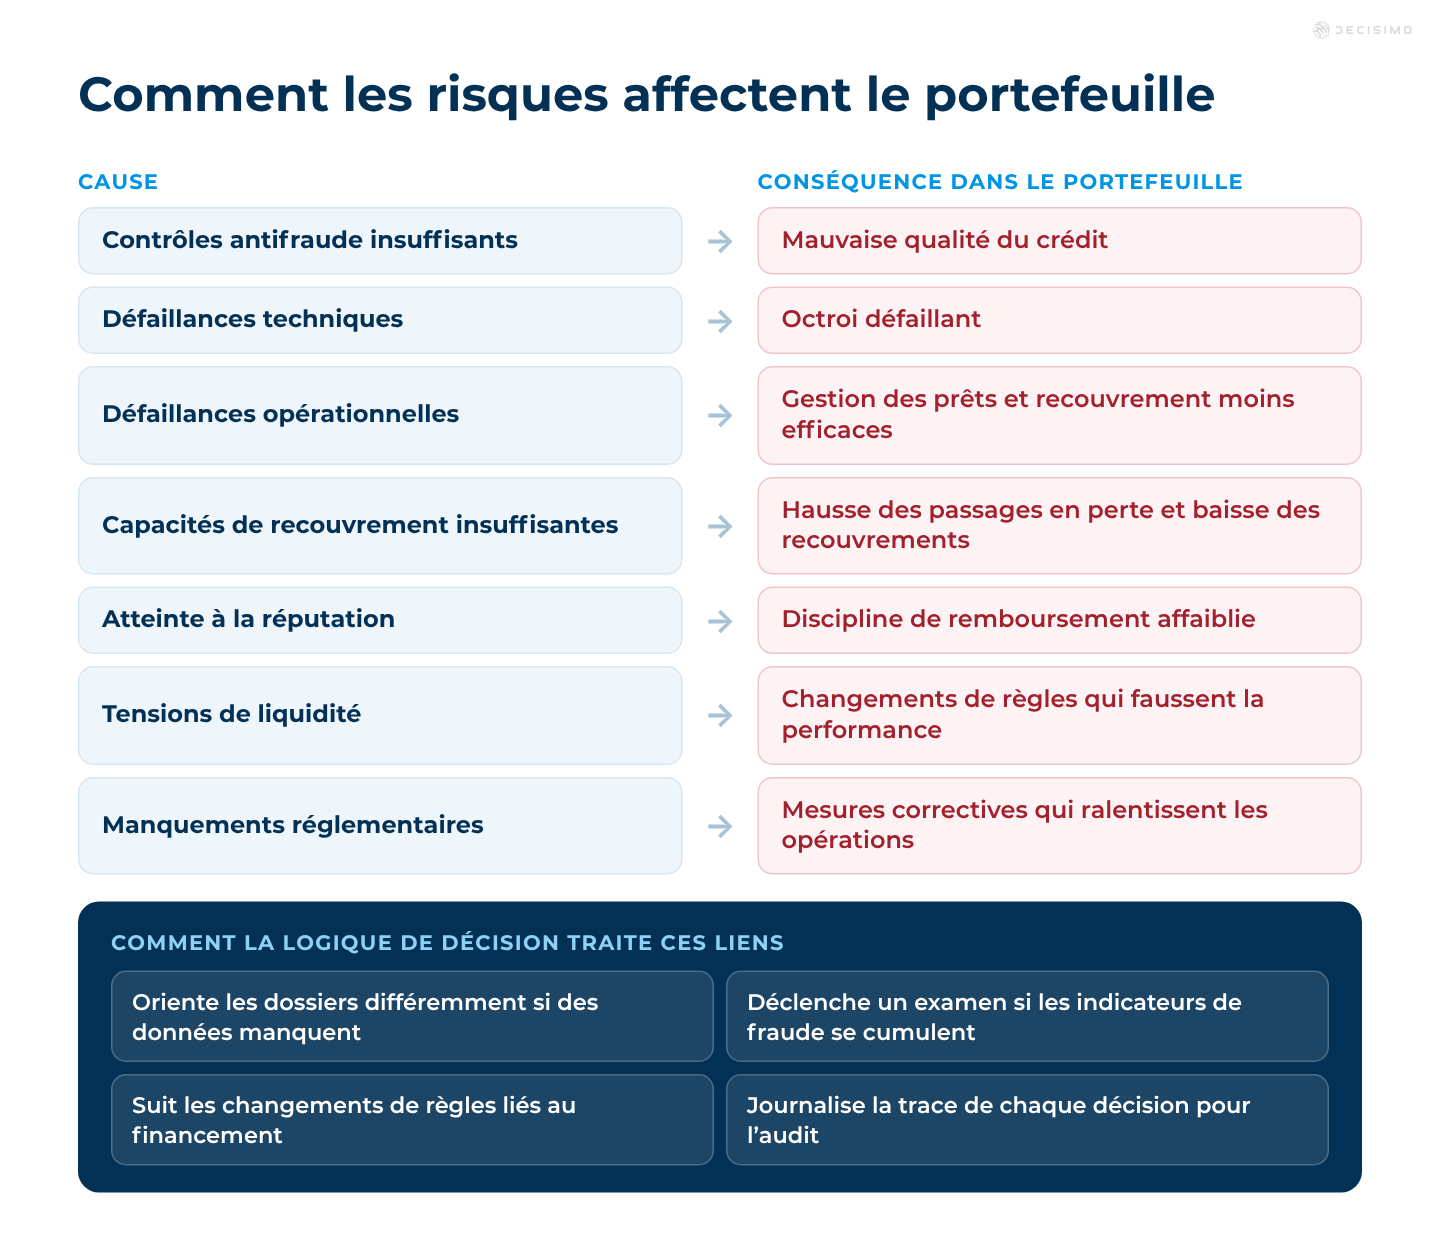
L’essentiel n’est pas d’énumérer les risques séparément, mais de comprendre leurs liens.
- Des contrôles antifraude insuffisants peuvent être pris pour une mauvaise qualité de crédit
- Des problèmes techniques peuvent fausser l’évaluation des demandes
- Des défaillances opérationnelles peuvent nuire à la gestion des prêts et au recouvrement
- Des capacités de recouvrement insuffisantes peuvent transformer des retards maîtrisables en pertes plus importantes et en sommes recouvrées moins élevées
- Une atteinte à la réputation peut affaiblir la discipline de remboursement
- Des tensions de liquidité peuvent entraîner des changements de règles qui faussent la performance du portefeuille
- Des manquements réglementaires peuvent imposer des mesures correctives qui ralentissent les opérations courantes
Une fois ces dépendances cartographiées, la conception des décisions s’améliore. Les équipes peuvent définir une logique de décision qui oriente les dossiers différemment lorsque des données manquent, déclenche une vérification quand plusieurs indicateurs de fraude se cumulent, surveille les changements de règles liés au financement et consigne les éléments de chaque décision pour l’audit et l’analyse.
La gouvernance des décisions devient aussi importante à mesure que le prêteur se développe. La logique de décision se retrouve souvent dispersée entre des tableurs, du code, des dérogations manuelles et des processus propres à chaque équipe. Les interactions entre les risques deviennent alors plus difficiles à repérer et à maîtriser. Pour approfondir le sujet, lisez la stratégie de décision pour développer l’activité de prêt.
Les éléments d’une cartographie efficace du risque de crédit
Pour établir un cadre de travail concret, la cartographie du risque de crédit doit couvrir au moins les niveaux suivants :
- Risque lié à l'emprunteur : capacité de remboursement, comportement, niveau d'endettement et aptitude à honorer les échéances
- Risque de fraude : fraude à l'identité, identité synthétique, prise de contrôle de compte, falsification de documents, fraude de première partie
- Risque lié à l'octroi : scorecards, règles d'octroi, qualité des données, dérogations, segmentation
- Risque opérationnel : défaillance des processus, traitement manuel, rapprochement, dysfonctionnement de la gestion des prêts
- Risque lié aux capacités de recouvrement : effectifs, capacité de traitement, stratégie de contact, capacité de traitement des procédures judiciaires, performance des agences, mise en œuvre du recouvrement
- Risque technique : disponibilité, intégrations, surveillance, gestion des versions des règles, logique de secours
- Risque réglementaire : respect des exigences en matière de capacité de remboursement, possibilité d'expliquer les décisions, éléments vérifiables lors d'un audit, traitement équitable
- Risque de liquidité : continuité du financement, pression liée aux covenants, confiance des investisseurs
- Risque de réputation : confiance, perception du public, confiance des partenaires, comportement des emprunteurs
- Risque de concentration et risque macroéconomique : chocs externes, concentrations d'expositions, conditions de marché
Chaque niveau doit avoir des indicateurs mesurables, des responsables clairement désignés et une logique de décision explicite. Si un risque ne peut pas être relié à des règles, des seuils, des processus ou des contrôles opérationnels, il est probablement géré de manière informelle. Cette approche résiste rarement aux périodes de tension.
Pour conclure
Le risque de crédit est le résultat visible. Ses causes se trouvent dans l’ensemble du système de prêt.
Réduire les pertes à un problème d’emprunteur, c’est passer à côté des facteurs les plus importants. De nombreux problèmes de crédit commencent par des lacunes dans la lutte contre la fraude, des défaillances techniques, des pratiques opérationnelles inégales, des capacités de recouvrement insuffisantes, des tensions sur le financement ou des faiblesses dans le respect des règles. Lorsque les retards de paiement apparaissent, le portefeuille est déjà touché.
Une meilleure approche consiste à cartographier l’ensemble des risques et à les traduire en logique de décision déterministe. Les équipes disposent ainsi d’un cadre clair pour évaluer, reconstituer et améliorer les décisions, de l’octroi à la gestion des prêts et au recouvrement. L’activité devient aussi plus facile à développer, à auditer et à corriger lorsque la situation change.
Questions fréquentes
Comment répartir les responsabilités quand un risque concerne plusieurs équipes ?
Désignez une personne responsable de chaque risque, puis précisez quelles équipes maîtrisent ses causes et la réponse à apporter. Par exemple, l’équipe chargée de l’octroi peut être responsable de la performance des approbations, tandis que les équipes fraude, opérations de données et recouvrement prennent en charge les contrôles qu’elles gèrent. Consignez ensemble l’indicateur, la fréquence de révision, le seuil d’escalade et le pouvoir de décision. Si plusieurs équipes partagent la responsabilité à parts égales, personne ne risque d’agir lorsque le risque s’aggrave.
À quelle fréquence faut-il réexaminer la cartographie des risques ?
Pour commencer, les indicateurs opérationnels et les premiers retards peuvent être examinés chaque semaine, la performance du portefeuille chaque mois et l’ensemble de la cartographie au moins chaque trimestre. Faites un nouvel examen plus tôt après une interruption chez un prestataire, un changement de financement, une nouvelle version des règles, une forte évolution d’un segment ou un arriéré important au recouvrement. Adaptez la fréquence à la vitesse d’évolution de chaque risque et au temps nécessaire à l’équipe pour réagir.
Comment évaluer la cartographie des risques en période de ralentissement ?
Établissez quelques scénarios défavorables à partir de périodes historiques et d’hypothèses plausibles définies d’un commun accord par les équipes risque et finance. Combinez des difficultés susceptibles de se renforcer, comme une baisse de la capacité de remboursement, un financement plus contraint et une hausse des nouveaux retards. Évaluez par segment les effets sur les approbations, les retards attendus, les capacités de recouvrement et les besoins de financement. Utilisez les résultats pour mettre vos plans à l’épreuve, et non comme une prévision.
Dans quels cas un choc de financement doit-il modifier le seuil d’acceptation ?
N’augmentez pas le seuil d’acceptation uniquement parce que le coût du financement progresse. Commencez par distinguer les contraintes de financement de l’évolution du risque de remboursement des emprunteurs, puis comparez les options : tarification, volumes d’octroi, conditions des produits et modification du seuil d’acceptation. Définissez à l’avance les conditions de financement qui justifient une action, puis évaluez les effets de chaque option par segment. Un changement soudain appliqué à tous les dossiers peut fausser la performance du portefeuille et les résultats pour les clients.
Quels risques doivent modifier les décisions de crédit automatisées ?
Utilisez un risque dans les décisions de crédit automatisées si les données correspondantes sont fiables, à jour et pertinentes pour la demande concernée, et si la réponse à apporter est claire. Les indicateurs de fraude, les données sur la capacité de remboursement et les informations manquantes peuvent justifier une décision différente ou une vérification humaine. Les risques de liquidité et de réputation appellent généralement une réponse à l’échelle du portefeuille ou de l’activité. Des capacités de recouvrement limitées peuvent justifier une limite d’octroi, mais pas forcément un seuil d’acceptation différent pour chaque emprunteur.
