Peta Praktis Risiko Kredit: Faktor Penentu Kinerja Pinjaman
Saat membahas risiko kredit, pemberi pinjaman biasanya merujuk pada satu hal: kemungkinan peminjam tidak membayar sesuai kesepakatan. Definisi ini benar, tetapi terlalu sempit untuk menggambarkan operasional sebenarnya.
Dalam bisnis pemberian pinjaman yang berjalan, risiko kredit merupakan bagian dari sistem risiko yang lebih luas. Kemampuan peminjam membayar tetap penting, begitu pula pengendalian fraud, stabilitas pendanaan, pelaksanaan dan kapasitas penagihan, keandalan teknologi, serta disiplin dalam memenuhi ketentuan. Kelemahan di salah satu area tersebut dapat menurunkan kinerja portofolio, sekalipun kebijakan kredit terlihat kuat di atas kertas.
Cara pandang yang lebih berguna adalah menempatkan risiko kredit di tengah sebuah peta. Di sekelilingnya terdapat risiko lain yang saling berkaitan dan dapat meningkatkan kerugian, baik secara langsung maupun tidak langsung. Untuk memperoleh hasil yang lebih terprediksi, Anda perlu logika keputusan yang memperlihatkan hubungan tersebut serta dapat diuji dan diaudit.
Artikel ini menguraikan peta risiko tersebut secara praktis.
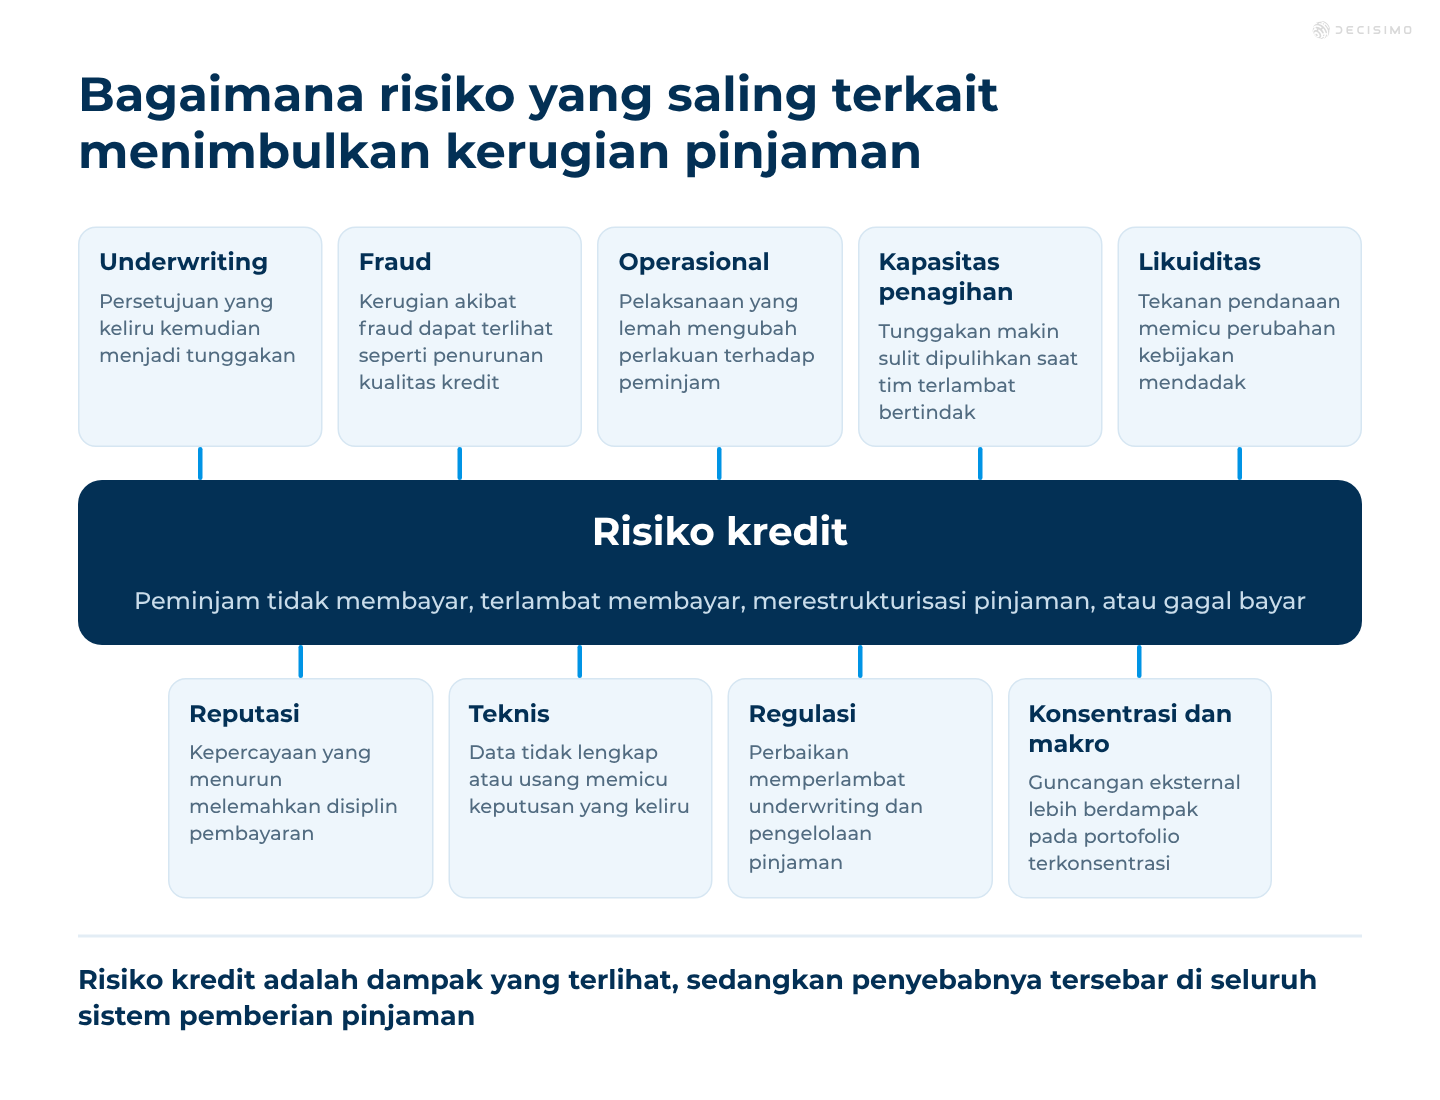
Risiko kredit sebagai risiko utama
Di pusat peta terdapat risiko kredit, yaitu risiko peminjam tidak memenuhi kewajiban dalam perjanjian, terlambat membayar, merestrukturisasi pinjaman, atau gagal bayar. Dalam sebagian besar model pemberian pinjaman, risiko kredit dipengaruhi beberapa faktor yang umum:
- Stabilitas pendapatan dan kemampuan membayar
- Beban utang dan kemampuan melunasi
- Riwayat kredit dan tunggakan sebelumnya
- Profil pekerjaan atau arus kas usaha
- Kualitas agunan, jika pinjaman dijamin
- Struktur produk, tenor, harga, dan jadwal pembayaran
- Kondisi makroekonomi
Semua faktor tersebut penting. Namun, kerugian portofolio jarang hanya disebabkan oleh perilaku peminjam. Kerugian sering meningkat karena pemberi pinjaman menyetujui pengajuan yang tidak tepat, gagal mendeteksi fraud, mengelola pendanaan portofolio dengan buruk, atau tidak memiliki kapasitas penagihan yang cukup untuk bertindak cepat saat kondisi berubah.
Karena itu, risiko kredit perlu dipetakan bersama risiko yang berkaitan dengannya. Hal ini makin penting bagi tim yang membangun logika keputusan otomatis. Anda tidak hanya memerlukan scorecard atau kebijakan kredit. Anda juga memerlukan alur keputusan yang mencerminkan hubungan antarrisiko dalam proses penyaluran, pengelolaan pinjaman, dan penagihan.
Untuk melihat lebih terperinci metrik pemberian pinjaman yang mendasari proses ini, baca Metrik untuk Memantau Pemberian Pinjaman dan Analisis Kredit.
1. Risiko underwriting: keputusan persetujuan yang lemah memicu kerugian di kemudian hari
Salah satu risiko yang paling dekat dengan risiko kredit adalah risiko underwriting. Risiko ini muncul ketika kebijakan persetujuan, scorecard, pemeriksaan kemampuan membayar, atau logika penetapan harga tidak cukup baik dalam membedakan pengajuan yang baik dari yang berisiko.
Penyebab yang umum meliputi:
- Terlalu mengandalkan model kredit yang sudah usang
- Pemanfaatan data biro kredit dan data alternatif yang kurang tepat
- Aturan yang berubah seiring waktu tanpa ditinjau
- Perhitungan kemampuan membayar yang mengabaikan tekanan pengeluaran sebenarnya
- Pengecualian kebijakan yang ditangani di luar platform
- Perlakuan yang tidak konsisten terhadap segmen, kanal, atau wilayah
Risiko underwriting pada akhirnya menjadi risiko kredit. Pinjaman yang seharusnya ditolak dapat muncul beberapa bulan kemudian sebagai tunggakan, restrukturisasi, atau penghapusbukuan. Jika cukup banyak pengajuan seperti ini lolos, kinerja vintage memburuk dan tim penagihan harus menangani masalah yang bermula di tahap sebelumnya.
Itulah salah satu alasan logika keputusan perlu dibuat secara eksplisit dan diberi nomor versi. Tim perlu mengetahui kebijakan mana yang menyetujui peminjam tertentu, aturan yang digunakan, serta data yang menjadi masukan. Hal ini menjadi dasar untuk menelusuri keputusan dan meninjau kebijakan. Untuk penjelasan lebih lanjut, baca Menelusuri Model dan Keputusan.
2. Risiko fraud: pinjaman bermasalah tidak selalu berarti keputusan kreditnya keliru
Risiko fraud kerap disamakan dengan risiko kredit, padahal keduanya berbeda. Peminjam yang tidak mampu membayar berbeda dari pemohon yang sejak awal tidak berniat membayar, menggunakan data identitas curian, memalsukan dokumen, atau membuat identitas sintetis.
Jika pengendalian fraud lemah, pemberi pinjaman dapat keliru menganggap kerugian akibat fraud sebagai penurunan kualitas kredit. Akibatnya, respons yang diambil tidak tepat. Memperketat kebijakan kredit mungkin mengurangi jumlah persetujuan, tetapi tidak akan mengatasi fraud identitas, pengambilalihan akun, fraud oleh peminjam sendiri, atau manipulasi pengajuan.
Fraud memengaruhi risiko kredit dalam beberapa hal:
- Pengajuan kredit palsu meningkatkan tingkat gagal bayar
- Identitas sintetis mendistorsi analisis portofolio
- Pemalsuan dokumen melemahkan penilaian kemampuan bayar
- Fraud yang dilakukan pemohon sendiri meningkatkan tunggakan dini dan kerugian akibat debitur menumpuk utang sebelum gagal bayar
- Kapasitas investigasi yang lemah membuat pelaku dapat mengulangi aksinya
Pencegahan penting, begitu pula kemampuan melakukan investigasi dan menemukan pola. Jika tim tidak dapat menelusuri sinyal perangkat, pemeriksaan identitas, aturan frekuensi, pengajuan yang saling terkait, atau respons dari sumber data eksternal, tim akan kesulitan menjelaskan kenaikan kerugian atau menyesuaikan aturan keputusan dengan cepat.
Untuk memahami lebih dalam pengendalian fraud dalam pemberian pinjaman, baca Hakikat Fraud dan Cara Membangun Sistem Antifraud yang Efektif serta Mencegah Fraud Identitas dan Identitas Sintetis dalam Pinjaman Konsumen.
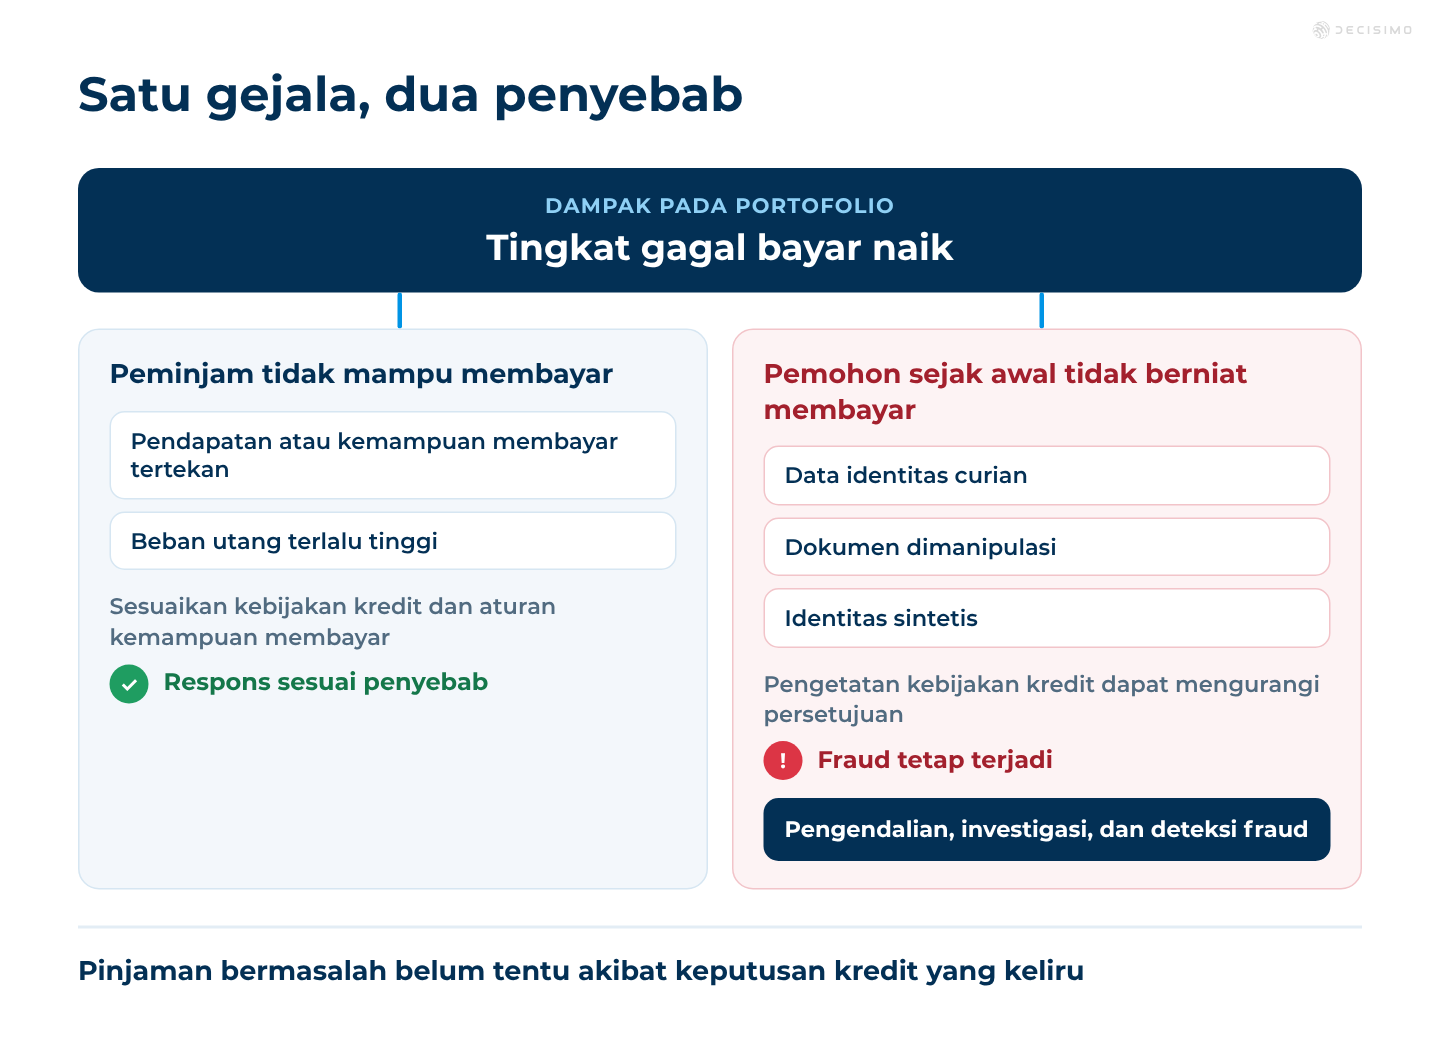
3. Risiko operasional: kebijakan yang baik bisa gagal jika pelaksanaannya lemah
Risiko operasional adalah risiko kerugian akibat kegagalan proses internal, kesalahan manusia, pengendalian yang buruk, atau pelaksanaan yang lemah. Dalam bisnis pemberian pinjaman, dampaknya terhadap hasil kredit bisa lebih besar dari perkiraan banyak tim.
Contohnya meliputi:
- Antrean peninjauan manual yang menyebabkan keterlambatan dan ketidakkonsistenan
- Dokumen yang tidak lengkap atau data pengajuan yang tidak diverifikasi dengan baik
- Proses penagihan yang tidak berjalan tepat waktu
- Kesalahan rekonsiliasi pembayaran
- Serah terima yang buruk antara tim underwriting, pengelolaan pinjaman, dan pemulihan
- Penyimpangan kebijakan yang tidak tercatat
Risiko operasional merugikan kinerja kredit karena mengubah perlakuan terhadap peminjam. Persetujuan yang semula tepat dapat berujung pada akun bermasalah jika proses aktivasi gagal, pencairan membingungkan peminjam, cicilan tidak dikelola dengan benar, atau tim penagihan terlambat bertindak.
Inilah salah satu alasan banyak pemberi pinjaman beralih ke alur keputusan otomatis. Pelaksanaan yang konsisten mengurangi variasi dan memudahkan audit atas hasil kebijakan. Jika Anda sedang mempertimbangkan peralihan tersebut, baca 7 Langkah Mengganti Underwriting Manual dengan Logika Keputusan Otomatis dan 7 Langkah Mengganti Underwriting Manual dengan Logika Keputusan Otomatis.
4. Risiko kapasitas penagihan: kerugian meningkat saat kapasitas pemulihan tidak sebanding dengan portofolio
Risiko kapasitas penagihan adalah risiko bahwa kapasitas operasional, analitis, hukum, atau vendor pemberi pinjaman tidak cukup untuk menangani akun menunggak secara efektif seiring pertumbuhan atau memburuknya portofolio.
Risiko ini berkaitan erat dengan risiko operasional, tetapi cukup spesifik untuk dibahas tersendiri. Pemberi pinjaman mungkin memiliki underwriting yang baik, sistem yang stabil, dan kebijakan penagihan yang jelas, tetapi tetap mengalami kerugian lebih besar karena sumber daya penagihan kewalahan, segmentasi kurang tepat, atau tindakan tidak dapat dilakukan dengan cukup cepat dan akurat.
Penyebab yang umum meliputi:
- Jumlah akun menunggak bertambah lebih cepat daripada jumlah staf penagihan internal
- Segmentasi jalur penanganan yang lemah berdasarkan risiko, saldo, produk, atau profil nasabah
- Kapasitas sistem panggilan, proses, atau manajemen kasus yang tidak memadai
- Kapasitas hukum atau agen eksternal yang terbatas untuk penagihan tahap lanjut
- Data kontak yang kurang akurat atau sarana komunikasi dengan peminjam yang lemah
- Strategi penagihan yang tidak disesuaikan saat komposisi portofolio berubah
- Pemantauan tingkat pemulihan, perpindahan status tunggakan, waktu pemulihan, dan produktivitas agen yang tidak memadai
Risiko kapasitas penagihan berdampak langsung pada hasil kredit. Jika tim tidak dapat menghubungi peminjam dengan cepat, memberikan penanganan yang tepat pada tahap yang sesuai, atau menaikkan penanganan akun secara efisien, tunggakan akan makin sulit dipulihkan dan hasil penagihan menurun. Dampaknya bukan hanya arus kas yang tertunda, tetapi juga kerugian total yang lebih besar selama masa pinjaman.
Risiko ini makin terlihat saat kondisi memburuk. Portofolio yang berkinerja cukup baik dalam kondisi normal dapat memburuk tajam ketika jumlah tunggakan baru melampaui kapasitas penanganan tim penagihan. Dalam situasi tersebut, penumpukan pekerjaan sementara saja dapat mengubah keekonomian portofolio karena keterlambatan penanganan sejak awal sering berujung pada hasil yang lebih buruk di kemudian hari.
Karena itu, penagihan tidak seharusnya dipandang hanya sebagai fungsi di tahap akhir. Penagihan merupakan bagian dari kinerja kredit. Strategi persetujuan, struktur produk, komunikasi dengan peminjam, dan kapasitas penagihan perlu diselaraskan. Jika pemberi pinjaman menyalurkan pinjaman lebih cepat daripada kemampuannya mengelola dan memulihkan pinjaman, risiko portofolio pada saat penyaluran akan terlihat lebih rendah daripada yang sebenarnya.
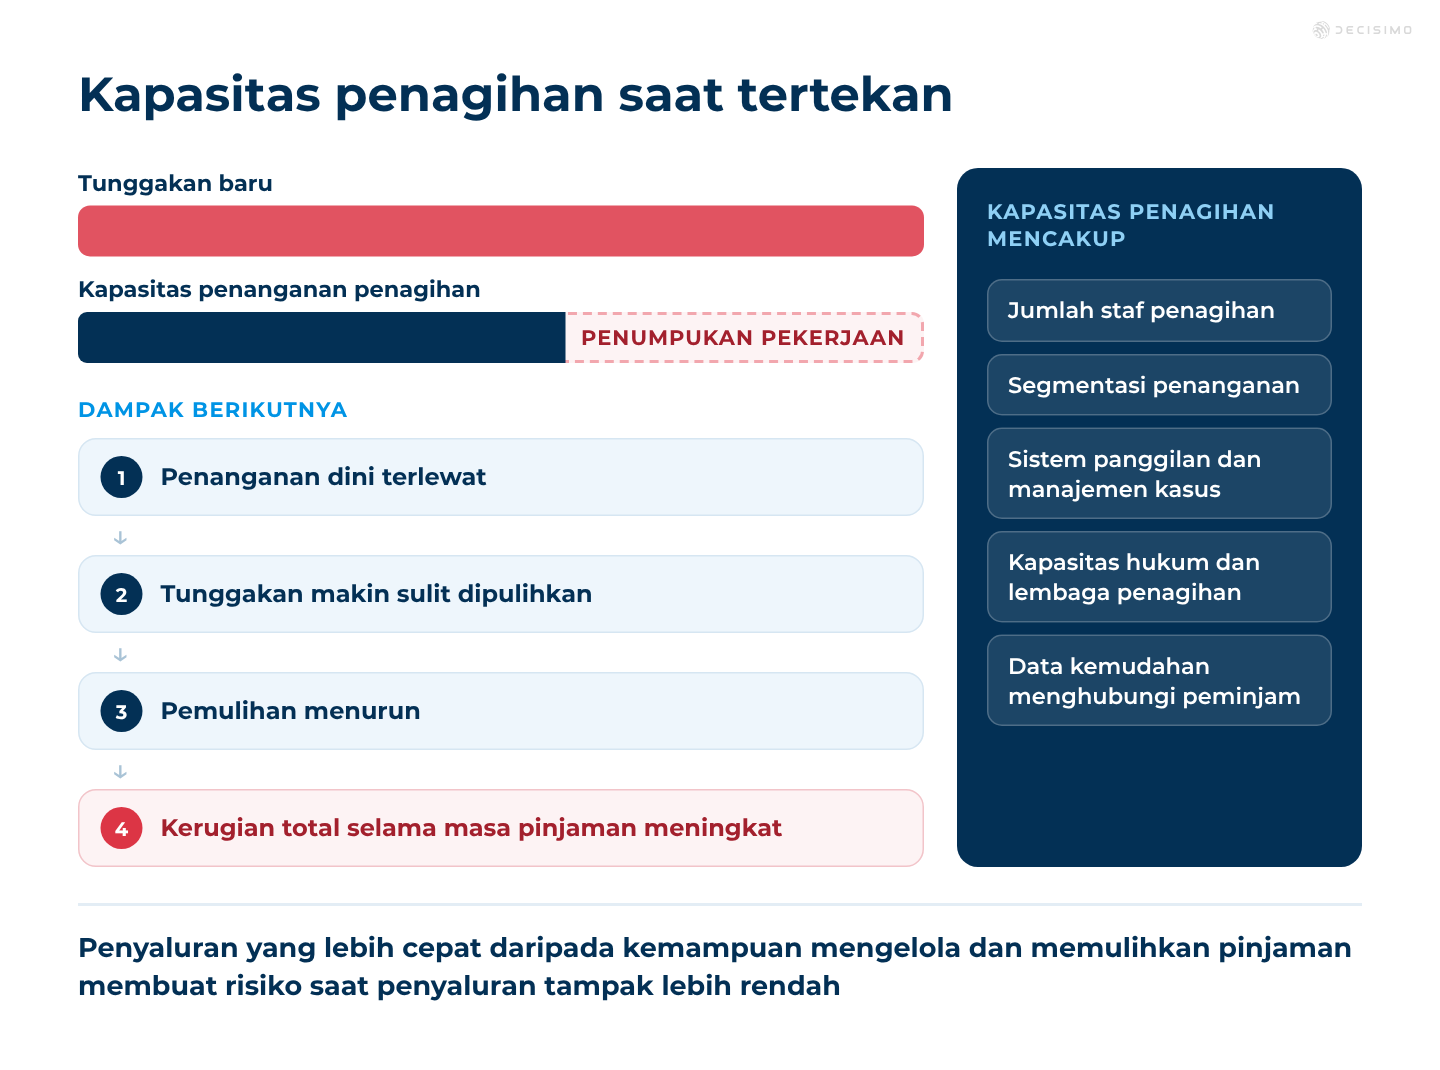
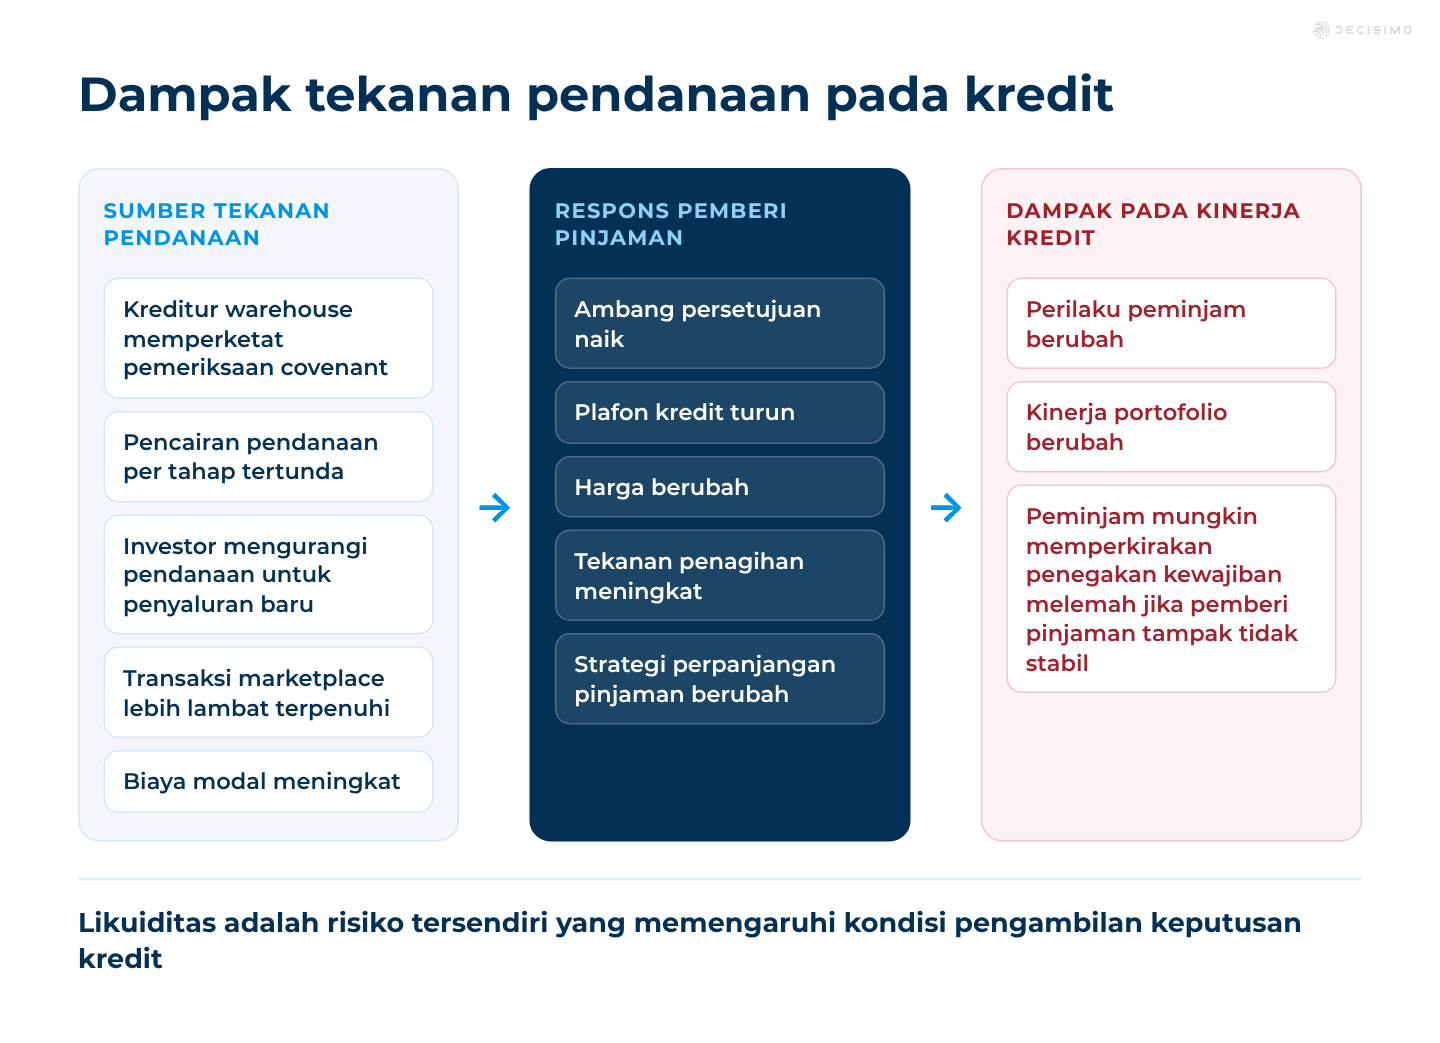
5. Risiko likuiditas: tekanan pendanaan dapat segera mengubah keputusan kredit
Risiko likuiditas adalah risiko pemberi pinjaman tidak dapat memperoleh pendanaan dengan persyaratan yang dapat diterima saat dibutuhkan. Sekilas risiko ini tampak berbeda dari risiko kredit, tetapi dalam praktiknya keduanya berkaitan erat.
Saat likuiditas mengetat, pemberi pinjaman sering mengubah kebijakan kredit dengan cepat. Ambang persetujuan dinaikkan. Plafon kredit dikurangi. Harga berubah dan tekanan penagihan meningkat. Strategi perpanjangan pinjaman pun bergeser. Semua perubahan ini memengaruhi perilaku nasabah dan kinerja portofolio.
Tekanan likuiditas dapat berasal dari beberapa hal:
- Pemberi pinjaman pendanaan yang makin ketat memeriksa persyaratan perjanjian
- Pencairan pendanaan yang tertunda
- Investor yang mengurangi pendanaan untuk penyaluran baru
- Pemberi pinjaman di marketplace P2P yang melihat transaksi lebih lambat terpenuhi
- Biaya modal yang meningkat sehingga produk tidak lagi layak
Dalam model P2P atau marketplace, persepsi sangat berpengaruh. Jika investor ritel atau institusi meragukan kualitas platform, disiplin underwriting, atau solvabilitas, arus modal dapat melambat sebelum terjadi kegagalan resmi. Hal ini dapat memaksa perubahan mendadak pada strategi penyaluran dan pengelolaan pinjaman.
Tekanan likuiditas juga dapat memperburuk penagihan. Peminjam yang menganggap pemberi pinjaman sedang tidak stabil mungkin berpikir bahwa penegakan kewajiban akan melemah. Sebagian peminjam dapat menyimpulkan, benar ataupun tidak, bahwa perusahaan sedang teralihkan atau tertekan sehingga tidak membayar tidak akan langsung menimbulkan konsekuensi besar.
Jadi, meskipun risiko likuiditas bukan risiko kredit dalam arti sempit, risiko ini langsung memengaruhi kondisi yang menentukan hasil keputusan kredit.
6. Risiko reputasi: kepercayaan memengaruhi pembayaran, pendanaan, dan tekanan fraud
Risiko reputasi, atau risiko hubungan masyarakat, sering dianggap sebagai masalah komunikasi. Dampaknya lebih luas. Bagi pemberi pinjaman, kepercayaan memengaruhi perilaku pembayaran, keyakinan investor, dukungan mitra, bahkan tekanan fraud.
Peristiwa yang merusak reputasi dapat bermula dari perlakuan buruk terhadap nasabah, pengawasan regulator, gangguan layanan, praktik penagihan yang tidak adil, insiden data, atau pemberitaan negatif. Saat kepercayaan menurun, beberapa hal dapat terjadi:
- Peminjam menjadi kurang kooperatif dalam proses penagihan
- Mitra meninjau eksposur dan memperketat persyaratan
- Penyedia likuiditas memperlambat pendanaan atau meninjau kembali persyaratan perjanjian
- Investor ragu mendukung penyaluran baru
- Pelaku fraud menyasar pemberi pinjaman jika melihat pengendalian yang lemah
Hal ini penting karena kinerja penagihan sebagian dipengaruhi perilaku. Orang tidak membayar hanya karena mampu. Mereka juga membayar karena percaya bahwa perjanjian harus dipenuhi, pemberi pinjaman dapat dipercaya, dan proses akan terus berjalan. Jika reputasi melemah, disiplin pembayaran dapat ikut menurun.
Hubungan ini mudah terlewat dalam analisis portofolio. Kenaikan tunggakan tidak selalu hanya disebabkan oleh tekanan kemampuan membayar. Penyebabnya bisa berupa turunnya kepercayaan yang lebih luas terhadap institusi.

7. Risiko teknis: sistem yang lemah menghasilkan keputusan dan hasil yang buruk
Risiko teknis adalah risiko akibat sistem yang tidak stabil, integrasi yang buruk, gangguan layanan, kegagalan kualitas data, atau pengendalian rekayasa yang lemah. Dalam pemberian pinjaman otomatis, risiko teknis dapat memengaruhi kinerja kredit di setiap tahap.
Contohnya meliputi:
- Decision engine tidak tersedia saat jumlah pengajuan mencapai puncaknya
- Orkestrasi API ke biro kredit, layanan KYC, atau penyedia antifraud tidak berfungsi
- Data dalam tabel keputusan tidak tersedia atau sudah usang
- Perubahan produksi diterapkan. Tidak ada pengujian yang dilakukan.
- Versi aturan tidak dilacak dengan benar
- Kekurangan pemantauan membuat anomali persetujuan tidak terdeteksi
Masalah ini bukan hanya urusan TI. Jika integrasi verifikasi pendapatan gagal, pemberi pinjaman mungkin menyetujui pengajuan dengan data yang tidak lengkap. Jika pemeriksaan fraud kehabisan waktu dan menggunakan proses cadangan yang buruk, pengajuan berisiko dapat lolos. Jika pemicu penagihan gagal, penanganan tunggakan bisa terlambat dimulai. Risiko teknis menjadi risiko kredit melalui kualitas keputusan dan pelaksanaannya.
Itulah alasan logika keputusan deterministik penting. Setiap aturan, proses cadangan, panggilan eksternal, dan jalur pengecualian perlu terlihat dan dapat diuji. Tim harus dapat menelusuri dengan tepat apa yang terjadi pada setiap pengajuan atau peristiwa akun. Untuk mengetahui lebih lanjut tentang rancangan keputusan yang tangguh, baca Cara Menerapkan Strategi Keputusan Otomatis yang Tetap Berjalan saat Terjadi Gangguan.
8. Risiko regulasi: kegagalan memenuhi ketentuan berdampak kembali pada risiko portofolio
Risiko regulasi adalah risiko tindakan penegakan, biaya perbaikan, pembatasan operasional, atau kerusakan reputasi akibat ketidakpatuhan. Dalam pemberian pinjaman, risiko ini berkaitan erat dengan kualitas keputusan.
Operasional kepatuhan yang lemah dapat memengaruhi hasil kredit dalam beberapa hal:
- Standar kemampuan membayar dan kesesuaian produk diterapkan secara tidak konsisten
- Alasan keputusan yang merugikan tidak dapat dijelaskan
- Praktik penagihan melanggar ketentuan setempat
- Penggunaan data melampaui persetujuan atau dasar hukum
- Tata kelola model dan persetujuan kebijakan tidak terdokumentasi
- Pengaduan dan sengketa mengungkap kekurangan kebijakan
Tekanan regulasi jarang hanya berdampak pada tim kepatuhan. Dampaknya merambat ke kebijakan underwriting, operasional pengelolaan pinjaman, pengawasan direksi, dan hubungan pendanaan. Program perbaikan memperlambat pelaksanaan. Pengendalian manual bertambah. Perubahan produk tertunda. Kepercayaan menurun.
Bagi pemberi pinjaman yang beroperasi di pasar dengan regulasi, keputusan harus dapat dijelaskan dan diaudit. Logika keputusan memerlukan aturan yang jelas, kontrol versi, kemampuan penelusuran, dan bukti. Dengan begitu, tim dapat menunjukkan apa yang terjadi, mengapa hal itu terjadi, dan kebijakan mana yang berlaku saat itu.
9. Risiko konsentrasi dan makro: guncangan eksternal menyingkap kelemahan internal
Ada dua kategori risiko lain yang perlu ada dalam peta risiko kredit praktis.
Risiko konsentrasi adalah risiko akibat eksposur yang terlalu besar pada satu segmen, kelompok perusahaan, wilayah, jenis produk, merchant, kanal broker, atau sumber pendanaan. Portofolio dapat terlihat sehat sampai salah satu area yang terkonsentrasi mulai bermasalah.
Risiko makro berasal dari inflasi, pengangguran, perubahan suku bunga, kondisi perumahan, penurunan sektor tertentu, dan tekanan konsumen yang lebih luas. Faktor-faktor ini langsung memengaruhi kemampuan membayar, sekaligus menyingkap kelemahan rancangan kebijakan. Strategi kredit yang hanya berkinerja baik dalam kondisi normal bukanlah strategi yang tahan lama.
Interaksi antara keduanya penting. Pemberi pinjaman dengan konsentrasi tinggi pada segmen yang rentan dapat mengalami kenaikan kerugian jauh lebih cepat daripada pemberi pinjaman lain saat terjadi penurunan ekonomi. Hal ini bukan sekadar nasib buruk. Ini merupakan persoalan dalam penyusunan portofolio.
Hubungan antar risiko dalam praktik
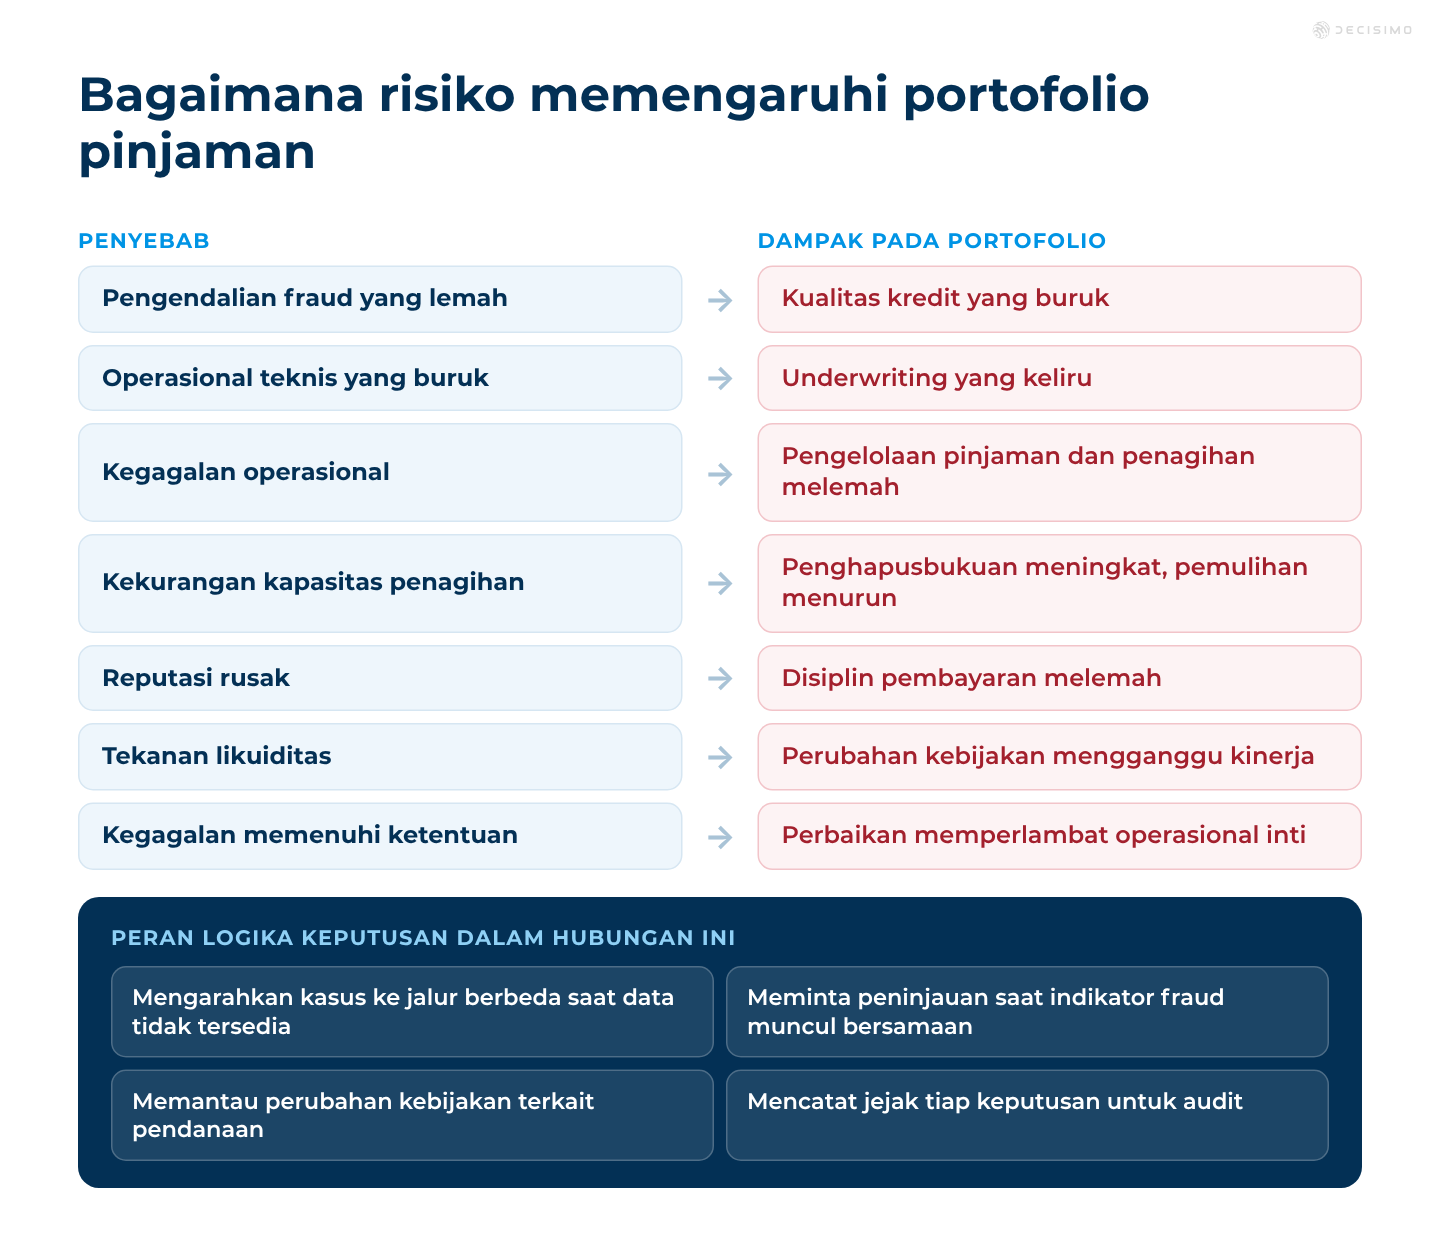
Hal yang paling penting bukan sekadar membuat daftar risiko secara terpisah, melainkan memahami hubungan di antaranya.
- Pengendalian fraud yang lemah dapat terlihat seperti kualitas kredit yang buruk
- Operasional teknis yang buruk dapat menghasilkan underwriting yang keliru
- Kegagalan operasional dapat melemahkan pengelolaan pinjaman dan penagihan
- Kekurangan kapasitas penagihan dapat mengubah tunggakan yang masih terkendali menjadi penghapusbukuan lebih besar dan pemulihan yang lebih rendah
- Kerusakan reputasi dapat melemahkan disiplin pembayaran
- Tekanan likuiditas dapat memaksa perubahan kebijakan yang mengganggu kinerja portofolio
- Kegagalan memenuhi ketentuan dapat memicu perbaikan yang memperlambat operasional inti
Setelah ketergantungan antar risiko dipetakan, rancangan keputusan dapat diperbaiki. Tim dapat membangun logika keputusan yang mengarahkan kasus ke jalur berbeda saat data tidak tersedia, meminta peninjauan saat sinyal fraud muncul bersamaan, memantau perubahan kebijakan terkait pendanaan, dan mencatat setiap jejak keputusan untuk audit dan analisis.
Tata kelola yang dapat mendukung pertumbuhan juga penting. Di pemberi pinjaman yang berkembang, logika keputusan sering tersebar di spreadsheet, kode, pengecualian manual, dan proses khusus tiap tim. Akibatnya, hubungan antar risiko makin sulit terlihat dan dikendalikan. Untuk sudut pandang terkait, baca strategi keputusan untuk pemberian pinjaman dalam skala besar.
Hal yang perlu ada dalam peta risiko kredit yang kuat
Jika Anda memerlukan model kerja yang praktis, peta risiko kredit Anda setidaknya perlu mencakup lapisan berikut:
- Risiko peminjam: kemampuan membayar, perilaku, tingkat utang, dan kapasitas pembayaran
- Risiko fraud: identitas, fraud identitas sintetis, pengambilalihan akun, pemalsuan dokumen, fraud oleh peminjam sendiri
- Risiko underwriting: scorecard, logika kebijakan, kualitas data, penyimpangan kebijakan, segmentasi
- Risiko operasional: kegagalan proses, penanganan manual, rekonsiliasi, kendala pengelolaan pinjaman
- Risiko kapasitas penagihan: jumlah staf, kapasitas penanganan, strategi menghubungi peminjam, kapasitas proses hukum, kinerja agen, pelaksanaan pemulihan
- Risiko teknis: ketersediaan sistem, integrasi, pemantauan, versi aturan, logika proses cadangan
- Risiko regulasi: kepatuhan terhadap standar kemampuan membayar, kemampuan menjelaskan keputusan, kemampuan audit, perlakuan yang adil
- Risiko likuiditas: kesinambungan pendanaan, tekanan persyaratan perjanjian, kepercayaan investor
- Risiko reputasi: kepercayaan, persepsi publik, keyakinan mitra, perilaku peminjam
- Risiko konsentrasi dan makro: guncangan eksternal, pengelompokan eksposur, kondisi pasar
Setiap lapisan perlu memiliki indikator yang terukur, penanggung jawab yang jelas, dan logika keputusan yang eksplisit. Jika suatu risiko tidak dapat ditelusuri ke aturan, ambang batas, proses, atau pengendalian operasional, kemungkinan besar risiko tersebut dikelola secara informal. Pengelolaan seperti itu biasanya gagal saat kondisi memburuk.
Penutup
Risiko kredit adalah hasil yang terlihat. Penyebabnya tersebar di seluruh sistem pemberian pinjaman.
Jika Anda menganggap kerugian hanya sebagai masalah peminjam, faktor yang paling berpengaruh bisa terlewat. Banyak masalah kredit bermula dari celah fraud, kegagalan teknis, operasional yang tidak konsisten, keterbatasan kapasitas penagihan, tekanan pendanaan, atau kelemahan kepatuhan. Saat tunggakan muncul, dampaknya sudah tercatat dalam portofolio.
Pendekatan yang lebih baik adalah memetakan seluruh kondisi risiko dan menerjemahkannya menjadi logika keputusan deterministik. Dengan begitu, tim memiliki cara yang jelas untuk mengevaluasi, menelusuri, dan memperbaiki keputusan dalam proses penyaluran, pengelolaan pinjaman, dan penagihan. Bisnis juga lebih mudah dikembangkan, diaudit, dan diperbaiki saat kondisi berubah.
Pertanyaan yang sering diajukan
Bagaimana menentukan penanggung jawab saat suatu risiko melibatkan beberapa tim?
Tetapkan satu penanggung jawab untuk setiap risiko, lalu sebutkan tim yang mengendalikan penyebab dan responsnya. Contohnya, tim underwriting dapat bertanggung jawab atas kinerja persetujuan, sementara tim fraud, operasional data, dan penagihan bertanggung jawab atas pengendalian yang mereka jalankan. Catat indikator, frekuensi peninjauan, ambang eskalasi, dan kewenangan pengambilan keputusan secara bersamaan. Jika beberapa tim memiliki tanggung jawab yang sama besar, tidak ada yang mungkin bertindak saat risiko memburuk.
Seberapa sering peta risiko perlu ditinjau?
Sebagai langkah awal yang praktis, tinjau indikator operasional dan tunggakan awal setiap minggu, kinerja portofolio setiap bulan, serta keseluruhan peta risiko setidaknya setiap triwulan. Tinjau lebih cepat setelah gangguan penyedia layanan, perubahan pendanaan, rilis kebijakan, perubahan tajam pada segmen, atau penumpukan pekerjaan penagihan yang signifikan. Sesuaikan frekuensinya dengan kecepatan perubahan tiap risiko dan waktu yang dibutuhkan tim untuk merespons.
Bagaimana menguji peta risiko terhadap kondisi penurunan ekonomi?
Buat beberapa skenario buruk dengan menggunakan periode historis dan asumsi yang masuk akal serta disepakati oleh tim risiko dan keuangan. Gabungkan tekanan yang dapat saling memengaruhi, seperti menurunnya kemampuan membayar peminjam, pendanaan yang makin ketat, dan meningkatnya jumlah tunggakan baru. Periksa dampaknya terhadap persetujuan, perkiraan tunggakan, kapasitas penagihan, dan kebutuhan pendanaan untuk setiap segmen. Gunakan hasilnya untuk menguji rencana Anda, bukan sebagai ramalan.
Kapan guncangan pendanaan perlu mengubah ambang persetujuan kredit?
Jangan menaikkan ambang persetujuan hanya karena biaya pendanaan naik. Pisahkan terlebih dahulu kendala pendanaan dari perubahan risiko pembayaran peminjam, lalu bandingkan pilihan seperti harga, volume penyaluran, persyaratan produk, dan perubahan ambang persetujuan. Sepakati lebih awal kondisi pendanaan yang perlu ditindaklanjuti, lalu nilai dampak setiap pilihan berdasarkan segmen. Perubahan menyeluruh yang mendadak dapat mengganggu kinerja portofolio dan hasil bagi nasabah.
Risiko apa yang perlu memengaruhi keputusan kredit otomatis?
Gunakan risiko dalam keputusan kredit otomatis jika masukannya andal, tersedia tepat waktu, dan relevan untuk pengajuan tersebut, serta tindak lanjutnya jelas. Indikator fraud, data kemampuan membayar, dan masukan keputusan yang tidak tersedia dapat menjadi dasar untuk mengambil keputusan berbeda atau meminta peninjauan oleh manusia. Likuiditas dan reputasi biasanya memerlukan tindakan di tingkat portofolio atau bisnis. Keterbatasan kapasitas penagihan dapat menjadi alasan untuk membatasi penyaluran, tetapi belum tentu mengharuskan perubahan ambang persetujuan untuk setiap peminjam.
