Um mapa prático do risco de crédito: o que afeta o desempenho dos empréstimos
Quando instituições financeiras falam em risco de crédito, muitas vezes estão se referindo a uma coisa: a probabilidade de um tomador não pagar conforme o combinado. A definição está correta, mas é limitada para a realidade das operações.
Em uma operação de crédito ativa, o risco de crédito faz parte de um sistema mais amplo de riscos. A capacidade de pagamento do tomador importa, mas também importam os controles contra fraude, a estabilidade do funding, a execução e a capacidade de cobrança, a confiabilidade técnica e a disciplina regulatória. Uma falha em qualquer uma dessas áreas pode piorar o desempenho da carteira, mesmo que a política de crédito pareça sólida no papel.
Uma forma mais útil de enxergar o risco de crédito é colocá-lo no centro de um mapa. Ao redor dele estão riscos relacionados, que podem aumentar as perdas de forma direta ou indireta. Para obter resultados previsíveis, você precisa de uma lógica de decisão que deixe essas conexões claras, testáveis e auditáveis.
Este artigo apresenta esse mapa de forma prática.
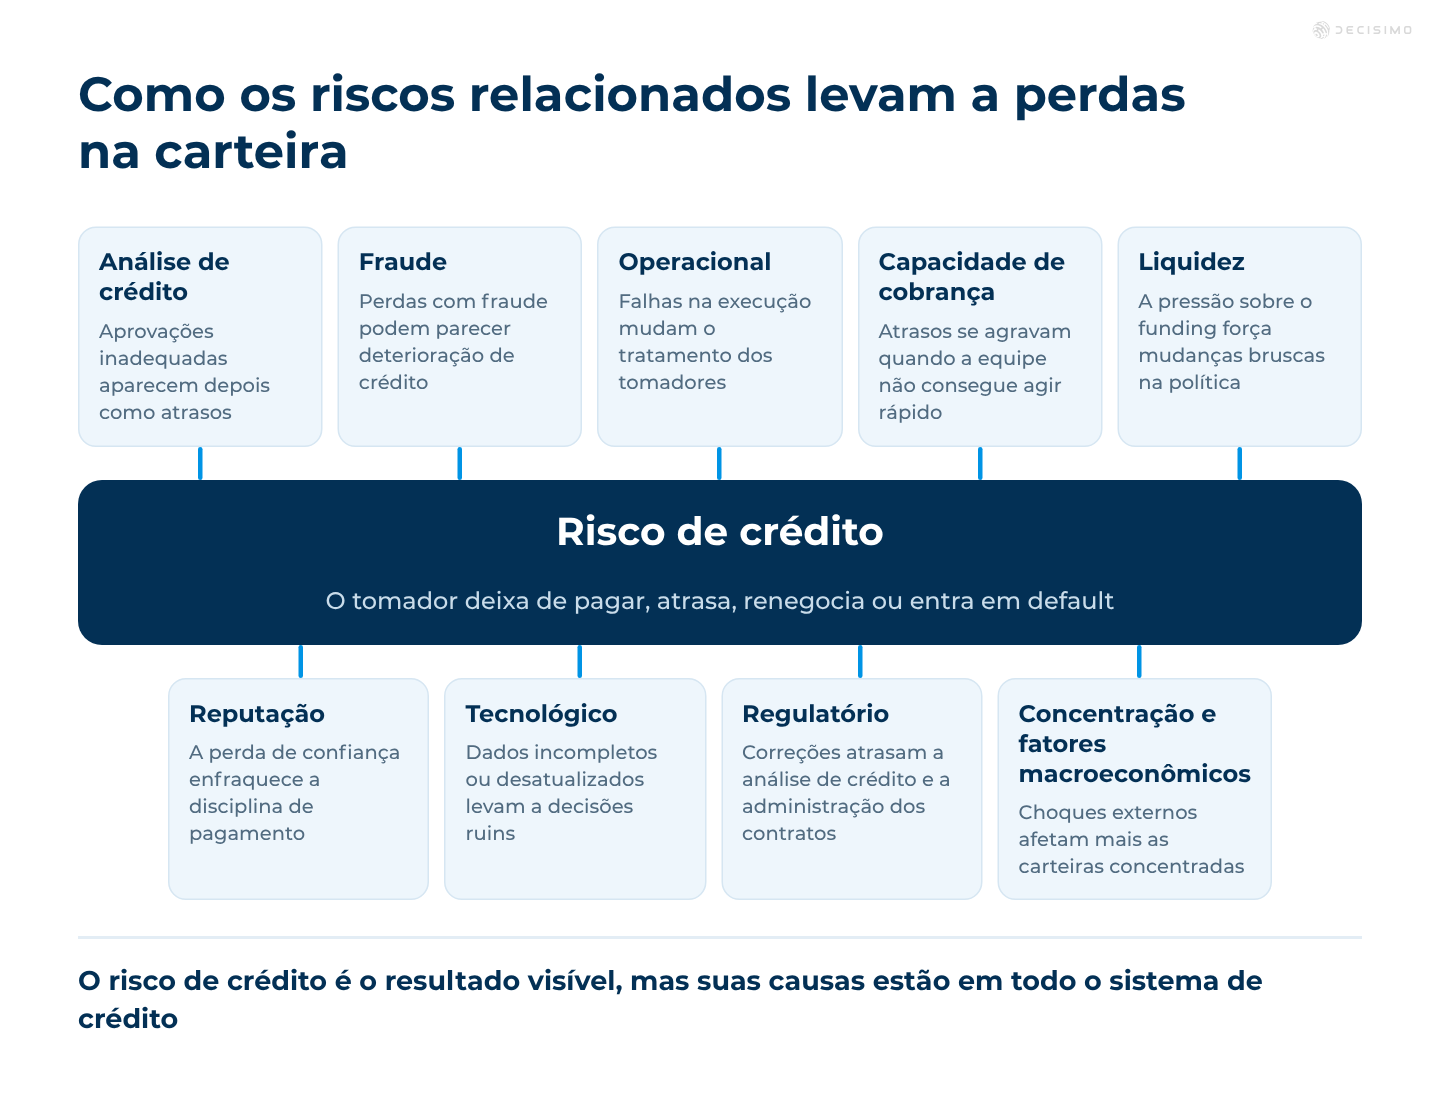
O risco de crédito está no centro
No centro está o risco de crédito: a possibilidade de um tomador não cumprir as obrigações contratuais, pagar com atraso, renegociar a dívida ou entrar em default. Na maioria dos modelos de crédito, alguns fatores conhecidos influenciam esse risco:
- Estabilidade da renda e capacidade de pagamento
- Endividamento e capacidade de quitar a dívida
- Histórico de crédito e atrasos anteriores
- Perfil profissional ou fluxo de caixa da empresa
- Qualidade das garantias, quando houver
- Estrutura do produto, prazo, preço e cronograma de pagamento
- Condições macroeconômicas
Esses fatores importam. Mas as perdas da carteira raramente vêm apenas do comportamento dos tomadores. Elas costumam aumentar quando a instituição aprova casos inadequados, não detecta fraudes, estrutura mal o funding da carteira ou não tem capacidade de cobrança para agir rapidamente quando as condições mudam.
Por isso, vale mapear o risco de crédito junto com os riscos relacionados. Para equipes que desenvolvem lógica automatizada de decisão, isso é ainda mais importante. Não basta ter um score ou uma política. Você precisa de um fluxo de decisão que reflita como os riscos se relacionam na concessão, na administração dos contratos e na cobrança.
Para conhecer em detalhe as métricas de crédito que sustentam esse processo, veja Métricas para acompanhar na concessão de crédito e na análise de crédito.
1. Risco na análise de crédito: critérios de aprovação fracos geram perdas futuras
Um dos riscos mais próximos do risco de crédito é o risco na análise de crédito. Ele existe quando a política de aprovação, os scorecards, as verificações de capacidade de pagamento ou a lógica de preços não conseguem distinguir bem os bons pagadores dos maus pagadores.
Entre as causas mais comuns estão:
- Dependência excessiva de modelos de crédito desatualizados
- Uso inadequado de dados de bureau de crédito e de outras fontes
- Regras que mudam com o tempo sem passar por revisão
- Análise da capacidade de pagamento que ignora a pressão das despesas reais
- Exceções à política tratadas fora da plataforma
- Tratamento inconsistente entre segmentos, canais ou regiões
Mais adiante, o risco na análise de crédito se transforma em risco de crédito. Um empréstimo que deveria ter sido recusado aparece meses depois como atraso, renegociação ou baixa para prejuízo. Quando muitos casos assim são aprovados, o desempenho das safras piora e a equipe de cobrança passa a lidar com um problema que começou antes.
Por isso, é importante manter a lógica de decisão explícita e com controle de versões. As equipes precisam saber qual política aprovou cada tomador, quais regras foram aplicadas e quais dados foram usados. Essa é a base para rastrear decisões e revisar políticas. Saiba mais em Rastreabilidade de modelos e decisões.
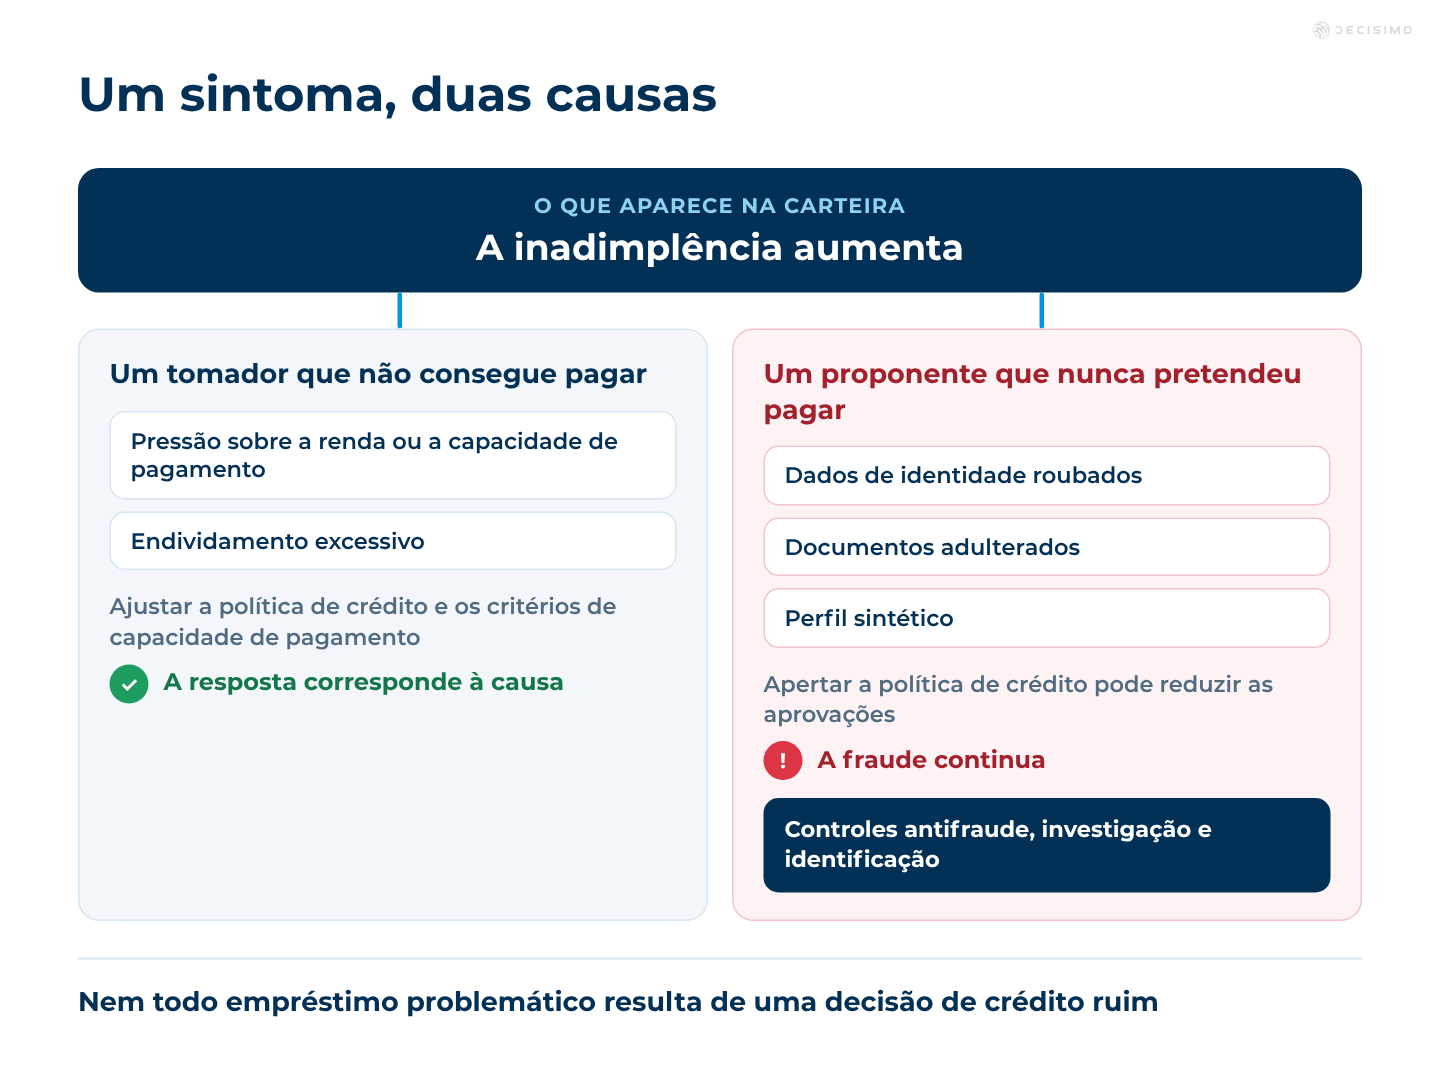
2. Risco de fraude: nem todo empréstimo problemático resulta de uma decisão de crédito ruim
O risco de fraude costuma ser confundido com o risco de crédito, mas são coisas diferentes. Um tomador que não consegue pagar não é o mesmo que alguém que nunca teve a intenção de pagar, usou dados de identidade roubados, adulterou documentos ou criou um perfil sintético.
Se os controles contra fraude forem fracos, o credor vai interpretar perdas com fraude como deterioração de crédito. Isso leva à resposta errada. Apertar a política de crédito pode reduzir as aprovações, mas não vai resolver fraude de identidade, tomada de controle de conta, fraude de primeira parte ou manipulação de propostas.
A fraude afeta o risco de crédito de várias formas:
- Propostas fraudulentas aumentam os índices de inadimplência
- Identidades sintéticas distorcem as análises da carteira
- Adulteração de documentos prejudica a avaliação da capacidade de pagamento
- Fraude de primeira parte aumenta os atrasos iniciais e as perdas por bust-out
- Investigações pouco eficazes permitem ataques repetidos
Prevenir fraudes é importante, assim como ter recursos para investigar e identificar os casos. Se as equipes não conseguem rastrear sinais de dispositivos, verificações de identidade, regras de volume, propostas relacionadas ou respostas de fontes externas, não conseguem explicar o aumento das perdas nem adaptar as regras de decisão rapidamente.
Para saber mais sobre controles contra fraude na concessão de crédito, leia O que é fraude e como estruturar uma estratégia antifraude eficaz e Como prevenir fraudes de identidade e identidades sintéticas no crédito ao consumidor.
3. Risco operacional: uma boa política não basta quando a execução falha
O risco operacional é o risco de perdas causadas por falhas em processos internos, erros humanos, controles inadequados ou execução deficiente. Na concessão de crédito, ele pode afetar os resultados mais do que muitas equipes imaginam.
Alguns exemplos:
- Filas de análise manual que causam atrasos e inconsistências
- Documentos ausentes ou dados da proposta mal verificados
- Processos de cobrança que não são acionados no momento certo
- Erros na conciliação de pagamentos
- Problemas na transferência de casos entre análise de crédito, administração dos contratos e recuperação de crédito
- Exceções à política que não são registradas
O risco operacional prejudica o desempenho de crédito porque muda a forma como os tomadores são tratados. Uma aprovação adequada pode resultar em uma operação problemática se o processo de contratação falhar, o desembolso gerar confusão, os planos de pagamento forem administrados incorretamente ou a cobrança começar tarde demais.
É por isso que muitas instituições estão adotando fluxos de decisão automatizados. Uma execução consistente reduz variações e facilita a auditoria dos resultados da política. Se você está avaliando essa mudança, veja 7 etapas para substituir a análise manual de crédito por lógica automatizada de decisão e 7 etapas para substituir a análise manual de crédito por lógica automatizada de decisão.
4. Risco de capacidade de cobrança: as perdas aumentam quando a equipe não dá conta da carteira
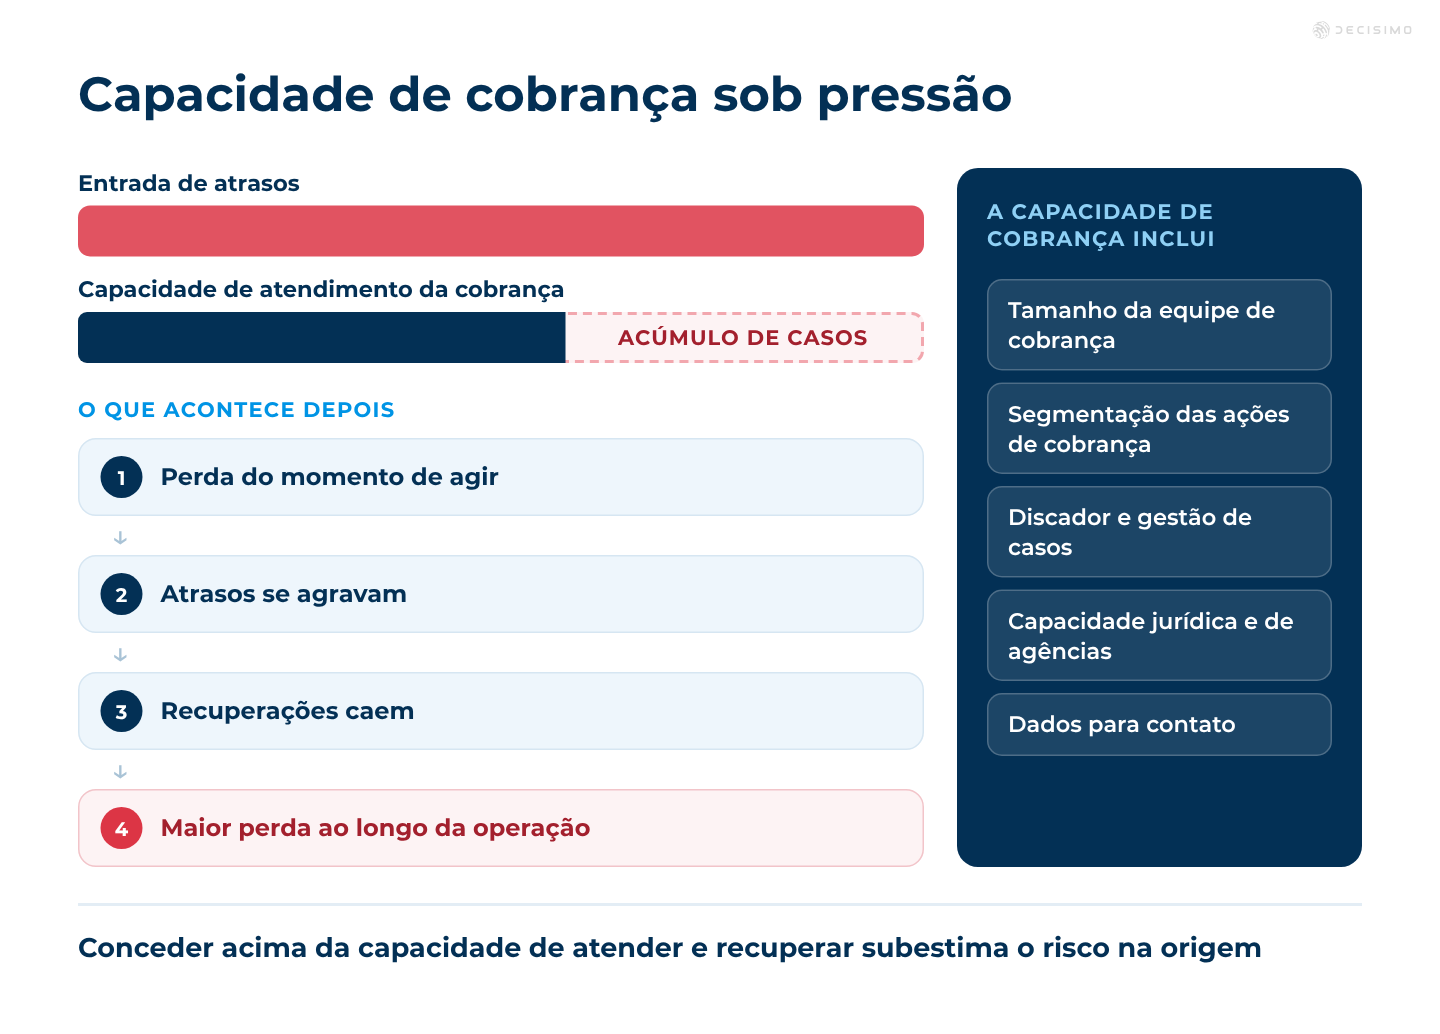
O risco de capacidade de cobrança é a possibilidade de a instituição não ter recursos operacionais, analíticos, jurídicos ou de fornecedores suficientes para administrar contas em atraso à medida que a carteira cresce ou piora.
Esse risco está relacionado ao risco operacional, mas é específico o bastante para ser tratado à parte. Uma instituição pode ter uma boa política de crédito, sistemas estáveis e regras claras de cobrança e, ainda assim, sofrer perdas maiores porque a equipe de cobrança está sobrecarregada, segmenta mal os casos ou não consegue agir com rapidez e precisão.
Entre as causas mais comuns estão:
- A quantidade de contas em atraso cresce mais rápido do que o tamanho da equipe interna de cobrança
- Segmentação insuficiente das estratégias de cobrança por risco, saldo, produto ou perfil do cliente
- Capacidade insuficiente de discagem automática, processos ou gestão de casos
- Capacidade limitada de equipes jurídicas ou agências externas para recuperações em etapas posteriores
- Dados que dificultam o contato ou infraestrutura precária de comunicação com os tomadores
- Estratégias de cobrança que não são recalibradas conforme muda a composição da carteira
- Monitoramento insuficiente de taxas de cura, roll rates, prazos de recuperação e produtividade dos agentes
A capacidade de cobrança afeta diretamente os resultados de crédito. Quando as equipes não conseguem contatar os tomadores a tempo, aplicar a estratégia adequada em cada fase ou encaminhar as contas com eficiência, os atrasos se agravam e as recuperações caem. O resultado não é apenas um fluxo de caixa mais lento, mas também uma perda maior ao longo da vida da operação.
Esse risco fica mais evidente em períodos de estresse. Uma carteira que tem um desempenho aceitável em condições favoráveis pode piorar rapidamente quando a entrada de novos atrasos supera a capacidade de atendimento da equipe. Nessa situação, até um acúmulo temporário de casos pode mudar a economia da carteira, porque perder o momento de agir costuma levar a resultados piores mais adiante.
Por isso, a cobrança não deve ser vista apenas como uma função posterior à concessão. Ela faz parte do desempenho de crédito. A estratégia de aprovação, a estrutura do produto, a comunicação com o tomador e a capacidade de cobrança precisam estar alinhadas. Se a instituição concede crédito mais rápido do que consegue administrar e recuperar, o risco da carteira fica subestimado na origem.
5. Risco de liquidez: a pressão sobre o funding muda rapidamente as decisões de crédito
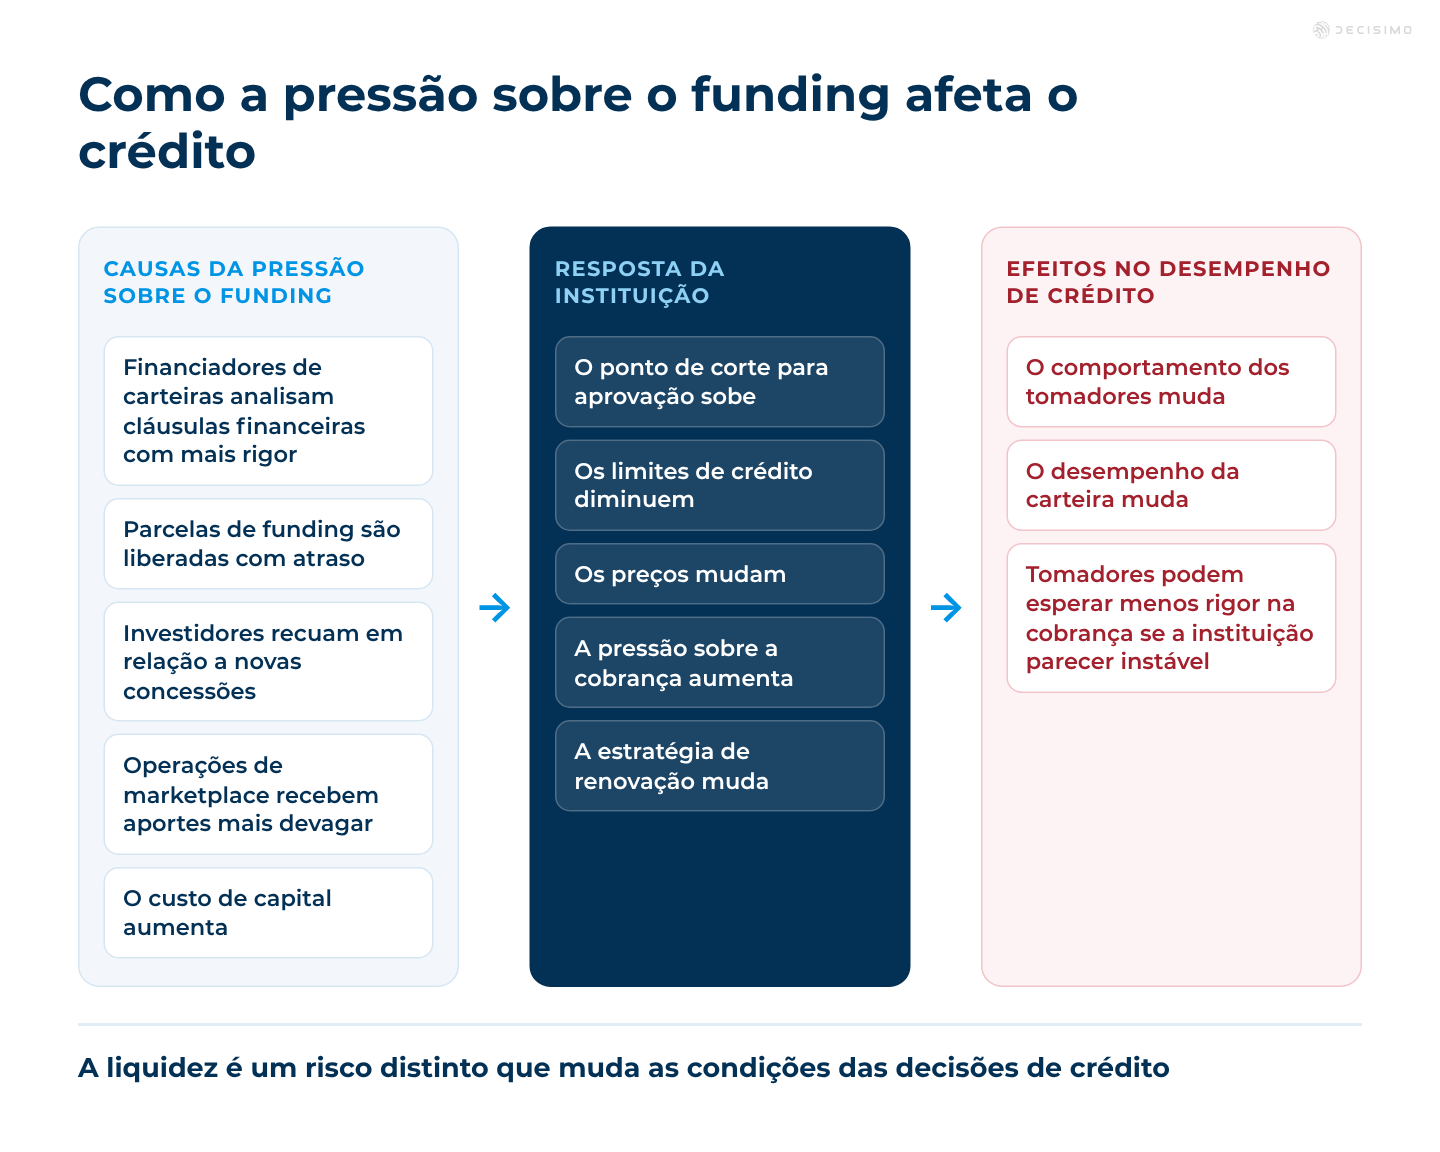
O risco de liquidez é a possibilidade de a instituição não conseguir acessar funding em condições aceitáveis quando precisa. Pode parecer distante do risco de crédito, mas, na prática, os dois estão estreitamente ligados.
Quando a liquidez fica mais restrita, as instituições costumam mudar rapidamente a política de crédito. O ponto de corte para aprovação sobe. Os limites de crédito diminuem. Os preços mudam e a pressão sobre a cobrança aumenta. A estratégia de renovação também muda. Tudo isso afeta o comportamento dos clientes e o desempenho da carteira.
A pressão sobre a liquidez pode ter várias causas:
- Financiadores de carteiras cobram o cumprimento de cláusulas financeiras com mais rigor
- Parcelas de funding são liberadas com atraso
- Investidores recuam em relação a novas concessões
- Empréstimos em plataformas P2P demoram mais para receber aportes
- O aumento do custo de capital reduz a viabilidade dos produtos
Em um modelo P2P ou de marketplace, a percepção importa muito. Se investidores de varejo ou institucionais ficarem preocupados com a qualidade da plataforma, a disciplina de crédito ou a solvência, o fluxo de capital pode desacelerar antes que ocorra qualquer problema formal. Isso pode forçar mudanças abruptas na estratégia de originação e gestão das operações.
O estresse de liquidez também pode prejudicar a cobrança. Tomadores que acreditam que a instituição está instável podem presumir que a cobrança será menos rigorosa. Alguns podem concluir, com ou sem razão, que a empresa está distraída ou sob pressão e que deixar de pagar terá menos consequências imediatas.
Portanto, embora o risco de liquidez não seja risco de crédito em sentido estrito, ele afeta diretamente o contexto em que as decisões de crédito produzem resultados.
6. Risco de reputação: a confiança afeta pagamentos, funding e fraudes
O risco de reputação, também chamado de risco de relações públicas, costuma ser tratado como uma questão de comunicação. Mas vai além disso. Para as instituições de crédito, a confiança influencia o comportamento de pagamento, a confiança dos investidores, o apoio de parceiros e até a pressão de fraudes.
Um episódio que afete a reputação pode decorrer de um tratamento ruim aos clientes, escrutínio regulatório, interrupções de serviço, práticas de cobrança injustas, incidentes com dados ou cobertura negativa na mídia. Quando a confiança cai, várias coisas podem acontecer:
- Os tomadores colaboram menos com a cobrança
- Os parceiros reavaliam sua exposição e restringem as condições
- Os provedores de liquidez reduzem o funding ou reavaliam cláusulas financeiras
- Os investidores hesitam em apoiar novas concessões
- Criminosos miram a instituição ao perceber controles fracos
Isso importa porque o desempenho da cobrança depende, em parte, do comportamento das pessoas. Elas não pagam apenas porque têm condições. Pagam porque acreditam que o contrato deve ser cumprido, que a instituição é legítima e que o processo terá continuidade. Se a reputação se enfraquece, a disciplina de pagamento também pode cair.
Essa relação pode passar despercebida na análise da carteira. O aumento dos atrasos pode não decorrer apenas da dificuldade de pagamento. Também pode refletir uma perda mais ampla de confiança na instituição.

7. Risco tecnológico: sistemas instáveis levam a decisões e resultados ruins
O risco tecnológico é o risco causado por sistemas instáveis, integrações inadequadas, interrupções, problemas na qualidade dos dados ou controles de engenharia frágeis. Na concessão automatizada de crédito, ele pode afetar o desempenho em todas as etapas.
Alguns exemplos:
- Indisponibilidade do motor de decisão nos períodos de pico de propostas
- Orquestrações de API com falhas para bureaus de crédito, KYC ou provedores de prevenção a fraudes
- Dados ausentes ou desatualizados nas tabelas de decisão
- Alterações em produção sem testes
- Versões de regras sem controle adequado
- Falhas no monitoramento que escondem anomalias nas aprovações
Esses problemas não são apenas de TI. Se uma integração de verificação de renda falha, a instituição pode aprovar casos com dados incompletos. Se as verificações de fraude expiram e o sistema não lida bem com isso, propostas arriscadas podem ser aprovadas. Se os acionamentos da cobrança falham, a tratativa dos atrasos pode começar tarde. O risco tecnológico se transforma em risco de crédito por meio da qualidade das decisões e da execução.
Por isso, é importante que a lógica de decisão seja determinística. Cada regra, alternativa em caso de falha, chamada externa e caminho de exceção deve estar visível e ser testável. As equipes precisam conseguir rastrear exatamente o que aconteceu em cada proposta ou evento da conta. Saiba mais sobre como criar decisões resilientes em Como implementar uma estratégia automatizada de decisão que continua funcionando diante de falhas.
8. Risco regulatório: falhas de conformidade podem aumentar o risco da carteira
O risco regulatório é o risco de sofrer sanções, arcar com custos de correção, enfrentar restrições operacionais ou ter a reputação prejudicada por descumprir regras. Na concessão de crédito, ele está estreitamente ligado à qualidade das decisões.
Falhas nos processos de conformidade podem afetar os resultados de crédito de várias formas:
- Critérios de capacidade de pagamento e adequação são aplicados de forma inconsistente
- Os motivos para uma decisão desfavorável não podem ser explicados
- As práticas de cobrança descumprem regras locais
- O uso de dados vai além do consentimento ou da base legal
- As aprovações de políticas e a governança de modelos não são documentadas
- Reclamações e disputas revelam falhas na política
A pressão regulatória raramente fica restrita à equipe de conformidade. Ela afeta a política de crédito, a administração dos contratos, a supervisão do conselho e as relações de funding. Os programas de correção atrasam entregas. Os controles manuais aumentam. As mudanças nos produtos ficam paradas. A confiança diminui.
Para instituições que atuam em mercados regulados, é essencial explicar as decisões e demonstrar como elas foram tomadas. A lógica de decisão precisa ter regras claras, controle de versões, rastreabilidade e evidências. Assim, as equipes conseguem mostrar o que aconteceu, por que aconteceu e qual política estava em vigor naquele momento.
9. Risco de concentração e risco macroeconômico: choques externos expõem fragilidades internas
Mais duas categorias devem fazer parte de qualquer mapa prático de risco de crédito.
O risco de concentração surge quando há exposição excessiva a um segmento, grupo de empregadores, região, tipo de produto, lojista, canal de correspondentes ou fonte de funding. Uma carteira pode parecer saudável até que uma dessas concentrações se torne um problema.
O risco macroeconômico está ligado à inflação, ao desemprego, às mudanças nas taxas de juros, ao mercado imobiliário, à retração de setores e ao aumento das dificuldades dos consumidores. Esses fatores afetam diretamente a capacidade de pagamento, mas também expõem falhas na política de crédito. Uma estratégia que só funciona em condições favoráveis não é sustentável.
A relação entre esses fatores importa. Durante uma retração econômica, uma instituição concentrada em um segmento vulnerável pode ver as perdas crescerem muito mais rápido do que as de outras instituições. Não é apenas azar. É uma questão de composição da carteira.
Como esses riscos se relacionam na prática
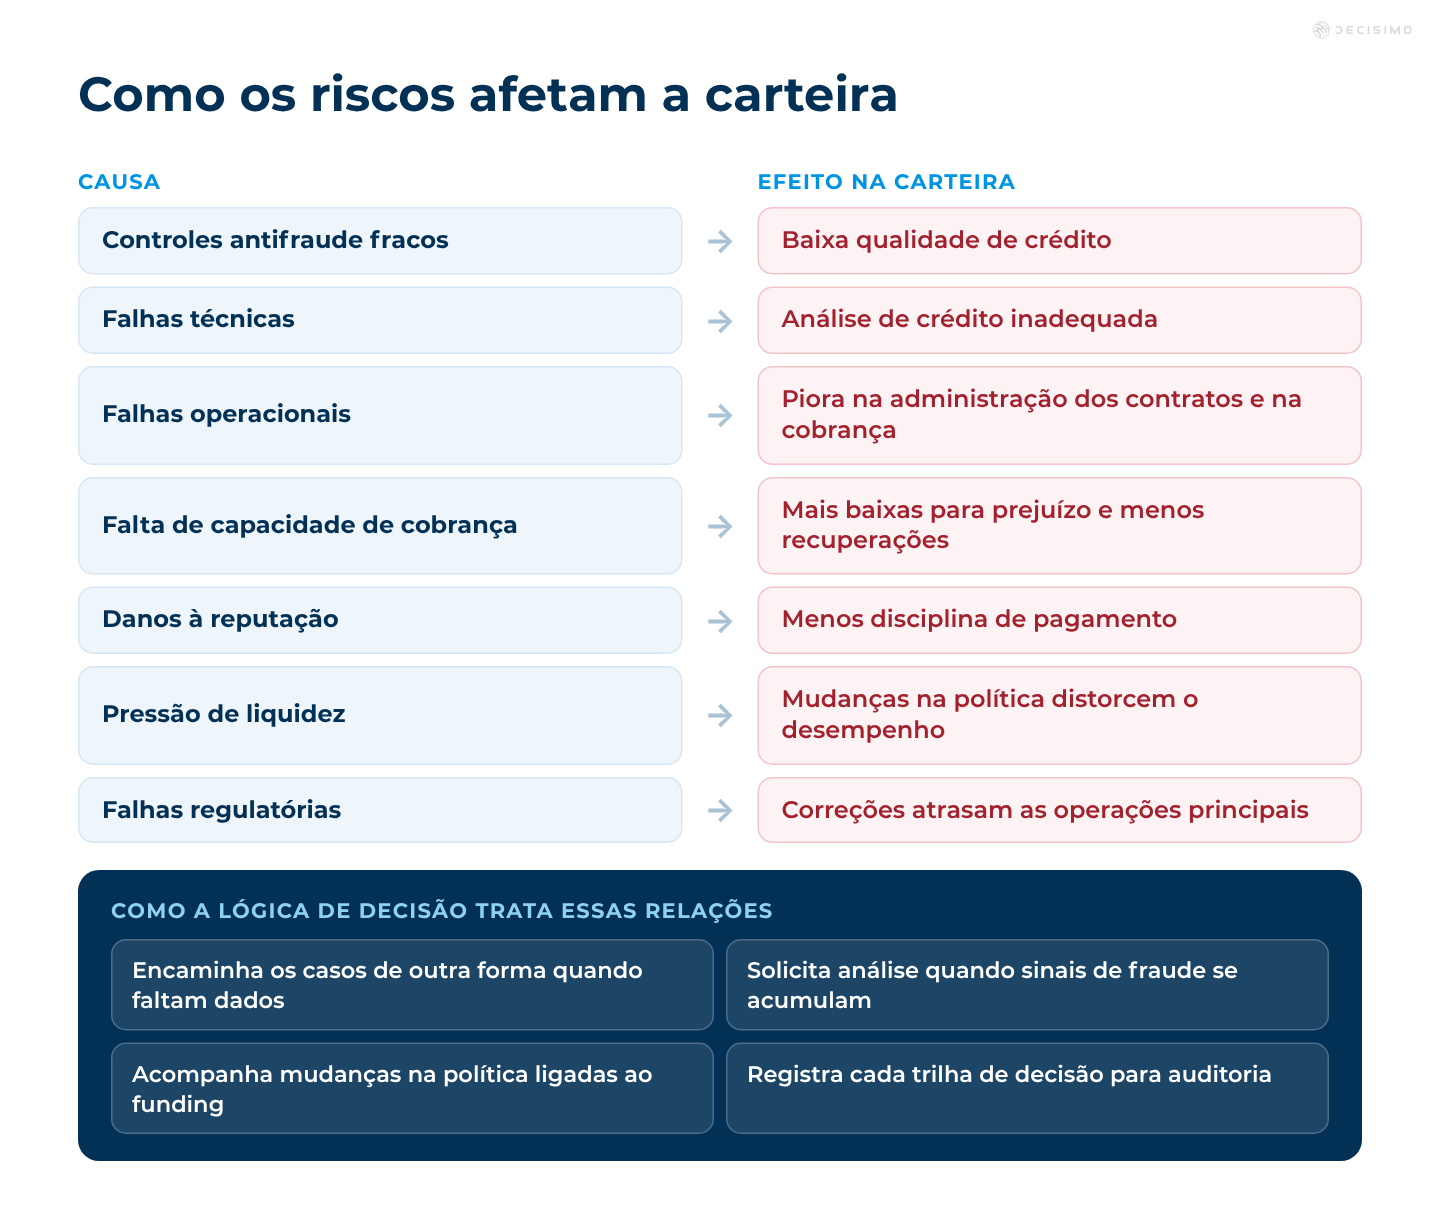
O mais importante não é listar os riscos separadamente, mas entender como eles se conectam.
- Controles fracos contra fraude podem parecer um problema de qualidade de crédito
- Falhas técnicas podem levar a uma análise de crédito inadequada
- Falhas operacionais podem prejudicar a administração dos contratos e a cobrança
- A falta de capacidade de cobrança pode transformar atrasos administráveis em mais baixas para prejuízo e menos recuperações
- Danos à reputação podem enfraquecer a disciplina de pagamento
- A pressão de liquidez pode forçar mudanças na política que distorcem o desempenho da carteira
- Falhas regulatórias podem levar a correções que atrasam as operações principais
Quando você mapeia essas dependências, consegue melhorar o desenho das decisões. As equipes podem criar uma lógica de decisão que encaminha os casos de forma diferente quando faltam dados, intensifica as análises quando vários sinais de fraude aparecem juntos, acompanha mudanças na política relacionadas ao funding e registra cada trilha de decisão para auditoria e análise.
Uma governança que acompanhe o crescimento também importa. Em instituições em expansão, a lógica de decisão costuma se fragmentar entre planilhas, código, exceções manuais e processos específicos de cada equipe. Assim, fica mais difícil enxergar e controlar as relações entre os riscos. Para saber mais, leia Estratégia de decisão em operações de crédito em expansão.
O que incluir em um mapa de risco de crédito
Para criar um modelo prático de trabalho, seu mapa de risco de crédito deve incluir pelo menos estas camadas:
- Risco do tomador: capacidade de pagamento, comportamento, endividamento e capacidade de quitar a dívida
- Risco de fraude: identidade, fraude com identidade sintética, invasão de conta, adulteração de documentos e fraude de primeira parte
- Risco na análise de crédito: scorecards, lógica da política, qualidade dos dados, exceções e segmentação
- Risco operacional: falhas de processo, tratamento manual, conciliação e problemas na administração dos contratos
- Risco de capacidade de cobrança: equipe, capacidade de atendimento, estratégia de contato, fluxo de trabalho jurídico, desempenho de empresas terceirizadas e execução das recuperações
- Risco tecnológico: disponibilidade, integrações, monitoramento, controle de versões das regras e lógica alternativa em caso de falha
- Risco regulatório: conformidade na análise da capacidade de pagamento, explicação das decisões, capacidade de auditoria e tratamento justo
- Risco de liquidez: continuidade do funding, pressão de cláusulas financeiras e confiança dos investidores
- Risco de reputação: confiança, percepção pública, confiança dos parceiros e comportamento dos tomadores
- Risco de concentração e risco macroeconômico: choques externos, exposições concentradas e condições de mercado
Cada camada deve ter indicadores mensuráveis, responsáveis definidos e uma lógica de decisão explícita. Se não for possível relacionar um risco a regras, limites, processos ou controles operacionais, é provável que ele esteja sendo administrado informalmente. Isso costuma falhar em momentos de estresse.
Para concluir
O risco de crédito é o resultado visível. As causas estão espalhadas por todo o sistema de crédito.
Se você tratar as perdas apenas como um problema do tomador, não vai enxergar os fatores mais importantes. Muitos problemas de crédito começam com falhas no combate a fraudes, problemas técnicos, inconsistências operacionais, limitações na capacidade de cobrança, pressão de funding ou fragilidades de conformidade. Quando os atrasos aparecem, o dano já está na carteira.
Uma abordagem melhor é mapear todo o contexto de riscos e transformá-lo em uma lógica determinística de decisão. Assim, as equipes têm uma forma clara de avaliar, rastrear e aprimorar decisões na concessão, na administração dos contratos e na cobrança. A operação também fica mais fácil de expandir, auditar e corrigir quando as condições mudam.
Perguntas frequentes
Como definir responsáveis quando um risco envolve várias equipes?
Defina uma pessoa responsável por cada risco e identifique as equipes que controlam suas causas e respostas. Por exemplo, a equipe de análise de crédito pode responder pelo desempenho das aprovações, enquanto as equipes de fraude, operações de dados e cobrança respondem pelos controles que operam. Registre juntos o indicador, a frequência de revisão, o limite para escalonamento e a autoridade para decidir. Se várias equipes dividirem a responsabilidade igualmente, ninguém pode agir quando o risco piorar.
Com que frequência devemos revisar o mapa de riscos?
Como ponto de partida, revise semanalmente os indicadores operacionais e de atrasos iniciais, mensalmente o desempenho da carteira e, pelo menos trimestralmente, o mapa completo de riscos. Faça uma nova revisão antes disso se houver uma interrupção em um provedor, mudança no funding, release de política, alteração acentuada em um segmento ou acúmulo significativo de casos na cobrança. Ajuste a frequência à velocidade com que cada risco pode mudar e ao tempo de que a equipe precisa para responder.
Como testar o mapa de riscos para um cenário de retração econômica?
Crie alguns cenários adversos com base em períodos históricos e em hipóteses plausíveis acordadas pelas equipes de risco e finanças. Combine pressões que podem se influenciar, como uma queda na capacidade de pagamento dos tomadores, restrições de funding e aumento na entrada de atrasos. Avalie o efeito sobre aprovações, atrasos esperados, capacidade de cobrança e necessidades de funding por segmento. Use os resultados para questionar seus planos, não como previsão.
Quando um choque de funding deve mudar meu ponto de corte de crédito?
Não aumente o ponto de corte só porque o custo do funding subiu. Primeiro, separe a restrição de funding das mudanças no risco de pagamento dos tomadores. Depois, compare alternativas como preços, volume de concessões, condições do produto e mudança no ponto de corte. Defina com antecedência quais condições de funding exigem uma ação e avalie o efeito de cada alternativa por segmento. Uma mudança repentina e generalizada pode distorcer o desempenho da carteira e os resultados para os clientes.
Quais riscos devem alterar as decisões automatizadas de crédito?
Use riscos nas decisões automatizadas de crédito quando os dados de entrada forem confiáveis, atuais e relevantes para a proposta, e a resposta for clara. Indicadores de fraude, dados sobre capacidade de pagamento e informações necessárias que estejam faltando podem justificar outra decisão ou uma análise humana. Em geral, os riscos de liquidez e reputação pedem ações no nível da carteira ou da operação. A capacidade de cobrança pode justificar um limite de concessão, mas não necessariamente um ponto de corte diferente para cada tomador.
