Recursos

Empréstimos

Concessão de crédito, scorecards, políticas de crédito e decisões de BNPL

Estratégia de crédito P2P sob pressão de funding

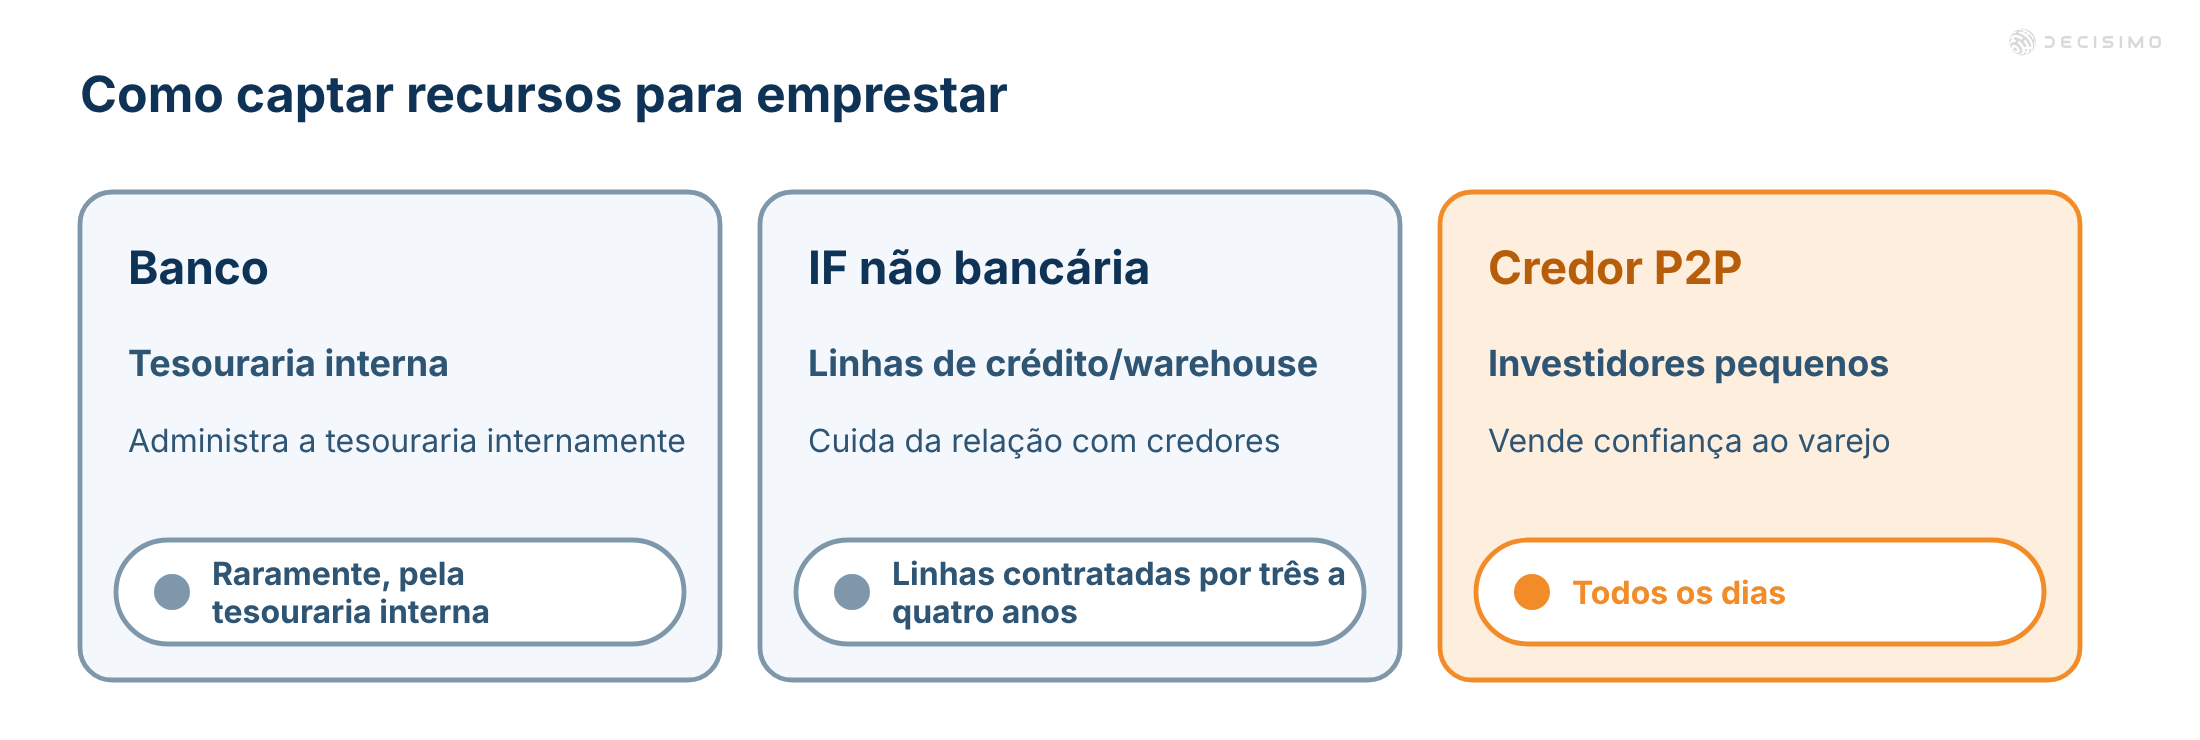
Plataformas P2P precisam atrair investidores e encontrar bons tomadores de crédito ao mesmo tempo. O custo de captação, a confiança dos investidores e o desempenho do crédito determinam quais nichos e processos de risco podem sustentar o negócio.
8 min de leitura

Como o data warehouse ajuda a decidir se você deve refazer o scorecard

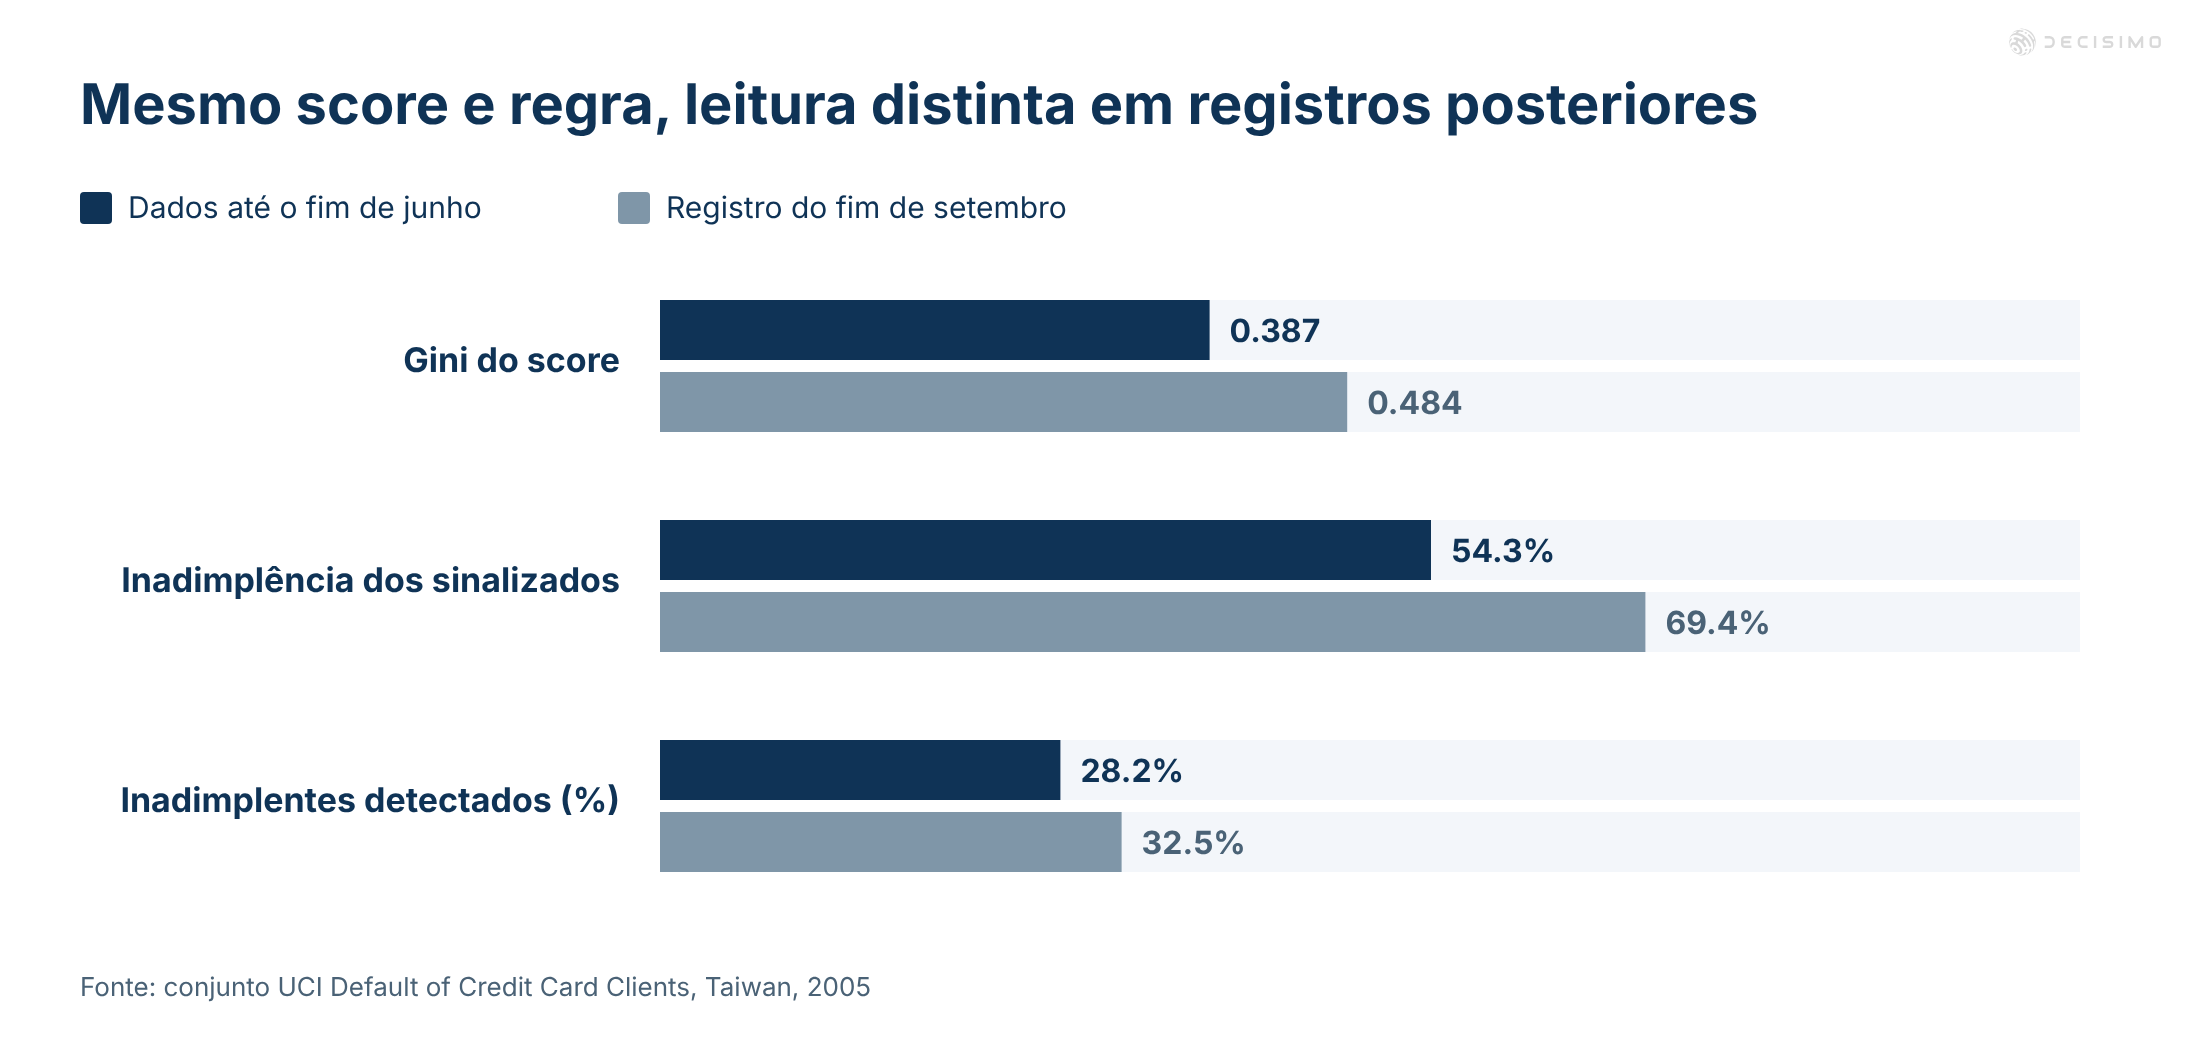
A queda do Gini da carteira, por si só, não mostra que um scorecard perdeu desempenho. Se a análise cruza os resultados com os registros atuais, pode usar informações que ainda não estavam disponíveis quando a decisão foi tomada. A mudança no perfil da carteira também pode alterar o resultado agregado.

9 min de leitura

Como o BNPL muda a economia do crédito ao consumidor

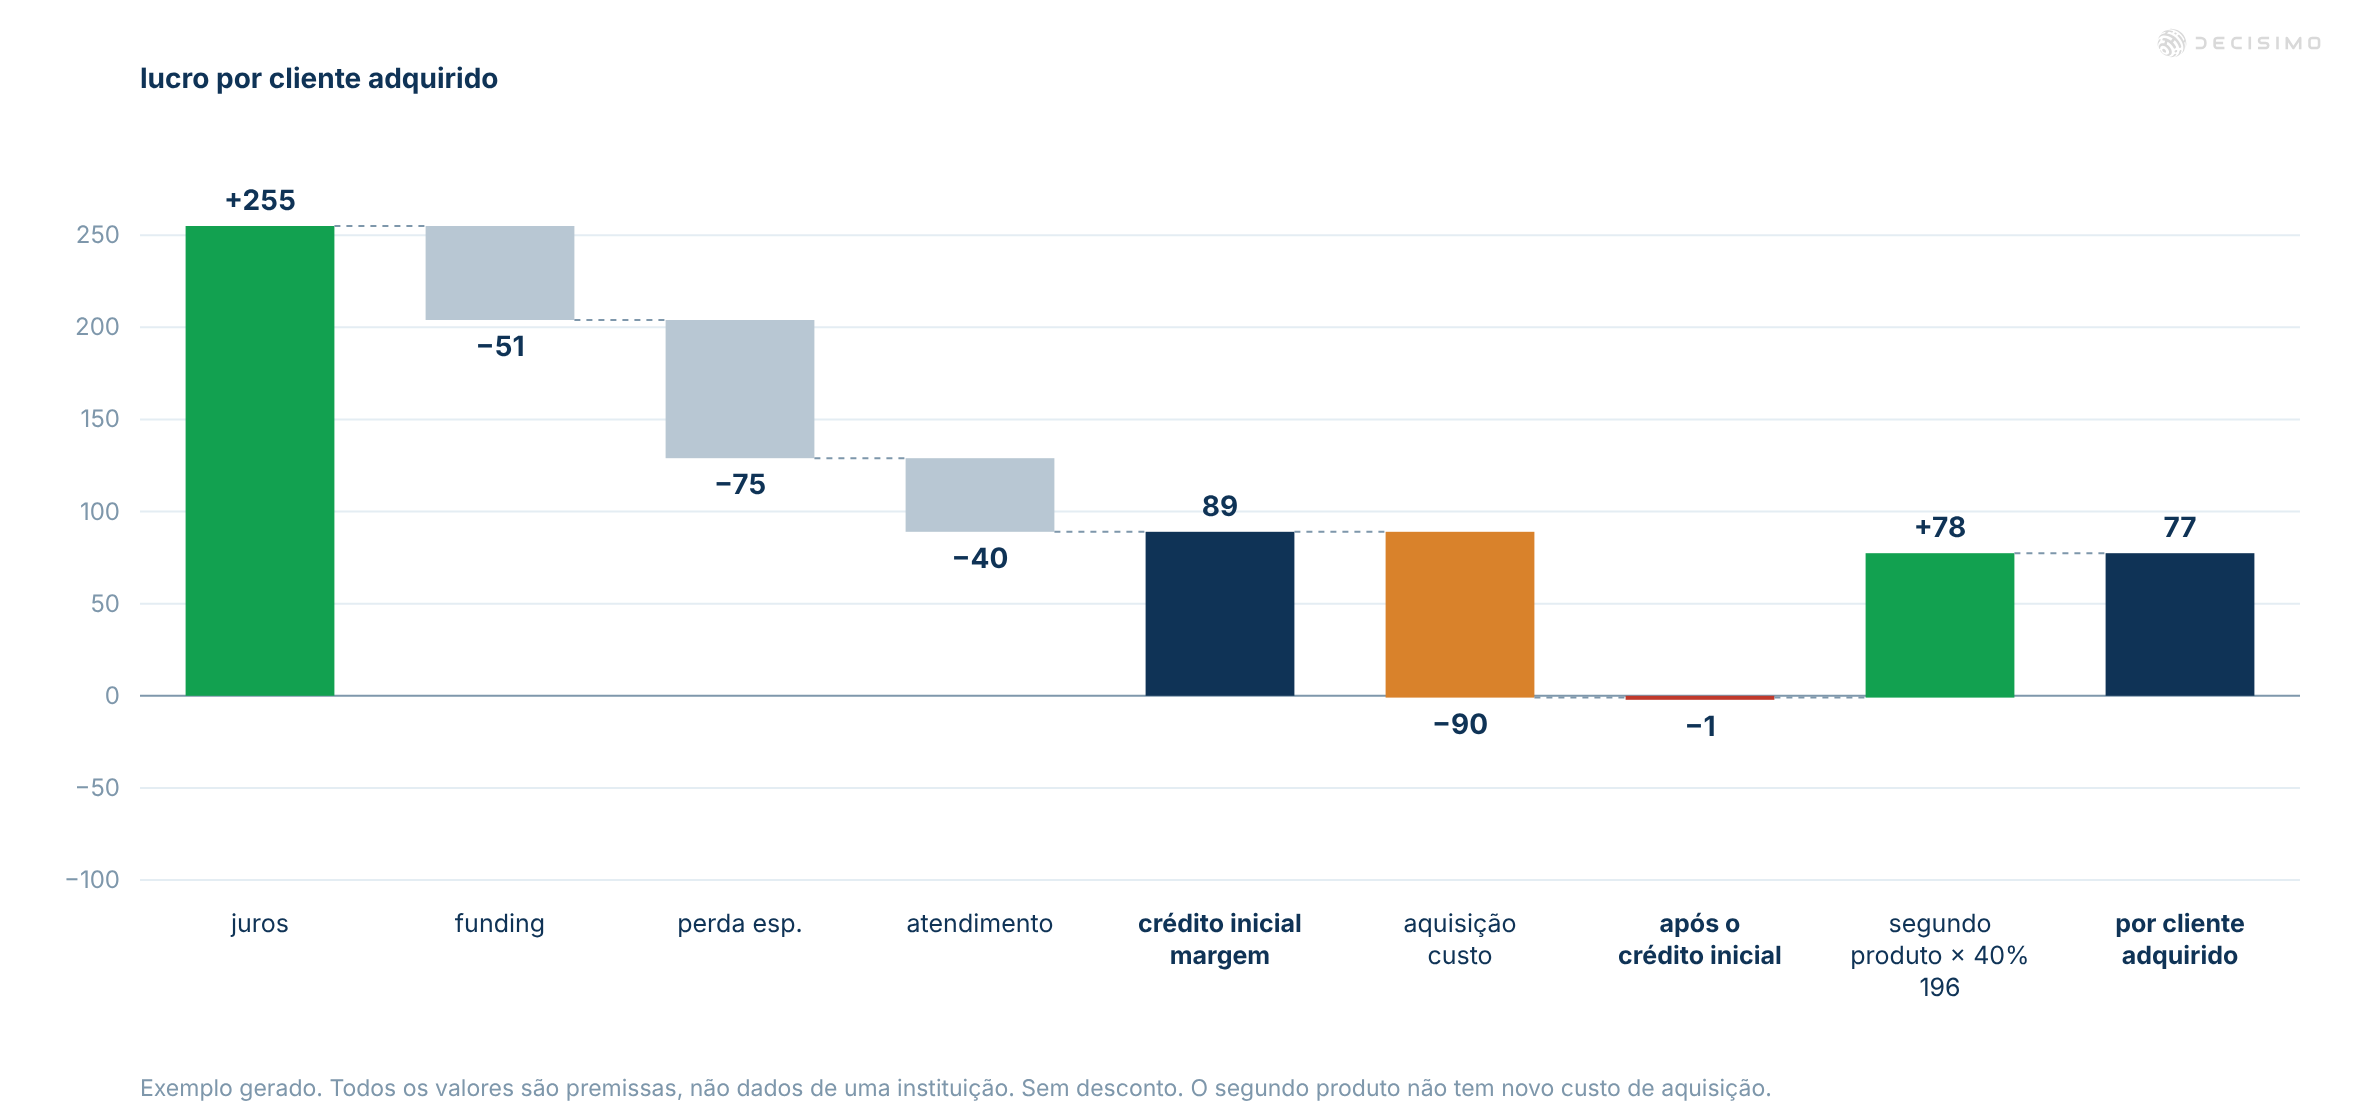
O crédito ao consumidor sempre partiu de uma ideia simples: emprestar para financiar algo que gera valor ou mantém o acesso a esse valor. O BNPL muda esse modelo. Ele combina elementos do crédito parcelado, do crédito rotativo e do financiamento ao lojista, mas também altera o perfil de risco, a economia do negócio e o modelo operacional.

12 min de leitura

Política de crédito para empréstimos ao consumidor e BNPL

A política de crédito para empréstimos ao consumidor e BNPL parece organizada no papel, mas, na prática, é moldada por perdas, casos de fraude, pressão regulatória e resultados da cobrança. Este artigo apresenta seus principais componentes: idade e elegibilidade, verificações de identidade e listas de bloqueio, análise de risco de crédito e capacidade de pagamento, além de como esses elementos se transformam em regras de decisão.

9 min de leitura

Organograma típico de uma empresa de crédito ao consumidor

Este artigo apresenta a estrutura típica de uma empresa de crédito ao consumidor. Veja quem responde por vendas, produto e marketing, análise de crédito, cobrança, risco, operações e tecnologia. Entenda como essas equipes aplicam a lógica de decisão na aquisição de clientes, no atendimento e na conformidade.

8 min de leitura

Cliente oculto em crédito: como testar canais de venda

O cliente oculto é uma das poucas formas de saber como o crédito é realmente oferecido fora da sua empresa. Ele mostra se os parceiros explicam as condições corretamente, seguem as regras de financiamento ao consumidor e apresentam sua marca e seu produto como você espera.

9 min de leitura

Métricas de crédito e análise de crédito

A velocidade e a conversão influenciam o desempenho da análise de crédito. Sem acompanhar as métricas certas, você pode não perceber obstáculos no preenchimento da proposta, atrasar a liberação do crédito e perder bons clientes antes da decisão. Neste artigo, conheça quatro métricas essenciais, entenda as diferenças entre elas e veja por que melhorá-las pode dar às instituições de crédito uma vantagem competitiva real.

10 min de leitura

Avaliação de risco de lojistas para BNPL e crédito ao consumidor

Os lojistas estão na linha de frente das fraudes em BNPL e no financiamento no ponto de venda. Para avaliar o risco de lojistas em grande escala, é preciso separar o que pode ser automatizado do que ainda exige análise humana e continuar monitorando depois da aprovação.

10 min de leitura

Calcular provisões para perdas de crédito com roll rates

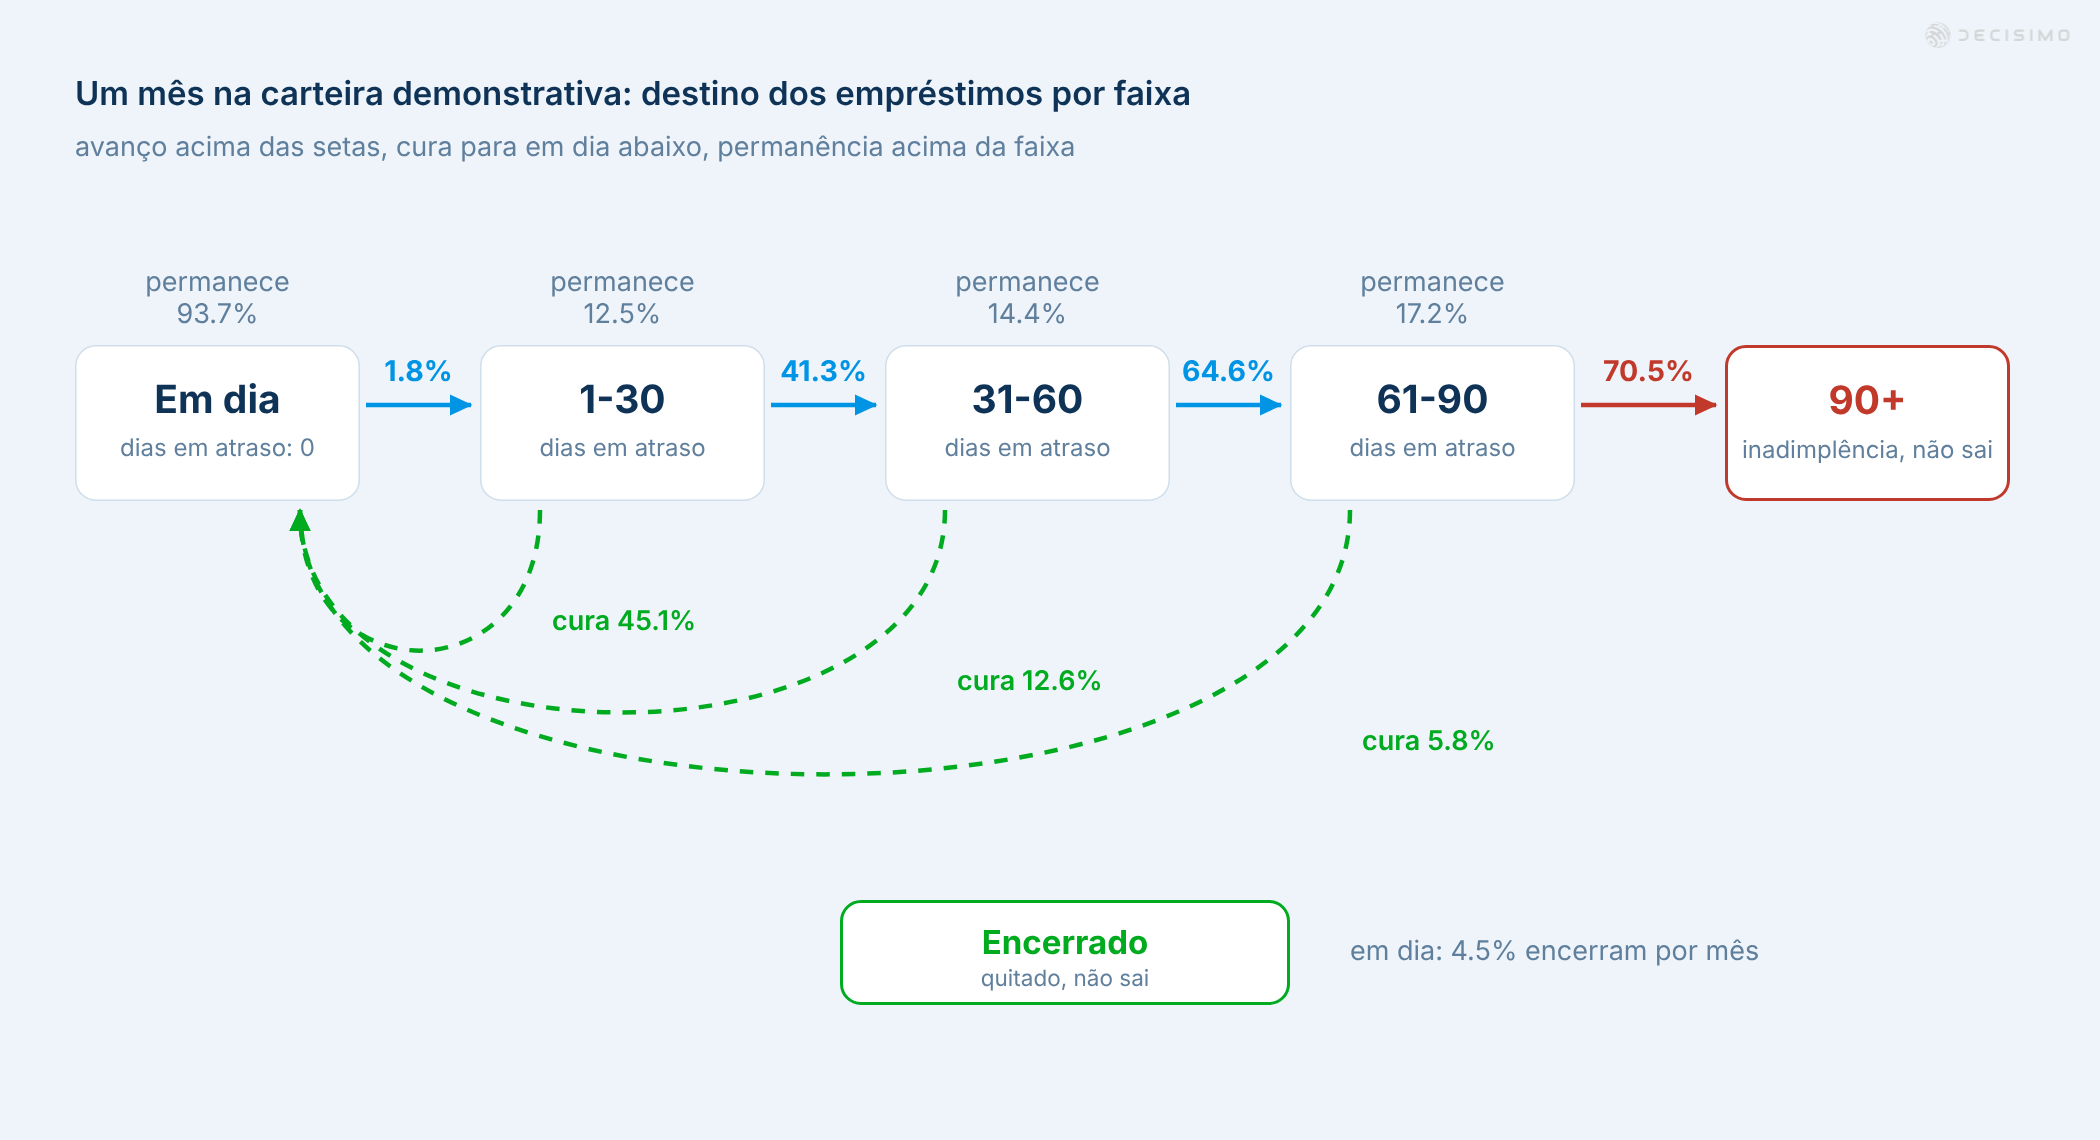
Monte uma matriz de transição com dados mensais da situação dos empréstimos, compare as probabilidades de inadimplência projetadas com os resultados reais e calcule a provisão para cada faixa de atraso.

8 min de leitura

Como começar um negócio de crédito ao consumidor ou BNPL

Começar um negócio de crédito ao consumidor ou BNPL não é simplesmente lançar um produto de crédito e esperar que a demanda apareça. É estruturar licenças, funding, decisões de crédito, atendimento e cobrança para crescer com controle de risco. Este guia apresenta os principais modelos de negócio, o fluxo operacional, a arquitetura de tecnologia e a lógica de decisão necessária para operar.

15 min de leitura

Como estruturar o processo de aprovação de crédito

Este artigo explica como estruturar um processo de aprovação de crédito em 8 etapas, da solicitação à liberação dos recursos, e como cada etapa deve dar suporte a uma lógica de decisão automatizada e auditável. O conteúdo aborda verificação, consultas de crédito, análise de crédito, decisões de aprovação, documentação e liberação dos recursos. As etapas variam conforme a finalidade do empréstimo.

7 min de leitura