Recursos

Empréstimos

Concessão de crédito, scorecards, políticas de crédito e decisões de BNPL

Quais áreas de análise de dados cobrir no crédito

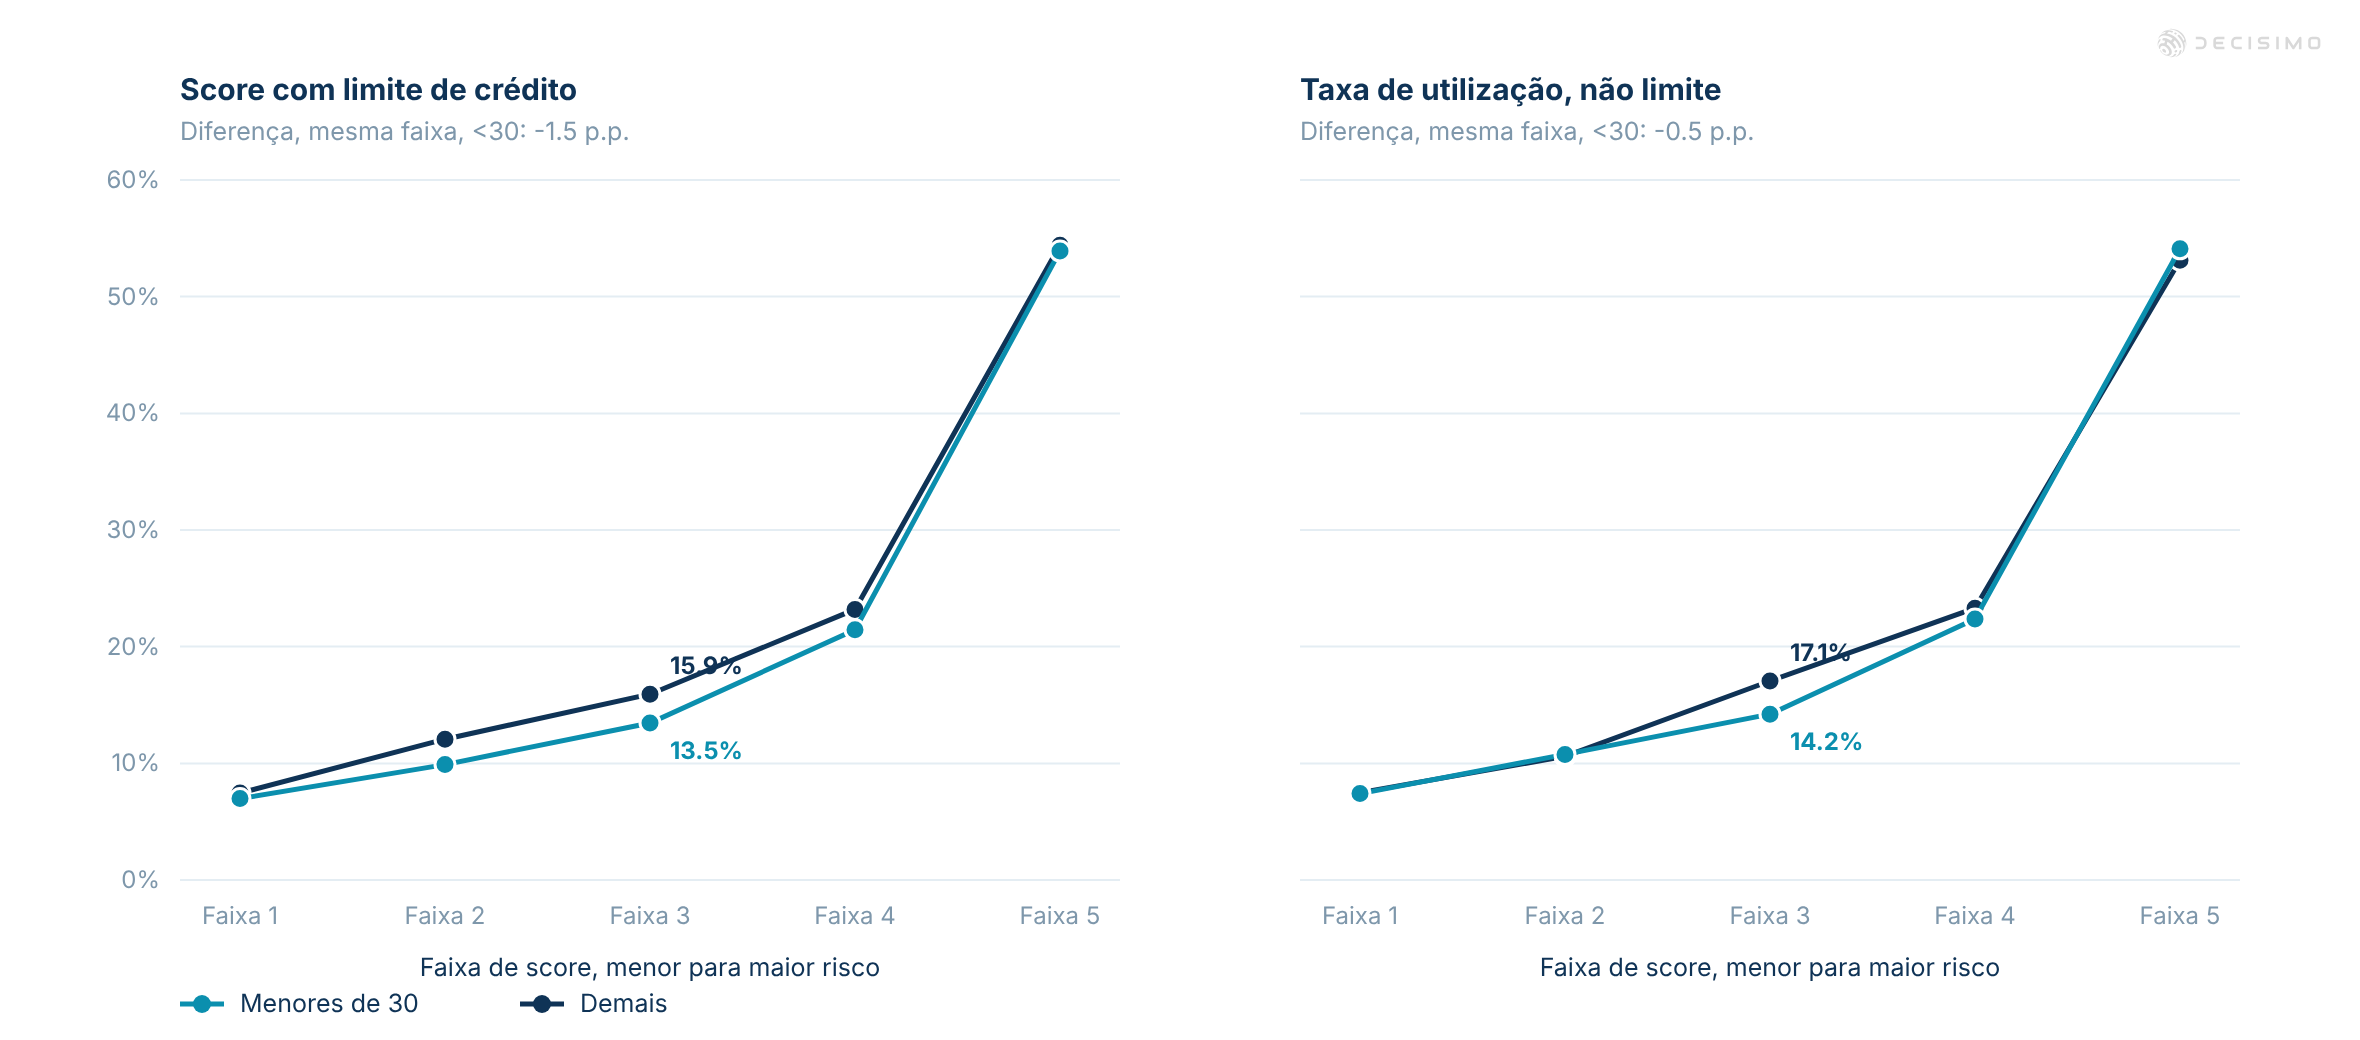
As decisões de crédito dependem de mais do que consultas de crédito. Este artigo explica quais áreas de análise de dados as equipes de crédito precisam cobrir, de marketing e vendas a risco, fraude, gestão de carteira e melhoria de processos, e mostra como cada área contribui para decisões mais bem fundamentadas.
8 min de leitura

Crédito ao consumidor | Decisimo

O crédito ao consumidor depende de decisões. Esta central reúne as principais etapas da concessão de crédito, da prevenção a fraudes e análise de crédito à definição de limites, gestão de carteira, análise de dados e cobrança. Veja também como um motor de decisão pode automatizar cada parte do processo.

2 min de leitura

Precificação por risco: por que usar e como definir a taxa

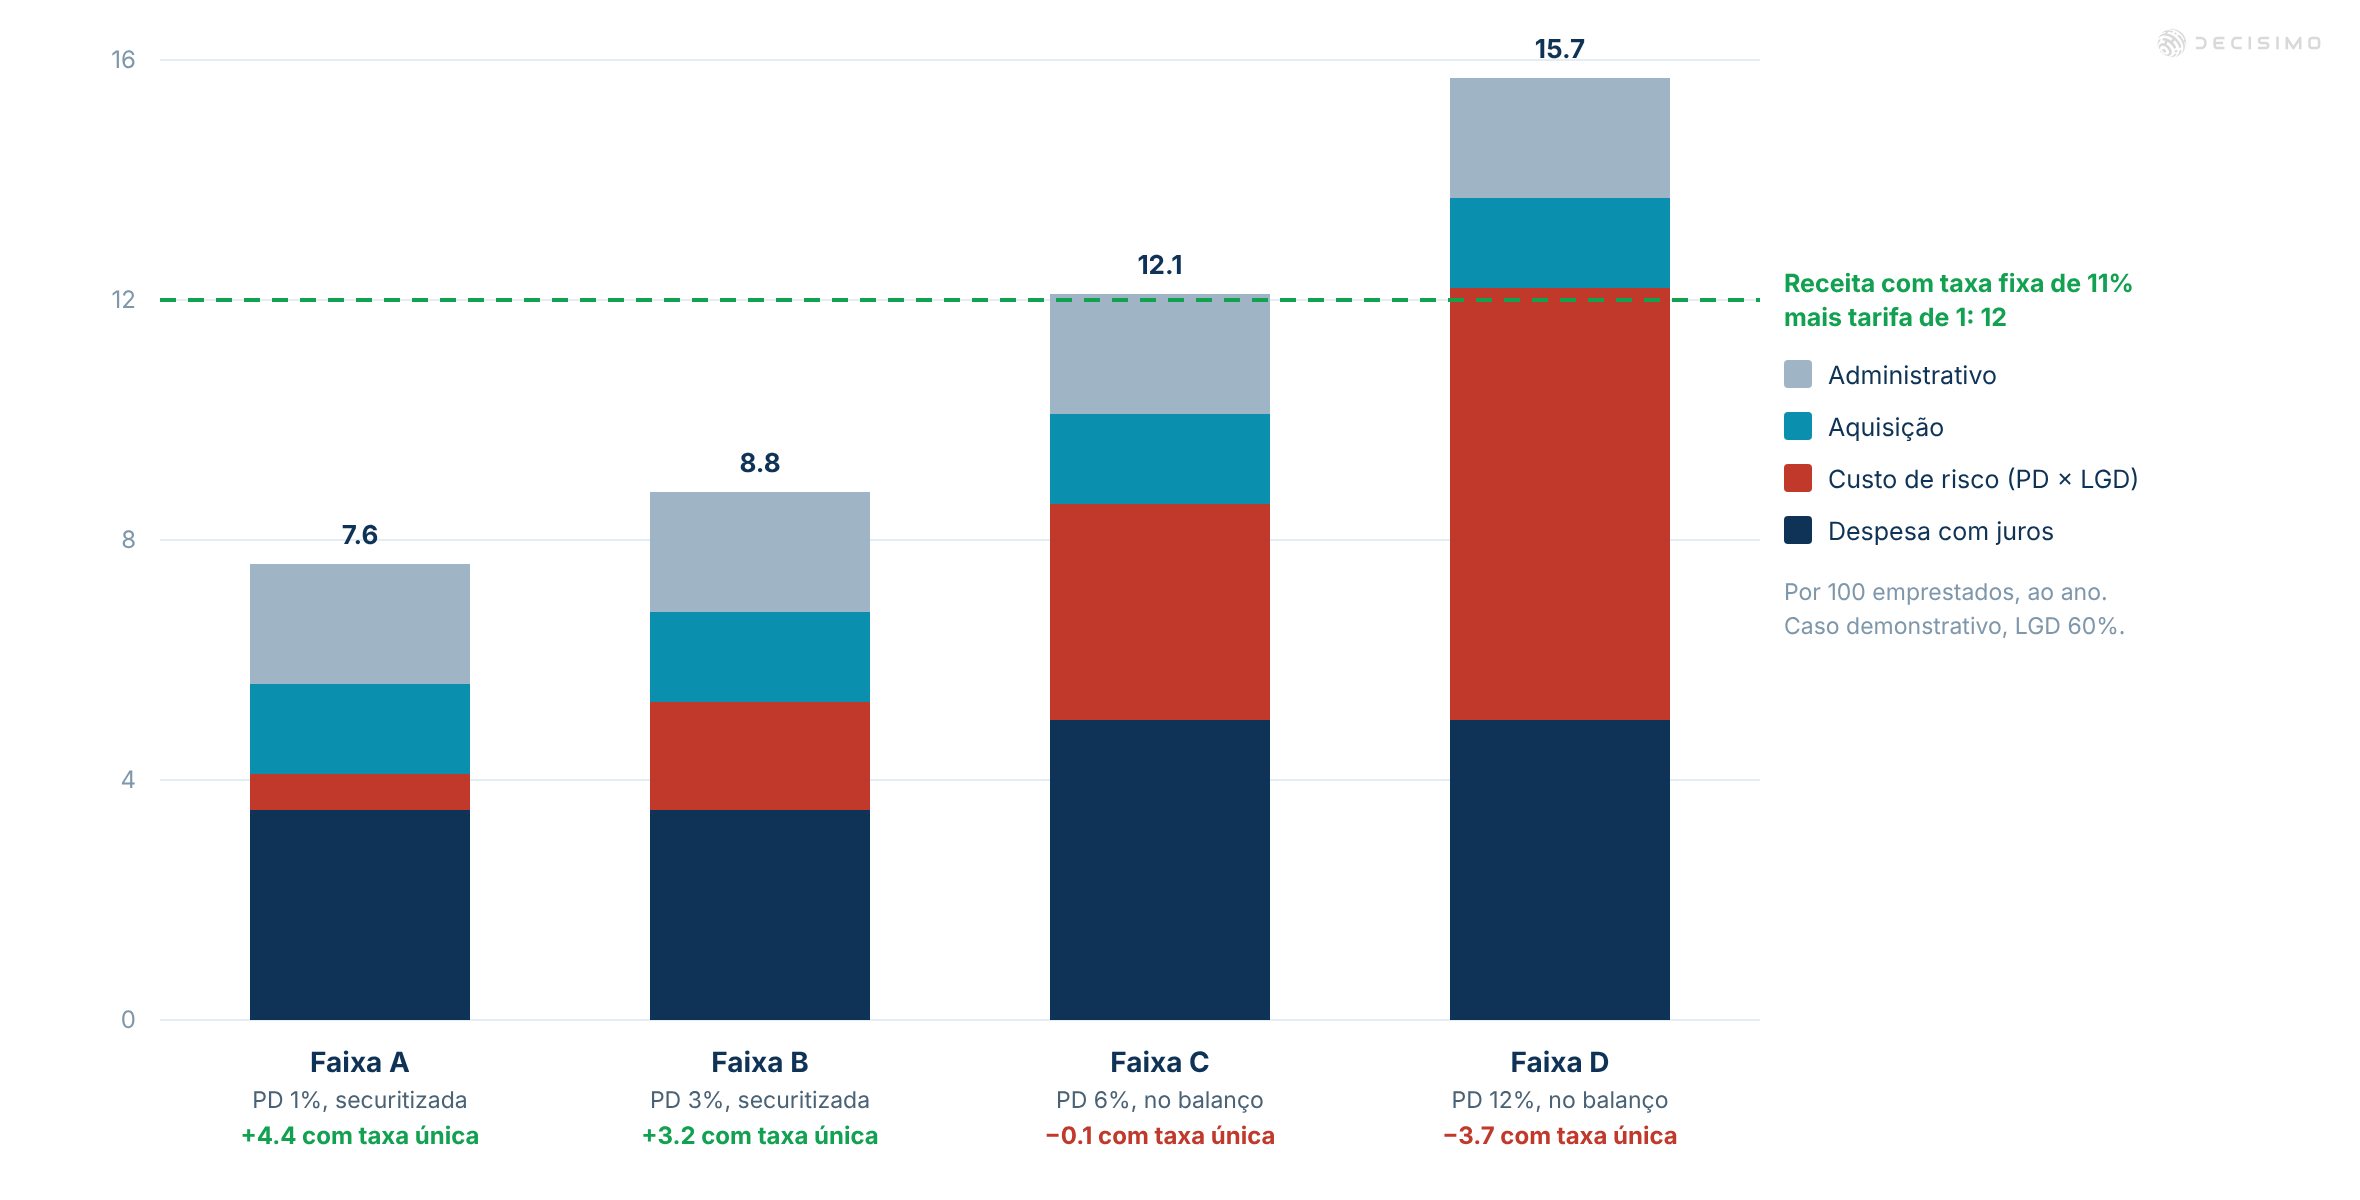
Uma taxa única pode levar seus melhores clientes para um concorrente que precifica por risco, deixando você com quem recebeu uma taxa maior ou teve crédito negado. Defina a taxa de cada cliente com base nos custos de captação, risco, aquisição e outros custos que ele traz para a carteira.

5 min de leitura

Riscos de provedores de BNPL que lojistas devem comparar

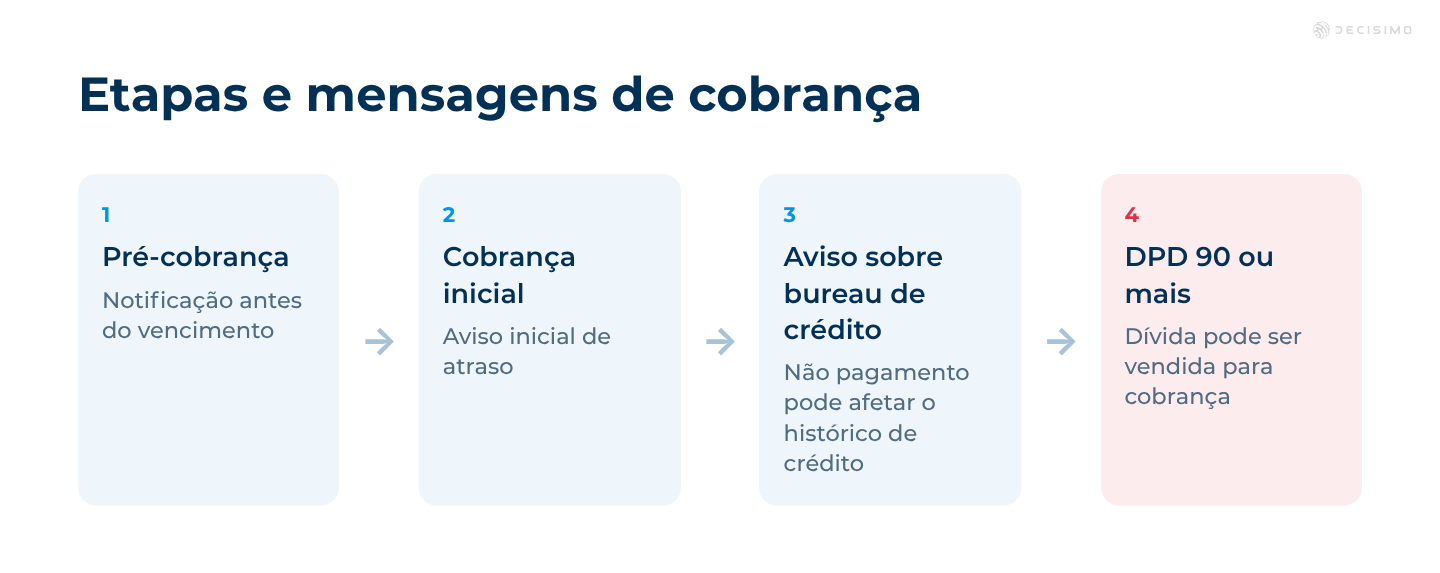
Ao escolher um provedor de BNPL, a taxa de aprovação é só um dos pontos a avaliar. Você também precisa entender as etapas de cobrança, o compartilhamento de dados para prevenção a fraudes, o consentimento dos clientes, o registro em bureau de crédito e a venda de dívidas.

6 min de leitura

Equipes necessárias para lançar um BNPL

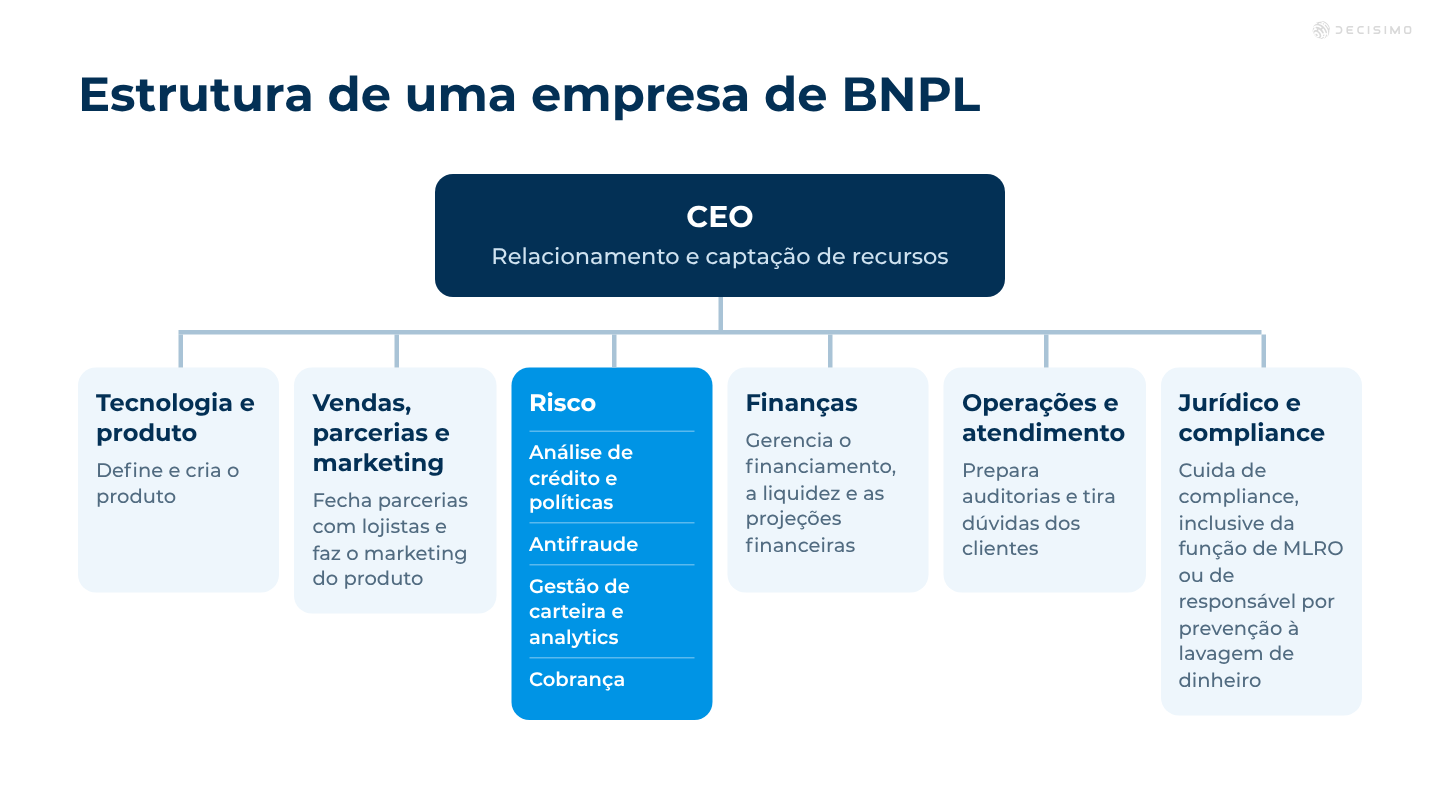
O lançamento de um BNPL envolve marketing, produto, risco, antifraude e finanças. Alertas precoces, relacionamento com lojistas e dados de terceiros são importantes desde o início.

9 min de leitura

Regras de elegibilidade na concessão de crédito

As regras de elegibilidade são a primeira camada de qualquer fluxo de decisão de crédito, seja para empréstimos ao consumidor ou BNPL. Neste artigo, você vai ver como definir critérios básicos e claros, desde verificações regulatórias, como idade e comprometimento de renda, até critérios próprios do negócio, como histórico profissional, score de crédito e histórico de crédito anterior com sua empresa. O artigo também mostra por que essas regras devem levar em conta o monitoramento de fraudes nas etapas seguintes.

3 min de leitura

Gestão de limites de crédito para BNPL e crédito ao consumidor

A gestão de limites de crédito em BNPL e no crédito ao consumidor não se resume a uma análise inicial. Ela começa na concessão, continua nas decisões de oferta de produtos e venda cruzada e deve acompanhar a carteira conforme o comportamento dos clientes muda. Este artigo apresenta os principais fatores para definir limites, quando aumentá-los e quando reduzi-los.

3 min de leitura

Valor máximo do empréstimo: como calcular

Ao conceder crédito, defina uma exposição máxima por cliente de acordo com o apetite a risco. A relação entre dívida e renda (DTI) é um dos principais dados usados nesse cálculo. Órgãos reguladores costumam estabelecer limites de DTI e definir como calculá-los.

3 min de leitura

Análise de crédito para cartões: aprovação e limite

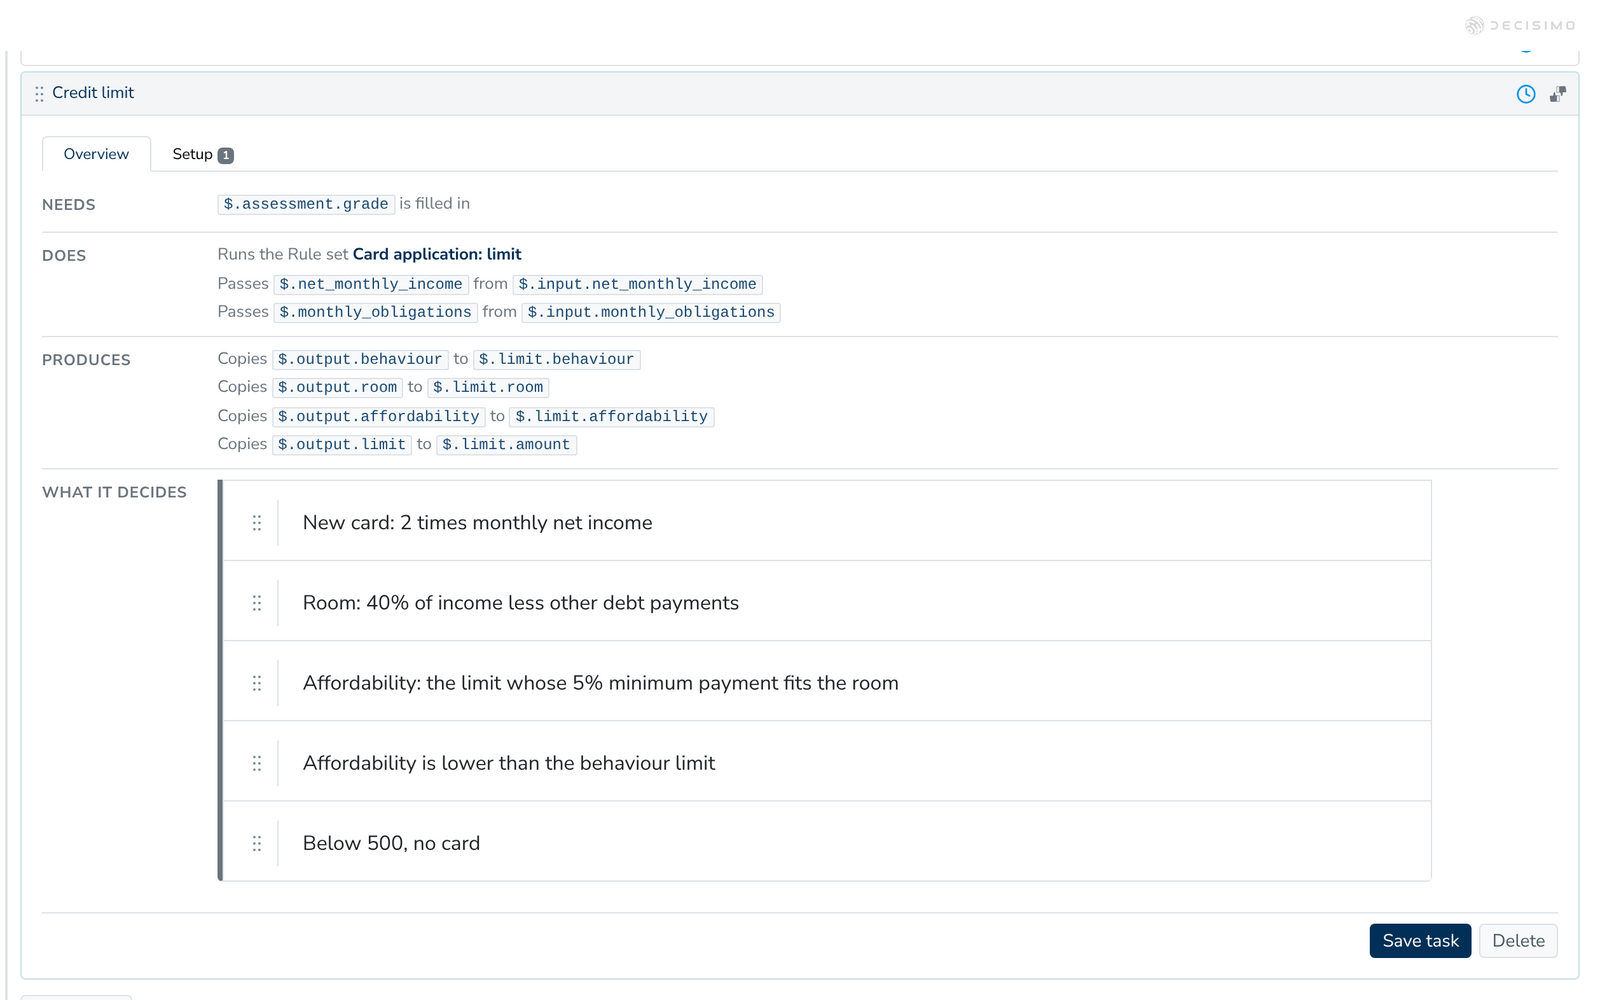
Entenda como a política, a capacidade de pagamento e as regras de mercado definem o limite do cartão e quais informações enviar ao analista de crédito ao revisar uma proposta com pouco histórico de crédito.

8 min de leitura