Recursos

Empréstimos

Concessão de crédito, scorecards, políticas de crédito e decisões de BNPL

Como acompanhar scorecards e identificar sinais importantes

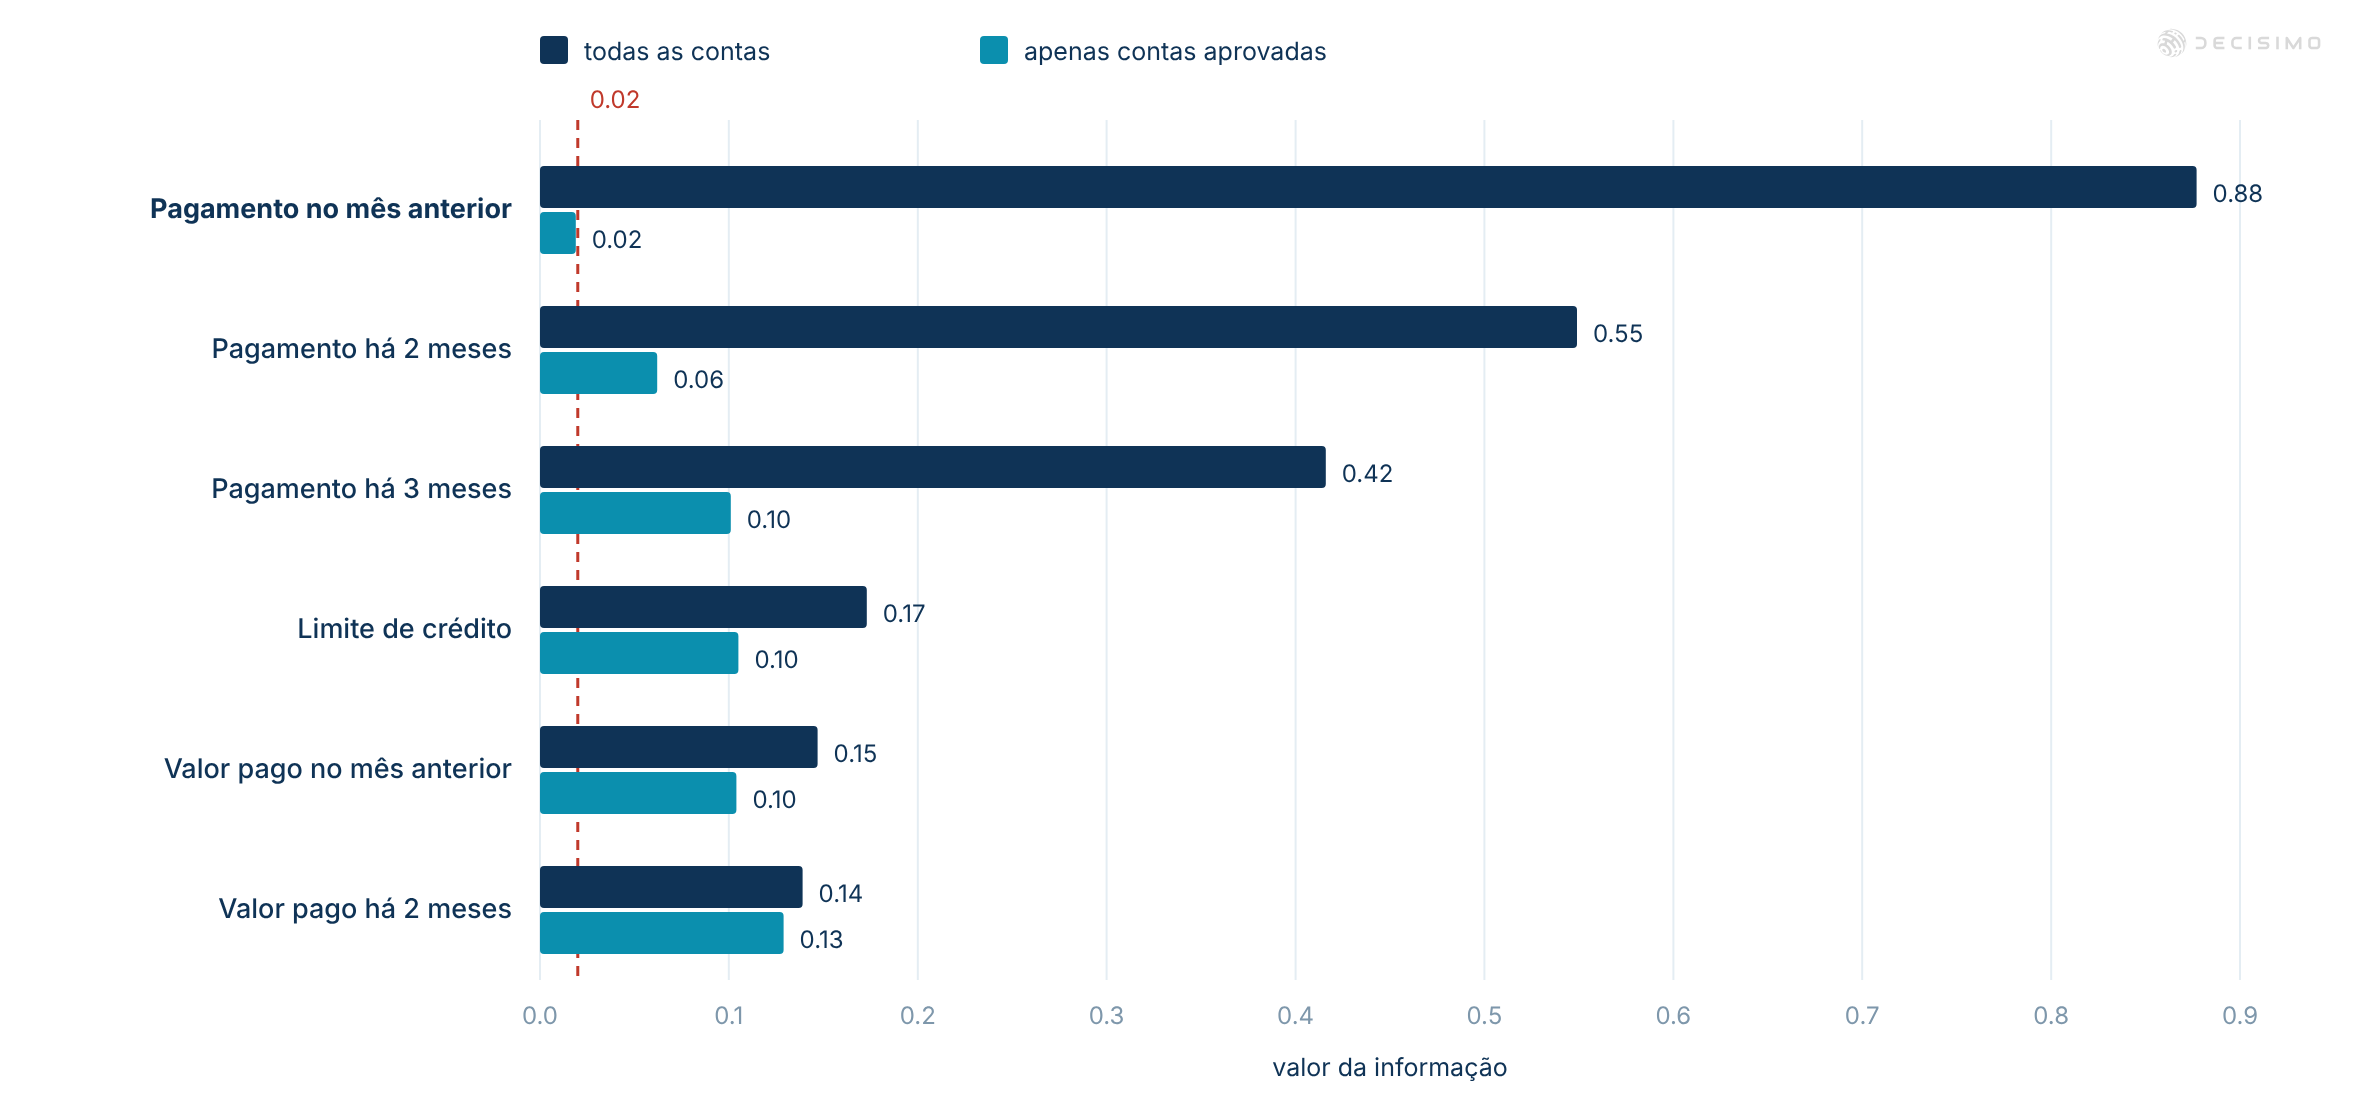
Um scorecard pode parecer saudável no painel e ainda apresentar mudanças que alteram as decisões. Para acompanhá-lo, é preciso olhar além de uma métrica: mudanças na população, estabilidade dos atributos e das faixas, capacidade preditiva, ordenação por risco e comportamento perto do ponto de corte.
9 min de leitura

Como automatizar aprovações de factoring com controle

A aprovação de operações de factoring exige 2 decisões distintas. A primeira é verificar se a pequena empresa e a fatura são reais. A segunda é avaliar se a empresa de maior porte, o devedor e a exposição se encaixam na sua política de risco.

11 min de leitura

Documentação de modelos de score de crédito

Uma documentação clara ajuda a entender e defender um modelo de score de crédito. Neste artigo, você verá o que incluir, desde os objetivos e a seleção da amostra até os métodos de amostragem usados no desenvolvimento, na validação e nos testes com períodos posteriores.

5 min de leitura

Estratégia de risco de crédito no microcrédito

Instituições de microcrédito enfrentam riscos específicos que exigem uma estratégia de crédito bem direcionada e operacional para reduzir a probabilidade de inadimplência e melhorar os pagamentos. Este artigo apresenta quatro grupos centrais de risco (negócio, país, setor e tomador) e medidas práticas de controle: análise de crédito estruturada, garantias pessoais e reais, limites de LTV e prazo, precificação baseada em risco, revisões de carteira, provisionamento, cobrança e uso criterioso de dados alternativos. O artigo também mostra como transformar essas políticas em uma lógica de decisão auditável.

5 min de leitura

Integrando modelos de score manuais e automatizados

Os modelos manuais de score usavam scorecards estatísticos, mas tornavam a tomada de decisão mais lenta por causa do trabalho demorado com dados. Este artigo explica como a automação baseada em aprendizado de máquina agiliza as avaliações e aumenta a precisão, além de mostrar por que a análise causal e os efeitos de segunda ordem importam na implementação da lógica e dos fluxos de decisão.

4 min de leitura

Dados alternativos na análise de crédito

As fintechs começaram a usar dados alternativos na análise de crédito. Agora, os bancos estão avançando nessa direção. Este artigo explica como esses dados podem servir de proxy para o histórico de crédito e em quais situações essa proxy falha: correlações espúrias, efeitos sazonais e relações causais fracas. Também aborda riscos jurídicos e de discriminação, além do trabalho técnico necessário para transformar dados não estruturados em lógica de decisão confiável com IA e aprendizado de máquina.

5 min de leitura

Como autorizar o uso de dados alternativos no crédito

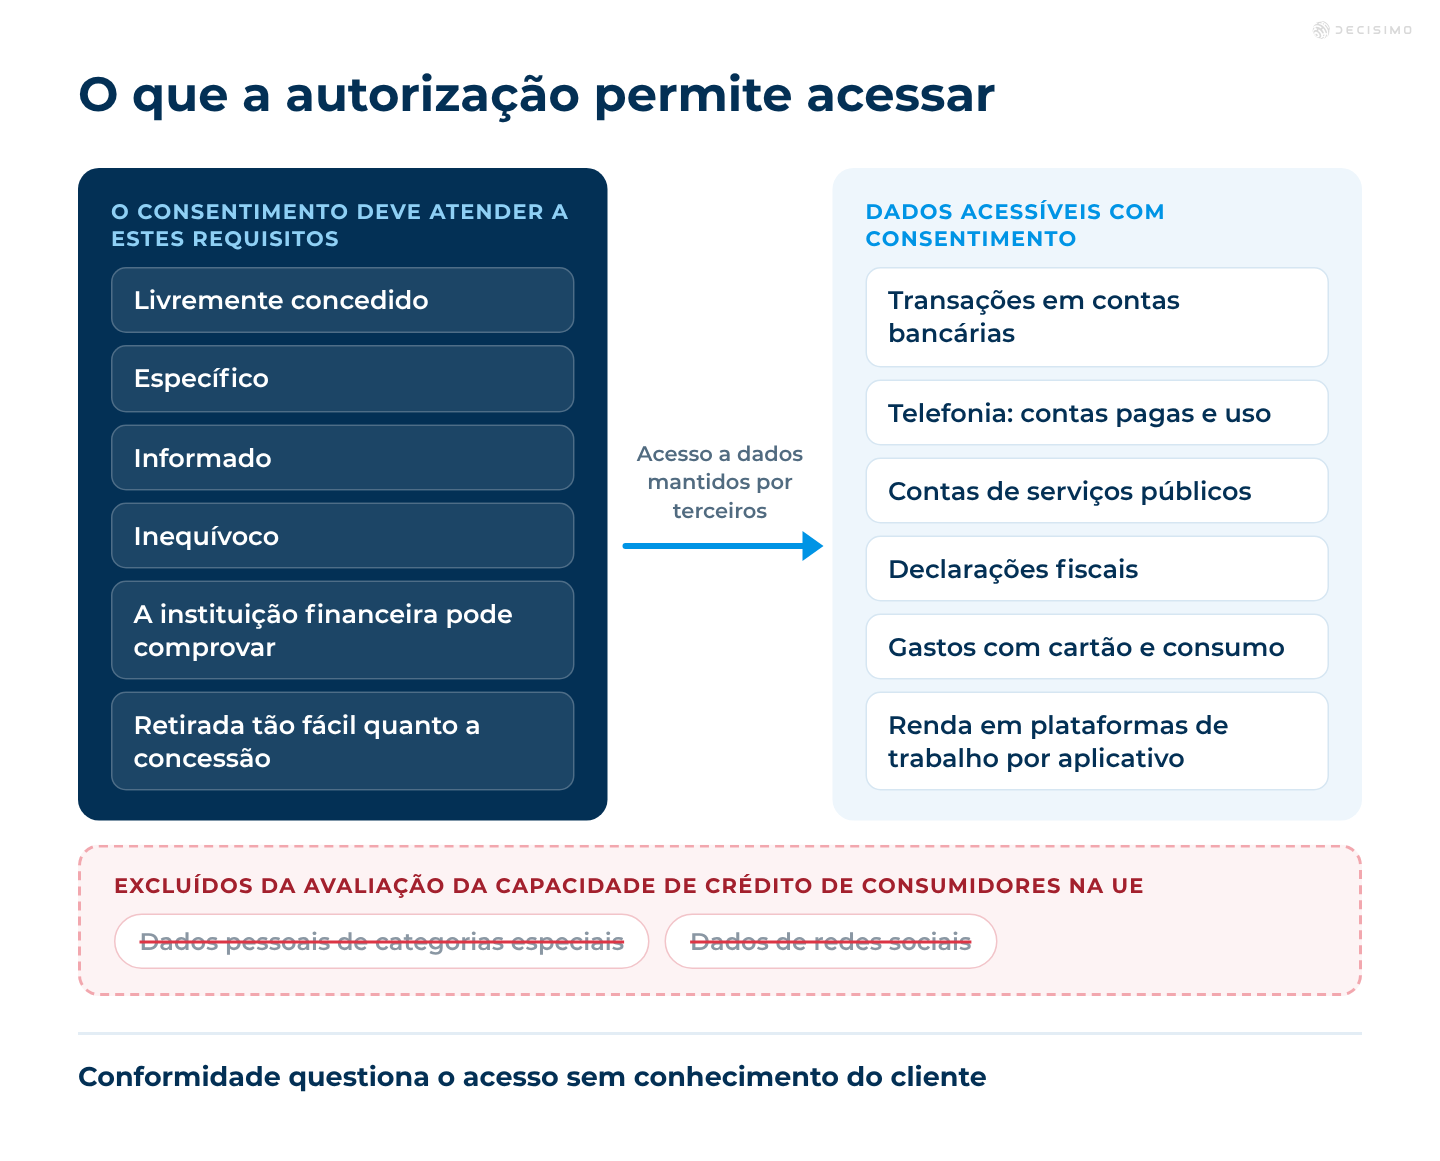
O GDPR não proíbe os dados alternativos como categoria. Identifique quem detém cada fonte, escolha como acessá-la e crie uma autorização do cliente que sua instituição possa comprovar.

10 min de leitura

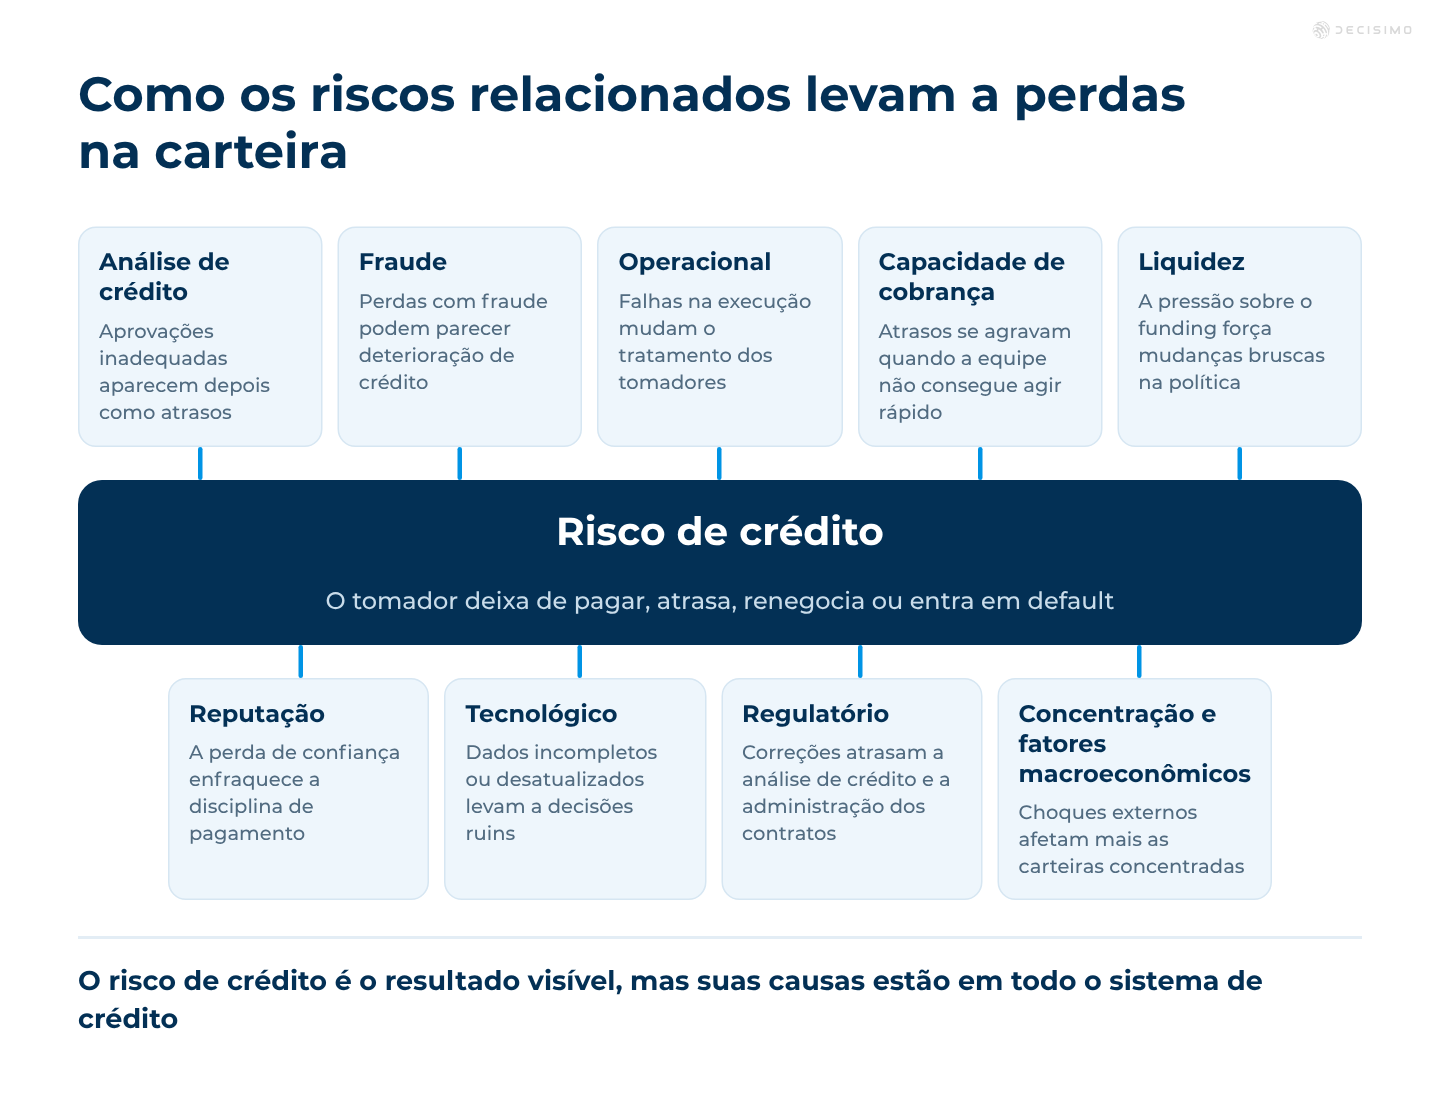
Um mapa prático do risco de crédito: o que afeta o desempenho dos empréstimos

O risco de crédito não se resume à chance de um tomador deixar de pagar. Na prática, o desempenho dos empréstimos depende de um conjunto mais amplo de riscos que afetam a qualidade da concessão, a cobrança, a estabilidade do funding, a conformidade e as operações do dia a dia. Neste artigo, mapeamos as principais categorias de risco relacionadas ao crédito e mostramos como elas se conectam nas instituições que concedem empréstimos.

17 min de leitura

Por que as características do produto elevam seu scorecard

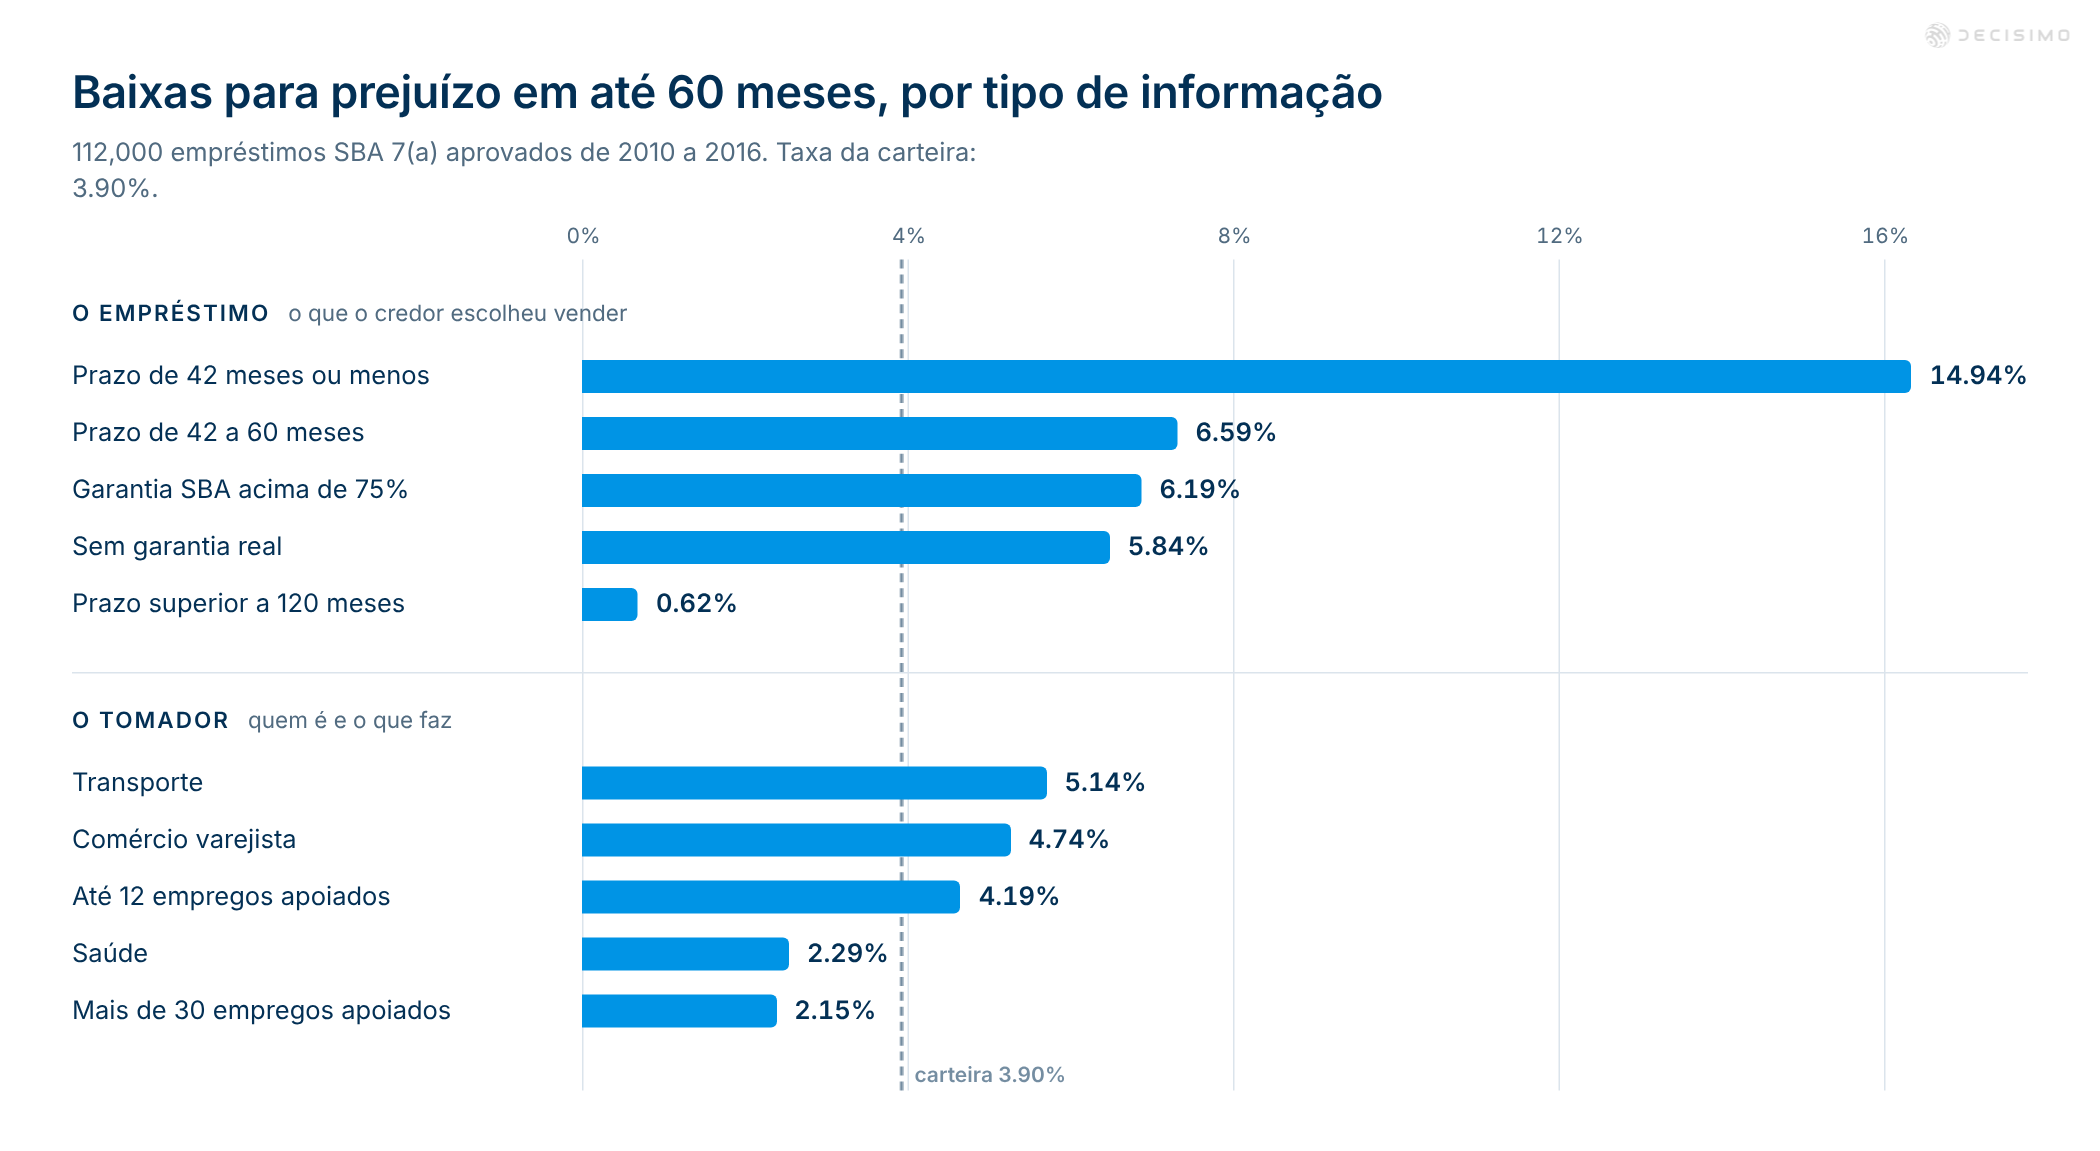
Uma análise pública de empréstimos da SBA mostrou que características do produto podem dominar um scorecard porque foram escolhidas pelo credor, enquanto as características do tomador têm menor poder de separação. Analise as cinco principais e pergunte quem define cada uma. Depois, leve as escolhas do credor para um ponto de corte visível.

8 min de leitura

Quantos maus pagadores um modelo de crédito precisa?

Trezentos maus pagadores não são um número mínimo para aprovar um scorecard. A resposta depende do Gini esperado do modelo, dos parâmetros que serão testados e da precisão necessária para estimar a taxa de maus pagadores usada na precificação e na provisão.

7 min de leitura