Como autorizar o uso de dados alternativos no crédito
Há um segmento com pouco histórico de crédito que fica fora da pontuação do bureau, e um parceiro de telecomunicações oferece dados adicionais. A equipe de conformidade diz que o GDPR impede esse uso. Com a autorização explícita do cliente, uma instituição financeira pode acessar quase todos os dados mantidos por terceiros, incluindo dados de telecomunicações, serviços públicos, impostos e gastos. A preocupação da equipe é o acesso a dados sem o conhecimento do cliente.
A autorização do cliente permite acessar os dados
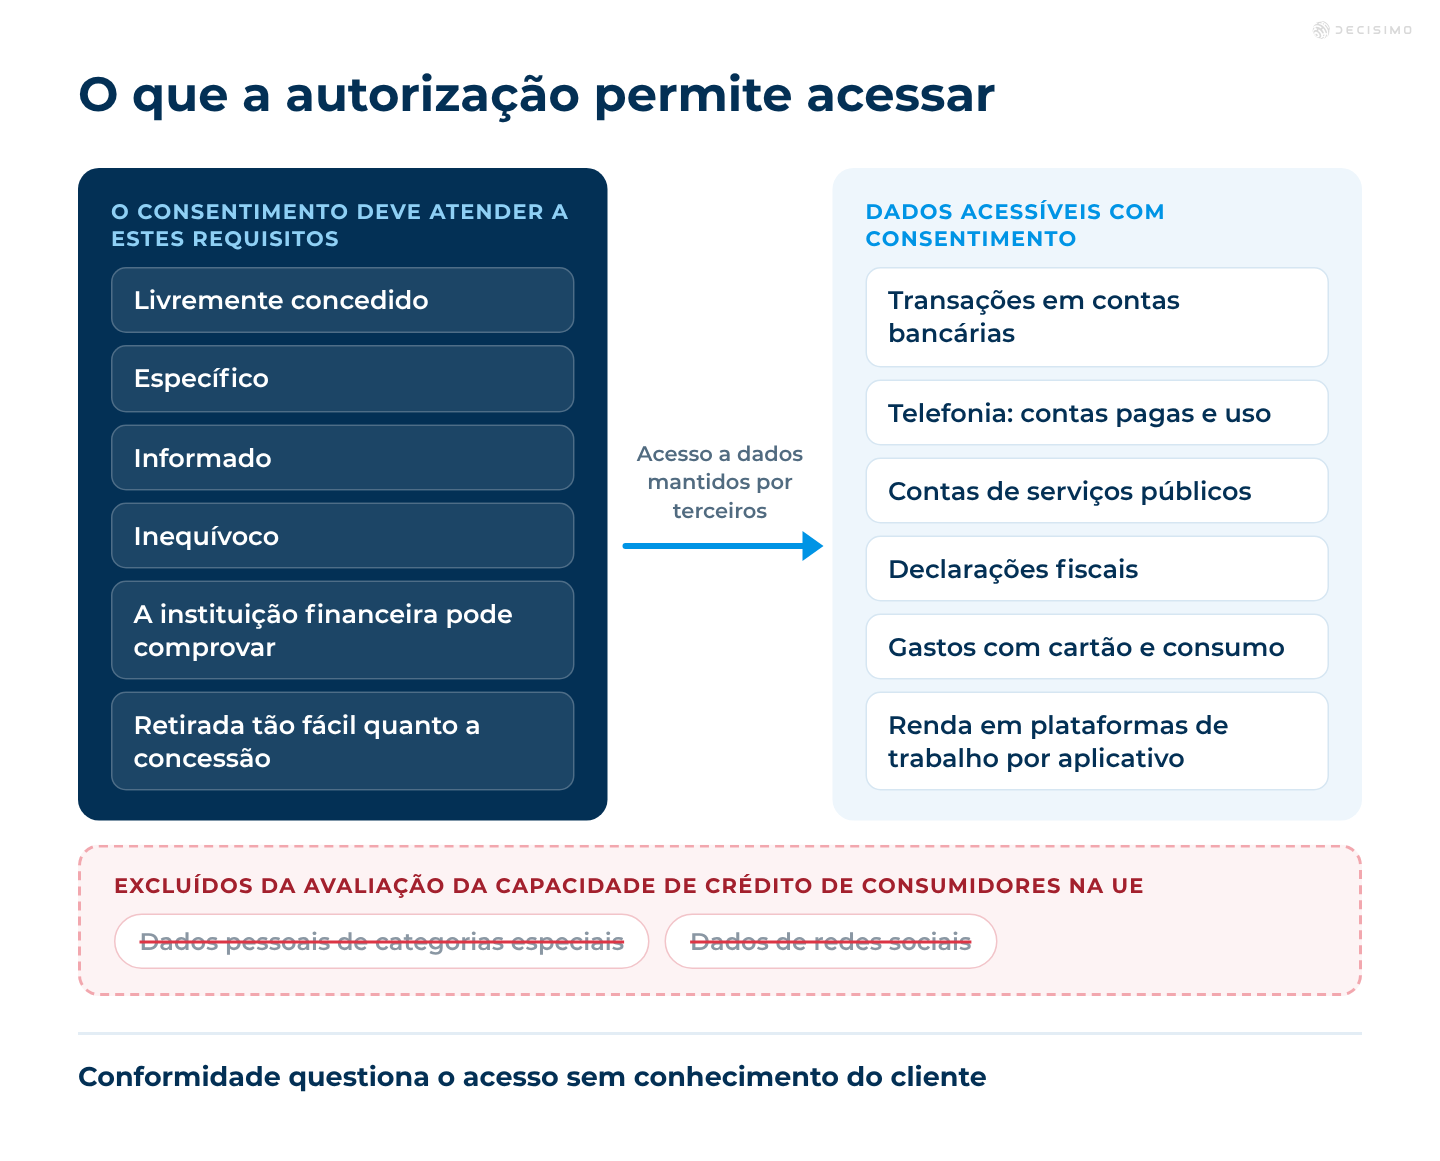
A autorização explícita do cliente permite o acesso nos termos do GDPR, da PSD2 e da ePrivacy. Para que o consentimento sirva de base ao tratamento de dados sob o GDPR, ele deve ser dado livremente, ser específico, informado e inequívoco. Vincular o consentimento a um serviço que o cliente não pode recusar pode significar que ele não foi dado livremente. A instituição financeira precisa comprovar o consentimento, e o cliente deve poder retirá-lo com a mesma facilidade com que o concedeu.
A instituição financeira precisa verificar as restrições aplicáveis a cada fonte e a cada uso. Na avaliação da capacidade de crédito do consumidor, a Diretiva de Crédito ao Consumidor da UE exclui dados pessoais de categorias especiais e não considera redes sociais fontes externas para essa avaliação. Os riscos de modelagem são outra questão, abordada no artigo sobre dados alternativos na análise de crédito.
Para acessar informações de contas bancárias, a PSD2 prevê o uso de um serviço de informações sobre contas com consentimento explícito. Para determinados dados de tráfego de telecomunicações, a ePrivacy exige o consentimento prévio do assinante para o tratamento especificado.
Dados do consumidor podem preencher lacunas no cadastro do bureau
Na concessão de crédito ao consumidor, comece pelo que os dados podem ajudar você a avaliar: renda, gastos, fluxo de caixa, pagamentos recorrentes ou confirmação de endereço. Depois, identifique quem mantém esses dados e como o cliente pode autorizar o acesso.
| Dados | Quem detém | O que avalia | Como acessar |
|---|---|---|---|
| Transações em contas bancárias | Banco do cliente | Renda, gastos, fluxo de caixa e variações inesperadas de renda ou despesas | Serviço de informações de conta com consentimento explícito |
| Gastos com cartão e consumo | Banco, emissor do cartão, aplicativo de gastos | Perfil de gastos, despesas essenciais, capacidade de pagamento | Serviço de informações de conta ou parceiro autorizado pelo cliente |
| Pagamentos e uso de serviços de telefonia | Operadora de telefonia móvel | Histórico de pagamentos para quem não tem histórico de crédito, estabilidade de uso e há quanto tempo o número está ativo | Diretamente com a operadora ou com seu provedor de dados, mediante consentimento prévio |
| Contas de serviços públicos | Empresa de energia, água ou gás | Histórico de pagamentos mensais, confirmação de endereço | Com a empresa ou um provedor de dados, com autorização do cliente |
| Declarações fiscais e comprovantes de renda | Autoridade tributária, cliente | Renda declarada, renda de profissionais autônomos | Com autorização do cliente ou por meio de um documento fornecido por ele |
| Pagamentos de aluguel e seguros | Locador, seguradora, provedor de pagamentos | Histórico de pagamentos regulares | Com um provedor ou parceiro autorizado pelo cliente |
| Renda obtida em plataforma de trabalho por aplicativo | Plataforma de transporte ou entrega | Renda de trabalhadores por aplicativo e regularidade dos ganhos | Com a plataforma ou por meio de uma exportação dos dados do próprio cliente |
Essas fontes complementam o cadastro do bureau quando ele tem poucos dados. Cada fonte tem uma forma própria de acesso, então confirme quem a mantém e qual autorização é necessária.
Dados empresariais ajudam a entender a atividade de pequenas empresas
Na concessão de crédito para micro, pequenas e médias empresas, a questão é entender o desempenho do negócio: fluxo de caixa, vendas, repasses e padrões de pagamento. Os dados de vendas podem ser úteis quando a empresa vende naquela plataforma, mas é preciso que a plataforma ou a própria empresa disponibilize uma forma autorizada de acesso aos dados.
| Dados | Quem detém | O que avalia | Como acessar |
|---|---|---|---|
| Transações em contas empresariais | Banco da empresa | Fluxo de caixa, receita e movimentação de entradas e saídas | Serviço de informações de conta com consentimento explícito |
| Vendas em marketplace ou plataforma de comércio eletrônico | Plataforma | Volume e tendência das vendas, desempenho da empresa na plataforma | Com a plataforma, como parceira, mediante autorização do responsável pela empresa |
| Dados de adquirência e terminais POS | Adquirente, provedor de pagamentos | Receita diária, sazonalidade | Com a adquirente, como parceira |
| Repasses de plataformas de entrega e transporte | Plataforma | Faturamento de restaurantes, entregadores ou empresas de transporte | Com a plataforma, como parceira, ou por meio de uma exportação de dados do responsável pela empresa |
| Pagamentos de telefonia e serviços públicos da empresa | Operadora, empresa de serviços públicos | Histórico de pagamentos, endereço e uso dos serviços | Com o provedor, mediante consentimento |
| Declarações fiscais | Autoridade tributária, empresa | Faturamento e lucro declarados | Com autorização do responsável pela empresa ou por meio de documentos fiscais enviados |
Separe as fontes de dados de consumidores e empresas no planejamento do produto. Quem mantém os dados, a autorização necessária e as restrições aplicáveis podem ser diferentes.
Defina como acessar os dados antes de fechar com um fornecedor
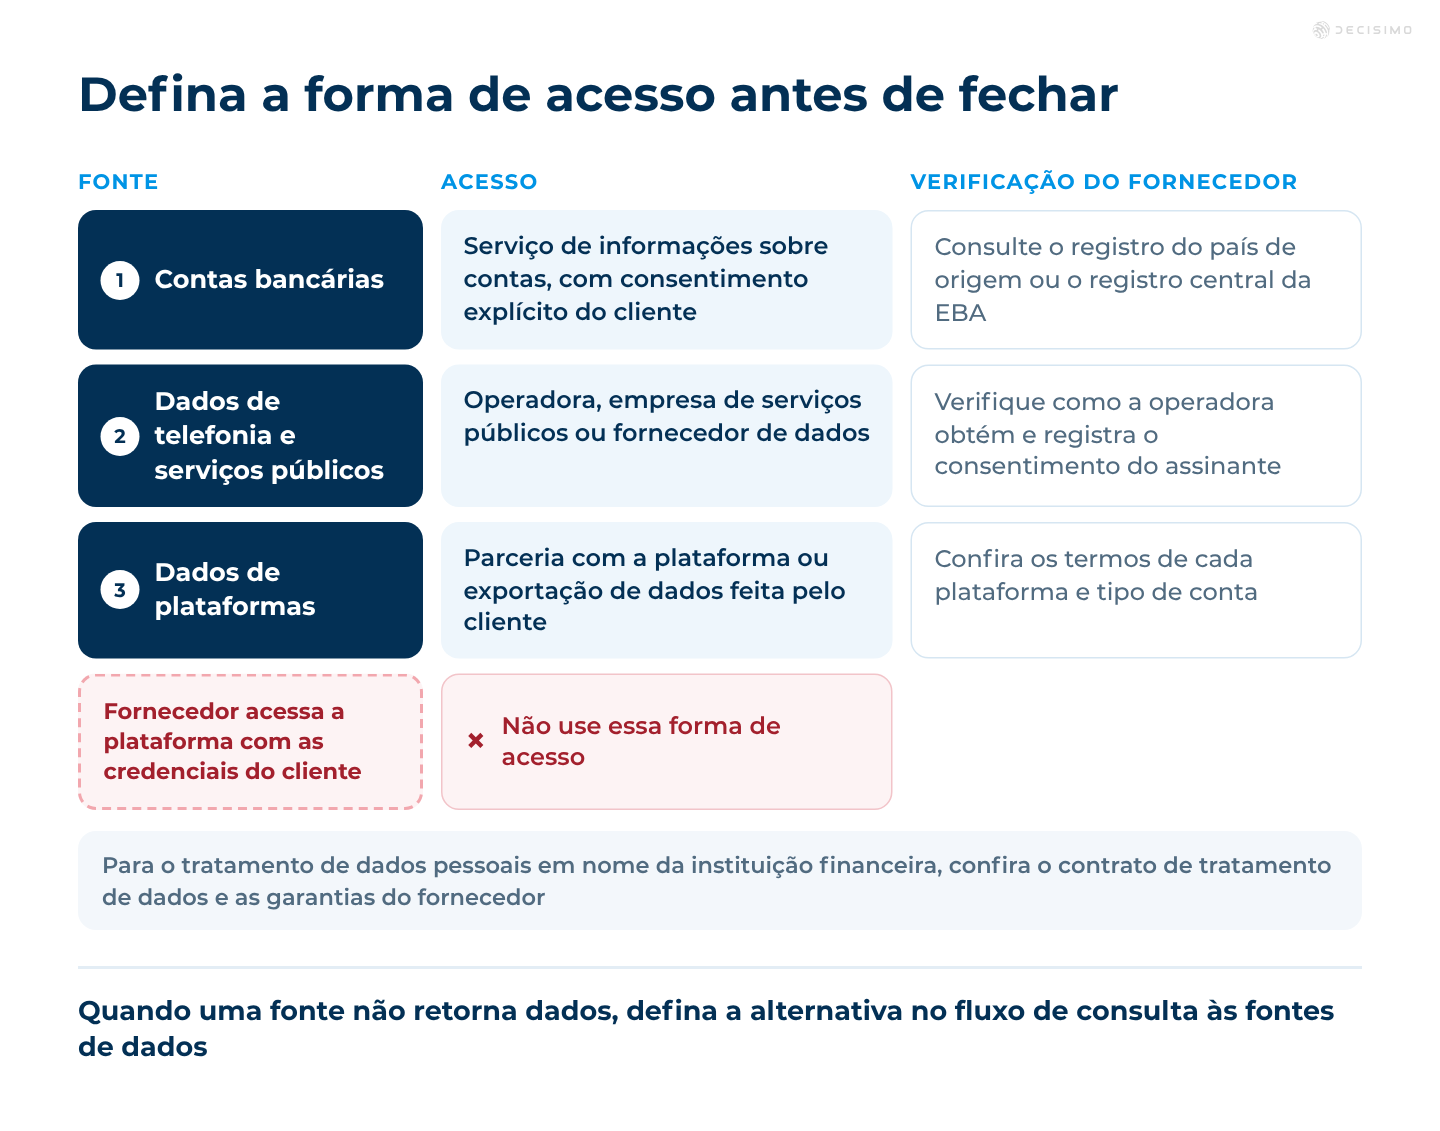
Defina uma forma de acesso para cada fonte. Verifique como os dados chegam até você e qual autorização o fornecedor tem para disponibilizá-los.
- Contas bancárias. Para acessar informações de contas on-line, use um serviço de informações sobre contas com o consentimento explícito do cliente. Consulte o fornecedor no registro público do país de origem ou no registro central da EBA. O serviço abrange apenas as contas designadas e as transações associadas. As credenciais de segurança personalizadas ficam com o cliente.
- Dados de telecomunicações e serviços públicos. Procure a operadora, a empresa de serviços públicos ou o fornecedor de dados. Para os dados de tráfego de telecomunicações abrangidos, verifique como a operadora obtém e registra o consentimento prévio do assinante.
- Dados de plataformas. Quando disponível, use uma parceria com a plataforma ou a exportação de dados feita pelo cliente. As credenciais da plataforma devem ficar com o cliente. Os termos de uso da Uber nos EUA proíbem autorizar terceiros a usar a conta. Verifique os termos de cada plataforma e tipo de conta.
- Tratamento de dados pelo fornecedor para sua instituição. Quando um fornecedor tratar dados pessoais em nome da sua instituição, verifique se o contrato de tratamento e as garantias do fornecedor atendem aos requisitos aplicáveis.
Defina uma alternativa para os casos em que uma fonte não estiver disponível. Um fluxo de consulta às fontes de dados organiza a ordem das fontes e indica a alternativa quando uma delas não retorna dados.

Compare o preço do parceiro com o valor para a carteira
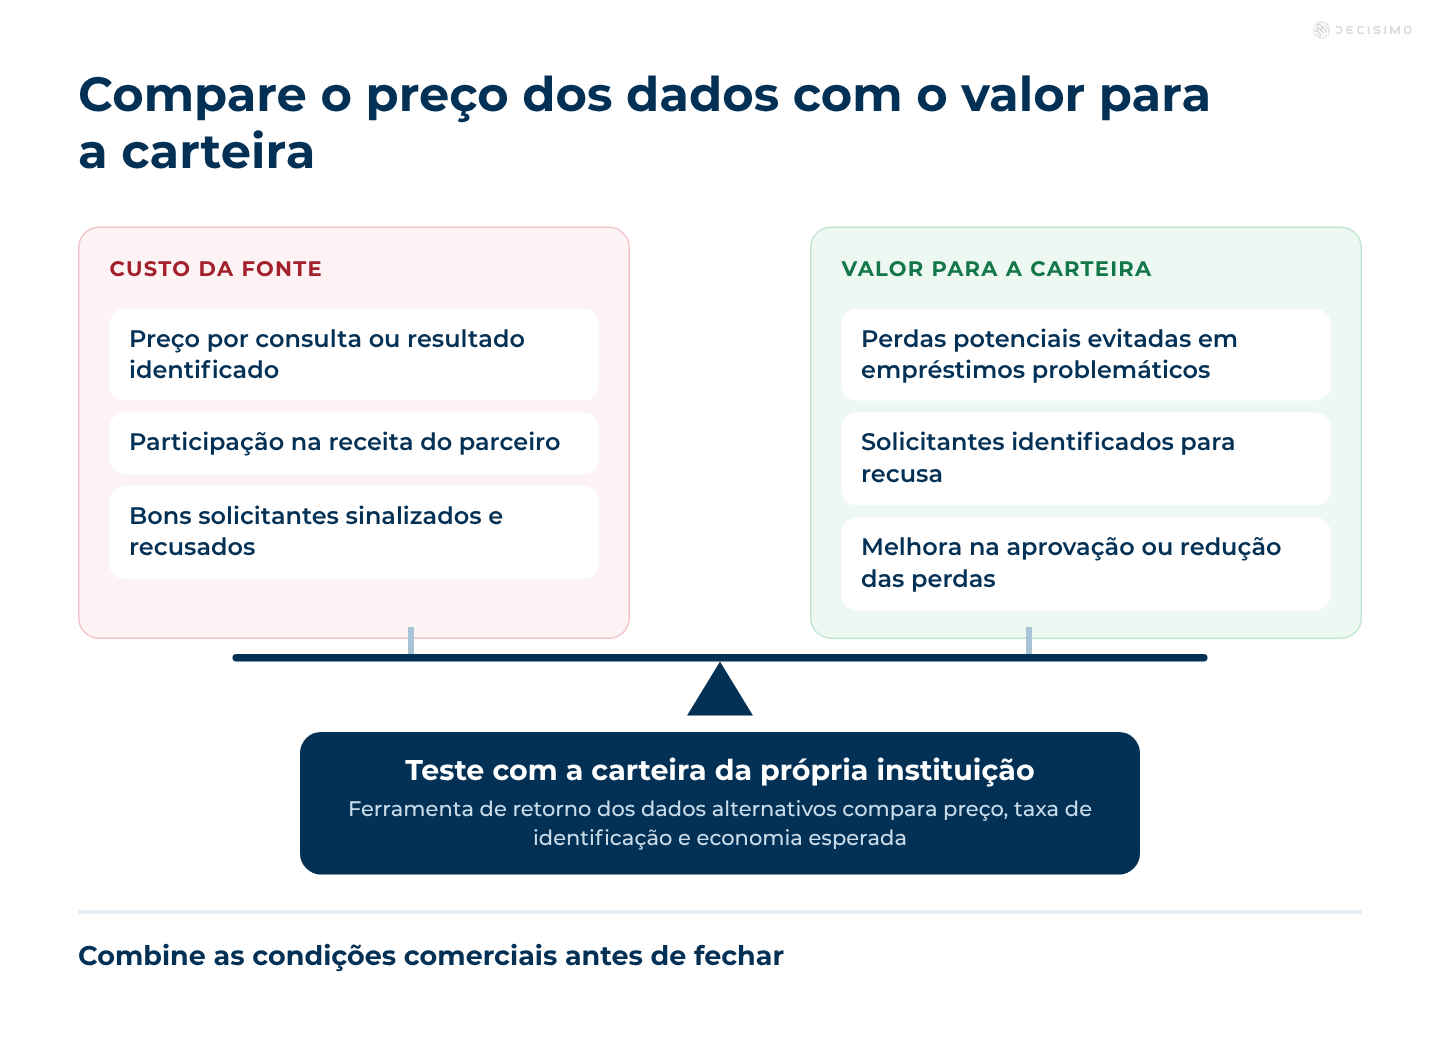
Combine o preço por consulta ou por resultado e qualquer participação na receita antes de fechar o acordo. Depois, compare esse custo com o que os dados podem economizar ou mudar na decisão.
Uma fonte pode identificar mais clientes para recusa, mas também pode sinalizar bons clientes. Essas recusas indevidas têm um custo, assim como a recusa de empréstimos para maus pagadores pode evitar perdas. Teste qualquer melhora na aprovação ou nas perdas usando a carteira da própria instituição. Use a ferramenta de retorno dos dados alternativos para comparar o preço com a taxa de identificação, os bons e maus pagadores recusados e a economia esperada.
Peça uma autorização separada, clara e comprovável
Peça a autorização em uma etapa própria da solicitação, com linguagem simples que informe a fonte, os dados e a finalidade. Se for possível avaliar o empréstimo sem esses dados, o cliente deve poder recusar a autorização e ainda assim ter acesso ao empréstimo. Explique como retirar a autorização antes de o cliente concordar e torne esse processo tão simples quanto dar o consentimento.
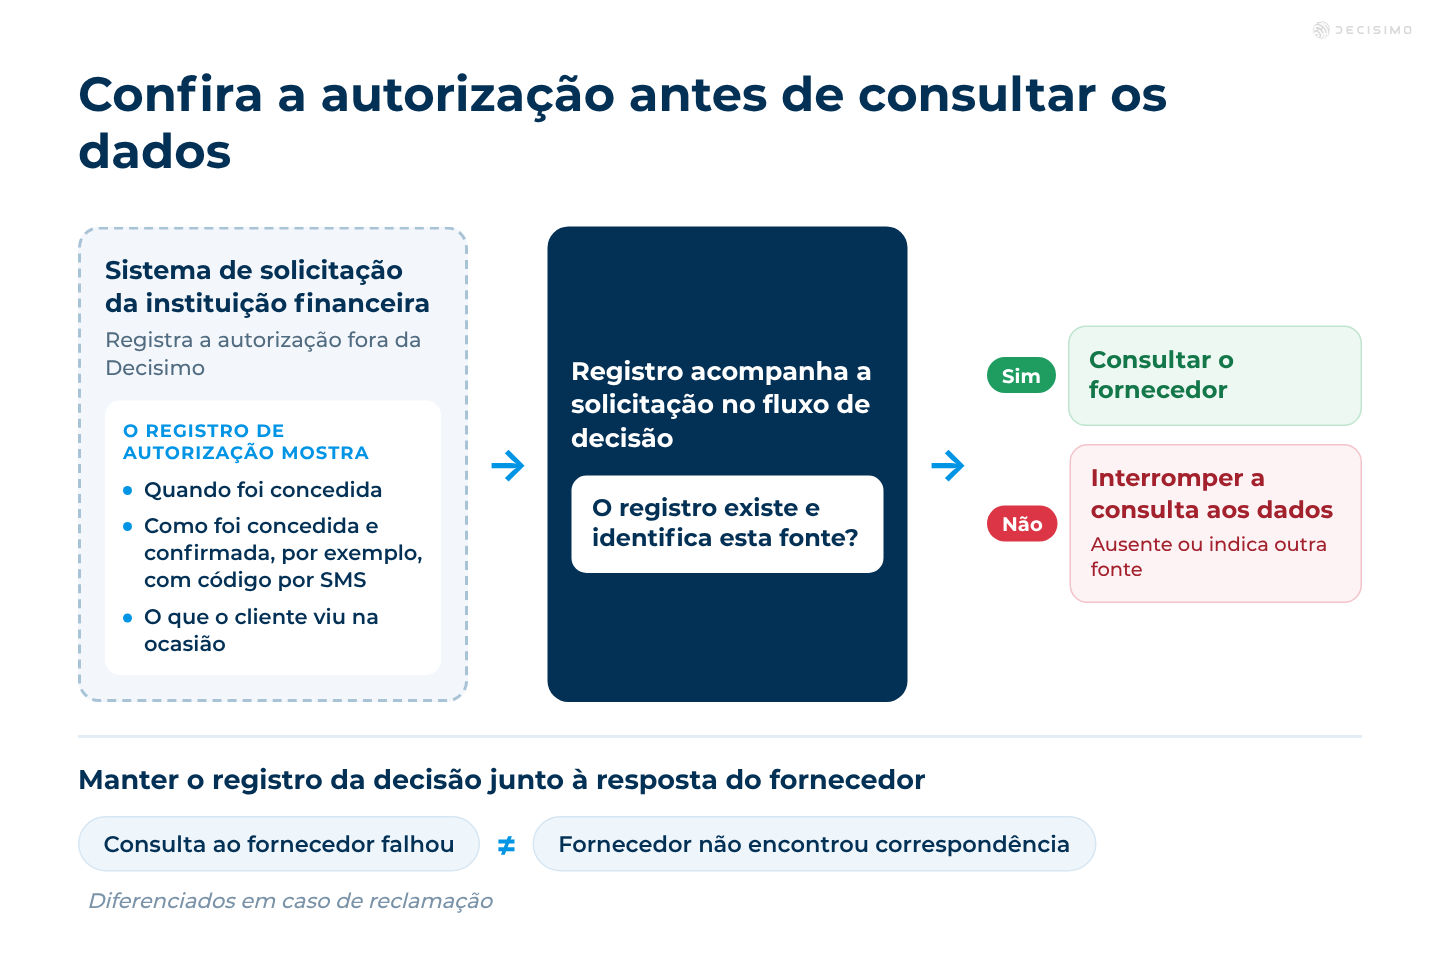
Uma segunda ação, como um código por SMS, pode confirmar a autorização do cliente. Ele também precisa ver com o que concordou. As orientações do EDPB sobre consentimento dizem que o registro deve permitir demonstrar como e quando o consentimento foi obtido e quais informações o cliente viu naquele momento. O registro deve ser mantido enquanto o tratamento de dados continuar, e tanto a instituição financeira quanto o parceiro precisam poder apresentá-lo após uma reclamação.
Na avaliação da capacidade de crédito de consumidores na UE, exclua dados de redes sociais e dados pessoais de categorias especiais. Essa restrição vale mesmo quando o cliente consente.
Confira a autorização antes de consultar o fornecedor
A instituição financeira registra a autorização no próprio sistema de solicitação, fora da Decisimo. Envie o registro junto com a solicitação, confira se ele existe e identifica a fonte antes de consultar os dados. Se estiver ausente ou indicar outra fonte, não faça a consulta. A consulta pode ser configurada como uma fonte em um fluxo de decisão.
Mantenha o registro da decisão junto da resposta do fornecedor para que a equipe possa investigar o ocorrido quando houver uma reclamação. Uma consulta que falhou precisa ser distinguível de um resultado sem correspondências. Este artigo traz informações gerais. A assessoria jurídica da própria instituição pode orientar sobre a configuração adotada.
Volte ao segmento com pouco histórico de crédito e à oferta do parceiro de telecomunicações. A oferta pode ser considerada, desde que o cliente veja e confirme o acesso e que exista um registro. Antes de colocar o plano em prática, siga esta ordem para decidir como acessar os dados:
- Liste os dados necessários, quem os detém e o que ajudam a decidir. Separe crédito para pessoas físicas e para empresas.
- Escolha como acessar cada fonte: um serviço de informações de contas para dados bancários, o detentor dos dados ou seu fornecedor para dados de telecomunicações e serviços públicos, e uma parceria com a plataforma ou uma exportação feita pelo cliente para dados de plataformas.
- Verifique a situação e as práticas do fornecedor: consulte o cadastro pertinente para confirmar um fornecedor de informações de contas, confira como funciona o consentimento dos assinantes para dados de telecomunicações e analise as garantias oferecidas quando o fornecedor tratar dados em nome do credor.
- Negocie as condições comerciais, incluindo o preço por consulta ou ocorrência identificada e qualquer divisão de receita. Depois, compare o preço com a economia esperada e o custo dos falsos positivos.
- Redija uma autorização específica, em linguagem simples, que identifique a fonte, os dados e a finalidade. Permitir a retirada da autorização deve ser tão fácil quanto concedê-la.
- Confirme a autorização, por exemplo, com um código por SMS. Guarde provas de quando e como ela foi concedida e do que o cliente viu. Disponibilize o registro ao credor e ao parceiro.
- Inclua o registro na decisão, interrompa a consulta aos dados se ele estiver ausente ou indicar outra fonte e mantenha o registro da execução junto à resposta do fornecedor.
Perguntas frequentes sobre autorização para usar dados alternativos
O consentimento do cliente basta para usar dados alternativos sob o GDPR?
Não. O consentimento deve ser dado livremente, ser específico, informado e inequívoco, e a instituição financeira precisa poder comprová-lo. Ele não se sobrepõe a outras restrições legais. Quando os dados não forem necessários para o empréstimo, mantenha a autorização separada dos termos do empréstimo e verifique as restrições aplicáveis à fonte e ao uso.
O que deve constar no registro da autorização do cliente?
O registro deve mostrar quando e como a autorização foi concedida e quais informações o cliente viu naquele momento. Guarde a comprovação da autorização enquanto o tratamento de dados continuar e deixe-a disponível para a instituição financeira e o parceiro.
Uma instituição financeira pode consultar os dados bancários do cliente pela PSD2?
Sim. Para acessar informações de contas on-line, é possível usar um serviço de informações sobre contas com o consentimento explícito do cliente. O serviço abrange apenas as contas designadas e as transações associadas. As credenciais de segurança personalizadas ficam com o cliente. Consulte o registro público aplicável para verificar se o fornecedor está registrado ou isento.
Uma instituição financeira pode usar dados de telecomunicações em decisões de crédito?
Sim. Nos termos da ePrivacy, uma operadora pode tratar dados de tráfego para oferecer um serviço de valor agregado com o consentimento prévio do assinante, que pode retirá-lo. Antes de usar esses dados em uma decisão de crédito, verifique a forma de acesso e as restrições aplicáveis.
Um fornecedor de dados pode acessar a conta do cliente em uma plataforma em nome da instituição financeira?
Não use essa forma de acesso. Os termos de uso da Uber nos EUA proíbem autorizar terceiros a usar a conta e não definem os termos aplicáveis a outras plataformas ou tipos de conta. Em vez disso, use uma parceria com a plataforma ou peça ao cliente que exporte os próprios dados.
Quais dados não podem ser usados na avaliação da capacidade de crédito de consumidores na UE?
Não use dados pessoais de categorias especiais nem dados de redes sociais nessa avaliação. A Diretiva de Crédito ao Consumidor da UE exclui os dados de categorias especiais e não considera redes sociais fontes externas para essa finalidade. Verifique os requisitos aplicáveis ao produto e ao mercado.
Como os dados alternativos podem ajudar na concessão de crédito para micro, pequenas e médias empresas?
As transações da conta empresarial podem ajudar a avaliar o fluxo de caixa e a receita. Dados de vendas em plataformas, repasses, adquirência, pagamentos de telecomunicações e serviços públicos e declarações fiscais podem ajudar a avaliar a atividade da empresa e seus padrões de pagamento. Escolha como acessar cada fonte de acordo com quem a mantém.
O cliente precisa concordar com uma decisão de crédito automatizada?
Nem sempre. O GDPR prevê uma exceção para decisões exclusivamente automatizadas com efeitos significativos quando elas se baseiam no consentimento explícito ou são necessárias para celebrar um contrato. Também exige salvaguardas, incluindo intervenção humana, a possibilidade de o cliente apresentar seu ponto de vista e o direito de contestar a decisão. Inclua essas salvaguardas no processo de decisão e confira as regras aplicáveis ao crédito ao consumidor.
