金融科技信贷产品如何取得替代数据授权
征信机构的评分覆盖不到一部分客户,一家电信合作方又提出提供额外数据。合规团队认为 GDPR 不允许使用这类数据。取得客户的明确授权后,放贷机构可以获取第三方持有的几乎任何数据,包括电信、公用事业、税务和消费数据。合规上的问题在于,客户并不知情的数据获取方式。
取得客户授权后才能获取数据
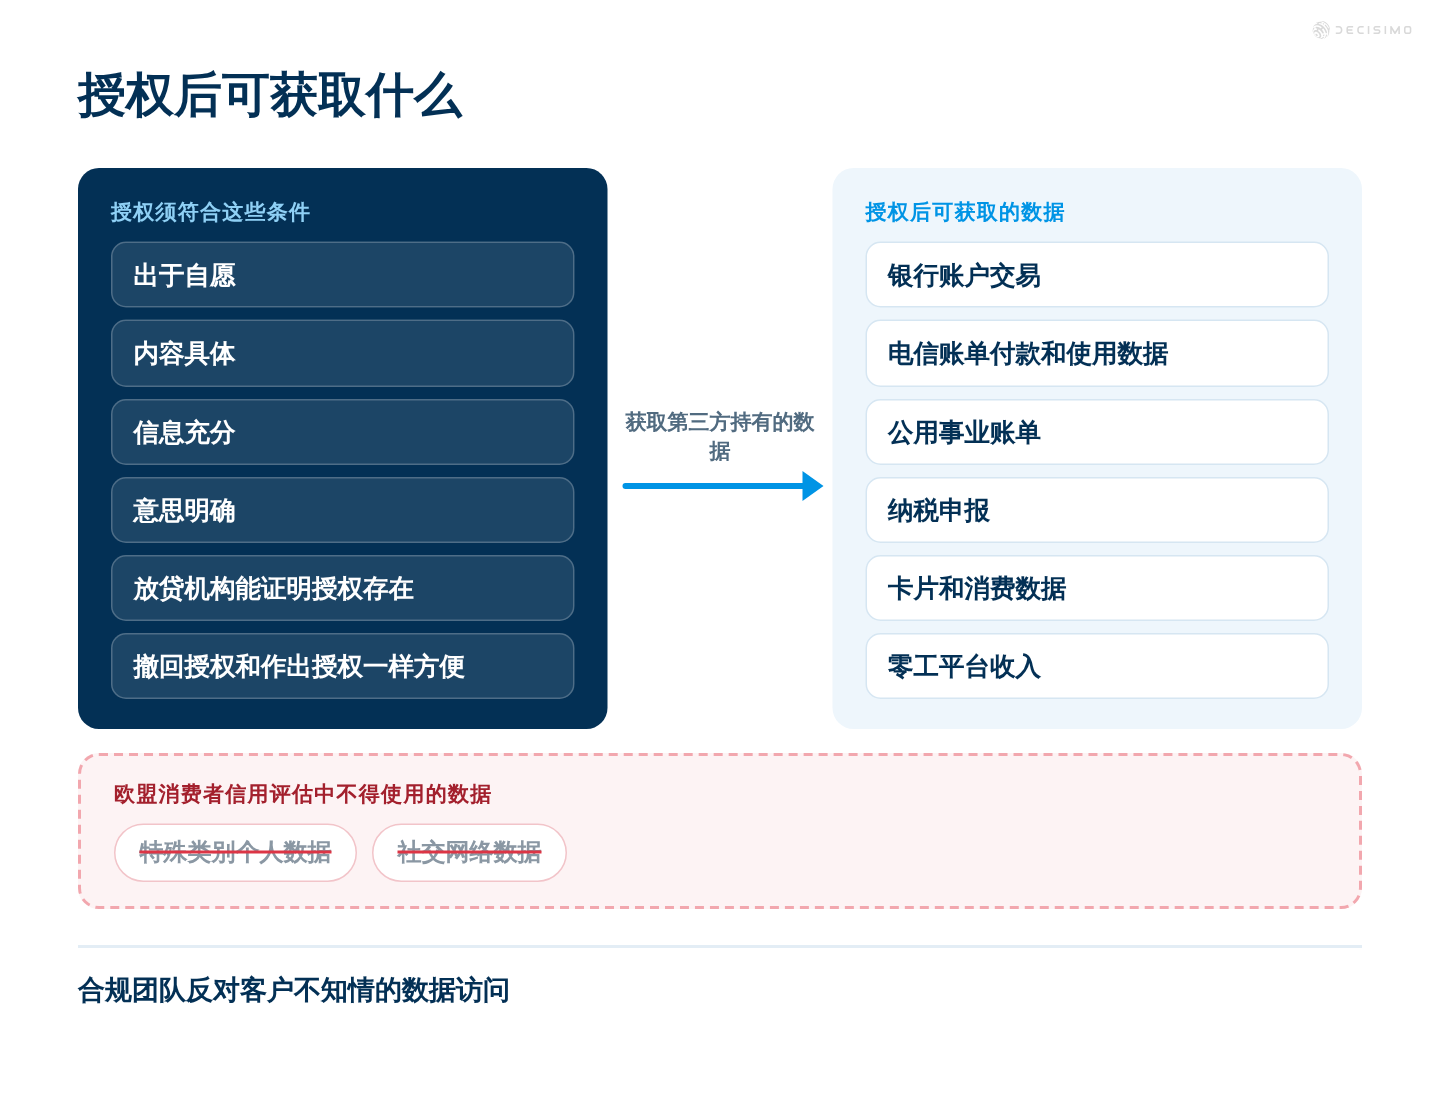
取得客户明确授权后,可依据 GDPR、PSD2 和 ePrivacy 获取数据。要依据 GDPR 处理数据,授权必须由客户自愿作出,内容具体、信息充分且意思明确。如果客户无法拒绝某项服务,授权可能不算自愿。放贷机构必须能够证明客户作出过授权,客户撤回授权也必须像作出授权时一样方便。
放贷机构还必须核查每类数据及其用途所受的限制。在消费信贷中,欧盟《消费者信贷指令》排除特殊类别个人数据,并将社交网络排除在信用worthiness assessment 的外部数据来源之外。建模风险是另一个问题,详见替代数据在授信评分中的应用。
获取银行账户信息时,可依据 PSD2 通过账户信息服务,并取得客户明确授权。对于相关电信流量数据,ePrivacy 要求订户事先同意特定的数据处理活动。
消费者数据可补充征信报告中的信息
消费信贷中,先看这些数据能用于评估什么:收入、支出、现金流、规律性付款或地址核验。再确认数据由谁持有,以及客户如何授权访问。
| 数据 | 持有方 | 可用于评估 | 获取方式 |
|---|---|---|---|
| 银行账户交易 | 客户的银行 | 收入、支出、现金流、收入或支出冲击 | 取得明确授权后,通过账户信息服务获取 |
| 银行卡和消费数据 | 银行、发卡机构、消费应用 | 消费模式、必要支出、还款能力 | 通过账户信息服务获取,或由合作方在客户授权后提供 |
| 电信账单付款和使用数据 | 移动运营商 | 无征信记录时的付款记录、使用情况是否稳定、号码使用时长 | 取得事先授权后,由运营商或其数据提供方提供 |
| 公用事业账单 | 能源、水务或燃气公司 | 每月付款记录、地址核验 | 由公用事业公司或数据提供方在客户授权后提供 |
| 纳税申报和收入证明 | 税务机关、客户 | 申报收入、个体经营收入 | 取得客户授权,或由客户提供文件 |
| 租金和保险费付款 | 房东、保险公司、支付服务商 | 定期付款记录 | 由服务商或合作方在客户授权后提供 |
| 零工平台收入 | 网约车或配送平台 | 零工收入及收入是否稳定 | 由平台提供,或由客户自行导出数据 |
这些数据可在征信报告信息较少时补充判断依据。每类数据都有自己的获取方式,需逐一核实持有方和授权。
经营数据可反映小微企业的经营情况
做个体经营者和中小企业贷款时,需要了解企业的现金流、销售额、平台结算款和付款模式。企业在平台上经营时,平台销售数据可能有参考价值,但仍需由平台或企业提供经过授权的数据获取方式。
| 数据 | 持有方 | 可用于评估 | 获取方式 |
|---|---|---|---|
| 企业账户交易 | 企业的银行 | 现金流、收入、收付款情况 | 取得明确授权后,通过账户信息服务获取 |
| 电商平台或电商网站的销售数据 | 平台 | 销售规模和趋势、企业在平台上的经营情况 | 由平台作为合作方,在企业所有者授权后提供 |
| 银行卡收单和 POS 终端数据 | 收单机构、支付服务商 | 每日营业额、季节性变化 | 由收单机构作为合作方提供 |
| 配送和网约车平台结算款 | 平台 | 餐厅、快递员或司机业务的营业额 | 由平台作为合作方提供,或由企业所有者自行导出数据 |
| 企业的电信和公用事业付款 | 运营商、公用事业公司 | 付款记录、经营地址和使用情况 | 取得授权后由服务商提供 |
| 税务申报 | 税务机关、企业 | 申报营业额和利润 | 取得企业所有者授权,或由其提供已申报的文件 |
在产品方案中,消费者数据和企业数据应分开考虑。两者的数据持有方、授权方式和相关限制可能不同。
签约数据提供方前,先确定获取方式
为每类数据确定获取方式。核实数据如何传到放贷机构,以及服务商是否有权提供这些数据。
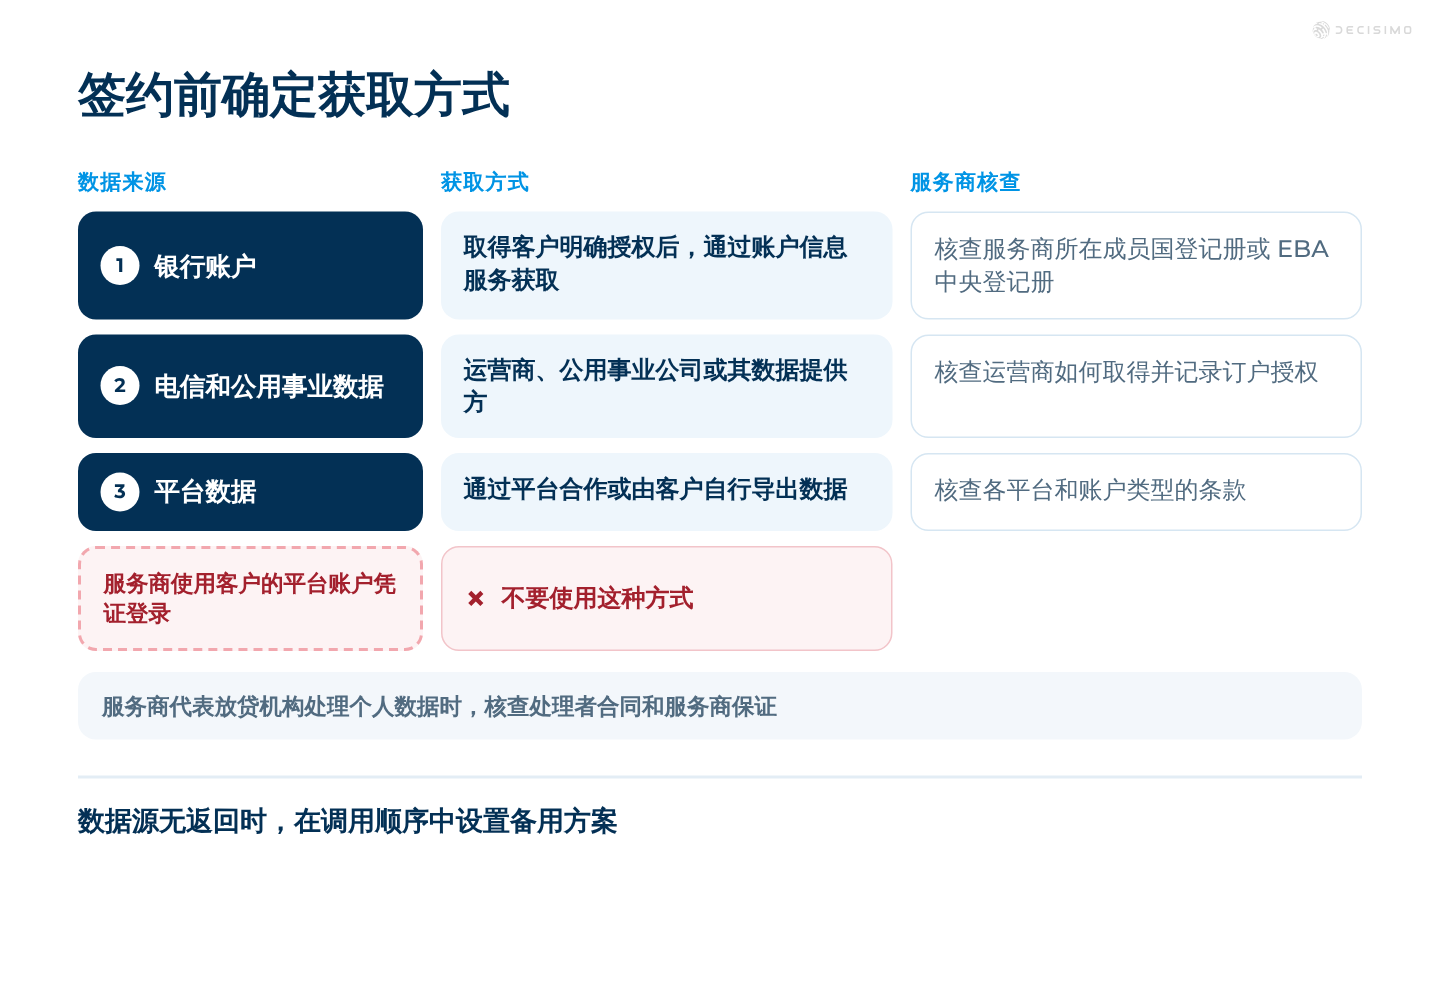
- 银行账户。通过账户信息服务获取在线账户信息,并取得客户明确授权。到服务商所在成员国的公开登记册或 EBA 中央登记册核查服务商。该服务仅涵盖指定账户及相关交易,客户的个性化安全凭证仍由客户保管。
- 电信和公用事业数据。联系运营商、公用事业公司或其服务商。对于相关电信流量数据,核实运营商如何取得并记录订户的事先授权。
- 平台数据。在条件允许时,通过平台合作或由客户自行导出数据。平台账户凭证应由客户保管。Uber 美国使用条款禁止授权第三方使用账户。逐一核查各个平台和账户类型的条款。
- 服务商代表放贷机构处理数据。如果服务商代表放贷机构处理个人数据,核实处理者合同和服务商的保证是否符合适用要求。
还要确定数据来源无法使用时的备用方案。数据源调用顺序工具可设置数据源的调用顺序,以及某个来源没有返回数据时的备用方案。

将合作方报价与业务价值对照
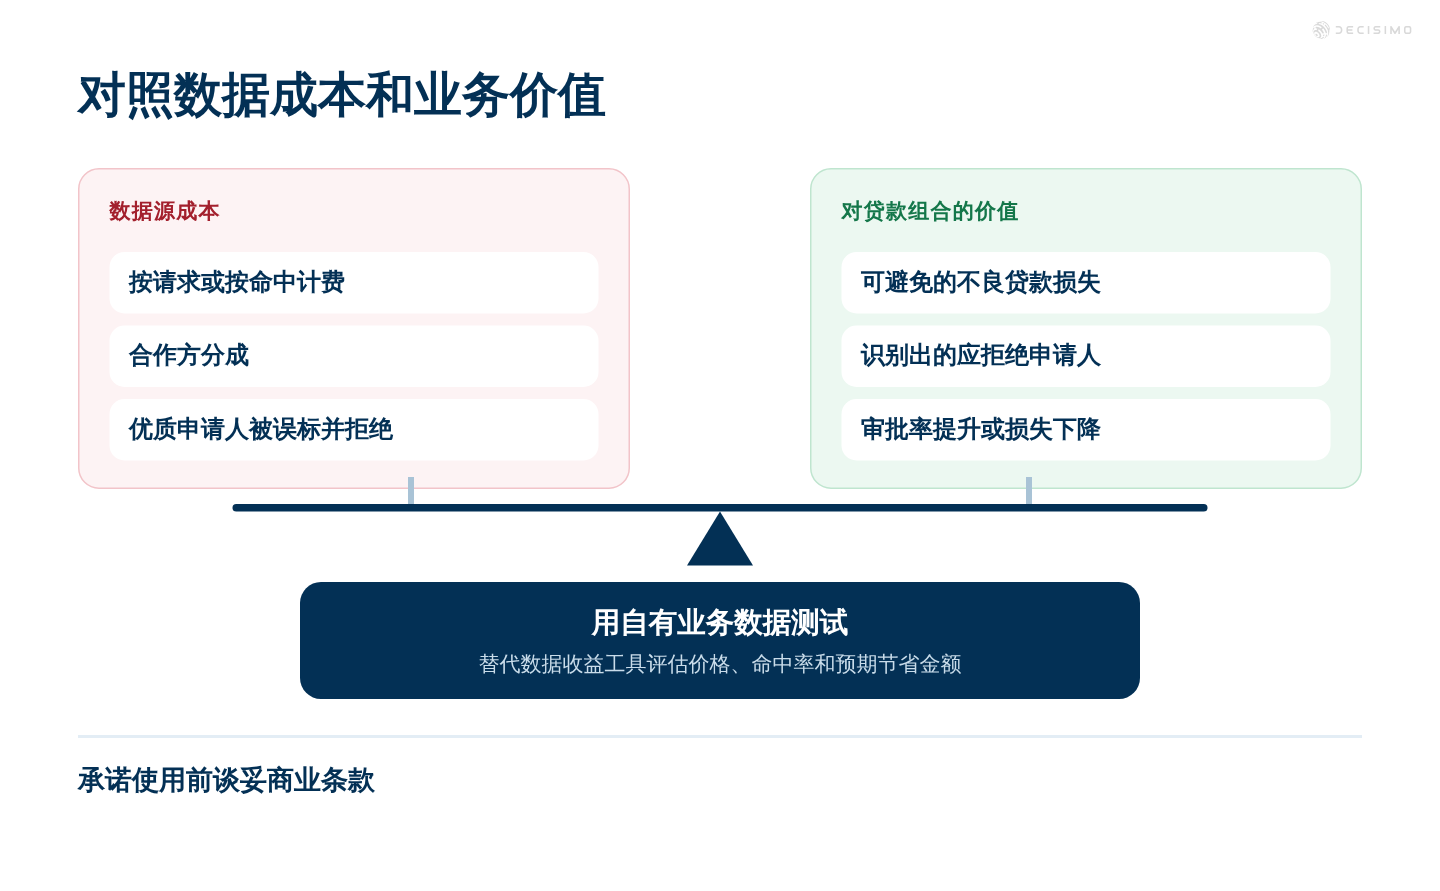
承诺使用前,先谈妥按请求或按命中计费的价格,以及是否分成。再比较数据成本和数据能为业务节省或改变的决策结果。
某个数据源可能找出更多需要拒绝的申请人,也可能误标优质申请人。误拒会带来成本,拒绝高风险贷款则可能避免损失。应使用放贷机构自己的业务数据测试审批率或损失的变化。可用替代数据收益工具,根据命中率、被拒的优质和高风险申请人数量以及预期节省金额,评估数据价格是否合理。
授权要单独取得,内容清楚且有记录
在申请中单独征求授权,并用清楚的语言说明数据来源、数据内容和用途。如果不使用这些数据也能评估贷款,客户拒绝授权后仍必须能够获得该笔贷款。客户同意前,应说明如何撤回授权,并确保撤回授权和作出授权同样方便。
可以通过短信验证码等第二次操作确认客户授权,客户也应能看到自己同意了什么。EDPB 同意指南指出,记录应能证明取得同意的方式和时间,以及客户当时看到的信息。只要数据处理仍在继续,就必须保留记录。发生投诉后,放贷机构和合作方都必须能够出示记录。
评估欧盟消费者的信用worthiness 时,不得使用社交网络数据或特殊类别个人数据。即使客户同意,这项限制仍然适用。
调用数据服务商前核实授权
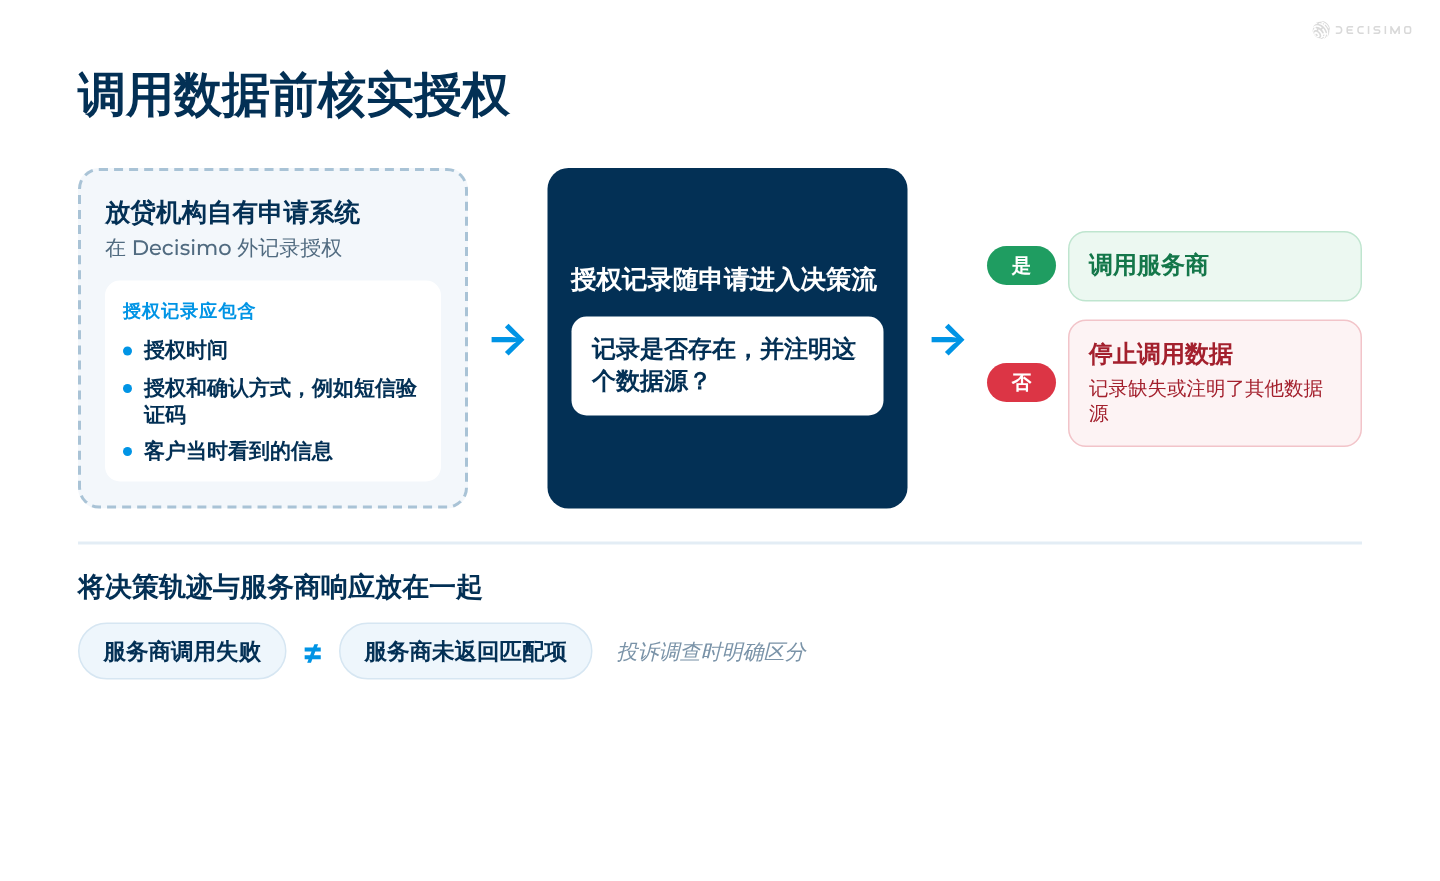
放贷机构应在 Decisimo 之外的自有申请系统中记录客户授权。将授权记录随申请一并传入,在调用数据前确认记录存在且注明了正确的数据来源。如果记录缺失或写明了其他来源,就停止调用。可在决策流中将数据调用设置为数据源。
将本次运行的决策轨迹与服务商的响应放在一起,方便团队在收到投诉时调查情况。服务商调用失败必须与返回结果中没有匹配项区分开来。本文仅提供一般信息,具体方案的法律意见应由放贷机构自己的法律顾问提供。
回到征信记录较少的客户群体和电信合作方的提议。只要客户能看到并确认数据访问方式,且授权记录确实存在,这项提议就有继续评估的空间。方案上线前,按以下顺序确定数据获取方式:
- 列出需要的数据、持有方,以及数据能帮助作出的判断。消费者贷款和企业贷款分开考虑。
- 为每类数据选择获取方式:银行账户使用账户信息服务,电信和公用事业数据联系持有方或其服务商,平台数据通过平台合作或客户自行导出获取。
- 核查服务商的资质和做法:在相关登记册核实账户信息服务提供方,确认电信数据的订户授权流程,并核查代表放贷机构处理数据的服务商所作保证。
- 谈妥商业条款,包括按请求或按命中计费的价格及分成,再根据预期节省金额和误拒成本评估价格。
- 用通俗语言单独说明数据来源、数据内容和用途,并确保撤回授权和作出授权一样方便。
- 确认授权,例如通过短信验证码确认,并保留授权时间、方式和客户当时所见信息的证据。确保放贷机构和合作方都能查阅记录。
- 将授权记录传入决策流程。如果记录缺失或写错数据来源,就停止调用数据,并将本次运行轨迹与服务商响应放在一起保存。
关于替代数据授权的常见问题
客户同意后,就能依据 GDPR 使用替代数据吗?
不能仅凭客户同意。授权必须由客户自愿作出,内容具体、信息充分且意思明确,放贷机构还必须能够证明授权存在。授权不能排除其他法律限制。如果贷款不需要这些数据,应将授权与贷款条款分开,并核查该数据来源及其用途所受的限制。
客户授权记录应包含哪些内容?
记录应说明客户何时、通过什么方式作出授权,以及客户当时看到的信息。只要数据处理仍在继续,就应保留确认授权的证据,并确保放贷机构和合作方都能查阅。
放贷机构能依据 PSD2 查看客户的银行账户数据吗?
可以通过账户信息服务获取在线账户信息,但必须取得客户明确授权。该服务仅涵盖指定账户及相关交易,客户的个性化安全凭证仍由客户保管。还要到相关公开登记册核查服务商的注册情况或豁免状态。
放贷机构能将电信数据用于授信决策吗?
可以。依据 ePrivacy,运营商可在取得订户事先同意后,为提供增值服务处理流量数据,订户也可以撤回同意。将数据用于授信决策前,应核查数据获取方式和相关限制。
数据提供方能否代表放贷机构登录客户的平台账户?
不要使用这种方式。Uber 美国使用条款禁止授权第三方使用账户,但该条款不能代表其他平台或账户类型的规则。应通过平台合作或由客户自行导出数据。
在欧盟评估消费者信用worthiness 时不得使用哪些数据?
评估时不得使用 GDPR 特殊类别个人数据或社交网络数据。欧盟《消费者信贷指令》排除特殊类别个人数据,并规定社交网络不属于这一用途下的外部数据来源。还应核查产品和所在市场适用的要求。
个体经营者和中小企业贷款可以使用哪些替代数据?
企业账户交易可用于评估现金流和收入。平台销售、结算款、收单数据、电信和公用事业付款以及税务申报,可用于评估企业经营情况和付款模式。应根据每类数据的持有方选择获取方式。
客户必须同意自动化授信决策吗?
并非所有情况都必须同意。对于完全自动化且会产生重大影响的决策,GDPR 规定了例外情形:决策基于客户明确同意,或为订立合同所必需。GDPR 还要求设置保障措施,包括人工介入、表达意见的机会以及对决策提出异议的权利。应在决策流程中设置这些保障措施,并核查适用的消费者信贷规则。
