Cara memperoleh otorisasi data alternatif untuk produk kredit fintech
Sebagian pemohon memiliki riwayat kredit terbatas sehingga tidak dapat dinilai berdasarkan data biro kredit, sementara mitra operator telekomunikasi menawarkan data tambahan. Tim kepatuhan menilai GDPR tidak mengizinkannya. Dengan persetujuan eksplisit dari nasabah, pemberi pinjaman dapat mengakses hampir semua data yang dikuasai pihak ketiga, termasuk data telekomunikasi, utilitas, pajak, dan pengeluaran. Yang menjadi masalah bagi tim kepatuhan adalah akses yang tidak diketahui nasabah.
Persetujuan nasabah membuka akses ke data
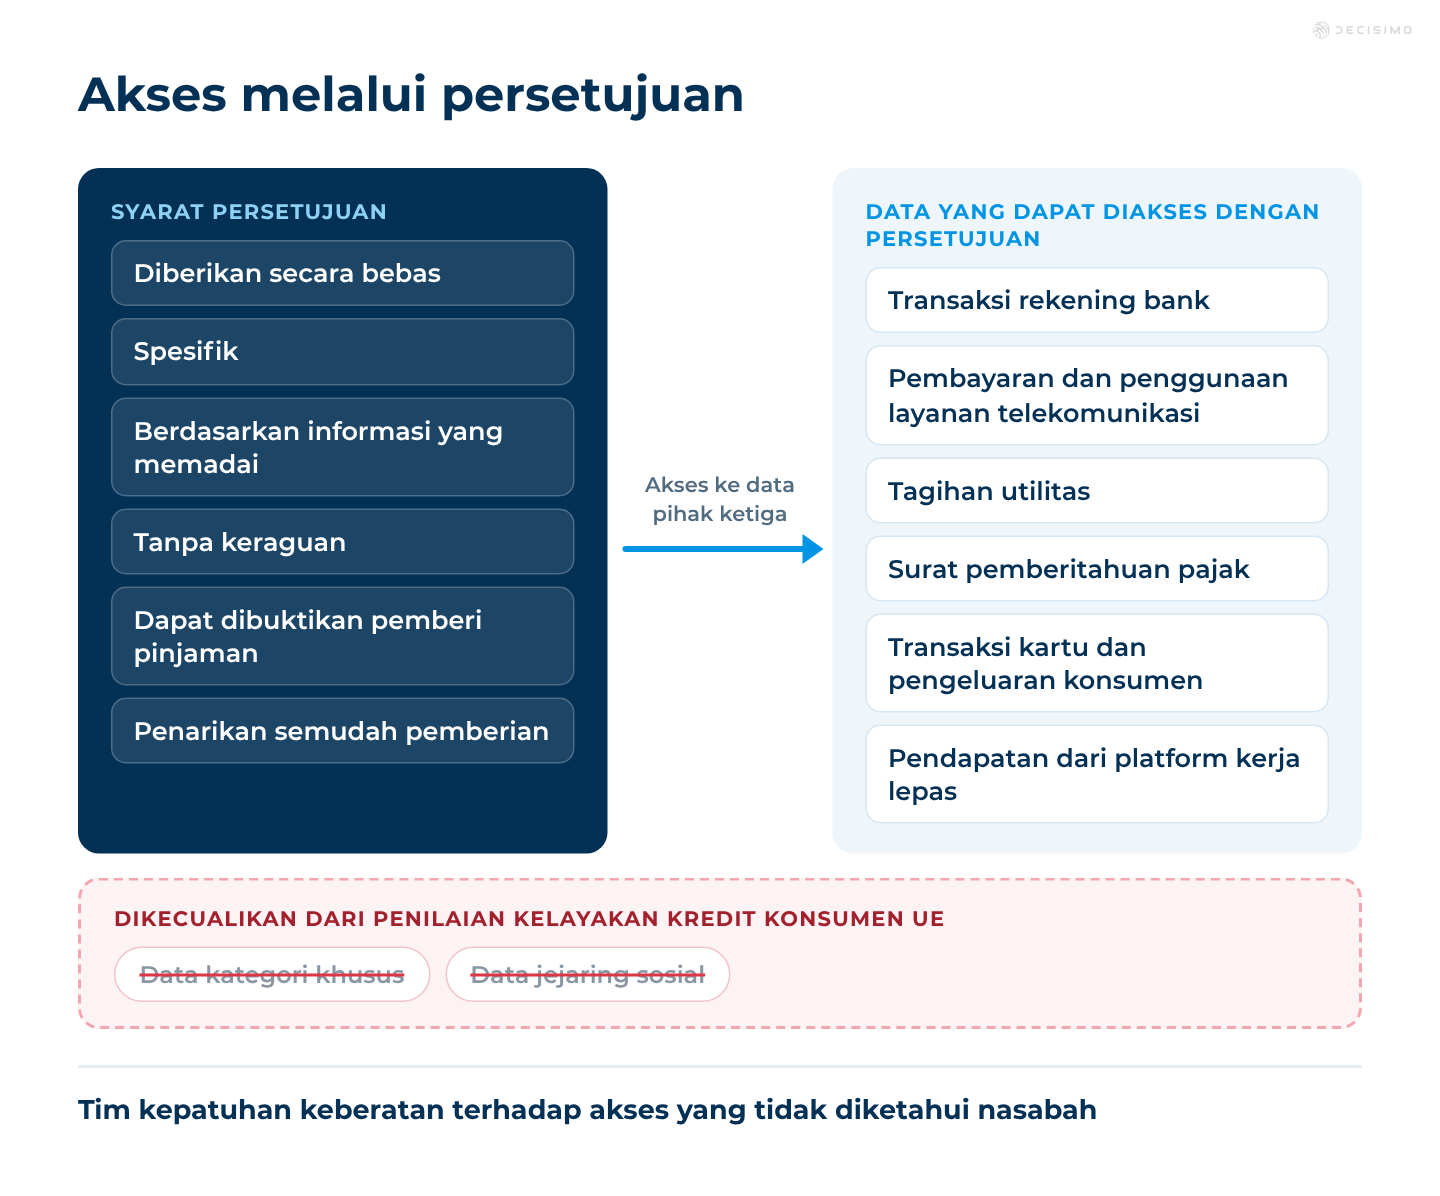
Persetujuan eksplisit dari nasabah membuka akses berdasarkan GDPR, PSD2, dan ePrivacy. Agar dapat menjadi dasar pemrosesan menurut GDPR, persetujuan harus diberikan secara bebas, spesifik, berdasarkan informasi yang memadai, dan tanpa keraguan. Persetujuan yang menjadi syarat untuk memperoleh layanan yang tidak dapat ditolak nasabah mungkin tidak dianggap diberikan secara bebas. Pemberi pinjaman harus dapat membuktikan persetujuan tersebut, dan nasabah harus dapat menariknya semudah saat memberikannya.
Pemberi pinjaman perlu memeriksa batasan yang berlaku untuk setiap sumber dan penggunaannya. Dalam penilaian kredit konsumen, EU Consumer Credit Directive mengecualikan data kategori khusus dan tidak menganggap jejaring sosial sebagai sumber eksternal untuk penilaian kelayakan kredit. Risiko pemodelannya merupakan hal berbeda, yang dibahas dalam data alternatif untuk penilaian kredit.
Untuk informasi rekening bank, PSD2 menyediakan jalur melalui layanan informasi rekening dengan persetujuan eksplisit. Untuk data lalu lintas telekomunikasi yang relevan, ePrivacy mensyaratkan persetujuan pelanggan terlebih dahulu untuk pemrosesan tertentu.
Data konsumen dapat mengisi kekurangan data di biro kredit
Untuk pinjaman konsumen, mulailah dengan menentukan hal yang dapat dinilai dari data tersebut: pendapatan, pengeluaran, arus kas, pembayaran rutin, atau verifikasi alamat. Setelah itu, cari tahu siapa yang menguasai data dan bagaimana nasabah dapat menyetujui aksesnya.
| Data | Pemegang data | Kegunaan | Jalur akses |
|---|---|---|---|
| Transaksi rekening bank | Bank nasabah | Pendapatan, pengeluaran, arus kas, perubahan mendadak pada pendapatan atau pengeluaran | Layanan informasi rekening dengan persetujuan eksplisit |
| Transaksi kartu dan pengeluaran konsumen | Bank, penerbit kartu, aplikasi pengeluaran | Pola pengeluaran, biaya pokok, kemampuan membayar | Layanan informasi rekening atau mitra dengan persetujuan nasabah |
| Pembayaran dan penggunaan layanan telekomunikasi | Operator seluler | Riwayat pembayaran bagi pemohon yang tidak memiliki riwayat kredit, kestabilan penggunaan, lama nomor digunakan | Operator atau penyedia datanya, dengan persetujuan sebelumnya |
| Tagihan utilitas | Perusahaan energi, air, atau gas | Riwayat pembayaran bulanan, verifikasi alamat | Perusahaan utilitas atau penyedia data, dengan persetujuan nasabah |
| Surat pemberitahuan pajak dan laporan pendapatan | Otoritas pajak, nasabah | Pendapatan yang dilaporkan, pendapatan wiraswasta | Persetujuan nasabah atau dokumen yang diberikan nasabah |
| Pembayaran sewa dan asuransi | Pemilik properti, perusahaan asuransi, penyedia pembayaran | Riwayat pembayaran rutin | Penyedia atau mitra dengan persetujuan nasabah |
| Pendapatan dari platform kerja lepas | Platform transportasi daring atau pengantaran | Pendapatan pekerja lepas, keteraturan pendapatan | Platform atau ekspor data oleh nasabah |
Sumber-sumber ini menambah informasi ketika data di biro kredit terbatas. Setiap sumber memiliki jalur akses sendiri, jadi pastikan pemegang data dan persetujuan yang diperlukan untuk masing-masing sumber.
Data usaha dapat menunjukkan kinerja usaha kecil
Dalam pinjaman mikro dan UKM, yang perlu dilihat adalah kinerja usaha: arus kas, penjualan, pencairan dana, dan pola pembayaran. Data penjualan di platform dapat berguna jika usaha tersebut berjualan di sana. Namun, platform atau pemilik usaha tetap harus menyediakan jalur akses data yang disertai persetujuan.
| Data | Pemegang data | Kegunaan | Jalur akses |
|---|---|---|---|
| Transaksi rekening usaha | Bank usaha | Arus kas, pendapatan, arus pembayaran masuk dan keluar | Layanan informasi rekening dengan persetujuan eksplisit |
| Penjualan di marketplace atau platform e-commerce | Platform | Volume dan tren penjualan, kinerja usaha di platform | Kerja sama dengan platform atas persetujuan pemilik usaha |
| Data akuisisi kartu dan terminal POS | Acquirer, penyedia pembayaran | Pendapatan harian, pola musiman | Kerja sama dengan acquirer |
| Pencairan dana dari platform pengantaran dan transportasi | Platform | Omzet usaha restoran, kurir, atau pengemudi | Kerja sama dengan platform atau ekspor data oleh pemilik usaha |
| Pembayaran telekomunikasi dan utilitas usaha | Operator, perusahaan utilitas | Riwayat pembayaran, alamat lokasi usaha, penggunaan | Penyedia data dengan persetujuan |
| Pelaporan pajak | Otoritas pajak, usaha | Omzet dan laba yang dilaporkan | Persetujuan pemilik usaha atau dokumen yang telah dilaporkan |
Pisahkan sumber data konsumen dan usaha dalam rencana produk. Pemegang data, persetujuan, dan batasan yang berlaku mungkin berbeda.
Tentukan jalur akses sebelum menandatangani kerja sama dengan penyedia
Tentukan jalur akses untuk setiap sumber. Periksa bagaimana data disampaikan kepada Anda dan dasar kewenangan penyedia untuk memberikannya.
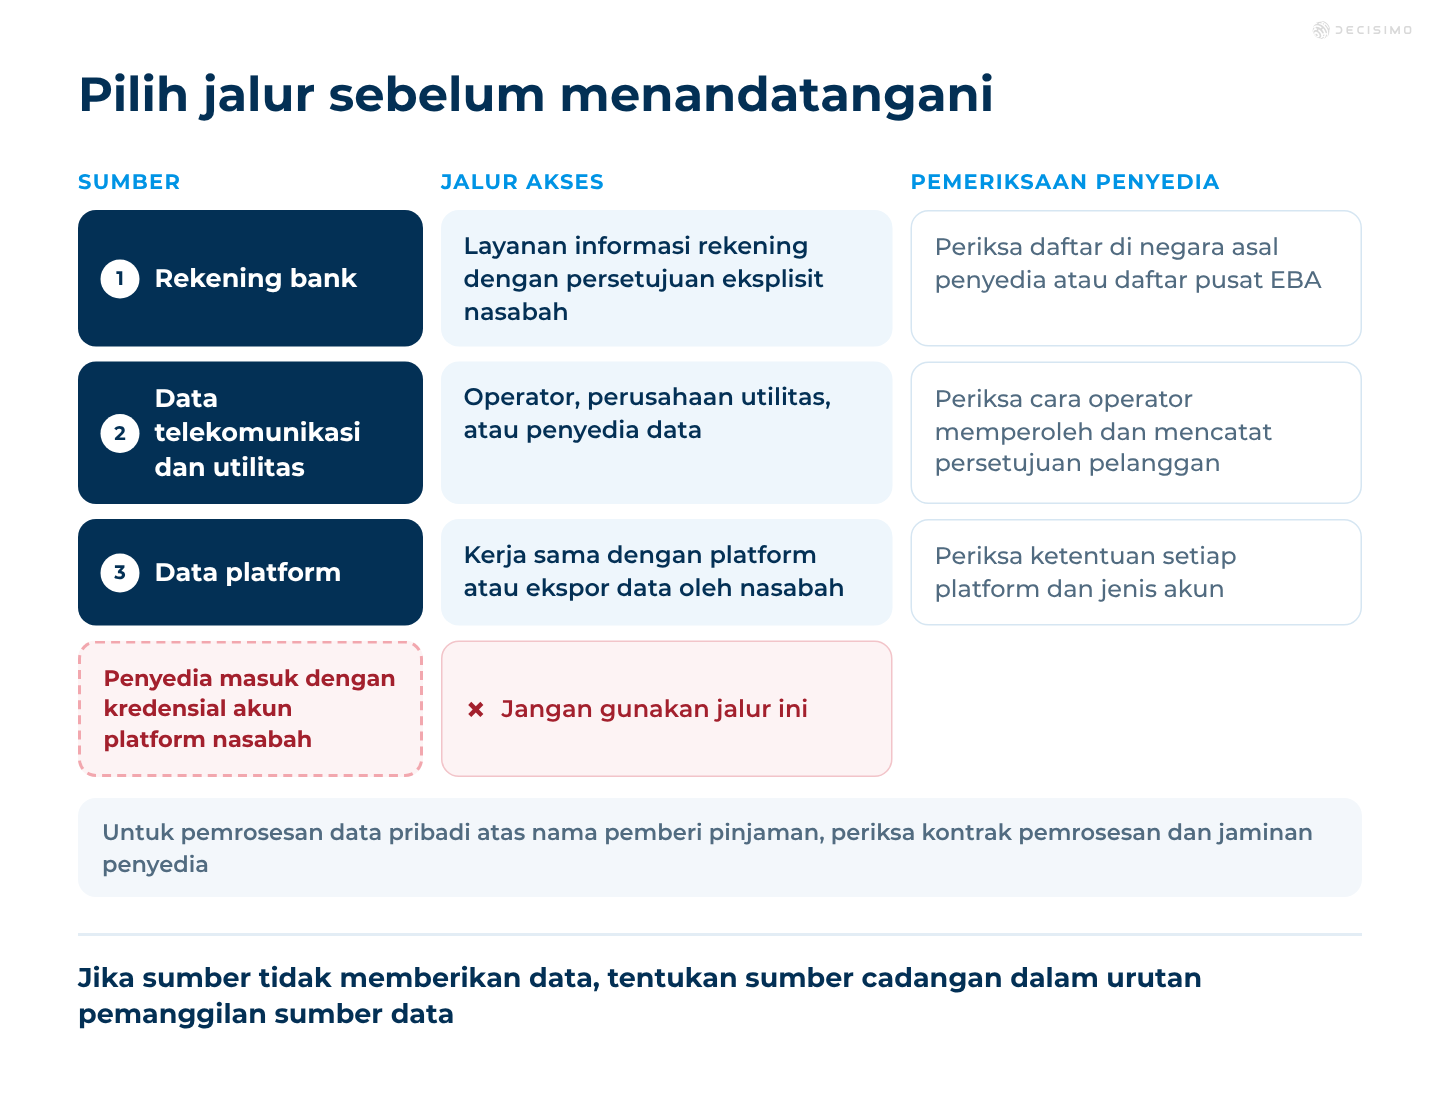
- Rekening bank. Gunakan layanan informasi rekening untuk memperoleh informasi rekening daring berdasarkan persetujuan eksplisit nasabah. Periksa penyedia melalui daftar publik di negara asalnya atau daftar pusat EBA. Layanan ini hanya mencakup rekening tertentu dan transaksi terkait, sedangkan kredensial keamanan pribadi tetap berada pada nasabah.
- Data telekomunikasi dan utilitas. Hubungi operator, perusahaan utilitas, atau penyedianya. Untuk data lalu lintas telekomunikasi yang relevan, pastikan bagaimana operator memperoleh dan mencatat persetujuan pelanggan sebelumnya.
- Data platform. Gunakan kerja sama dengan platform atau ekspor data oleh nasabah jika tersedia. Kredensial platform tetap berada pada nasabah. Ketentuan penggunaan Uber di AS melarang pemberian izin kepada pihak ketiga untuk menggunakan akun. Periksa ketentuan setiap platform dan jenis akun.
- Pemrosesan oleh penyedia untuk pemberi pinjaman. Jika penyedia memproses data pribadi atas nama Anda, periksa apakah kontrak pemrosesan dan jaminan dari penyedia memenuhi persyaratan yang berlaku.
Tentukan langkah cadangan jika suatu sumber tidak tersedia. Urutan pemanggilan sumber data mengatur urutan sumber dan langkah cadangan jika salah satunya tidak memberikan data.

Bandingkan biaya mitra dengan manfaat bagi portofolio pinjaman
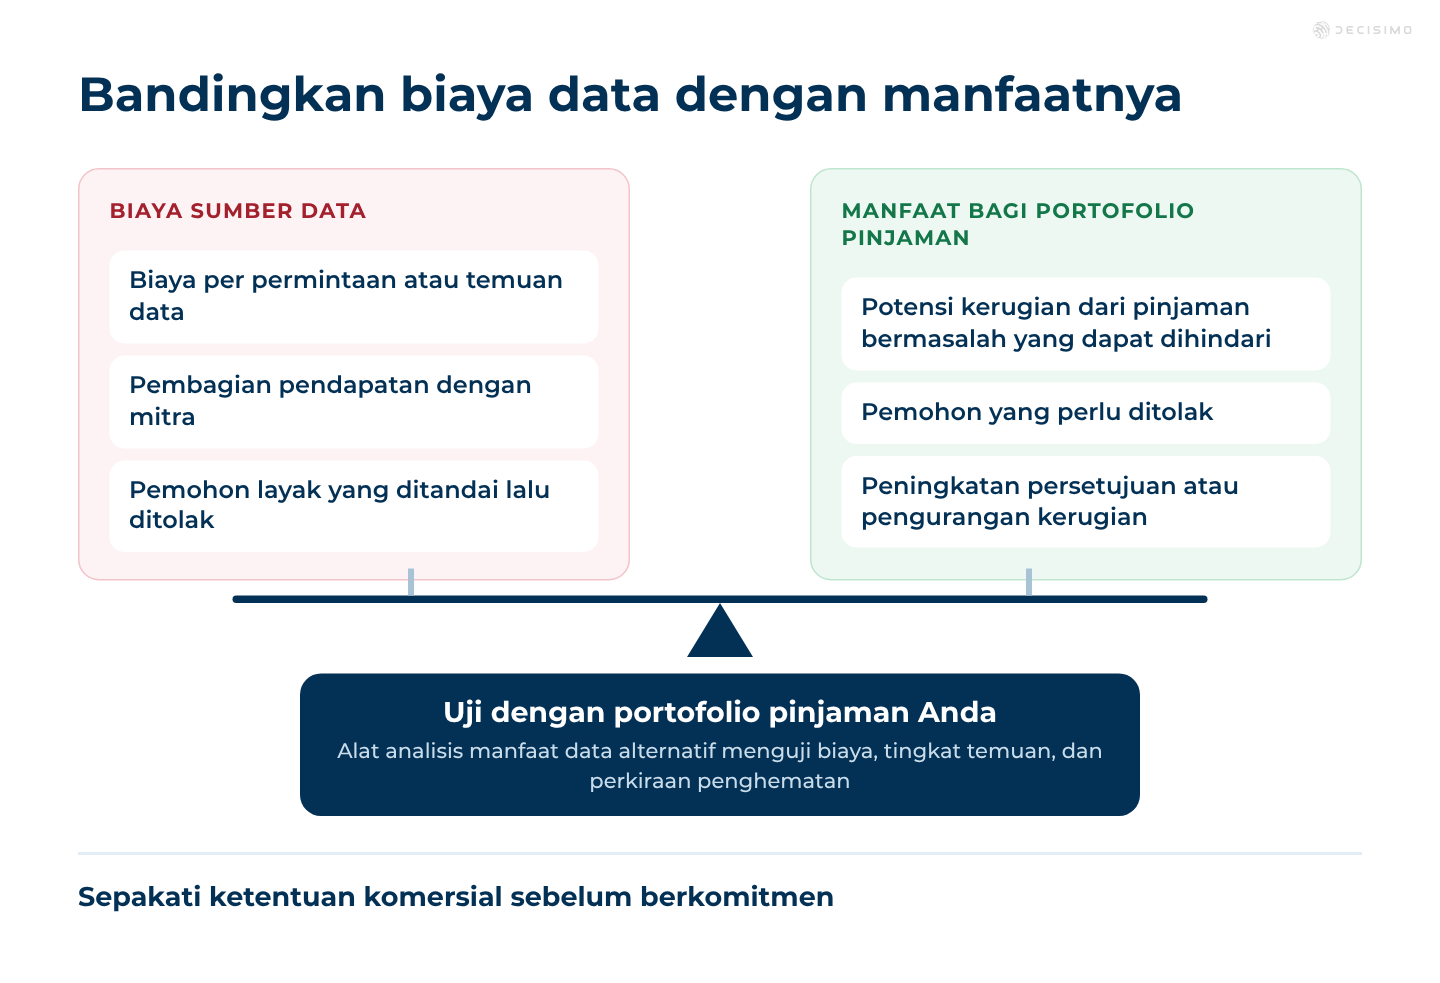
Sepakati biaya per permintaan atau per temuan data serta pembagian pendapatan sebelum berkomitmen. Lalu bandingkan biayanya dengan potensi penghematan atau perubahan keputusan yang dihasilkan data tersebut.
Sumber data dapat membantu menemukan lebih banyak pemohon yang perlu ditolak, tetapi juga dapat menandai pemohon yang sebenarnya layak. Kesalahan positif ini menimbulkan biaya, sementara penolakan terhadap pinjaman bermasalah dapat mencegah kerugian. Uji dampak terhadap persetujuan atau kerugian menggunakan portofolio pinjaman Anda sendiri. Gunakan alat analisis manfaat data alternatif untuk menguji biaya berdasarkan tingkat temuan, pemohon layak dan bermasalah yang ditolak, serta penghematan yang diperkirakan.
Buat persetujuan yang terpisah, jelas, dan dapat dibuktikan
Minta otorisasi secara terpisah dalam proses pengajuan, dengan bahasa yang lugas dan menyebutkan sumber, data yang digunakan, serta tujuannya. Jika pinjaman dapat dinilai tanpa data tersebut, nasabah harus tetap dapat memperoleh pinjaman itu meskipun menolak memberi otorisasi. Jelaskan cara mencabut otorisasi sebelum nasabah menyetujuinya, dan buat proses pencabutan semudah pemberian persetujuan.
Tindakan tambahan, seperti kode SMS, dapat digunakan untuk mengonfirmasi persetujuan nasabah. Nasabah juga perlu mengetahui apa yang disetujuinya. Pedoman persetujuan EDPB menyatakan bahwa catatan persetujuan harus menunjukkan bagaimana dan kapan persetujuan diperoleh serta informasi yang dilihat nasabah saat itu. Catatan perlu disimpan selama pemrosesan berlangsung, dan pemberi pinjaman serta mitra harus dapat menunjukkannya jika ada pengaduan.
Untuk penilaian kelayakan kredit konsumen di UE, jangan gunakan data jejaring sosial atau data kategori khusus. Larangan ini tetap berlaku meskipun nasabah menyetujuinya.
Pastikan persetujuan ada sebelum menghubungi penyedia
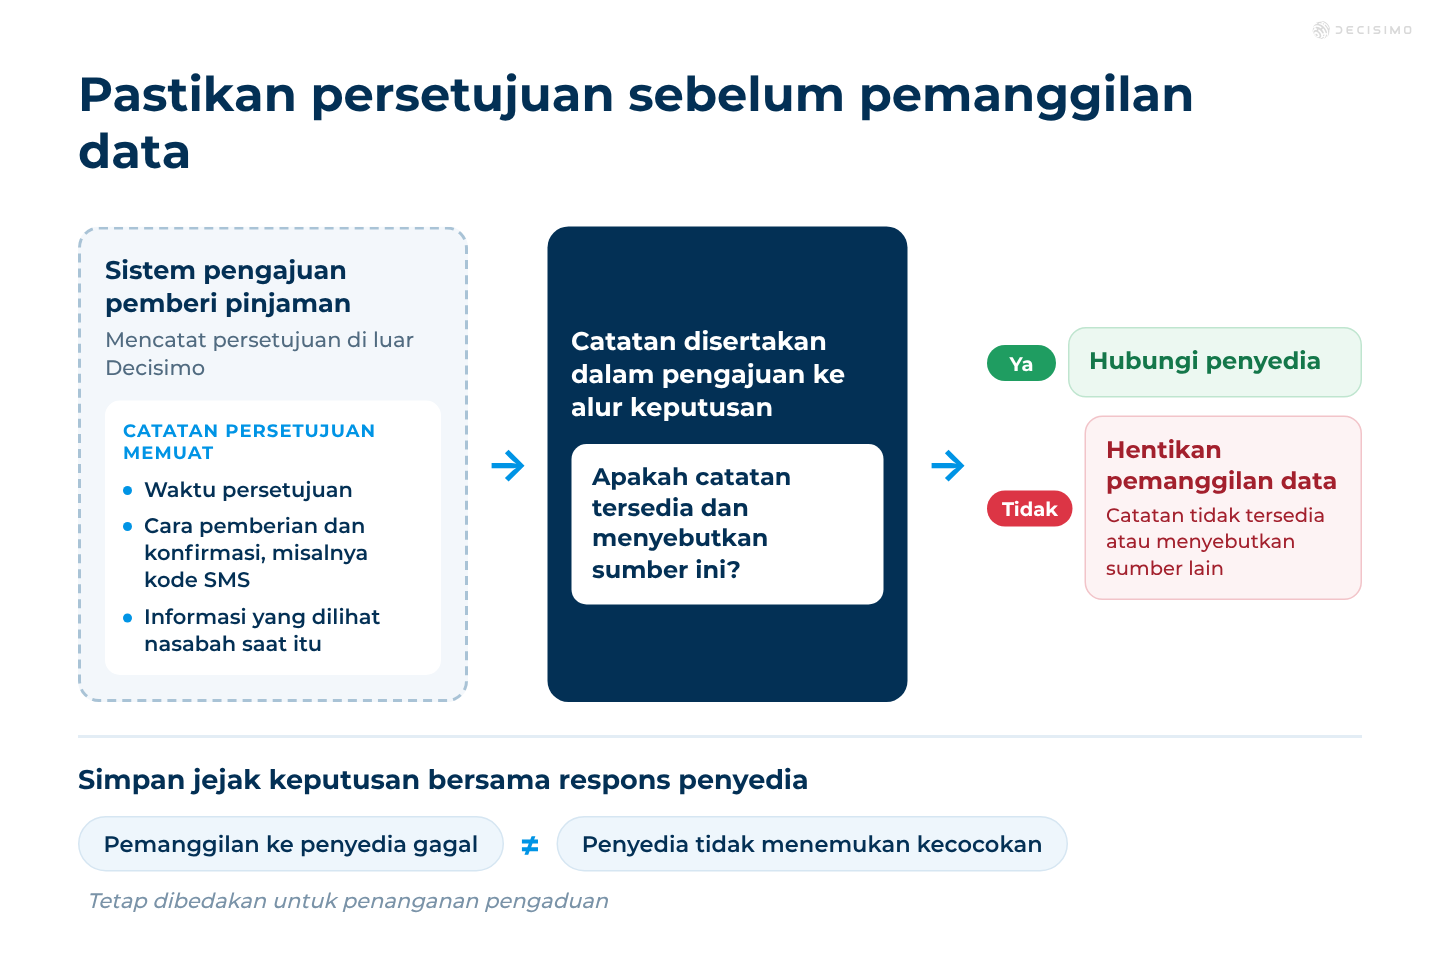
Pemberi pinjaman mencatat persetujuan dalam sistem pengajuannya sendiri, di luar Decisimo. Sertakan catatan tersebut bersama pengajuan, lalu pastikan catatan itu tersedia dan mencantumkan sumber data sebelum pemanggilan data. Hentikan pemanggilan jika catatan tidak tersedia atau menyebutkan sumber yang berbeda. Pemanggilan data dapat diatur sebagai sumber dalam alur keputusan.
Simpan jejak keputusan dari proses tersebut bersama respons penyedia agar tim dapat menyelidiki kejadian saat ada pengaduan. Kegagalan pemanggilan ke penyedia harus dapat dibedakan dari hasil yang tidak menemukan kecocokan. Artikel ini memberikan informasi umum. Penasihat hukum pemberi pinjaman dapat memberikan saran hukum mengenai pengaturan yang digunakan.
Kembali ke segmen pemohon dengan riwayat kredit terbatas dan penawaran dari mitra operator telekomunikasi. Penawaran tersebut bukan jalan buntu, selama nasabah mengetahui dan menyetujui aksesnya serta catatannya tersedia. Sebelum rencana diterapkan, susun keputusan akses dengan urutan berikut:
- Daftar data yang dibutuhkan, pemegangnya, dan kegunaannya dalam pengambilan keputusan. Pisahkan pinjaman konsumen dan usaha.
- Tentukan jalur untuk setiap sumber: layanan informasi rekening untuk rekening bank, pemegang data atau penyedianya untuk data telekomunikasi dan utilitas, serta kerja sama dengan platform atau ekspor data nasabah untuk data platform.
- Periksa status dan praktik penyedia: verifikasi penyedia informasi rekening di daftar yang sesuai, periksa proses persetujuan pelanggan untuk data telekomunikasi, dan tinjau jaminan pemrosesan jika penyedia memproses data atas nama pemberi pinjaman.
- Sepakati ketentuan komersial, termasuk biaya per permintaan atau temuan data dan pembagian pendapatan, lalu uji biayanya terhadap penghematan yang diperkirakan dan biaya kesalahan positif.
- Buat persetujuan terpisah dengan bahasa sederhana yang menyebutkan sumber, data, dan tujuan. Pastikan penarikan persetujuan semudah saat persetujuan diberikan.
- Konfirmasikan persetujuan, misalnya dengan kode SMS, dan simpan bukti kapan dan bagaimana persetujuan diberikan serta informasi yang dilihat nasabah. Pastikan catatan tersebut dapat diakses oleh pemberi pinjaman dan mitra.
- Sertakan catatan persetujuan dalam proses pengambilan keputusan. Hentikan pemanggilan data jika catatan tidak tersedia atau menyebutkan sumber yang keliru, dan simpan jejak proses bersama respons penyedia.
Pertanyaan yang sering diajukan tentang persetujuan data alternatif
Apakah persetujuan nasabah cukup untuk menggunakan data alternatif menurut GDPR?
Tidak. Persetujuan harus diberikan secara bebas, spesifik, berdasarkan informasi yang memadai, dan tanpa keraguan. Pemberi pinjaman juga harus dapat membuktikannya. Persetujuan tidak mengesampingkan batasan hukum lainnya. Jika data tidak diperlukan untuk pinjaman, pisahkan persetujuan dari ketentuan pinjaman dan periksa batasan yang berlaku untuk sumber serta penggunaannya.
Apa saja yang perlu dicantumkan dalam catatan persetujuan nasabah?
Catatan perlu menunjukkan kapan dan bagaimana persetujuan diberikan serta informasi yang dilihat nasabah saat itu. Simpan bukti konfirmasi selama pemrosesan berlangsung dan pastikan pemberi pinjaman serta mitra dapat mengaksesnya.
Bisakah pemberi pinjaman membaca data rekening bank nasabah berdasarkan PSD2?
Bisa, melalui layanan informasi rekening untuk informasi rekening daring dengan persetujuan eksplisit dari nasabah. Layanan ini hanya mencakup rekening tertentu dan transaksi terkait, sedangkan kredensial keamanan pribadi tetap berada pada nasabah. Periksa pendaftaran atau pengecualian penyedia di daftar publik yang sesuai.
Bisakah pemberi pinjaman menggunakan data telekomunikasi untuk keputusan kredit?
Bisa. Berdasarkan ePrivacy, operator dapat memproses data lalu lintas untuk menyediakan layanan bernilai tambah dengan persetujuan pelanggan sebelumnya. Pelanggan dapat menarik persetujuan tersebut. Sebelum menggunakan data dalam keputusan kredit, periksa jalur akses dan batasan yang berlaku.
Bisakah penyedia data masuk ke akun platform nasabah atas nama pemberi pinjaman?
Jangan gunakan jalur tersebut. Ketentuan penggunaan Uber di AS melarang pemberian izin kepada pihak ketiga untuk menggunakan akun, dan ketentuan itu tidak berlaku sebagai acuan untuk platform atau jenis akun lain. Sebagai gantinya, gunakan kerja sama dengan platform atau ekspor data oleh nasabah.
Data apa yang tidak boleh digunakan untuk menilai kelayakan kredit konsumen di UE?
Jangan gunakan data kategori khusus menurut GDPR atau data jejaring sosial untuk penilaian tersebut. EU Consumer Credit Directive mengecualikan data kategori khusus dan menyatakan bahwa jejaring sosial bukan sumber eksternal untuk tujuan ini. Periksa persyaratan yang berlaku untuk produk dan pasar Anda.
Data alternatif apa yang berguna untuk pinjaman mikro dan UKM?
Transaksi rekening usaha dapat membantu menilai arus kas dan pendapatan. Data penjualan platform, pencairan dana, akuisisi pembayaran, pembayaran telekomunikasi dan utilitas, serta pelaporan pajak dapat membantu menilai aktivitas usaha dan pola pembayaran. Pilih jalur akses berdasarkan pemegang setiap sumber data.
Apakah nasabah harus menyetujui keputusan kredit otomatis?
Tidak selalu. GDPR memberikan pengecualian untuk keputusan yang sepenuhnya otomatis dan berdampak signifikan jika keputusan tersebut didasarkan pada persetujuan eksplisit atau diperlukan untuk membuat kontrak. GDPR juga mensyaratkan perlindungan, termasuk kesempatan untuk meminta campur tangan manusia, menyampaikan pandangan, dan menggugat keputusan. Terapkan perlindungan tersebut dalam proses pengambilan keputusan dan periksa aturan kredit konsumen yang berlaku.
