行为数据与精算方法如何用于保险核保
结合行为数据与精算分析开展保险核保
保险业的核保方式正在变化。结合行为模式分析和传统精算方法,保险公司能够提高风险评估的准确度,并细化保费定价。本文介绍规则引擎如何支持这一转变,帮助保险公司更细致地评估个人风险。
保险核保方式的变化
保险核保不再只依赖人口统计数据和静态精算表。保险公司开始利用数据分析,将行为信息纳入模型。这有助于更深入地评估个人风险,不再只按宽泛的人口群体划分,而是形成更贴合个人情况的风险评估。
行为模式识别
行为模式识别会分析个人行为和生活方式选择,提高风险因素识别的准确度。结合规则引擎后,还能处理和评估复杂数据集。
在核保中使用规则引擎
整合行为数据:
- 收集数据:收集详细数据。车险数据可来自车联网设备,包括平均车速、急刹车频率和驾驶时段。寿险数据可来自健康追踪器,包括每日步数和心率变异性。
- 配置规则引擎:配置规则引擎分析这些数据并识别风险模式。以下是具体规则示例:
- 规则 1:车险超速模式:“如果平均车速超过限速 20% 的行程占比超过 50%,则将风险评分提高 15%。”
- 规则 2:健康险活动水平:“如果记录期间超过 60% 的日子步数少于 3000,则将健康风险评分提高 10%。”
- 规则 3:心率变异性与压力:“如果记录期间超过 70% 的时间心率变异性低于 40ms,则归类为‘高压力’,并将健康风险评分提高 20%。”
- 这些规则展示了如何在规则引擎中将具体行为数据转化为风险评估指标。
结合实时数据更新精算表:
- 使用规则引擎,根据最新行为数据实时更新精算表,从而提高风险评估的准确度,并及时反映最新情况。
- 根据行为模式得出的个人风险画像,自动计算个性化保费。

案例分析
车联网数据在车险风险评估中的应用
本案例介绍规则引擎如何结合评分卡处理和评估车联网设备数据,并根据驾驶行为调整保险保费:
- 车联网数据采集:采集车辆中车联网设备的数据,包括平均车速、刹车模式和每次驾驶时长等指标。
- 在规则引擎中实施评分卡:在规则引擎中建立评分卡,根据风险程度为各项驾驶行为打分。例如:
- “超速(车速至少超过限速 20%)=10 分”
- “急刹车(单次行程中超过 3 次)=5 分”
- “夜间驾驶(凌晨 12 点至 4 点驾驶)=8 分”
- 计算风险画像:规则引擎根据指定期间内累计的分数,计算每位驾驶人的总风险分。
- 调整保费:根据风险分调整保费。例如,总分较高表明驾驶风险较高,保费也会相应提高。
- 向驾驶人反馈:向驾驶人反馈其驾驶习惯并提供改进建议,以鼓励更安全的驾驶行为。
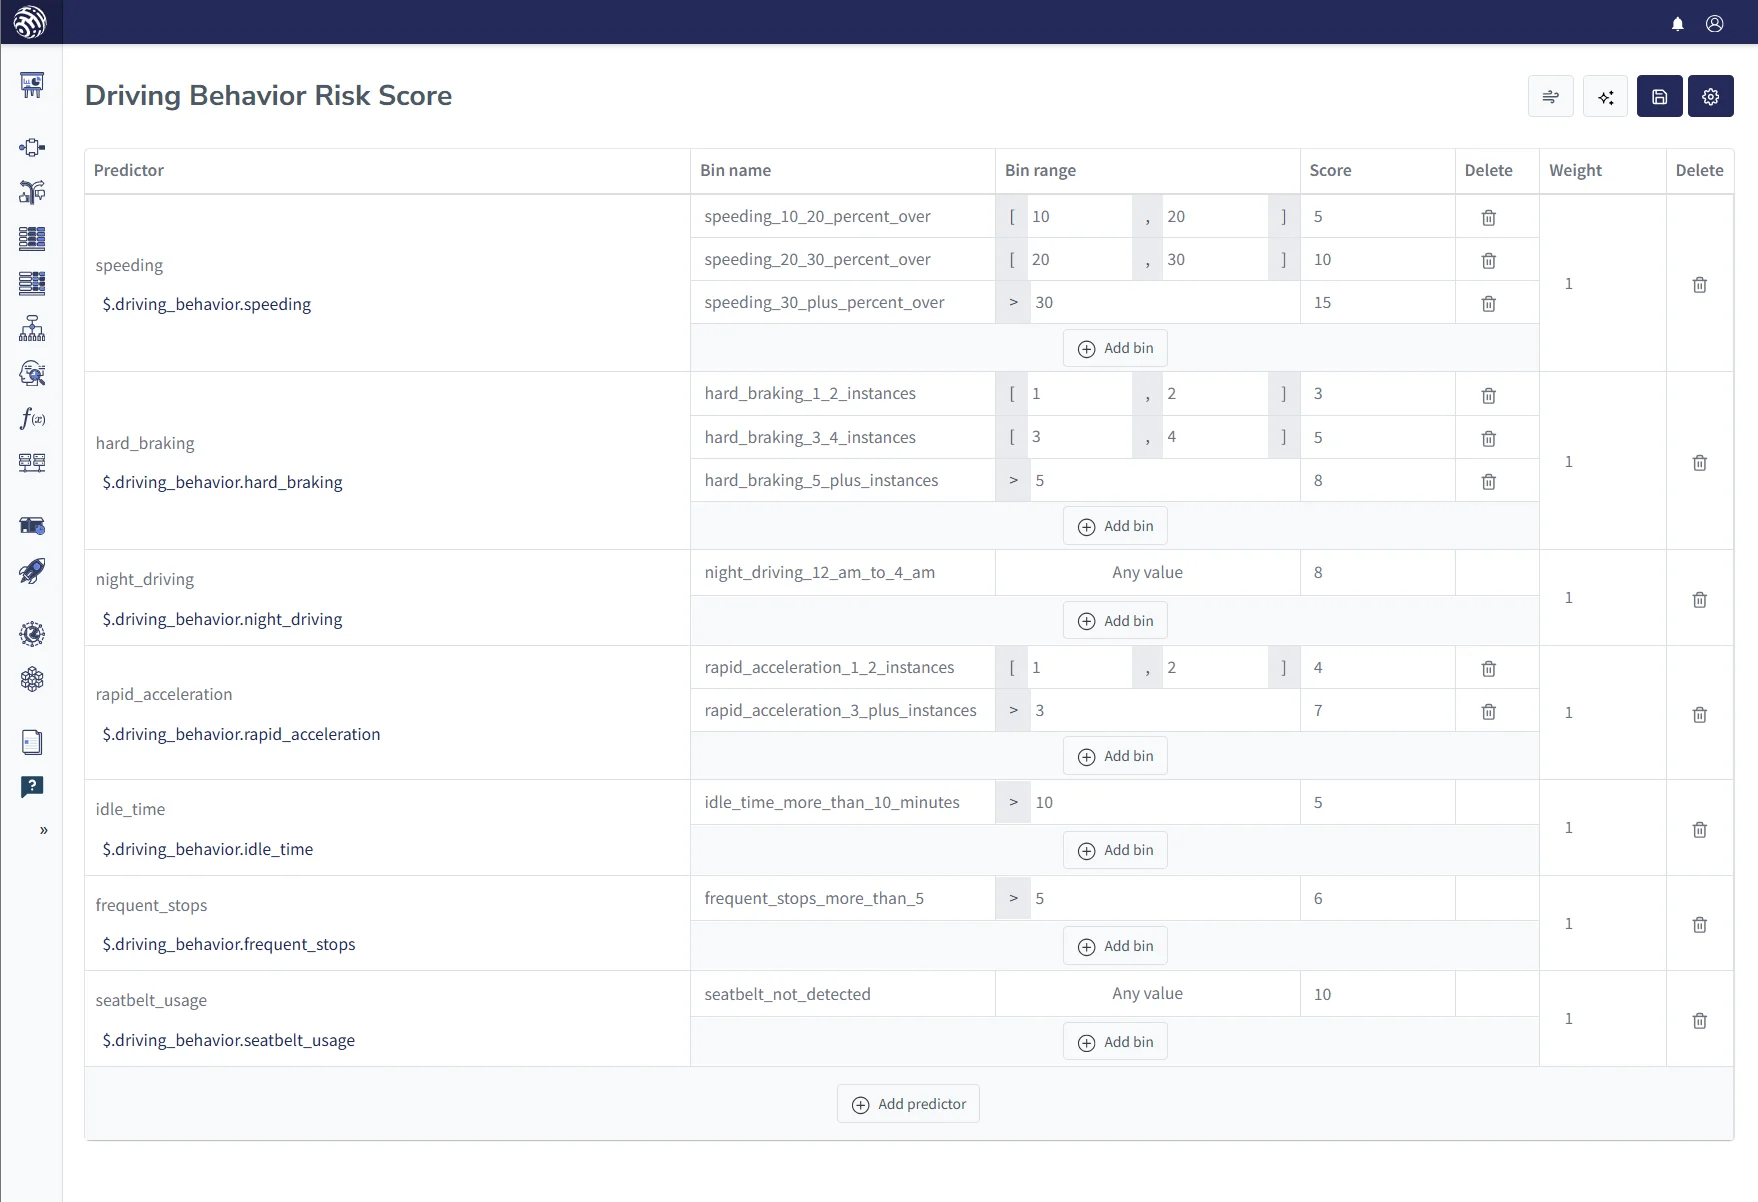
这个车险案例展示了规则引擎和评分卡如何用于基于数据的保费计算,提高计算准确度和公平性,并鼓励投保人养成安全驾驶习惯。
健康险:根据生活习惯数据制定个性化保费
健康险公司会使用规则引擎,根据个人生活习惯数据调整保费。核保先通过规则集检查硬性筛选条件,再由评分卡进行评估:
- 包含 KO 条件的初始规则集:决策流从检查 KO 条件的规则集开始。例如,“如果是吸烟者且 BMI > 30,则不适用标准费率”,这可能导致改用其他保单选项或定价结构。
- 通过评分卡分析调整保费:应用 KO 条件后,规则引擎转入评分卡。评分卡评估运动频率、吸烟情况和 BMI 等因素,较健康的习惯对应较低分数,并可能获得保费折扣。
- 整合后的决策流:在决策流中整合 KO 规则和评分卡,可以全面评估各项风险因素,并根据个人健康状况制定保费。
- 鼓励健康生活方式的反馈:投保人会根据评分卡结果收到个性化反馈,这些反馈鼓励他们选择更健康的生活方式。
这种结构化方法有助于准确制定保费,使核保做法与再保险能力相匹配,也有助于保险公司持续管理风险。
| 生活习惯因素 | 标准 | 分数 |
|---|---|---|
| 运动频率 | 每天运动 | -5 |
| 每周运动 3-4 次 | -3 | |
| 很少运动或从不运动 | 5 | |
| 吸烟情况 | 不吸烟 | -5 |
| 吸烟 | 10 | |
| 饮酒情况 | 适量(每天最多 2 杯) | 0 |
| 大量饮酒(每天超过 2 杯) | 5 | |
| 身体质量指数(BMI) | 18.5-24.9(正常) | 0 |
| 25 及以上(超重或肥胖) | 5 | |
| 高风险行为 | 参加高风险运动或活动 | 10 |
| 压力水平 | 压力较高(自述或测量结果) | 5 |
保险核保的未来
随着技术发展,AI 和机器学习可能会在规则引擎中发挥更大作用。这将进一步提高保险核保中行为模式分析的准确度,也有助于设计更贴合个人情况的保险产品。
总结
通过规则引擎将行为模式识别与传统精算方法结合,保险核保正在发生明显变化。这种做法能提高风险评估的准确度,并支持制定更贴合个人情况、基于数据的保险方案。
