Meningkatkan Underwriting Asuransi dengan Data Perilaku dan Tabel Aktuaria
Underwriting Asuransi dengan Data Perilaku dan Wawasan Aktuaria
Underwriting asuransi terus berkembang. Dengan memadukan analisis pola perilaku dan metode aktuaria tradisional, perusahaan asuransi dapat menilai risiko dengan lebih akurat dan menetapkan premi polis secara lebih tepat. Artikel ini membahas peran rules engine dalam perubahan tersebut, termasuk untuk menilai risiko setiap individu secara lebih terperinci.
Perubahan dalam Underwriting Asuransi
Underwriting asuransi kini tidak hanya mengandalkan data demografis dan tabel aktuaria statis. Perusahaan asuransi menggunakan analitik data untuk menambahkan wawasan tentang perilaku ke dalam model mereka. Dengan begitu, risiko individu dapat dinilai lebih mendalam, tidak hanya berdasarkan kelompok demografis yang luas.
Mengenal Pengenalan Pola Perilaku
Pengenalan pola perilaku mengkaji kebiasaan dan pilihan gaya hidup seseorang untuk mengidentifikasi faktor risiko dengan lebih tepat. Pendekatan ini cocok dipadukan dengan rules engine yang dapat mengolah dan mengevaluasi kumpulan data yang kompleks.
Penerapan Rules Engine dalam Underwriting
Mengintegrasikan Data Perilaku:
- Pengumpulan Data: Kumpulkan data terperinci dari telematika untuk asuransi kendaraan, seperti kecepatan rata-rata, frekuensi pengereman mendadak, dan waktu berkendara. Untuk asuransi jiwa, kumpulkan data dari pelacak kesehatan, seperti jumlah langkah harian dan variabilitas detak jantung.
- Konfigurasi Rules Engine: Atur rules engine untuk menganalisis data dan mengenali pola risiko. Berikut beberapa contoh aturan:
- Aturan 1: Pola Ngebut pada Asuransi Kendaraan: "Jika kecepatan berkendara rata-rata > batas kecepatan sebesar 20% pada lebih dari 50% perjalanan, naikkan skor risiko sebesar 15%."
- Aturan 2: Tingkat Aktivitas untuk Asuransi Kesehatan: "Jika jumlah langkah harian < 3000 selama lebih dari 60% periode pencatatan, naikkan skor risiko kesehatan sebesar 10%."
- Aturan 3: Variabilitas Detak Jantung dan Stres: "Jika variabilitas detak jantung < 40ms selama lebih dari 70% periode pencatatan, klasifikasikan sebagai 'stres tinggi' dan naikkan skor risiko kesehatan sebesar 20%."
- Contoh-contoh ini menunjukkan cara mengubah data perilaku tertentu menjadi metrik penilaian risiko melalui rules engine.
Memperbarui Tabel Aktuaria dengan Data Real-Time:
- Gunakan rules engine untuk memperbarui tabel aktuaria secara real-time berdasarkan data perilaku terbaru. Hasilnya, penilaian risiko menjadi lebih akurat dan mutakhir.
- Otomatiskan penghitungan premi yang disesuaikan dengan profil risiko individu berdasarkan pola perilakunya.

Studi Kasus
Telematika dan Penilaian Risiko pada Asuransi Kendaraan
Studi kasus ini menunjukkan cara rules engine dengan sistem scorecard mengolah dan mengevaluasi data dari perangkat telematika untuk menyesuaikan premi berdasarkan perilaku berkendara:
- Pengumpulan Data Telematika: Kumpulkan data dari perangkat telematika yang dipasang di kendaraan, termasuk kecepatan rata-rata, pola pengereman, dan durasi berkendara.
- Penerapan Scorecard dalam Rules Engine: Buat scorecard di dalam rules engine dan berikan skor pada setiap perilaku berkendara berdasarkan tingkat risikonya. Contoh:
- "Ngebut (berkendara 20% atau lebih di atas batas kecepatan) = 10 poin"
- "Pengereman mendadak (lebih dari tiga kali dalam satu perjalanan) = 5 poin"
- "Berkendara malam hari (antara pukul 12 AM dan 4 AM) = 8 poin"
- Penghitungan Profil Risiko: Rules engine menghitung skor risiko total setiap pengemudi berdasarkan akumulasi poin selama periode tertentu.
- Penyesuaian Premi: Premi disesuaikan berdasarkan skor risiko. Misalnya, skor total yang lebih tinggi, yang menunjukkan perilaku berkendara lebih berisiko, menghasilkan premi yang lebih tinggi.
- Umpan Balik untuk Pengemudi: Pengemudi menerima umpan balik tentang kebiasaan berkendara mereka beserta saran perbaikan, sehingga terdorong untuk berkendara dengan lebih aman.
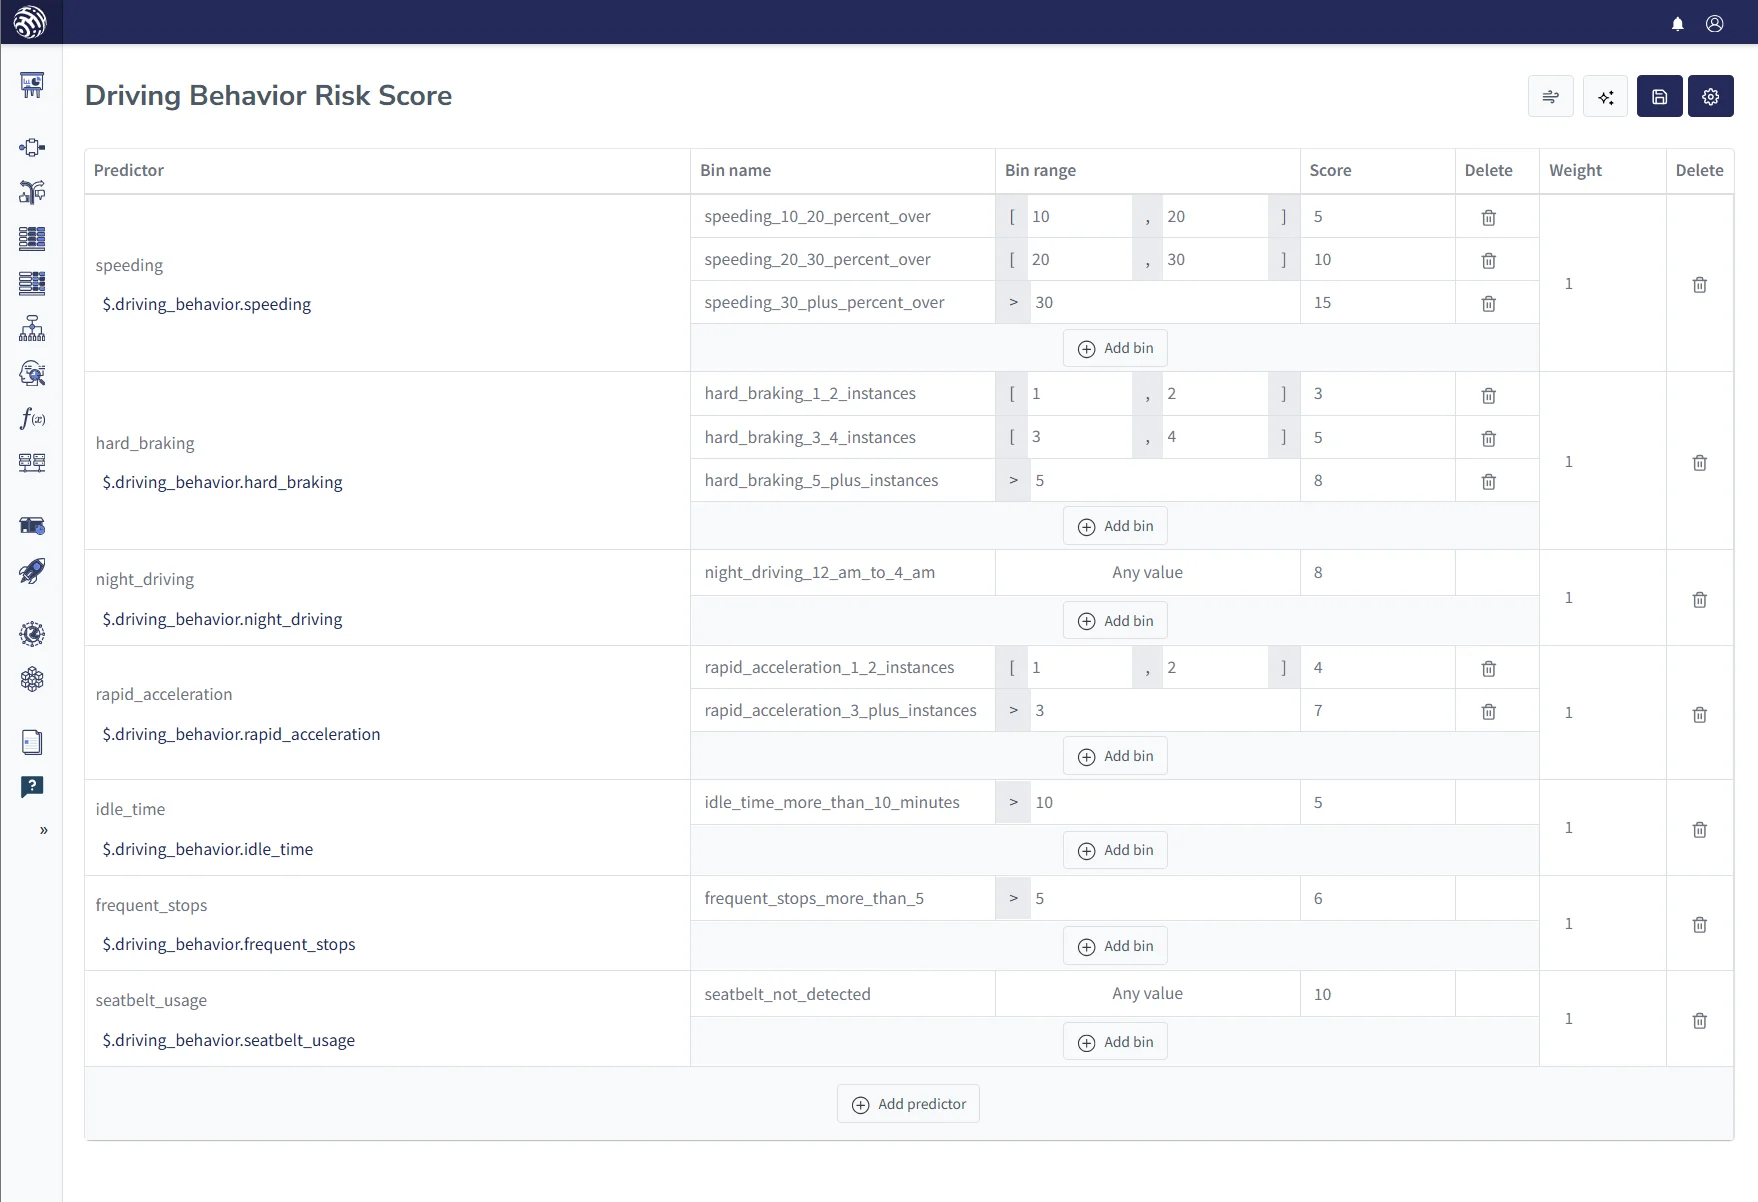
Penerapan rules engine dan scorecard pada asuransi kendaraan ini menunjukkan bagaimana metode berbasis data dapat menghasilkan penghitungan premi yang lebih akurat dan adil, sekaligus mendorong pemegang polis untuk berkendara dengan lebih aman.
Asuransi Kesehatan: Premi yang Disesuaikan dengan Data Gaya Hidup
Perusahaan asuransi kesehatan menggunakan rules engine untuk menyesuaikan premi polis berdasarkan data gaya hidup setiap individu. Prosesnya dimulai dengan kumpulan aturan untuk kriteria knockout, lalu dilanjutkan dengan evaluasi scorecard:
- Kumpulan Aturan Awal dengan Kriteria KO: Alur keputusan dimulai dengan kumpulan aturan yang memeriksa kriteria knockout. Contohnya, "Jika perokok dan BMI > 30, terapkan KO untuk tarif standar," yang dapat mengarah pada pilihan polis alternatif atau skema harga yang berbeda.
- Analisis Scorecard untuk Penyesuaian Premi: Setelah kriteria KO diterapkan, rules engine melanjutkan ke scorecard. Scorecard ini menilai faktor seperti frekuensi olahraga, status merokok, dan BMI. Kebiasaan yang lebih sehat menghasilkan skor lebih rendah dan berpotensi memberi diskon premi.
- Alur Keputusan Terintegrasi: Dengan menggabungkan aturan KO dan scorecard dalam proses pengambilan keputusan, seluruh faktor risiko dapat dinilai dan harga polis dapat disesuaikan dengan profil kesehatan individu.
- Umpan Balik untuk Gaya Hidup yang Lebih Sehat: Pemegang polis menerima umpan balik yang disesuaikan dengan hasil scorecard, sehingga terdorong memilih gaya hidup yang lebih sehat.
Pendekatan terstruktur ini membantu menetapkan premi dengan lebih akurat dan menyelaraskan praktik underwriting dengan kapasitas reasuransi. Pendekatan ini juga membantu perusahaan asuransi mengelola risiko dari waktu ke waktu.
| Faktor Gaya Hidup | Kriteria | Poin |
|---|---|---|
| Frekuensi Olahraga | Berolahraga setiap hari | -5 |
| Berolahraga 3-4 kali seminggu | -3 | |
| Jarang atau tidak pernah berolahraga | 5 | |
| Merokok | Bukan perokok | -5 |
| Perokok | 10 | |
| Konsumsi Alkohol | Sedang (hingga 2 minuman per hari) | 0 |
| Berlebihan (lebih dari 2 minuman per hari) | 5 | |
| Indeks Massa Tubuh (BMI) | 18.5-24.9 (Normal) | 0 |
| 25 ke atas (Berat badan berlebih/obesitas) | 5 | |
| Perilaku Berisiko | Berpartisipasi dalam olahraga atau aktivitas berisiko tinggi | 10 |
| Tingkat Stres | Stres tinggi (berdasarkan laporan atau hasil pengukuran) | 5 |
Masa Depan Underwriting Asuransi
Seiring kemajuan teknologi, AI dan machine learning kemungkinan akan semakin banyak digunakan dalam rules engine. Hal ini akan meningkatkan akurasi analisis pola perilaku dalam underwriting asuransi dan mendukung produk asuransi yang lebih sesuai dengan kebutuhan individu.
Kesimpulan
Penggabungan pengenalan pola perilaku dan metode aktuaria tradisional melalui rules engine menandai perubahan penting dalam underwriting asuransi. Pendekatan ini meningkatkan akurasi penilaian risiko dan mendukung polis asuransi yang lebih personal dan berbasis data.
