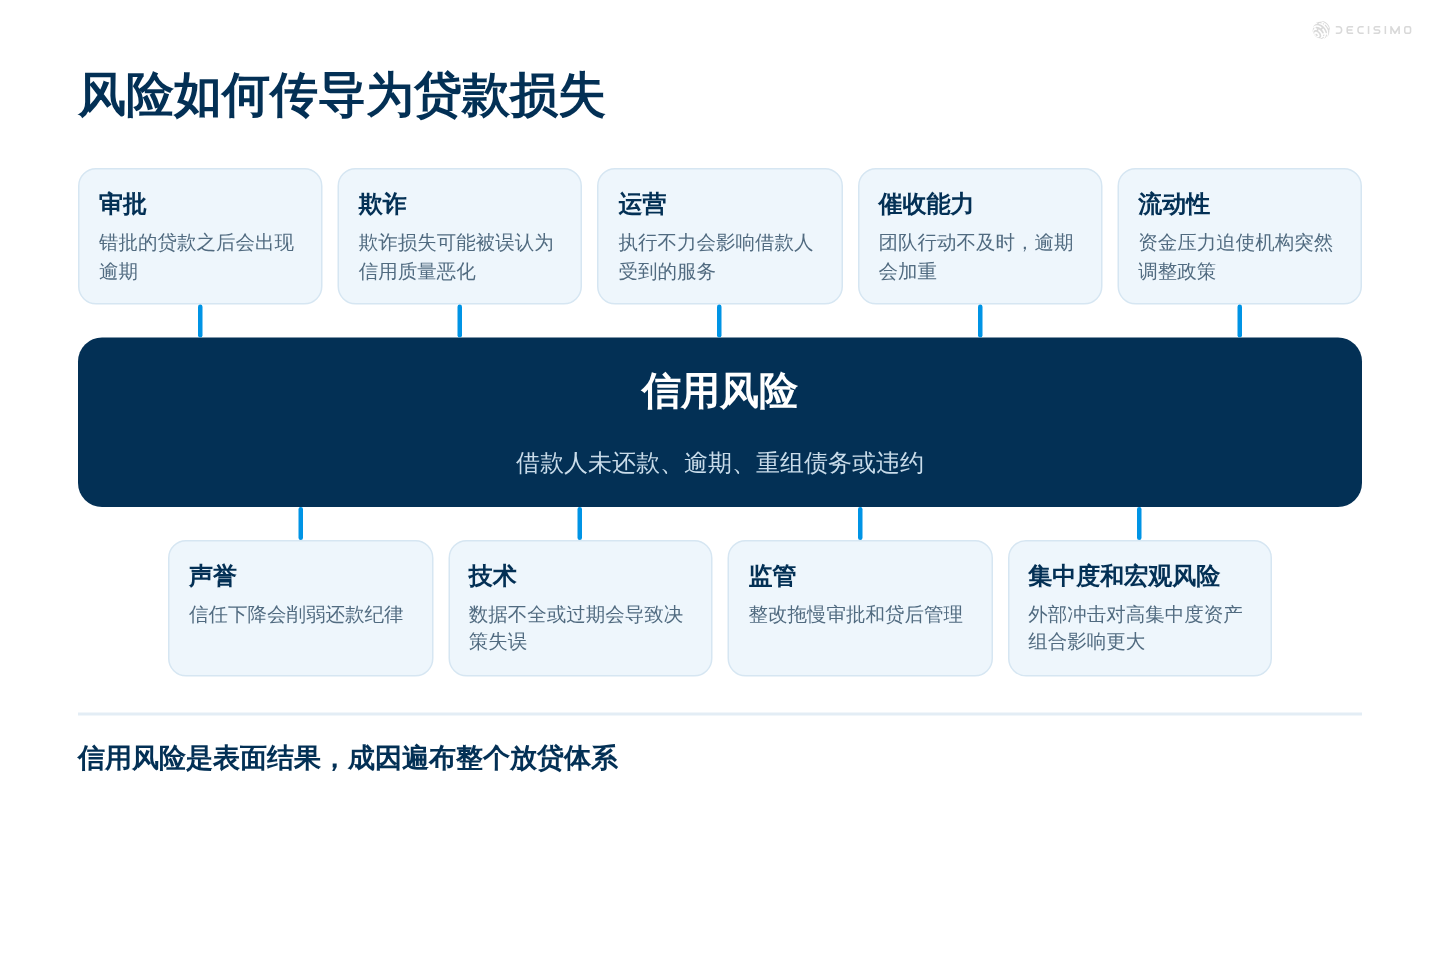
信贷风险实务图谱:影响贷款表现的因素
信用风险不只是借款人未按时还款的可能性。实际经营中,贷款表现还受多类风险影响,这些风险会波及贷款发放质量、催收、资金稳定性、合规管理和日常运营。本文梳理信用风险周边的主要风险类别,并说明它们在放贷业务中的相互影响。
信用风险不只是借款人未按时还款的可能性。实际经营中,贷款表现还受多类风险影响,这些风险会波及贷款发放质量、催收、资金稳定性、合规管理和日常运营。本文梳理信用风险周边的主要风险类别,并说明它们在放贷业务中的相互影响。
实用指南:从人工审核转向规则明确、审计记录完整的授信决策。梳理决策规则,选择规则引擎并部署。
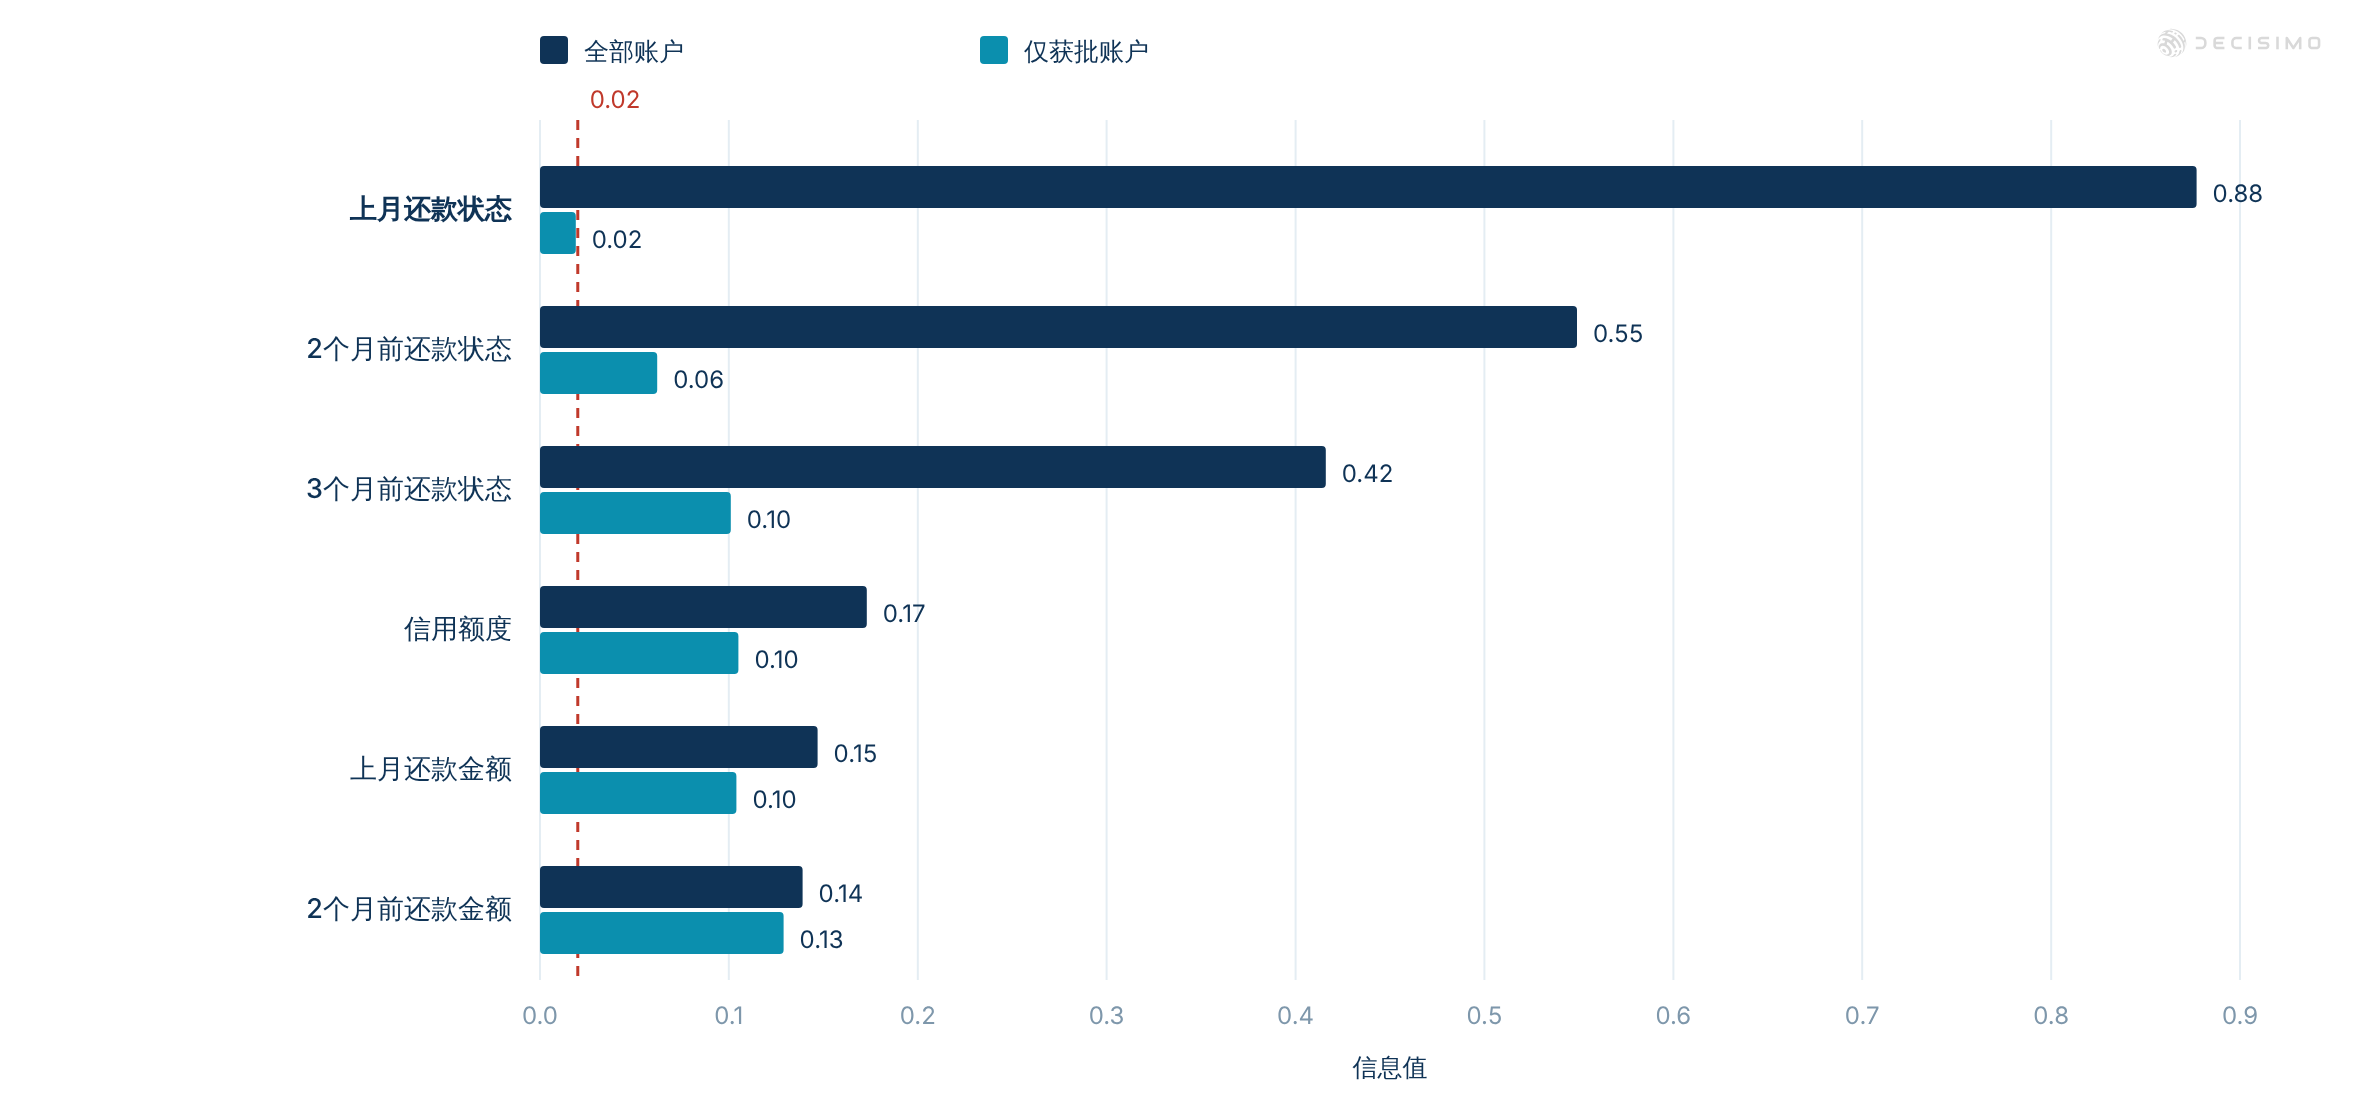
了解仅用获批样本训练的评分卡和拒绝推断方法能说明什么,再用随机测试组判断每条拒绝规则是否应保留。
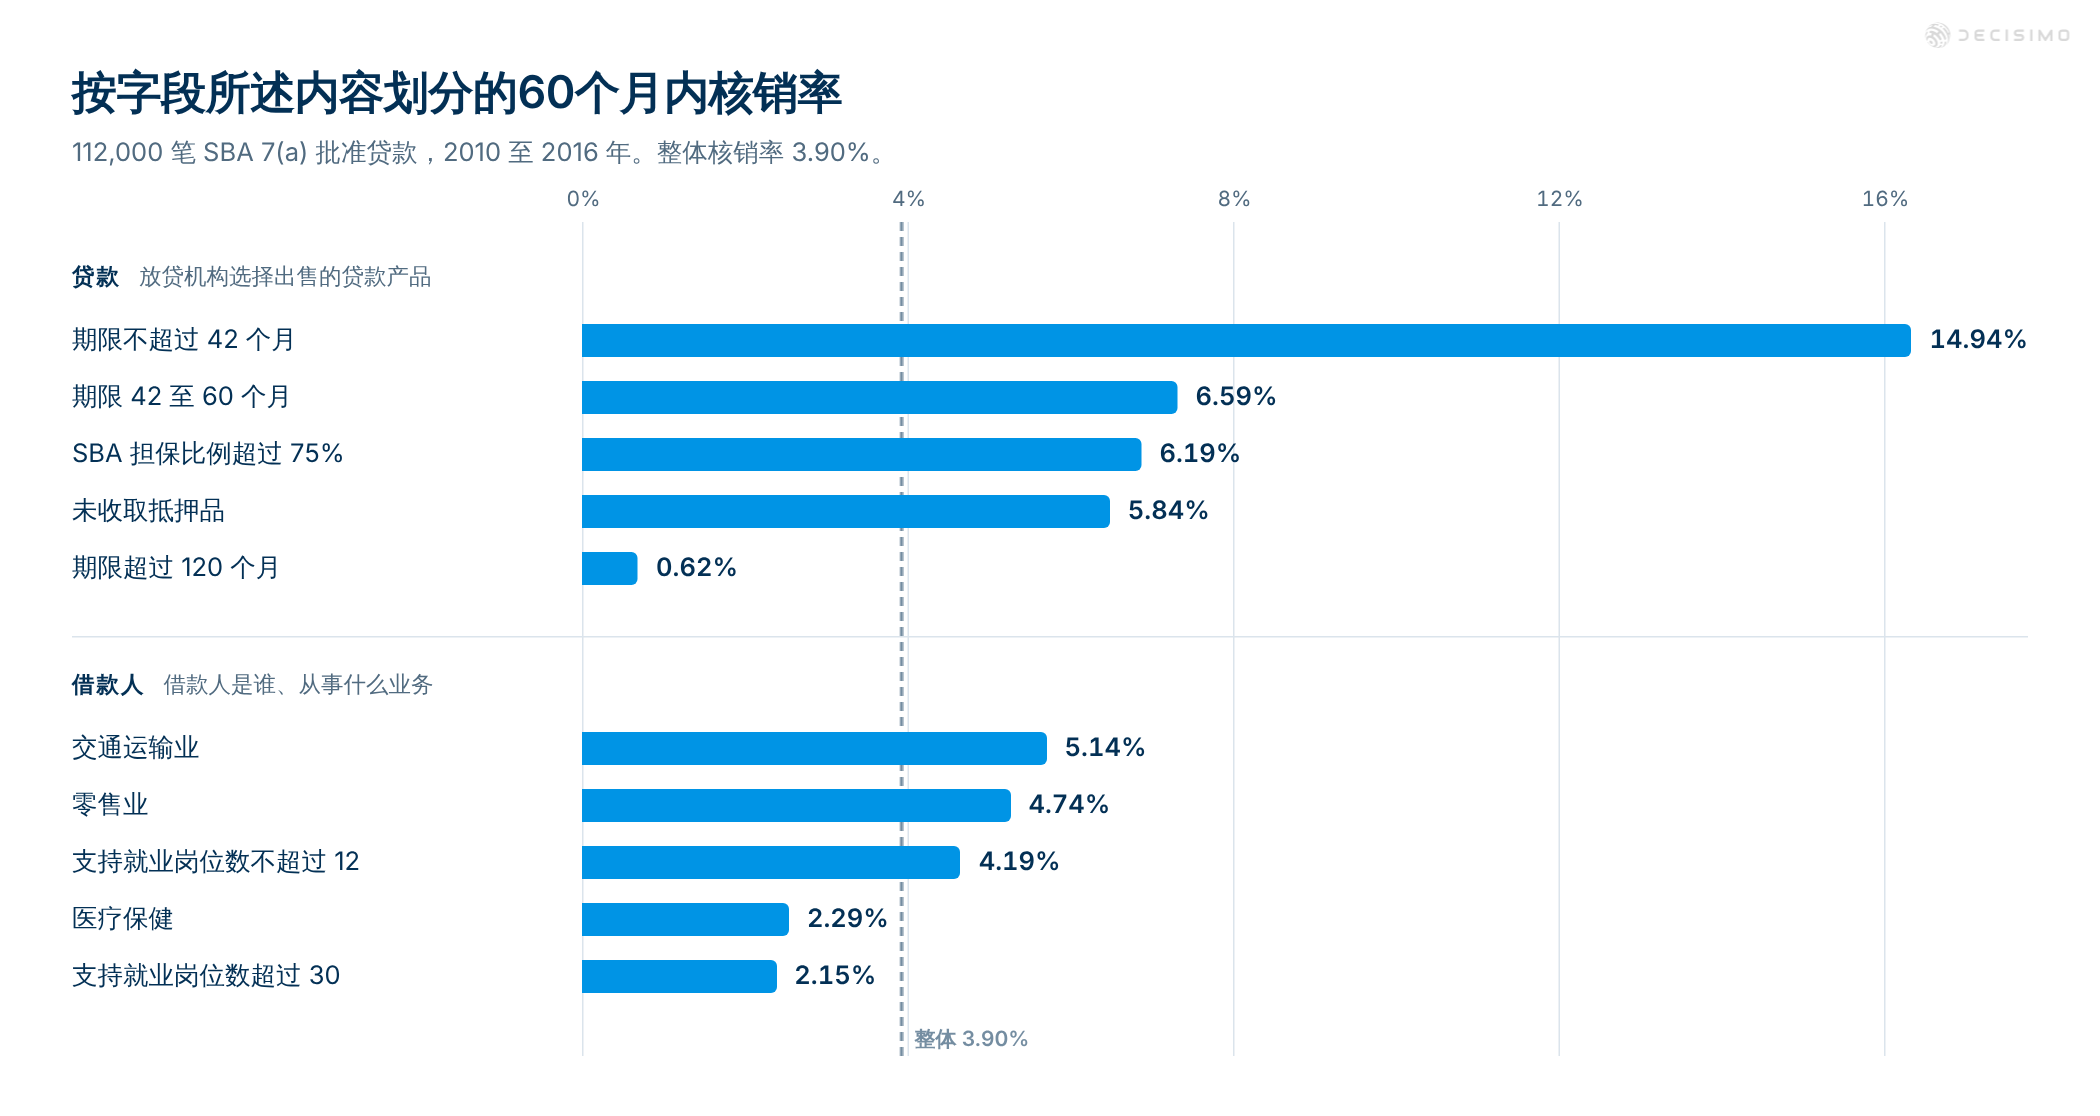
一项公开的 SBA 贷款分析发现,评分卡可能主要反映放贷机构自行设定的产品特征,而借款人特征的区分度较低。逐项检查排名前五的特征,确认由谁设定,再把放贷机构设定的条件移到明确的阈值中。
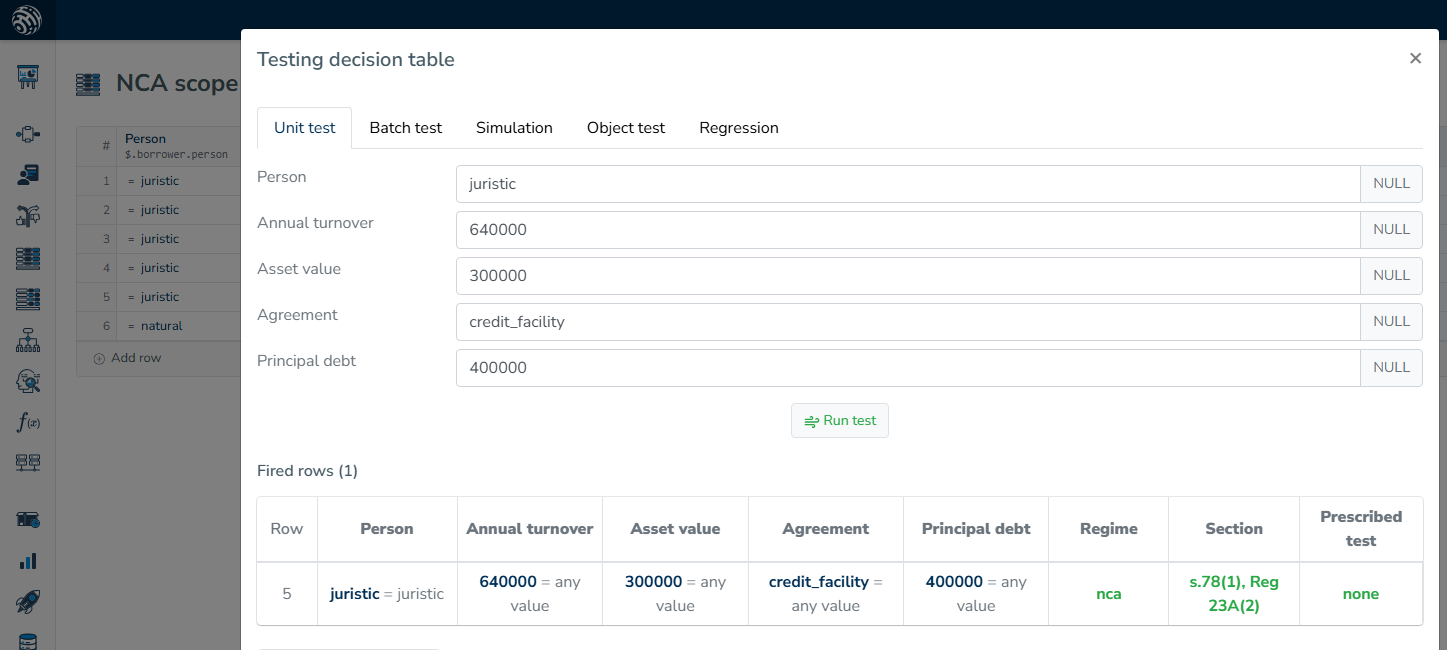
先按借款人类型和协议类型判断每笔中小企业贷款适用哪些规则,再计算偿付能力。适用 Reg 23A 的申请按其规定处理,适用 NCA 但不适用该规定的法人借款人,则按放贷机构自身的企业评估方法处理。
三百个坏样本不是评分卡的及格线。需要多少,取决于预期 Gini、建模时纳入的参数,以及定价和拨备需要多准确地掌握坏账率。
贷款决策不只依赖征信核查。本文介绍贷款团队需要关注的数据分析领域,从营销、销售到风控、反欺诈、组合管理和流程改进,并说明这些分析如何支持决策逻辑。
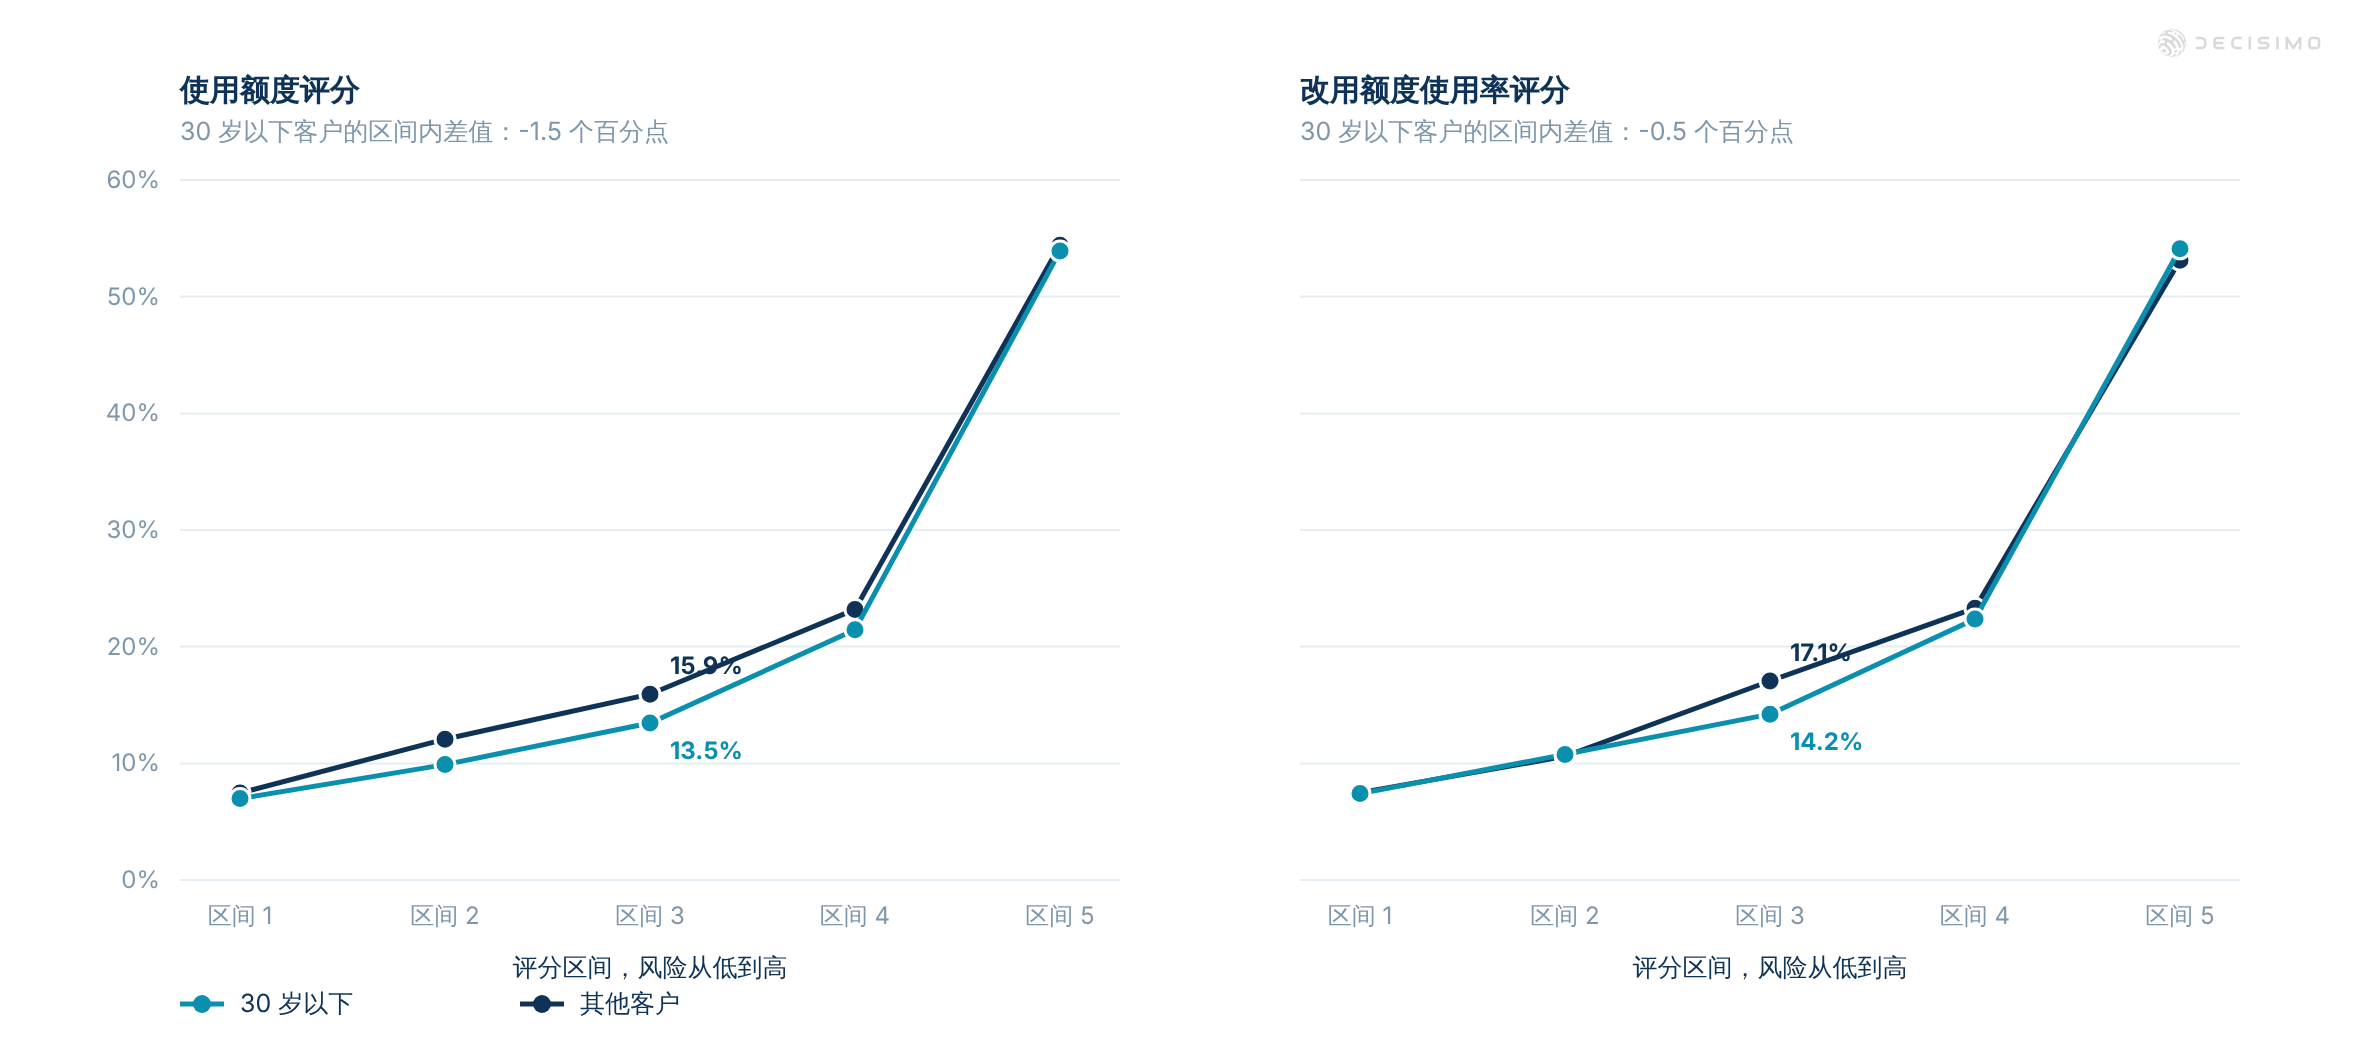
了解如何检查相近的获批率是否掩盖了评分区间内的群体差异,再判断发布前应调查哪个字段。
消费信贷业务离不开各类决策。本专题介绍贷款业务的主要决策领域,包括反欺诈、审批、额度管理、贷款组合管理、数据分析和催收,并说明如何借助决策引擎将各环节自动化。