如何监控评分卡,及时发现关键信号
评分卡在仪表盘上看起来正常,实际表现却可能发生变化,进而影响决策。监控不能只看一个指标,还要关注分布变化、特征稳定性、分箱稳定性、预测能力、风险排序,以及阈值附近的表现。
评分卡在仪表盘上看起来正常,实际表现却可能发生变化,进而影响决策。监控不能只看一个指标,还要关注分布变化、特征稳定性、分箱稳定性、预测能力、风险排序,以及阈值附近的表现。
保理审批需要分开作出 2 项判断。先核实小公司和发票是否真实,再判断大公司、债务人及风险敞口是否符合风险政策。
文档清晰的信用评分模型更便于投入使用,也更容易为其辩护。本文介绍模型文档应包含哪些内容,从管理目标、样本选择,到训练、验证和时间外测试所用的抽样方法。
小额贷款机构面临特定的信贷风险,需要有针对性的运营策略来降低违约概率、改善还款表现。本文梳理四类核心风险:经营风险、国家风险、行业风险和借款人风险,并介绍实用的管控措施,包括结构化信贷分析、个人担保和抵押品、LTV 和期限上限、基于风险的定价、资产组合审查、拨备、催收,以及有选择地使用替代数据。文中还说明如何将这些策略转化为便于审计的决策逻辑。
先买后付和消费贷款的额度管理,不是一次性审核。从贷款审批开始,经过提额和交叉销售决策,还要在贷中监测客户行为变化时重新评估。本文介绍额度设定的主要因素、何时提额,以及何时降额。
无论是消费贷款还是先买后付(BNPL),准入规则都是授信决策流的第一道关。本篇介绍如何设定清晰的基础条件,涵盖年龄、债务收入比等监管类核查,以及工作经历、信用评分和客户在本机构的历史借款记录等业务条件。文中也会说明,设计准入规则时为什么要考虑后续的欺诈监测。
了解授信策略、还款能力评估和市场规则如何决定信用卡额度,以及征信记录较少的申请进入人工审核时应向审批人员提供哪些信息。
人工评分模型过去依靠统计评分卡,但数据处理耗时,拖慢了决策。本文介绍机器学习驱动的自动化评分如何加快评估、提高准确性,以及实施决策逻辑和决策流时,为什么要关注因果分析和二阶效应。
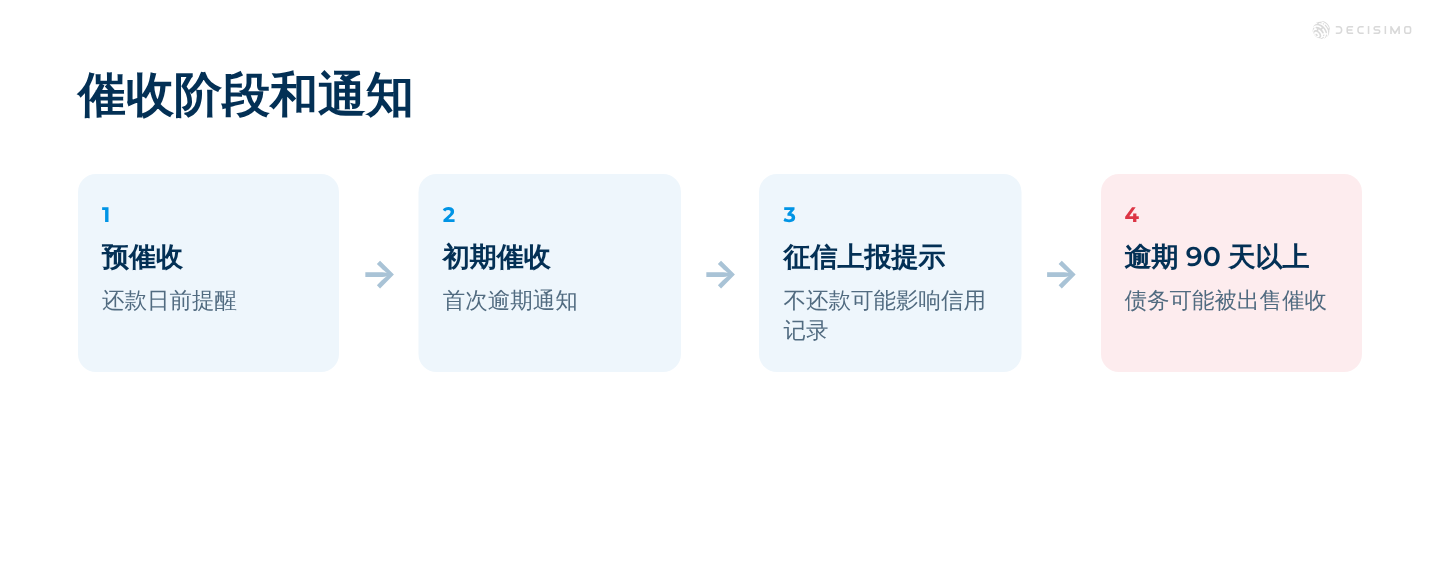
选择先买后付服务商,审批通过率只是需要了解的一项。还要问清催收阶段、欺诈数据共享、客户授权、征信机构报送和债务出售安排。
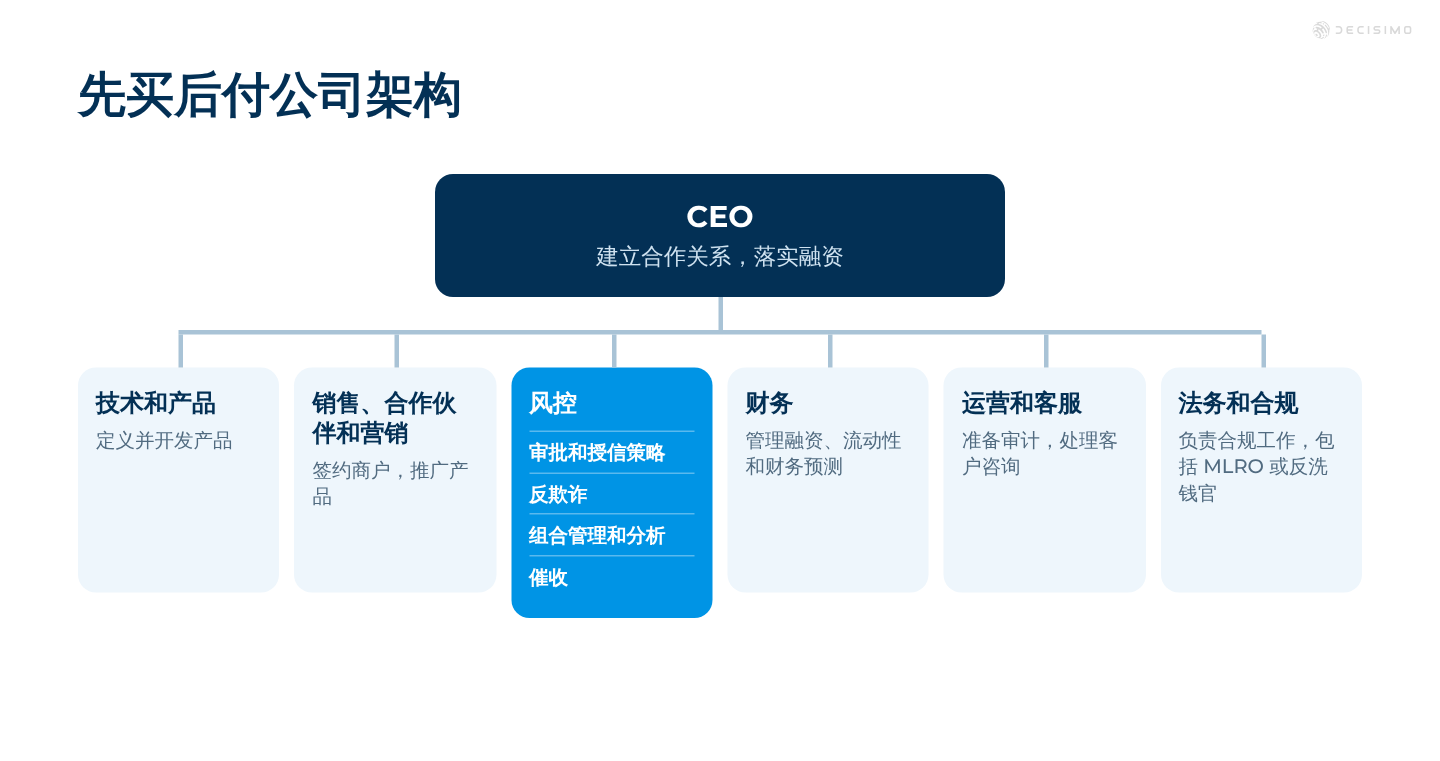
上线 BNPL,营销、产品、风控、反欺诈和财务都要参与规划。早期预警、商户关系和第三方数据从一开始就很重要。
金融科技公司率先将另类数据用于信用评分,银行也开始跟进。本文介绍另类数据如何作为信用记录的替代指标,以及这种指标可能失效的情况,包括虚假相关、季节性影响和因果关系薄弱。文章还讨论法律和歧视风险,以及将非结构化数据转化为可靠的 AI 和机器学习决策逻辑所需的工程工作。
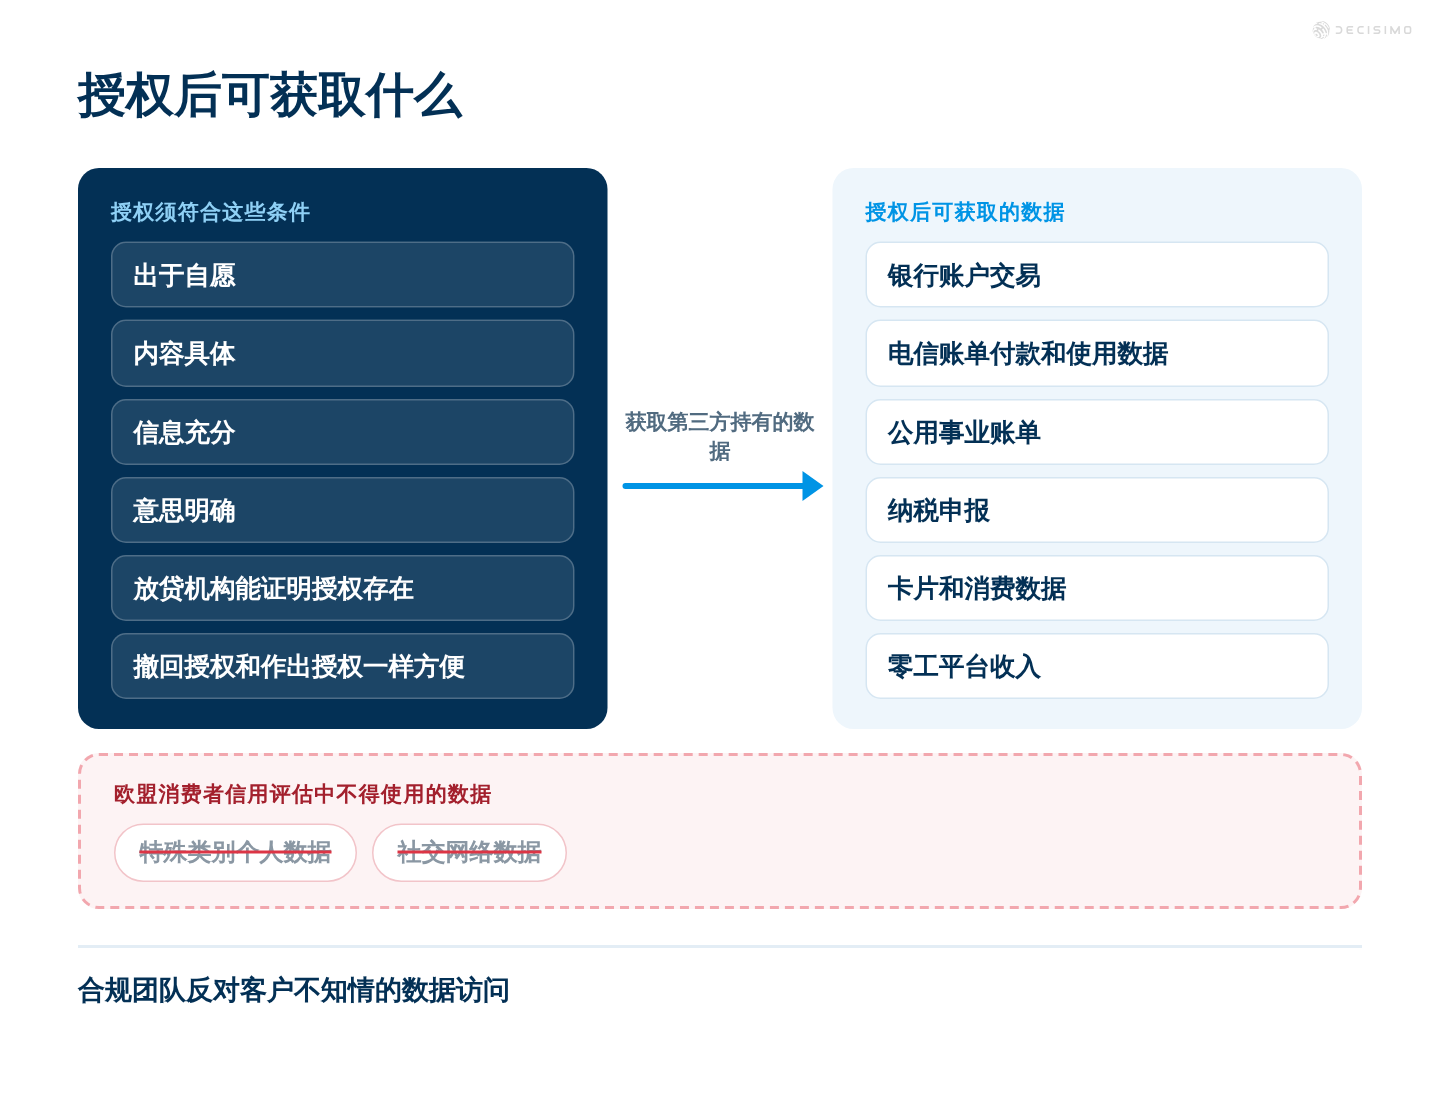
GDPR 并未一概禁止使用替代数据。先确认每类数据由谁持有、通过什么方式获取,再取得客户授权,并保留可供事后核查的记录。