商户选择先买后付服务商时应比较哪些风险
商户选择先买后付服务商时,应先比较审批通过率。通过率越高,越有利于改善客户体验。也要了解服务商如何处理催收。
商户投入资金获取客户,通常也会考虑交叉销售。应比较客户平均收入是否长期增长。先买后付体验不佳可能损害商户品牌,因为客户会把这段体验与放贷机构和商户联系起来。
商户应向先买后付服务商了解哪些审批和催收问题?
服务商会影响商户的客户体验和净推荐值(NPS)。随着服务商接触到更多数据和客户历史,合理的服务商应能逐步大幅提高审批通过率。
对优质客户来说,审批通过率提高有助于改善客户体验。体验改善后,消费者净支出往往也会增加,订单金额随之提高。商户还应确认催收处理得当、安排有序。
商户应了解申请耗时和预批额度的哪些情况?
商户应了解客户填写申请所需时间和作出决定所需时间。这两项指标关系到客户体验。申请人需要填写的字段越多,中途放弃申请的比例可能越高。
审批通过率会影响申请放弃率,商户也应了解申请需要多长时间,以及客户购买前要填写多少个字段。客户填完申请表后,如果要等 5、10 或 20 分钟才能收到决定,可能会感到不满。
商户还应询问,已有预批额度的客户有多少。
先买后付服务商如何处理各个催收阶段?
客户往往会这样想:“我在这家商户用先买后付买了部 iPhone,体验很糟。”如果催收方频繁打电话、态度恶劣,甚至联系家人,客户可能会把这段体验也和商户联系起来。
商户应了解服务商的催收安排,包括是否会在还款日前发送提醒,以及商户能否参与提醒内容的沟通。
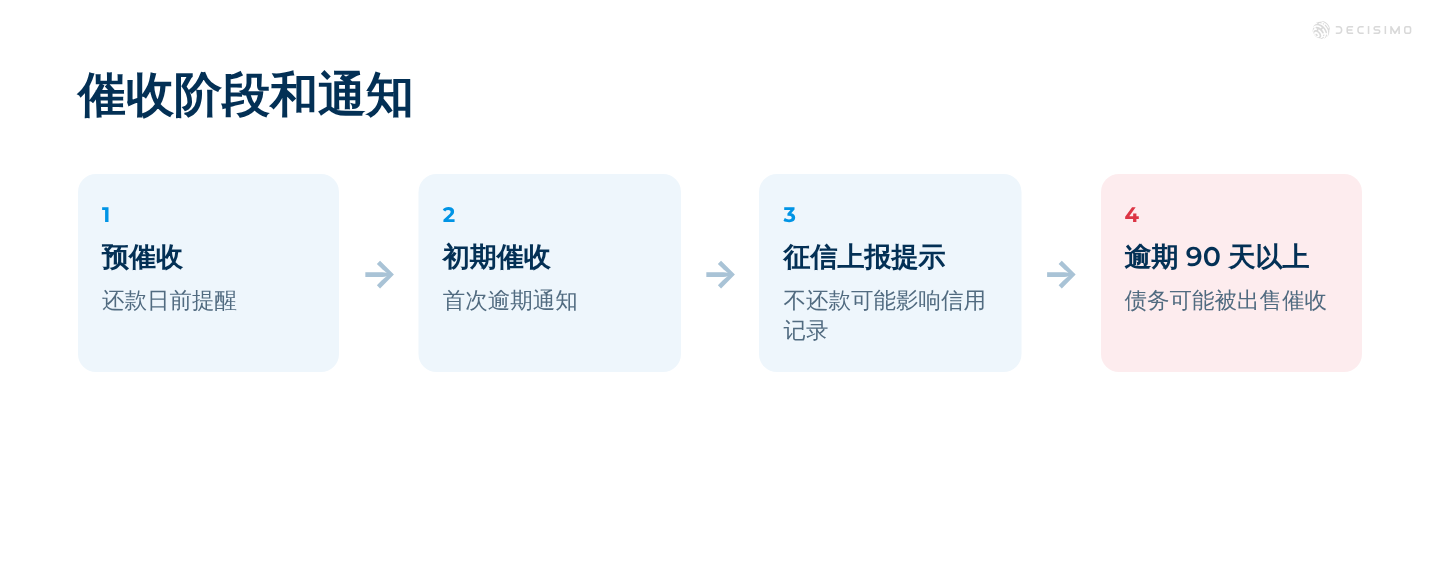
预催收指在还款日之前发送提醒。初期催收会先告知客户款项已逾期。之后通常会进一步告知:“如果不还款,相关信息将报送征信机构。”
先买后付服务商能否将逾期信息报送征信机构?
并非所有国家的征信机构都接受先买后付还款信息。目前,这种做法正在多数国家逐渐普及,英国也在推动相关安排。
这会影响催收沟通。告知客户逾期可能影响其信用记录,能让催收信息更有分量。
通常,选择能向征信机构报送信息的放贷机构对商户更有利,这样催收安排也更有章法。

商户应向先买后付服务商共享哪些反欺诈数据?
商户应确认欺诈得到妥善处理。发生欺诈时,放贷机构可能会向商户索取大量数据。商户应积极配合,尽可能提供数据。放贷机构也应尽可能向商户收集数据,以了解风险集中情况及相关模式。
商户应做好共享以下信息的准备:购买记录、配送地址、账户使用时长、以往购买金额,以及本次购买金额是否处于客户的常见消费范围内。放贷机构应在反欺诈审核中询问这些历史信息。
消费模式也很重要。商户应提供账户使用时长,以及曾用于登录账户的 IP 地址和地点。欺诈者发现商户与先买后付服务商有数据合作后,可能会盗用已有一定使用历史的账户,再利用账户历史进行欺诈性购买。
商户还可以部署设备指纹识别和浏览器指纹识别,并将指纹信息共享给放贷机构。在多数国家,为反欺诈保护而共享这类数据是允许的。客户选择先买后付时,应授权共享这些数据。
先买后付服务商出售逾期债务时会怎么处理?
商户应询问服务商在各个阶段如何催收,也可以说明商户自身的做法,并与服务商的安排进行比较。还应了解服务商是否上门催收,以及债务持续未还时会怎么处理。
逾期天数达到 90 天以上时,服务商可能因催收无利可图而停止催收,转而把债务出售给市场上的相关公司。
这可能影响商户品牌。后续处理债务的催收机构或公司联系客户时,态度可能较为强硬。
如何判断先买后付服务商的风控和催收是否成熟?
商户应确认服务商的风控和业务是否达到相应成熟度,或至少是否已承诺提升到这一水平。可以根据本文列出的问题进行判断。
如果放贷机构不询问额外数据,说明它不了解相关问题。重视风控的放贷机构应有催收策略,也应能回答相关问题。服务商能否谈清这些安排,可以反映它是否认真对待风控。
先买后付服务商风险常见问题
商户应如何比较审批通过率和申请耗时?
商户应比较审批通过率、客户填写申请所需时间和作出决定所需时间。还应询问客户需要填写多少个字段,以及已有预批额度的客户有多少。
商户应向服务商了解哪些催收问题?
商户应询问服务商是否会在还款日前联系客户,以及商户能否参与相关提醒内容的沟通。催收流程可能包括还款提醒、逾期通知、告知客户逾期可能上报征信机构,以及后续出售债务。
商户应向先买后付服务商共享哪些反欺诈数据?
商户应做好共享购买记录、配送地址、账户使用时长、以往购买金额、IP 地址、登录地点、设备指纹和浏览器指纹的准备。客户选择先买后付时,应授权共享这些数据。
商户应了解逾期还款和未偿债务的哪些情况?
商户应询问服务商能否将逾期信息报送征信机构,以及债务持续未还时会怎么处理。逾期天数达到 90 天以上时,服务商可能停止催收并把债务出售给其他公司。后续公司的处理方式可能影响商户品牌。
