Risiko penyedia BNPL yang perlu dibandingkan merchant
Merchant yang memilih penyedia buy now, pay later sebaiknya terlebih dahulu membandingkan tingkat persetujuannya. Tingkat persetujuan yang lebih tinggi mendukung pengalaman pelanggan yang lebih baik. Merchant juga perlu melihat cara penyedia menangani penagihan.
Merchant mengeluarkan biaya untuk mendapatkan pelanggan dan sering kali ingin melakukan penjualan silang. Bandingkan apakah pendapatan rata-rata per pelanggan meningkat dalam jangka panjang. Pengalaman BNPL yang buruk dapat merusak merek merchant karena pelanggan mengaitkan pengalaman tersebut dengan pemberi pinjaman maupun merchant.
Apa yang perlu ditanyakan merchant kepada penyedia BNPL tentang persetujuan dan penagihan?
Penyedia BNPL memengaruhi pengalaman pelanggan dan skor net promoter merchant. Seiring bertambahnya data dan riwayat pelanggan yang dapat dilihat, penyedia yang wajar seharusnya dapat meningkatkan tingkat persetujuan secara signifikan.
Bagi pelanggan yang layak, tingkat persetujuan yang lebih tinggi dapat memperbaiki pengalaman pelanggan. Pengalaman yang lebih baik sering kali dapat meningkatkan total belanja pelanggan, sehingga nilai pesanan menjadi lebih tinggi. Merchant juga perlu memastikan penagihan ditangani dengan baik dan teratur.
Apa yang perlu ditanyakan tentang waktu pengajuan dan limit prapersetujuan?
Merchant perlu memahami waktu pengisian dan waktu pengambilan keputusan. Keduanya merupakan metrik penting bagi pengalaman pelanggan. Semakin banyak kolom yang harus diisi pemohon, semakin besar kemungkinan mereka membatalkan pengajuan.
Tingkat persetujuan memengaruhi kemungkinan pelanggan membatalkan pengajuan, tetapi merchant juga perlu menanyakan berapa lama pengajuan diproses dan berapa banyak kolom yang harus diisi pelanggan sebelum dapat membeli. Jika pelanggan mengisi formulir pengajuan lalu menunggu 5, 10, atau 20 menit untuk mendapat keputusan, penundaan itu dapat membuat mereka kesal.
Merchant juga perlu menanyakan berapa banyak pelanggan yang sudah memiliki limit prapersetujuan.
Bagaimana penyedia BNPL menangani setiap tahapan penagihan?
Pelanggan bisa berpikir, “Saya membeli iPhone di merchant ini dengan buy now, pay later, tetapi pengalamannya sangat buruk.” Mereka mungkin mengaitkan pengalaman itu dengan merchant jika penagih berulang kali menelepon, memperlakukan mereka dengan buruk, atau menghubungi keluarga mereka.
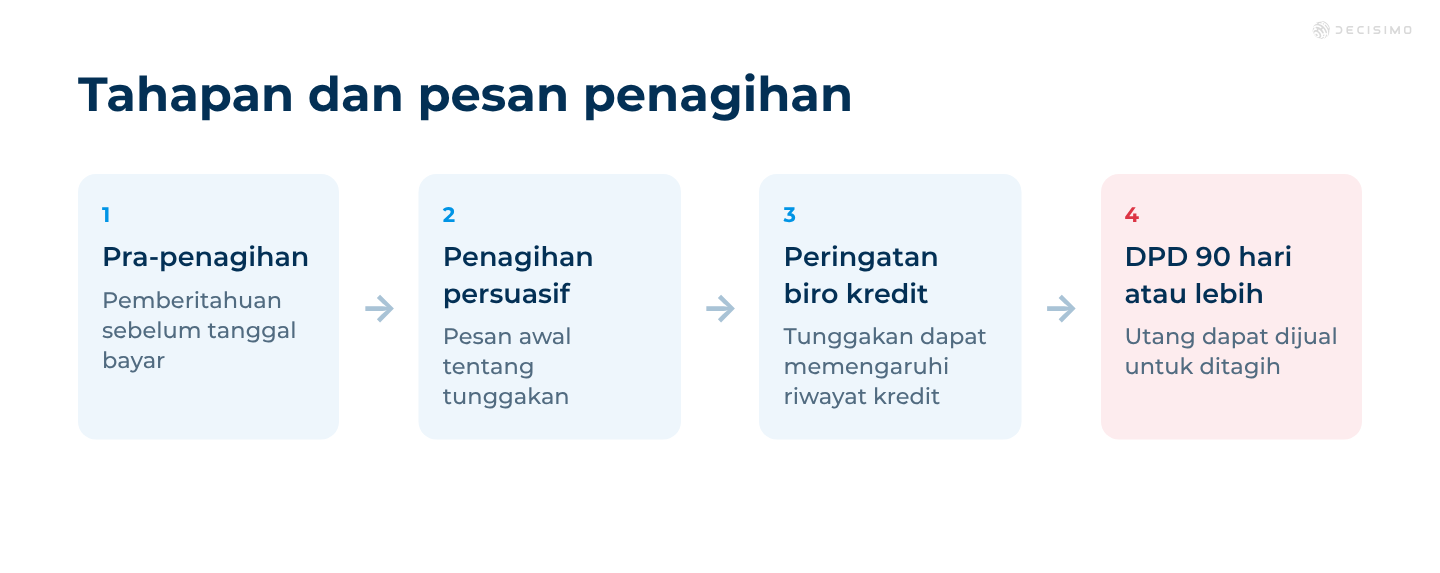
Merchant sebaiknya menanyakan tahapan penagihan yang dilakukan penyedia. Tanyakan apakah penyedia melakukan penagihan sebelum jatuh tempo dan apakah merchant dapat berkoordinasi dalam menyusun pesannya.
Penagihan sebelum jatuh tempo berarti mengirimkan pemberitahuan sebelum tanggal pembayaran. Penagihan awal berupa pesan yang memberi tahu pelanggan bahwa pembayaran mereka terlambat. Pesan berikutnya biasanya menjelaskan, “Jika Anda tidak membayar, informasi ini akan dilaporkan ke biro kredit.”
Apakah penyedia BNPL dapat melaporkan pembayaran yang terlewat ke biro kredit?
Biro kredit tidak mengizinkan pelaporan BNPL di setiap negara. Namun, praktik ini mulai berlaku di sebagian besar negara. Inggris saat ini mendorong penerapannya.
Hal ini penting dalam penagihan. Menyampaikan kepada pelanggan bahwa tidak membayar dapat memengaruhi riwayat kredit mereka membuat pesan tersebut terasa lebih serius.
Merchant biasanya akan lebih diuntungkan dengan pemberi pinjaman yang dapat melaporkan informasi ke biro kredit. Dengan begitu, penagihan dapat dilakukan dengan lebih terstruktur.

Data apa yang perlu dibagikan merchant kepada penyedia BNPL untuk menangani fraud?
Merchant perlu memastikan fraud ditangani dengan baik. Saat terjadi fraud, pemberi pinjaman mungkin meminta banyak data dari merchant. Merchant sebaiknya terbuka untuk bekerja sama dan memberikan data sebanyak mungkin. Pemberi pinjaman juga perlu meminta data sebanyak mungkin dari merchant agar dapat memahami konsentrasi dan pola terkait.
Merchant perlu siap membagikan riwayat pembelian, alamat pengiriman, usia akun, jumlah pembelian sebelumnya, serta informasi apakah suatu pembelian masih dalam rentang yang biasa dilakukan pelanggan. Pemberi pinjaman perlu meminta riwayat ini sebagai bagian dari pemeriksaan fraud.
Pola belanja juga penting. Merchant sebaiknya membagikan berapa lama akun telah aktif serta alamat IP dan lokasi yang digunakan untuk mengaksesnya. Pelaku fraud bisa mengambil alih akun lama yang sudah memiliki riwayat setelah mengetahui bahwa merchant bekerja sama dengan penyedia BNPL. Mereka kemudian dapat memanfaatkan riwayat akun tersebut untuk melakukan pembelian secara curang.
Merchant juga dapat menyiapkan sidik jari perangkat dan sidik jari browser, lalu membagikan data tersebut kepada pemberi pinjaman. Di sebagian besar negara, berbagi data semacam ini diizinkan untuk perlindungan antifraud. Saat pelanggan memilih BNPL, mereka perlu memberikan persetujuan untuk berbagi data tersebut.
Apa yang terjadi pada utang yang terlambat dibayar jika dijual oleh penyedia BNPL?
Merchant sebaiknya menanyakan cara penyedia menangani penagihan di setiap tahap. Merchant dapat menjelaskan pendekatannya sendiri dan membandingkannya dengan pendekatan penyedia. Tanyakan juga apakah penyedia melakukan kunjungan ke rumah dan apa yang terjadi jika utang tetap tidak dibayar.
Ketika keterlambatan pembayaran mencapai lebih dari 90 hari (DPD), penyedia mungkin berhenti menagih karena dianggap tidak menguntungkan. Penyedia kemudian dapat menjual utang tersebut kepada perusahaan yang berminat membelinya.
Hal ini dapat memengaruhi merek merchant. Agen penagihan atau perusahaan yang menangani utang tersebut mungkin bersikap keras saat menghubungi pelanggan.
Apakah penyedia BNPL memiliki kematangan yang memadai dalam risiko dan penagihan?
Anda perlu memastikan penyedia memiliki kematangan yang memadai dalam pengelolaan risiko dan bisnis, atau setidaknya berkomitmen untuk mencapainya. Anda dapat menilainya dengan mengajukan pertanyaan yang dibahas dalam artikel ini.
Jika pemberi pinjaman tidak menanyakan data tambahan, berarti mereka tidak memahami hal ini. Pemberi pinjaman yang serius dalam mengelola risiko seharusnya memiliki strategi penagihan dan mampu menjawab pertanyaan tentangnya. Kemampuan penyedia membahas topik ini menunjukkan apakah mereka serius dalam mengelola risiko.
Pertanyaan tentang risiko penyedia BNPL
Bagaimana merchant membandingkan tingkat persetujuan dan waktu pengajuan?
Merchant sebaiknya membandingkan tingkat persetujuan, waktu pengisian, dan waktu pengambilan keputusan. Tanyakan juga berapa banyak kolom yang harus diisi pelanggan dan berapa banyak pelanggan yang sudah memiliki limit prapersetujuan.
Apa yang perlu ditanyakan merchant tentang penagihan?
Merchant sebaiknya menanyakan apakah penyedia melakukan penagihan sebelum jatuh tempo dan apakah merchant dapat berkoordinasi dalam menyusun pesannya. Proses penagihan dapat mencakup pemberitahuan pembayaran, pesan tentang keterlambatan, peringatan pelaporan ke biro kredit, dan kemungkinan penjualan utang.
Data apa yang perlu dibagikan merchant kepada penyedia BNPL untuk menangani fraud?
Merchant perlu siap membagikan riwayat pembelian, alamat pengiriman, usia akun, jumlah pembelian sebelumnya, alamat IP, lokasi, serta sidik jari perangkat dan browser. Pelanggan perlu menyetujui pembagian data ini saat memilih buy now, pay later.
Apa yang perlu ditanyakan merchant tentang pembayaran yang terlewat dan utang yang terlambat dibayar?
Merchant sebaiknya menanyakan apakah penyedia dapat melaporkan pembayaran yang terlewat ke biro kredit dan apa yang terjadi jika utang tetap tidak dibayar. Saat keterlambatan pembayaran mencapai lebih dari 90 hari (DPD), penyedia mungkin berhenti menagih lalu menjual utang kepada perusahaan lain. Cara perusahaan tersebut menagih dapat memengaruhi merek merchant.
