Tim yang dibutuhkan untuk meluncurkan BNPL
Dalam peluncuran layanan beli sekarang, bayar nanti (BNPL), tim terpenting setelah tim teknologi adalah tim pemasaran. Berikutnya adalah tim risiko.
Di dalam tim risiko, pekerjaan underwriting sering kali cukup umum dan ruang geraknya terbatas. Dalam BNPL, antifraud adalah bagian yang paling penting.
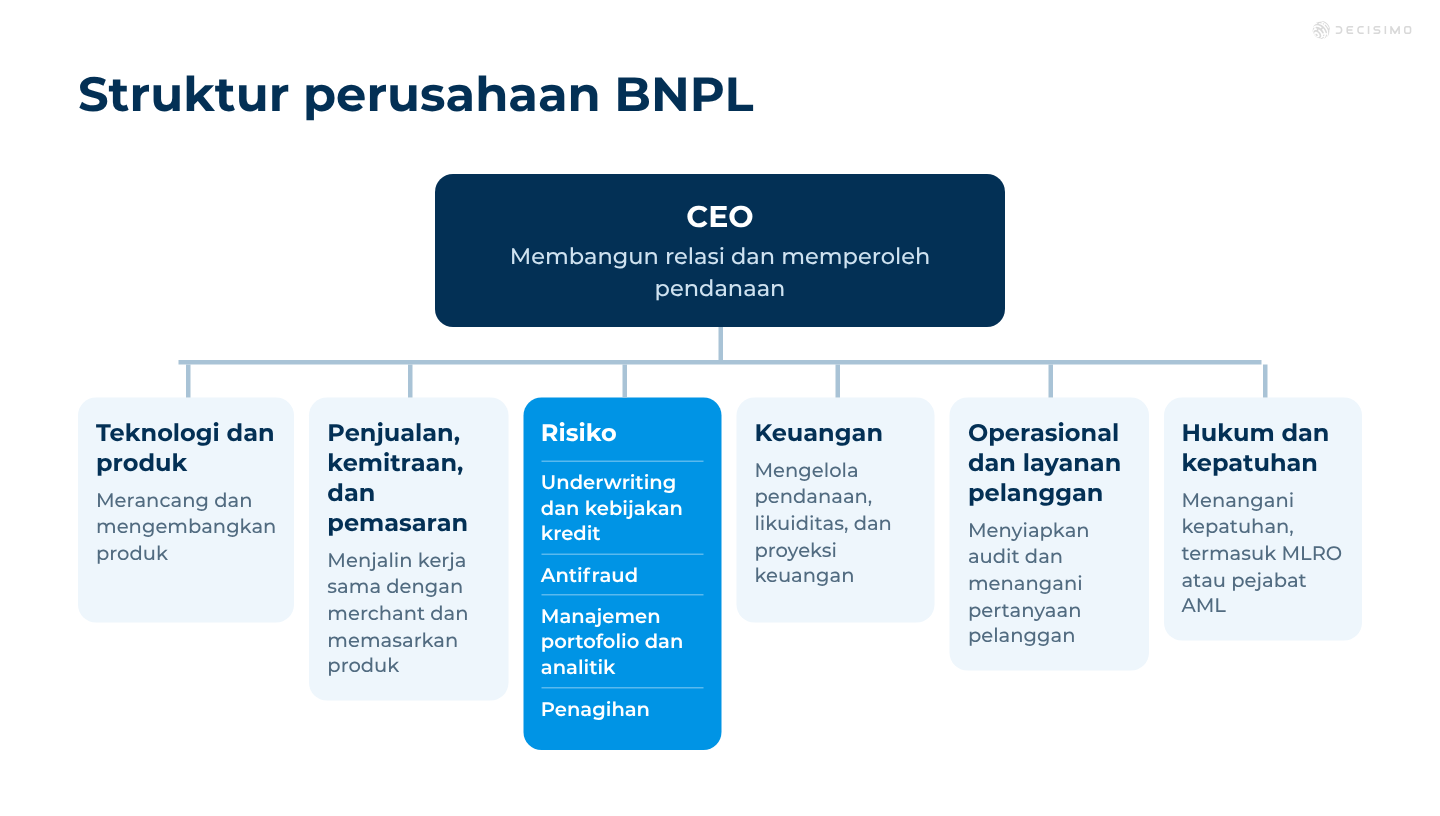
Tim BNPL secara keseluruhan
Tidak ada satu struktur organisasi yang berlaku untuk semua perusahaan BNPL. Perusahaan kecil biasanya menggabungkan beberapa fungsi, sedangkan perusahaan besar memisahkannya. Namun, sebagian besar memiliki struktur dasar yang serupa.
Hubungan dengan merchant, mulai dari menjalin kerja sama hingga mengembangkan bisnis, biasanya ditangani oleh tim penjualan atau kemitraan tersendiri. Tim pemasaran berfokus pada pelanggan dan bekerja sama dengan tim tersebut untuk menentukan cara menampilkan produk di merchant.
Layanan pelanggan biasanya ditangani oleh tim tersendiri. Tim ini menjawab pertanyaan pelanggan tentang pembayaran, pengembalian dana, dan sengketa, serta menangani keluhan. Penagihan juga sering menjadi tim tersendiri atau bagian dari operasional, dengan strategi penagihan yang disusun bersama tim risiko.
Penyedia BNPL yang lebih besar biasanya memiliki tim pasar modal atau pendanaan di bagian keuangan. Tim ini mencari fasilitas pendanaan warehouse serta menjual atau melakukan sekuritisasi pinjaman. Di Inggris, pejabat yang bertanggung jawab atas pencegahan pencucian uang disebut money laundering reporting officer (MLRO).
Pemasaran dan hubungan dengan merchant
Pemasaran dalam BNPL berfokus pada merchant dan melibatkan kerja sama dengan tim produk. Ada yang mengira pemasaran hanya berarti menjalankan kampanye sendiri. Padahal, tujuannya adalah agar produk tersedia di sebanyak mungkin merchant secepat mungkin dan memiliki posisi yang baik. Pelanggan sering kali tidak terlalu memikirkan penyedia BNPL yang mereka gunakan. Yang mereka lihat adalah kesempatan untuk membayar secara cicilan.
Pemasaran yang efektif juga bergantung pada kemampuan menyediakan pendanaan. Merchant yang menggunakan layanan tersebut dan hubungan yang kuat dengan mereka sama-sama penting.
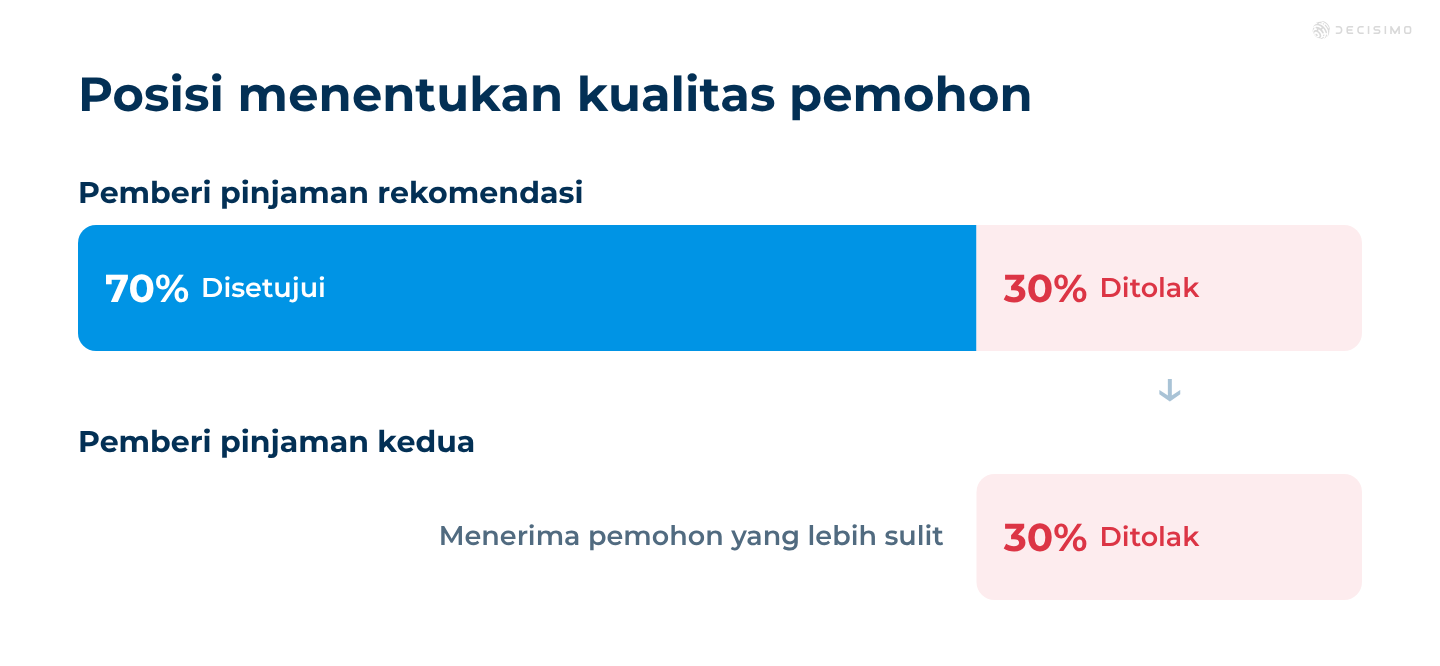
Posisi ini memengaruhi kinerja risiko. Jika pemberi pinjaman menjadi pilihan pertama yang direkomendasikan kepada pengguna, kualitas pelanggan yang diterimanya akan jauh lebih baik dibandingkan pilihan kedua. Ketika pemberi pinjaman yang direkomendasikan menolak pelanggan, pelanggan tersebut akan beralih ke pemberi pinjaman kedua. Akibatnya, kualitas pelanggan yang diterima pemberi pinjaman kedua jauh lebih rendah.
Misalnya, pemberi pinjaman pertama memiliki tingkat persetujuan 70% dan model yang cukup baik. Pemberi pinjaman kedua menerima 30% pemohon yang ditolak, tetapi tetap perlu mencapai tingkat persetujuan yang tinggi karena biaya akuisisi. Modelnya harus mampu membedakan kualitas pemohon dua atau tiga kali lebih baik. Pemberi pinjaman mungkin tetap menjalankan bisnis tanpa keunggulan itu, tetapi bisa jadi memerlukan keunggulan lain. Membangun keunggulan melalui hubungan dengan merchant merupakan bagian dari pekerjaan tim pemasaran dan produk.
Risiko, manajemen portofolio, dan penagihan
Di dalam tim risiko biasanya ada fungsi underwriting dan kebijakan kredit. Antifraud juga merupakan area penting lainnya.
Manajemen portofolio dan analitik membantu menentukan pelanggan yang dapat ditawari produk tambahan atau peningkatan penawaran, serta batas kredit yang perlu ditetapkan. Jika layanan BNPL digunakan secara berkelanjutan, cara kerjanya hampir menyerupai kartu kredit.
Selain itu, ada fungsi penagihan.
Antifraud perlu dipantau sejak awal
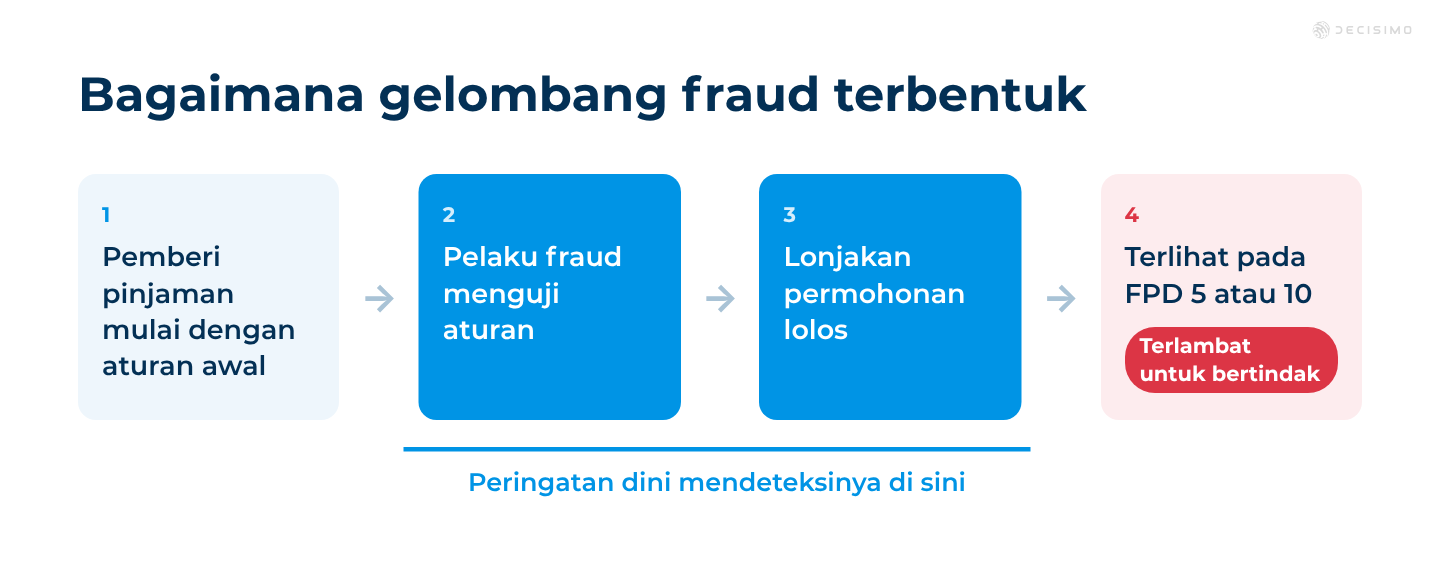
Saat Anda memasuki pasar, pelaku fraud akan mengamati pemain baru. Mereka tahu bahwa sumber daya antifraud biasanya belum siap, kebijakan belum tersusun, dan teknologi belum cukup baik untuk mendeteksi fraud. Karena itu, mereka mulai menguji sistem.
Bahaya terbesar sejak awal bagi pemberi pinjaman baru adalah menghadapi lonjakan pengajuan fraud. Pelaku fraud bekerja terkoordinasi, mempelajari aturan awal, lalu menyerang dengan banyak pengajuan agar lolos. Anda baru menyadari bahwa Anda telah menyetujui banyak pengajuan fraud setelah angka gagal bayar pada pembayaran pertama, atau FPD, mencapai 5 atau 10 dan Anda mulai melihat konsentrasinya. Saat itu sudah terlambat. Anda tahu usaha Anda sudah tamat.
Saat menyiapkan layanan BNPL, tentukan indikator peringatan dini pada tingkat permohonan. Pantau konsentrasi dan potensi masalah sejak awal. Ada juga alat pemantauan yang dapat digunakan untuk BNPL. Fraud sering berkaitan dengan merchant, jadi pantau merchant, konsentrasi merchant, dan lonjakan aktivitas. Jika hal ini terlewat, dampaknya bisa sangat merugikan.
Hubungkan beberapa penyedia data eksternal
Sejak hari pertama, pantau lonjakan permohonan dan konsentrasi pada nomor telepon seluler, lokasi, serta ID perangkat.
Saat memulai layanan BNPL, hubungkan layanan Anda dengan sebanyak mungkin penyedia data pihak ketiga. Atur kontrak agar Anda bisa berhenti menggunakan layanan mereka. Beri kesempatan kepada para penyedia untuk bersaing. Hubungkan semuanya, jangan hanya memilih satu karena ada yang mengatakan perusahaan X atau Y bagus.
Setelah Anda menemukan kasus buruk pertama, analisis hasilnya dan putuskan hubungan dengan layanan yang tidak memberi manfaat. Sering kali, sebagian besar layanan data dan antifraud tidak memberi banyak manfaat. Ada perusahaan yang besar karena banyak perusahaan tidak memahami antifraud dan belum menyiapkan langkah apa pun. Terkadang, sesuatu tetap lebih baik daripada tidak ada sama sekali.
Setelah menghubungkan beberapa penyedia dan menganalisis hasilnya, Anda sering akan melihat bahwa skor mereka tidak berkorelasi dengan kemampuan mengidentifikasi pelanggan berisiko, kredit buruk, atau fraud.
Pinjaman bermasalah memberi data penting
Saat mulai membukukan portofolio, akan ada pinjaman bermasalah. Data ini diperlukan untuk menyusun dan memperbarui aturan. Tanpa catatan buruk dan pinjaman yang tidak dibayar, Anda tidak dapat mengetahui siapa yang berisiko dan siapa yang tidak.
Jika Anda terlalu ketat dalam menetapkan tingkat persetujuan, data yang terkumpul tidak akan cukup untuk membangun model dengan signifikansi statistik dan daya yang diperlukan untuk berkembang. Saat memasuki pasar, perkirakan akan ada pinjaman bermasalah. Data tersebut sangat berharga.
Fraud berbeda. Anda tentu tidak menginginkan fraud.

Pemantauan fraud
Untuk memantau fraud, perhatikan frekuensi aktivitas, konsentrasi, perubahan atribut, dan kemiripan. Lakukan analisis graf terhadap pihak-pihak yang saling terhubung karena pelaku fraud sering menggunakan kembali identitas atau sebagian dari identitas sintetis yang mereka buat.
Mereka menggunakan data yang asli atau tampak meyakinkan, seperti identitas curian. Lalu mereka menghubungkan data itu melalui penanda identitas sintetis, termasuk nomor telepon seluler dan alamat email. Membuat alamat email mungkin mudah, tetapi mendapatkan nomor telepon bisa lebih sulit.
Terkadang pelaku fraud membuat identitas sintetis lengkap dan merawatnya agar tetap aktif. Ada juga perusahaan yang menyediakan akun yang sudah dirawat, misalnya akun berusia dua tahun dengan semua informasi yang dibutuhkan. Identitas curian dengan alamat email dan nomor telepon seluler yang baik bisa tampak saling terhubung dengan meyakinkan.
Identitas seperti ini jarang ditemukan dan tidak sering digunakan untuk BNPL. Identitas tersebut lebih umum dalam fraud bervolume tinggi atau bernilai besar karena harganya mahal.
Fraud perlu dideteksi lewat fingerprint
Salah satu tanda peringatan adalah dua permohonan menggunakan ID fingerprint yang sama. Gunakan device fingerprinting atau browser fingerprinting untuk menemukan hubungan tersebut. Perhatikan juga permohonan yang tiba-tiba berasal dari alamat IP yang sama, terutama jika alamat tersebut milik VPN atau pusat data.
Layanan data dapat membantu menghitung skor fraud. MaxMind sering berguna untuk pembayaran dan BNPL online.
Penyedia BNPL online perlu menangani bisnisnya hampir seperti penyedia layanan pembayaran. Kelola risiko fraud dengan cara yang serupa.
Ada ungkapan bahwa setelah memasuki pasar, jika Anda mengaku belum pernah melihat fraud, mungkin Anda tidak tahu bahwa fraud sudah terjadi atau Anda sedang berbohong.
Keuangan dan likuiditas
Pada tahap awal, tim pendanaan belum terlalu penting selama Anda berhasil mendapatkan fasilitas pendanaan yang cukup untuk membiayai produk. Cara memperoleh keuntungan dari BNPL cukup sederhana. Anda membutuhkan komisi yang cukup besar atau jalur menuju profitabilitas melalui penjualan silang atau sumber daya pemasaran lainnya.
Produk BNPL saja biasanya belum cukup menghasilkan keuntungan. Banyak perusahaan baru menyadari hal ini setelah membukukan portofolio besar dan tidak tahu harus berbuat apa. Tim keuangan perlu memastikan arus uang masuk dan keluar tetap tertangani, fasilitas pendanaan tersedia, dan produk dibiayai dengan tepat.
Tim keuangan juga menangani laporan laba rugi (P&L), proyeksi, perbendaharaan, dan likuiditas. Seiring perusahaan berkembang, pengelolaan likuiditas menjadi semakin penting. Musim tertentu dan hari libur memengaruhi jumlah likuiditas yang dibutuhkan. Pembayaran tepat waktu kepada merchant menjaga hubungan kerja sama. Saat merchant memilih penyedia yang menjadi prioritas pertama, kecepatan pembayaran untuk barang yang dibeli dapat menjadi faktor penting.
Operasional, hukum, dan kepatuhan
Fungsi operasional memastikan semua hal tertata karena perusahaan ini bergerak di bidang keuangan. Pekerjaannya mencakup audit, persiapan, dan kepatuhan.
Perusahaan juga memerlukan fungsi hukum dan kepatuhan. Pada tahap awal, pekerjaan ini mungkin lebih murah jika dialihdayakan. Di beberapa negara, perusahaan mungkin diwajibkan memiliki pejabat risiko AML yang bertanggung jawab atas KYC. Peran tersebut bisa berada di fungsi kepatuhan atau terkadang di dalam tim risiko.
Tim risiko terutama berfokus pada analitik risiko. Hal ini sangat penting sejak awal, terutama untuk menangani risiko fraud yang dijelaskan di atas.
CEO dan hubungan dengan regulator
Tugas utama CEO perusahaan keuangan adalah terus membangun hubungan dan mencari pendanaan. Ini berarti terus mencari pendanaan ekuitas, fasilitas pendanaan warehouse, dan fasilitas kredit. CEO juga perlu membangun hubungan untuk fasilitas pendanaan warehouse karena fasilitas tersebut bergantung pada kepercayaan. Jika CEO tidak mencurahkan setidaknya 30% waktunya untuk hal ini, ada yang tidak beres.
CEO juga perlu meluangkan waktu untuk bertemu regulator dan pihak atau kelompok kerja yang berkaitan dengan regulasi BNPL. BNPL termasuk kredit konsumen, dan kredit konsumen berdampak pada masyarakat.
Dalam situasi krisis, politisi sering terlibat dalam urusan kredit konsumen untuk melindungi konsumen. CEO perlu mengetahui perkembangan perlindungan konsumen di pasar.
Pertanyaan yang sering diajukan tentang tim peluncuran BNPL
Tim apa saja yang perlu terlibat dalam peluncuran BNPL?
Struktur yang umum mencakup tim produk, pengembangan merchant, risiko, keuangan, operasional, layanan pelanggan, hukum, dan kepatuhan di bawah CEO. Seiring perusahaan berkembang, penjualan atau kemitraan, penagihan, serta pasar modal atau pendanaan dapat ditangani oleh tim tersendiri.
Mengapa antifraud perlu diperhatikan sejak awal?
Pelaku fraud mengincar pemain baru karena kebijakan, sumber daya, dan teknologi deteksi mereka mungkin belum siap. Peringatan dini perlu memantau lonjakan permohonan, konsentrasi, merchant, nomor telepon seluler, lokasi, dan ID perangkat.
Bagaimana penyedia BNPL baru sebaiknya menggunakan layanan data eksternal?
Hubungkan layanan dengan sebanyak mungkin penyedia data pihak ketiga dan atur kontrak agar penyedia dapat diganti. Setelah menemukan pinjaman bermasalah pertama, analisis hasilnya dan putuskan hubungan dengan layanan yang tidak memberi manfaat.
Apa yang perlu dikelola tim keuangan saat meluncurkan BNPL?
Tim keuangan perlu mendapatkan fasilitas pendanaan yang cukup dan memastikan arus uang masuk serta keluar tertangani. Tim ini juga mengelola laporan laba rugi (P&L), proyeksi, perbendaharaan, dan likuiditas, termasuk kebutuhan likuiditas tambahan saat musim tertentu dan hari libur.
