BNPL 上线需要哪些团队
上线先买后付(BNPL)业务时,除技术团队外,营销团队最重要,其次是风控团队。
风控团队中的审批工作通常比较常规,能做的事情有限。BNPL 业务的反欺诈最为重要。
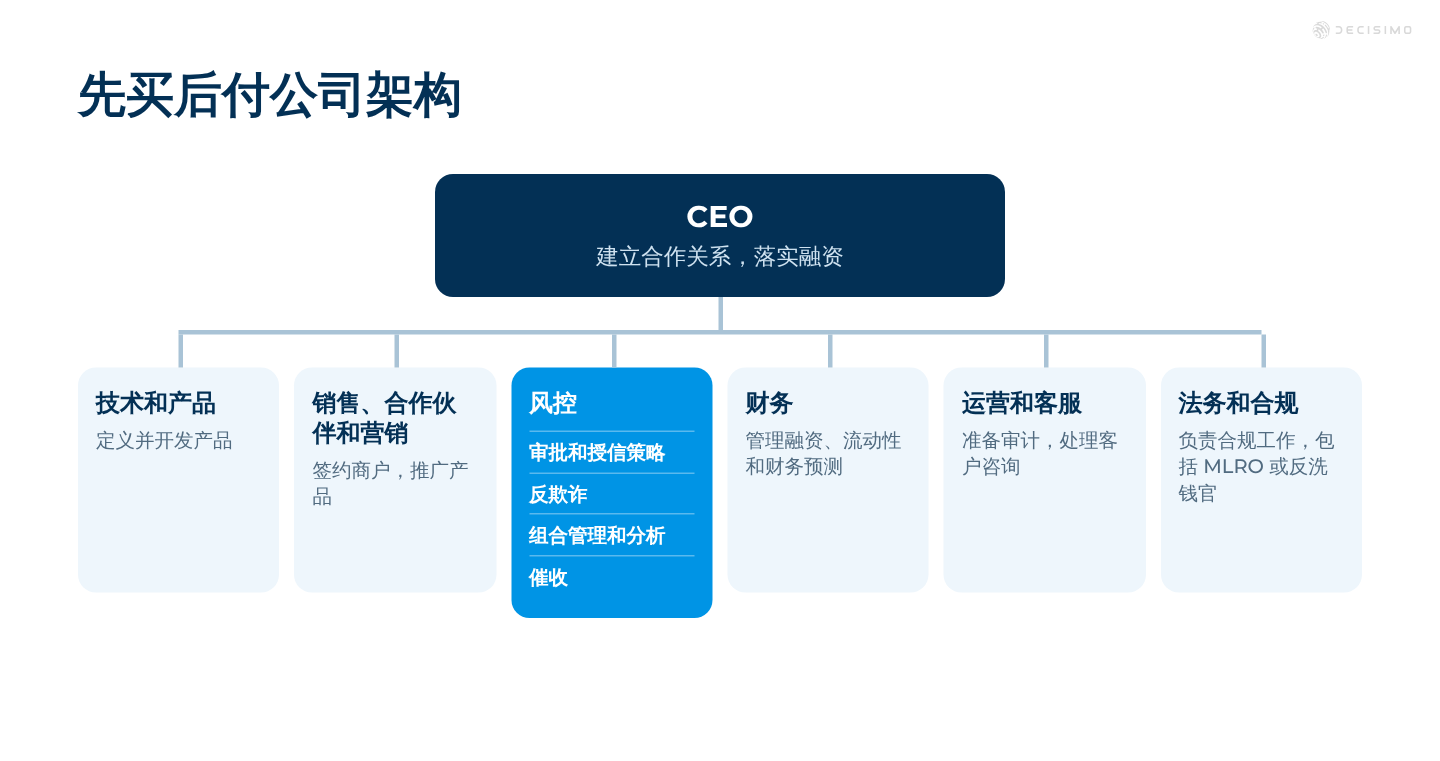
BNPL 的整体团队架构
先买后付公司没有统一的组织架构。小公司通常由一个团队兼顾多项职能,大公司则会把职能拆分,但大体架构通常相似。
商户签约及后续拓展,通常由独立的销售或合作伙伴团队负责。营销团队面向消费者开展工作,也会与该团队协作,确定产品在商户端的呈现方式。
客服通常是独立团队,负责回答消费者关于付款、退款和争议的问题,并处理投诉。催收也常由独立团队负责,或归在运营团队内,催收策略则由催收团队和风控团队共同制定。
规模较大的先买后付服务商会在财务部门设置资本市场或融资团队,负责筹集仓储融资额度,以及出售或证券化贷款。在英国,负责反洗钱工作的人员称为反洗钱报告官(MLRO)。
营销和商户关系
营销工作主要围绕商户展开,并需要与产品团队合作。有人认为营销就是自行发起推广活动,实际工作并非如此。目标是尽快覆盖尽可能多的商户,并争取有利的位置。消费者通常不太在意使用哪家先买后付服务商,他们看到的只是可以分期付款。
营销也离不开稳定的融资能力。合作商户的质量和双方关系都很重要。
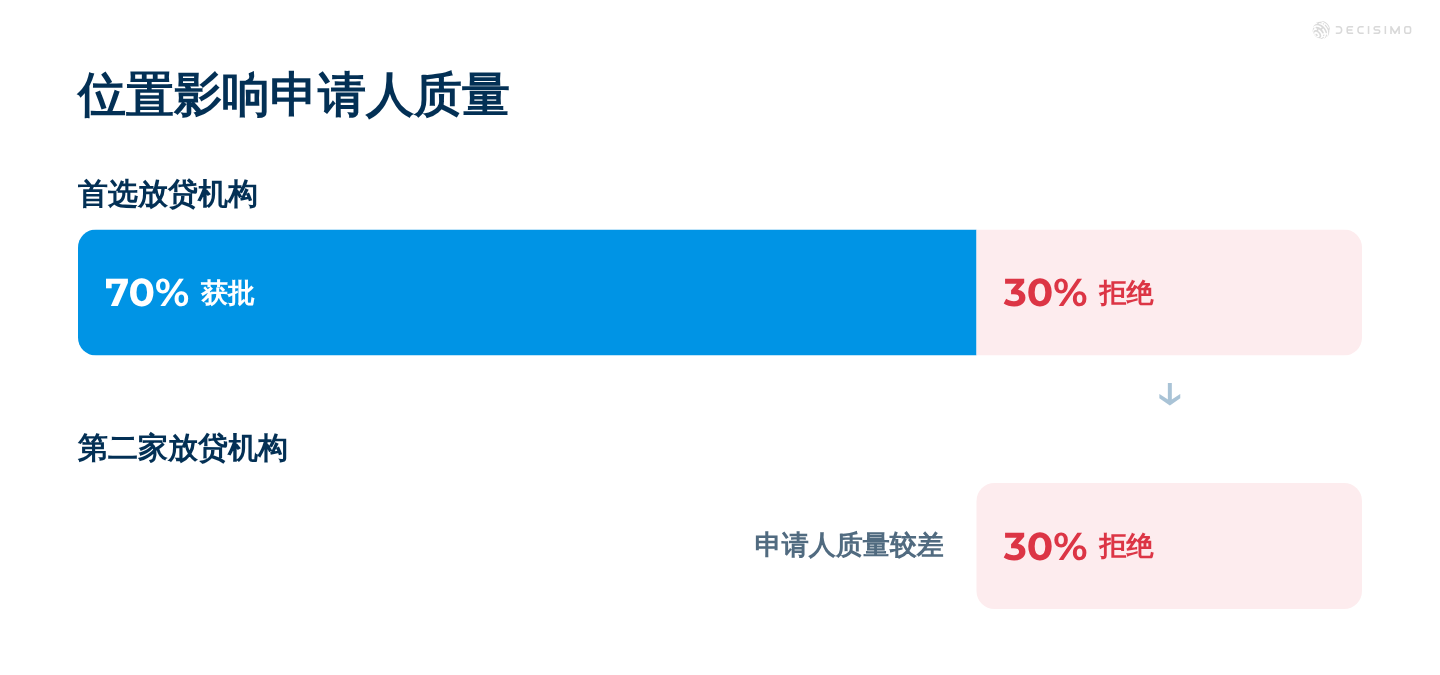
服务商在商户端的位置会影响风险表现。如果服务商是推荐给消费者的首选,拿到的客户质量会好得多。首选服务商拒绝申请后,消费者就会转向第二家,因此第二家收到的客户质量会差很多。
假设第一家放贷机构的审批通过率为 70%,模型表现也不错。第二家机构接手被拒的 30%,但由于获客成本较高,也需要维持较高的审批通过率。这意味着它的模型区分能力要达到前者的两到三倍。也可能不需要这项优势就能做到,但它可能需要其他优势。通过与商户合作建立这些优势,是营销和产品团队的工作之一。
风控、组合管理和催收
风控团队通常负责审批和授信策略,反欺诈也是重要职能。
组合管理和分析团队会判断哪些客户适合交叉销售或追加销售,并确定额度。先买后付如果能持续使用,运作方式就会很像信用卡。
此外还有催收工作。
反欺诈需要尽早监控
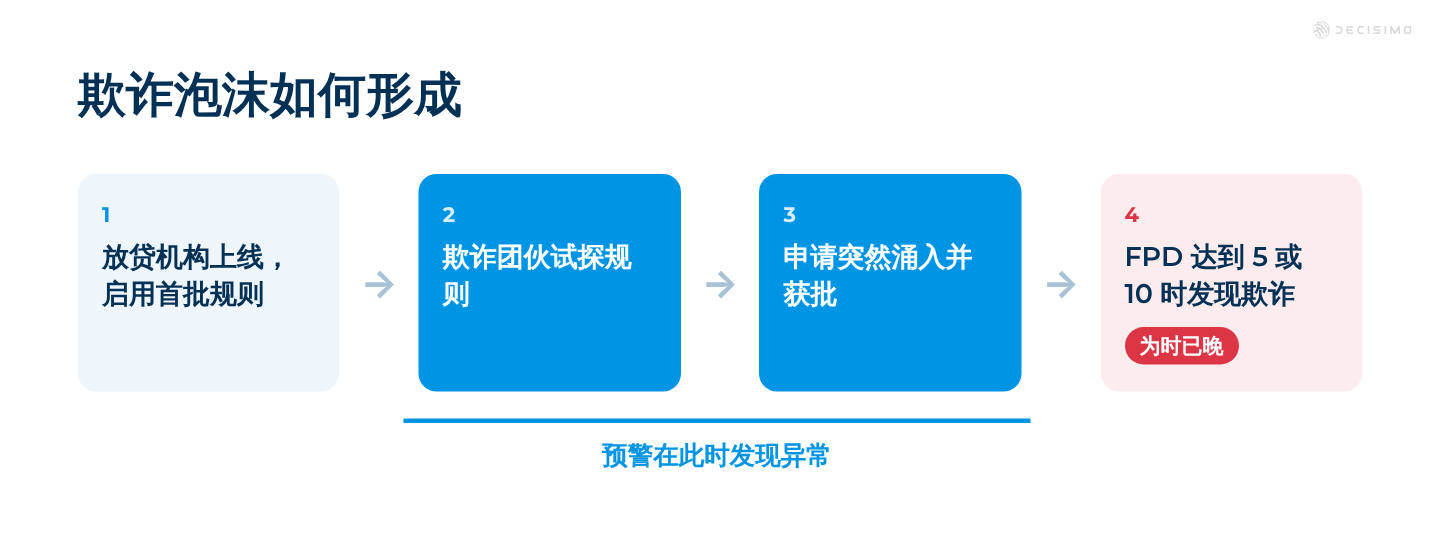
进入新市场时,欺诈团伙会关注新入场的服务商。他们知道这些服务商的反欺诈资源通常还没到位,策略尚未建立,技术也未必能有效识别欺诈,因此会开始试探。
新放贷机构从一开始面临的最大危险,是欺诈申请集中涌入。欺诈者会组织起来,摸清最初的规则,再用大量申请发起攻击。往往要等到首期逾期(FPD)达到 5 或 10、开始查看集中度时,才发现已经审批通过了一波欺诈申请。到那时已经太晚,局面已无法挽回。
上线先买后付业务时,应尽早在申请层面设置预警指标,从一开始就监控集中度和潜在问题。BNPL 也有相应的监控工具。欺诈往往与商户有关,因此要关注商户、商户集中度和异常增长。漏掉这些问题可能会造成严重损失。
接入多个外部数据服务商
从第一天起,就要关注申请量激增,以及手机号、位置和设备 ID 的集中情况。
启动 BNPL 业务时,尽可能多地接入第三方数据服务商。签合同时要保留更换服务商的空间,也要让服务商之间形成竞争。可以全部接入进行比较,不要只因为有人说某家公司好,就只选一家。
拿到首批坏账后,分析各项服务的结果,停用没有价值的服务。很多时候,大部分数据服务和反欺诈服务并没有价值。有些公司之所以规模大,是因为许多公司不了解反欺诈,也没有相应措施。有时,有总比没有好。
接入多家服务商并分析结果后,通常会发现,它们的评分与识别问题客户、信用不良客户或欺诈行为并没有相关性。
坏账能提供重要数据
建立初始贷款组合后,出现坏账是难免的。要制定和更新规则,就需要有不良记录和无法还款的贷款。没有这些数据,就无法判断哪些客户有问题、哪些客户表现良好。
如果审批把关过严,就无法收集足够的数据,建立具备统计显著性和检验效能、能够支持业务规模化的模型。进入市场时要预期会出现一些坏账,它们很有价值。
欺诈则不同,业务不希望出现欺诈。

欺诈监控
监控欺诈时,要关注交易频率、集中度、属性变化和相似性。还要进行关联图分析,识别相互关联的主体,因为欺诈团伙经常重复使用身份信息,或重复使用其拼凑的虚假身份信息。
欺诈团伙会使用真实或看似真实的数据,例如被盗身份信息,再通过虚假身份标记将这些信息关联起来,包括手机号和电子邮箱地址。注册邮箱可能很容易,但获取手机号可能复杂得多。
有时,欺诈团伙会创建完整的虚假身份,并长期维护。也有公司提供经过长期维护的账户,例如注册已满两年、信息齐全的账户。被盗身份如果配有质量良好的邮箱地址和手机号,各项信息可能看起来彼此关联。
这类身份并不常见,也很少用于先买后付欺诈。由于购买这类虚假身份的成本较高,它们更多出现在大批量或高金额欺诈中。
反欺诈需要设备指纹检查
如果两个申请使用了相同的指纹 ID,就需要提高警惕。可通过设备指纹或浏览器指纹查找关联。还要留意申请是否突然集中来自同一个 IP 地址,尤其是该地址属于 VPN 或数据中心时。
数据服务可以帮助计算欺诈评分。MaxMind 在支付和线上 BNPL 业务中通常很有用。
线上 BNPL 服务商需要像支付服务商一样看待自身业务,并以相近的方式管理欺诈风险。
业内有句话:进入市场后,如果有人说自己没见过欺诈,要么是没发现欺诈,要么就是在说谎。
财务和流动性
初期只要拿到足够的融资额度,融资团队的重要性就没那么突出。先买后付业务能否盈利,关键在于能否获得足够的返佣,或通过交叉销售及其他营销资源实现盈利。
先买后付产品本身盈利能力不足。许多公司在已经积累了大量贷款后,才意识到这一点,却不知道该如何处理。财务团队需要确保资金收支得到覆盖、融资额度落实,并妥善安排产品融资。
财务团队还负责损益、预测、资金管理和流动性管理。公司规模越大,流动性管理就越重要。季节性因素和休息日都会影响流动性需求。按时向商户付款有助于维持合作关系。商户选择首选服务商时,已购买商品的付款速度可能是一个重要因素。
运营、法务和合规
运营团队负责把各项事务安排妥当,因为这是一家金融公司。这包括审计相关工作、审计准备和合规工作。
此外还有法务和合规工作。业务初期,外包这些工作可能成本更低。在一些国家,可能需要设置负责 KYC 的反洗钱风险官。这个岗位可以归在合规团队,有时也会设在风控团队。
风控团队主要负责风险分析。业务初期,这项工作尤其重要,尤其是前文提到的欺诈风险。
CEO 和监管关系
金融公司的 CEO 主要负责持续建立合作关系并寻找融资。这意味着要不断寻找股权融资、仓储融资额度和信贷额度。CEO 还需要落实仓储融资额度相关的合作关系,因为这类合作依赖信任。如果 CEO 花在这项工作上的时间不到 30%,就说明有问题。
CEO 还需要花时间与监管机构以及参与先买后付监管工作的各方或工作组沟通。BNPL 属于消费信贷,会对社会产生影响。
发生危机时,政界人士往往会介入消费信贷事务,以保护消费者。CEO 需要了解市场上的消费者保护动态。
关于 BNPL 上线团队的常见问题
上线 BNPL 需要哪些团队参与?
通常,CEO 下设产品、商户增长、风控、财务、运营、客服、法务和合规团队。随着公司发展,销售或合作伙伴、催收、资本市场或融资工作也可能由独立团队负责。
为什么反欺诈要从一开始就受到重视?
新入场的服务商可能还没有准备好相应的策略、资源和欺诈识别技术,因此容易受到欺诈团伙关注。早期预警应监控申请量激增、集中度、商户、手机号、位置和设备 ID。
新 BNPL 服务商应如何使用外部数据服务?
尽可能多地接入第三方数据服务商,并在合同中保留更换服务商的空间。出现首批坏账后,分析服务结果,停用没有价值的服务。
BNPL 上线期间,财务团队需要管理哪些事项?
财务团队需要落实足够的融资额度,并确保资金流入和流出得到覆盖。团队还负责损益、预测、资金管理和流动性管理,包括应对季节性因素和休息日所需的额外流动性。
