Recursos

Financiamiento

Evaluación crediticia, scorecards, políticas de crédito y decisiones de BNPL

Gestión de límites de crédito para BNPL y préstamos al consumo

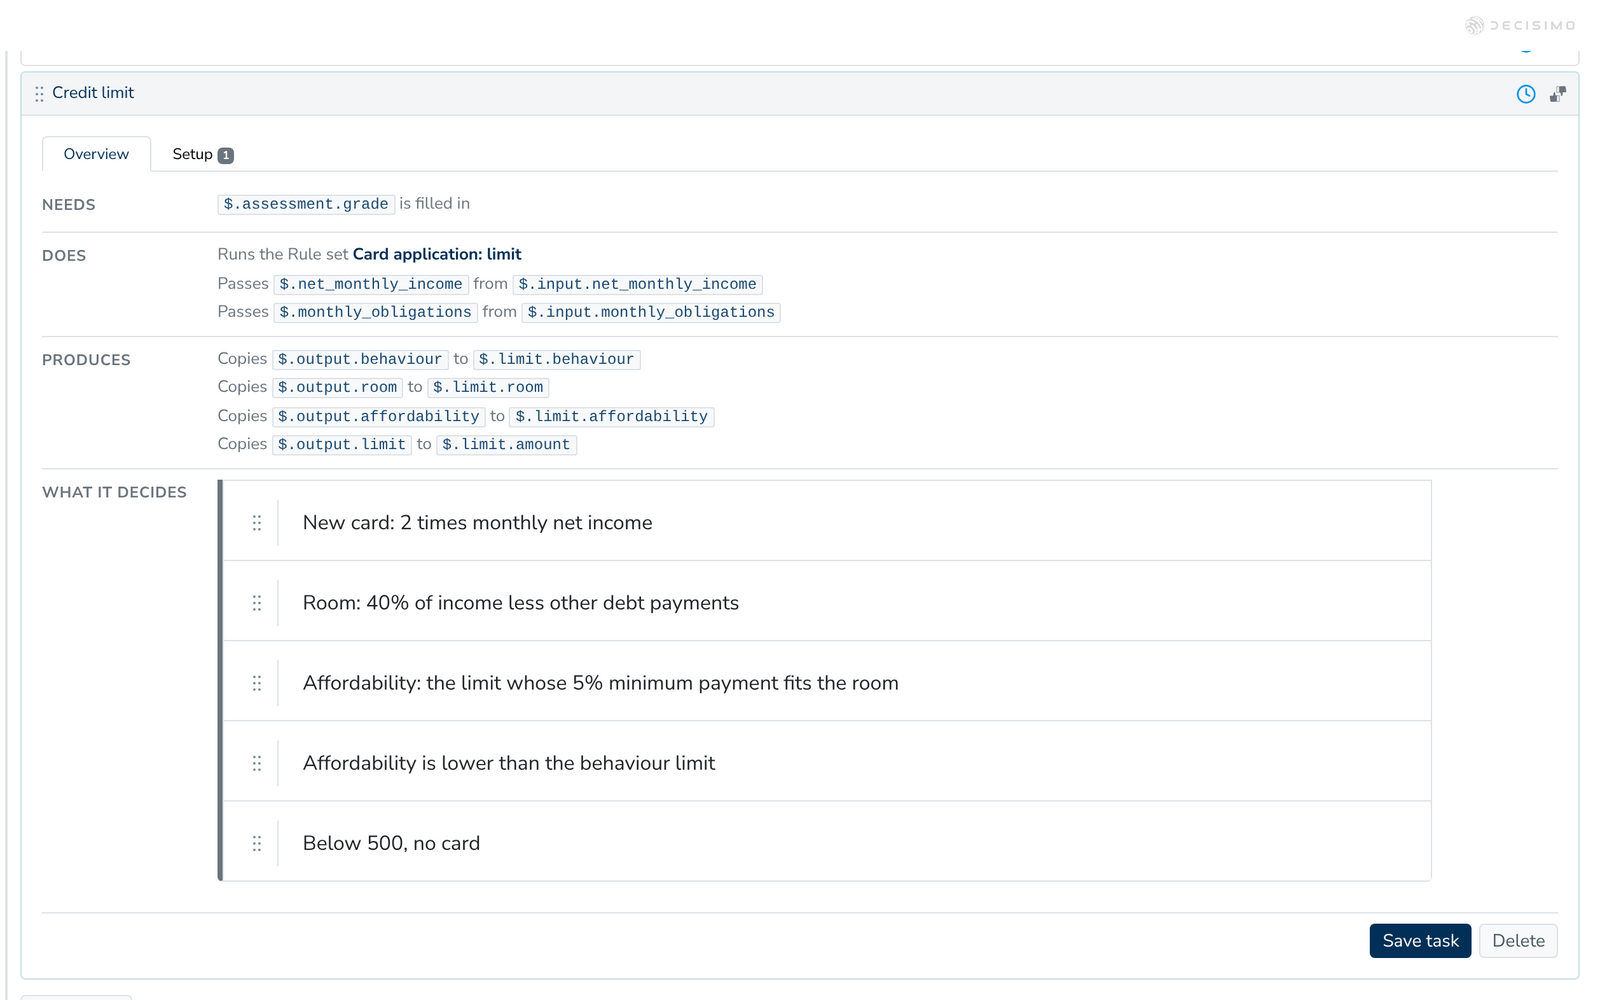
En BNPL y los préstamos al consumo, el límite de crédito no se define una sola vez. Se establece durante la evaluación crediticia y puede cambiar con las ofertas de venta adicional y cruzada. También conviene revisarlo al monitorear la cartera, a medida que cambia el comportamiento de los clientes. En este artículo se presentan los principales factores para definir los límites, cuándo aumentarlos y cuándo reducirlos.
Lectura: 3 min

Monto máximo del préstamo: cómo calcularlo

Al otorgar crédito, defina la exposición máxima por cliente según su apetito de riesgo. El ratio de endeudamiento (deuda sobre ingresos) es un dato clave. Los reguladores suelen fijar límites para este ratio y establecer cómo calcularlo.

Lectura: 3 min

Evaluación crediticia de tarjetas: aprobación y límites

Conozca cómo la política, la capacidad de pago y las reglas del mercado determinan el límite de una tarjeta, y qué información necesita el analista de crédito cuando un historial limitado requiere revisión.

Lectura: 8 min

Cuándo implementar credit scoring en lending

Los nuevos lenders suelen recurrir a una scorecard demasiado pronto. Eso normalmente genera aprobaciones débiles, rechazos erróneos y un mayor coste de adquisición antes de que el modelo tenga suficientes datos para aportar valor. En la entrada a un mercado, el antifraude va primero. El credit scoring importa más adelante, cuando ya tienes suficientes datos de comportamiento para separar el riesgo, reducir reglas rígidas y aumentar las tasas de aprobación sin debilitar la cartera.

Lectura: 8 min

Por qué BNPL cambia la economía de las finanzas al consumo

Las finanzas al consumidor siempre han dependido de una idea simple: prestar contra algo que crea valor o preserva el acceso al valor. Buy now, pay later cambia ese modelo. Combina partes del crédito a plazos, el crédito revolving y las finanzas para comercios, pero también cambia el perfil de riesgo, la economía y el modelo operativo.Este artículo analiza las finanzas al consumidor desde la perspectiva del diseño del modelo de negocio, el riesgo de crédito, el riesgo de fraude, el riesgo de cartera, el riesgo operativo y la rentabilidad sobre el capital.

Lectura: 11 min

El organigrama típico de una empresa de préstamos al consumo

Este artículo presenta el organigrama típico de una empresa de préstamos al consumo. Explica quién se encarga de ventas, producto y marketing, underwriting, collections, riesgo, operaciones y TI. Verás cómo estos equipos aplican la lógica de decisión en adquisición, servicing y cumplimiento.

Lectura: 7 min

Política típica de underwriting en crédito al consumo y Buy Now, Pay Later

La política de underwriting en crédito al consumo y BNPL parece ordenada en papel, pero en la práctica se construye con pérdidas, casos de fraude, presión regulatoria y resultados de cobranzas. Este artículo desglosa los componentes clave: filtros de edad y elegibilidad, comprobaciones de identidad y listas negras, lógica de riesgo crediticio y asequibilidad, y cómo todo eso se convierte en lógica operativa de decisión.

Lectura: 7 min

Evaluación del riesgo de comercios para BNPL y préstamos al consumo

Los comercios están en la primera línea del fraude en BNPL y la financiación en el punto de venta. Un proceso escalable de riesgo de comercios debe separar lo que puede automatizarse de lo que sigue necesitando revisión humana, y luego mantener la supervisión después de la aprobación.

Lectura: 8 min