Sumber daya

Pinjaman

Analisis kelayakan kredit, scorecard, kebijakan kredit, dan keputusan BNPL

Reject inference: uji setiap aturan penolakan

Pelajari informasi yang bisa diberikan scorecard dari data yang disetujui dan metode reject inference. Gunakan kelompok uji acak untuk menilai apakah setiap aturan penolakan perlu dipertahankan.

7 menit baca

Memeriksa bias pada skor kredit sebelum dirilis

Pelajari cara mengetahui apakah tingkat persetujuan yang hampir sama menyembunyikan perbedaan antarkelompok dalam pita skor, lalu tentukan variabel yang perlu diperiksa sebelum rilis.

6 menit baca

Aturan kemampuan membayar NCA untuk pinjaman UKM di Afrika Selatan

Tentukan jalur setiap pengajuan UKM berdasarkan jenis peminjam dan perjanjiannya sebelum menghitung kemampuan membayar. Terapkan Reg 23A jika ketentuannya berlaku bagi peminjam, atau gunakan penilaian bisnis sendiri untuk entitas hukum yang tercakup dalam NCA.

8 menit baca

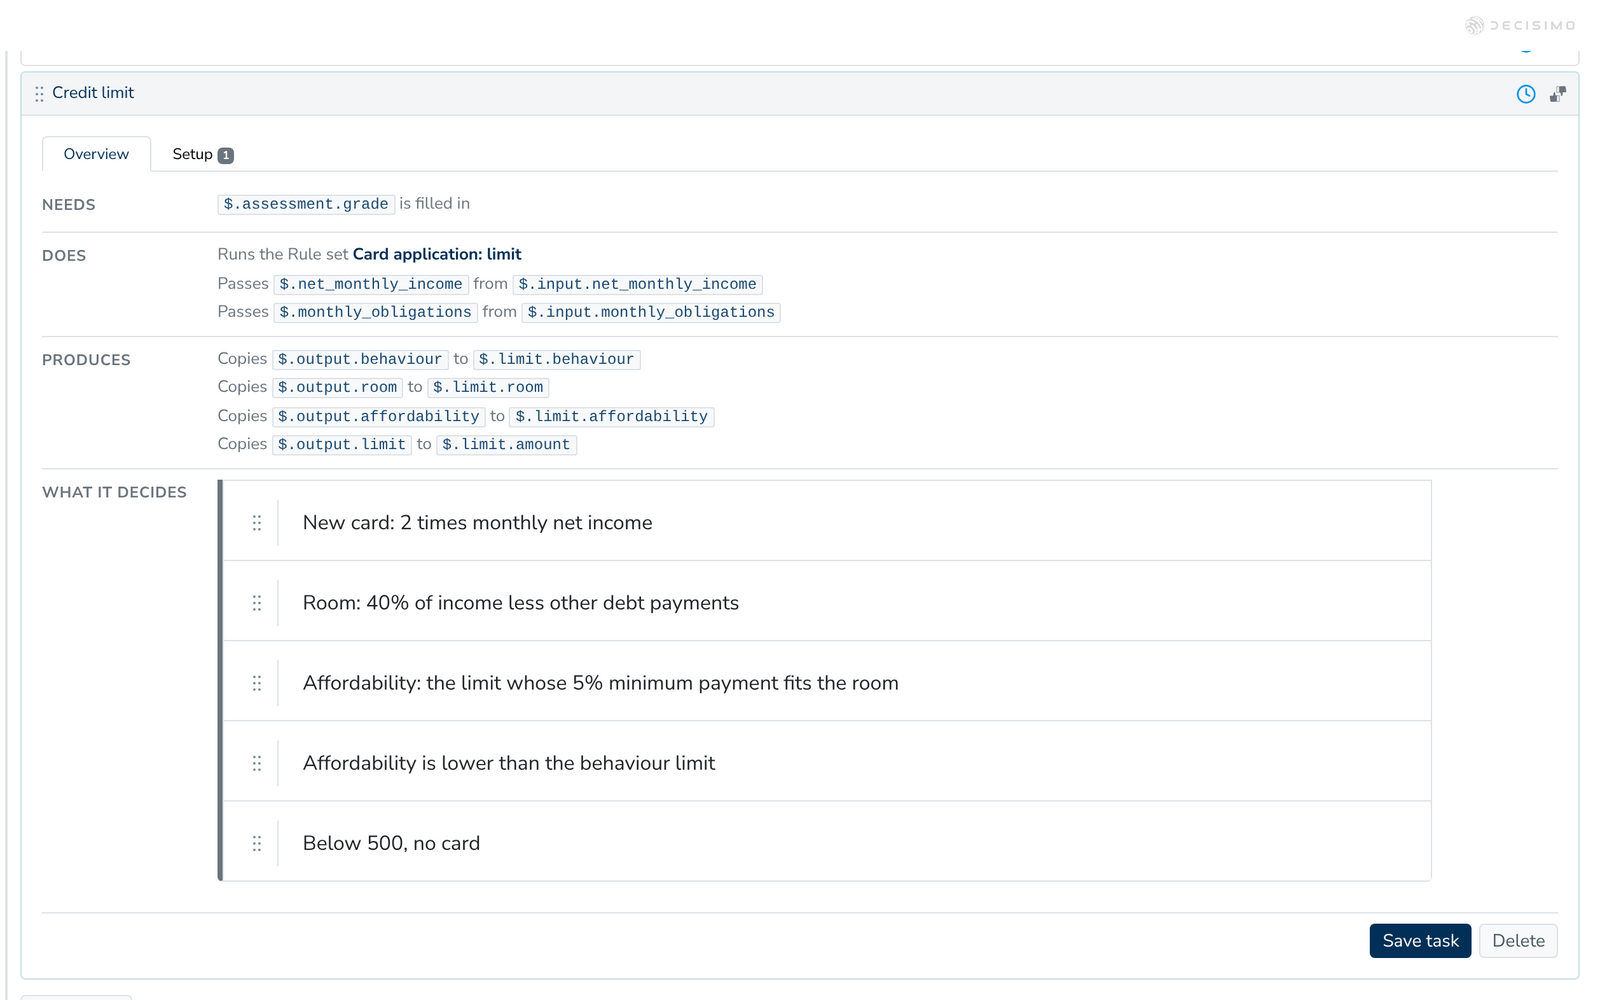
Penilaian kredit kartu: persetujuan dan limit

Pelajari cara kebijakan, uji kemampuan membayar, dan aturan pasar menentukan limit kartu, serta informasi yang perlu diberikan kepada analis kredit saat berkas dengan riwayat kredit terbatas perlu ditinjau.

6 menit baca

Risiko penyedia BNPL yang perlu dibandingkan merchant

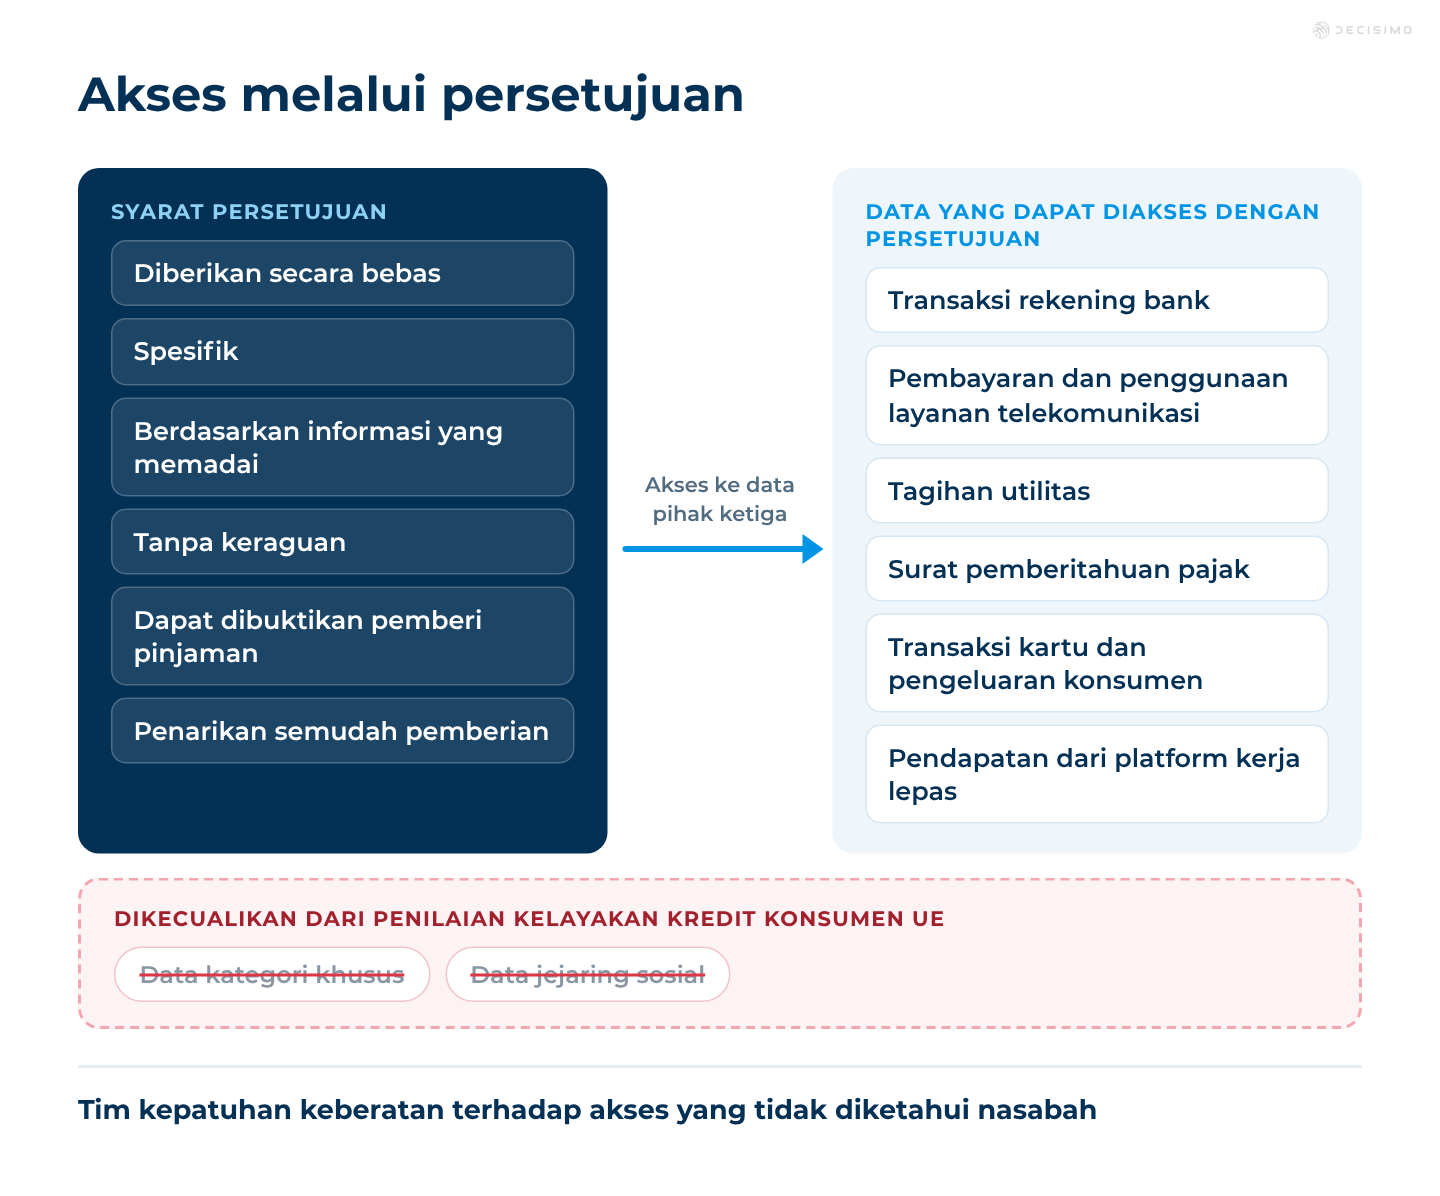
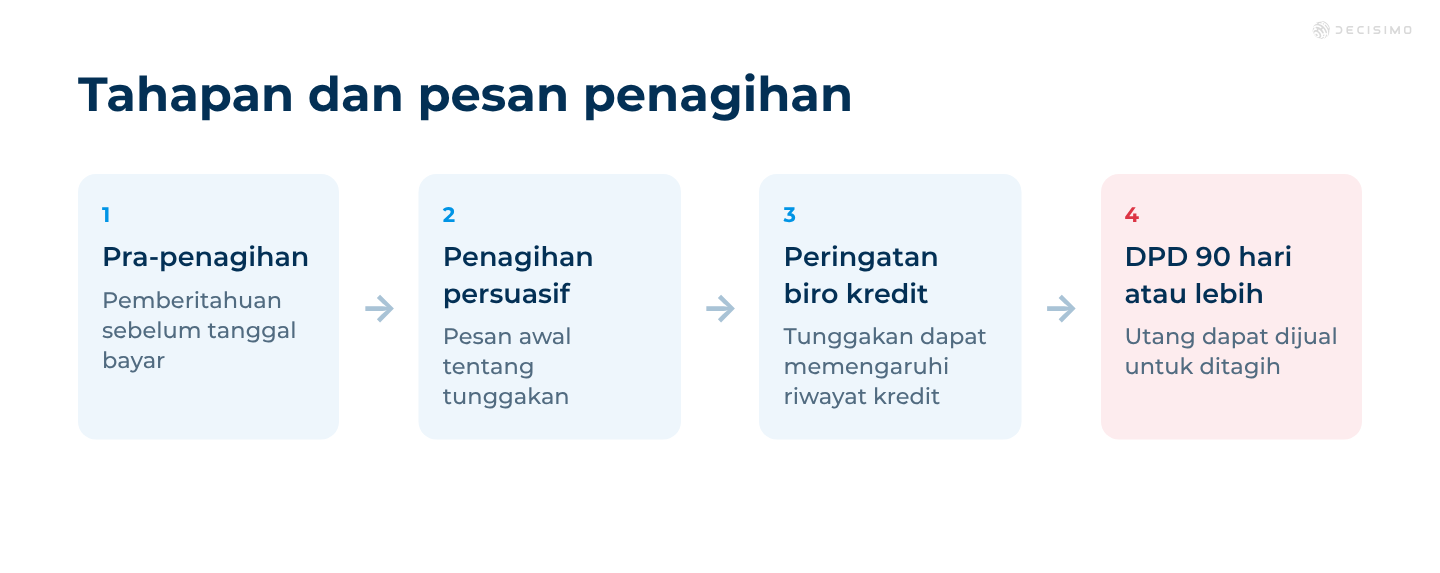
Saat memilih penyedia BNPL, tingkat persetujuan bukan satu-satunya hal yang perlu dipertimbangkan. Anda juga perlu mendapat kejelasan tentang tahapan penagihan, berbagi data untuk fraud, persetujuan pelanggan, pelaporan ke biro kredit, dan penjualan utang.

5 menit baca

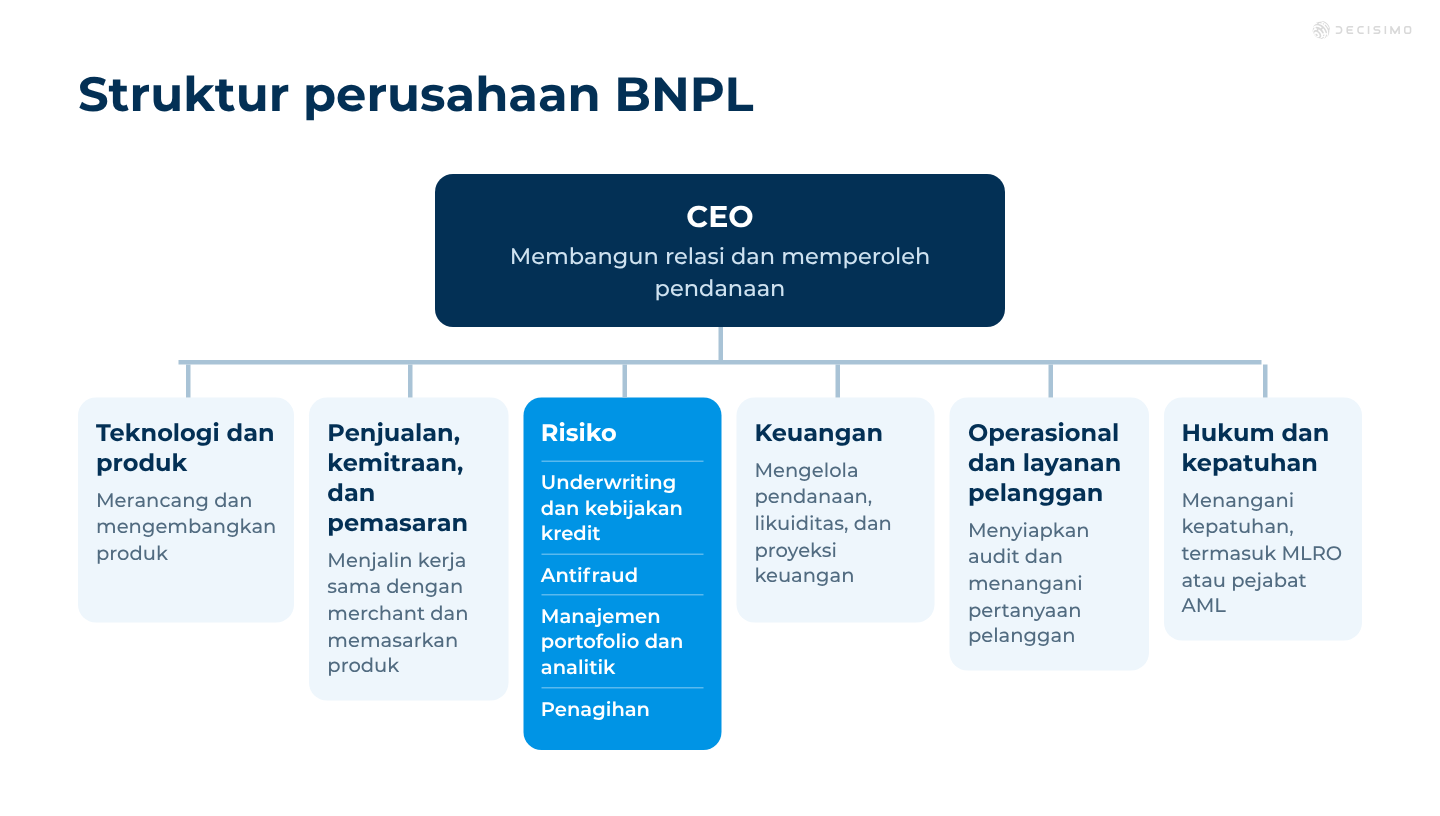
Tim yang dibutuhkan untuk meluncurkan BNPL

Peluncuran BNPL melibatkan tim pemasaran, produk, risiko, antifraud, dan keuangan sejak awal. Peringatan dini, hubungan dengan merchant, dan data pihak ketiga juga perlu diperhatikan.

8 menit baca