Sumber daya

Pinjaman

Analisis kelayakan kredit, scorecard, kebijakan kredit, dan keputusan BNPL

Penetapan Harga Berbasis Risiko: Alasan dan Cara Menghitungnya

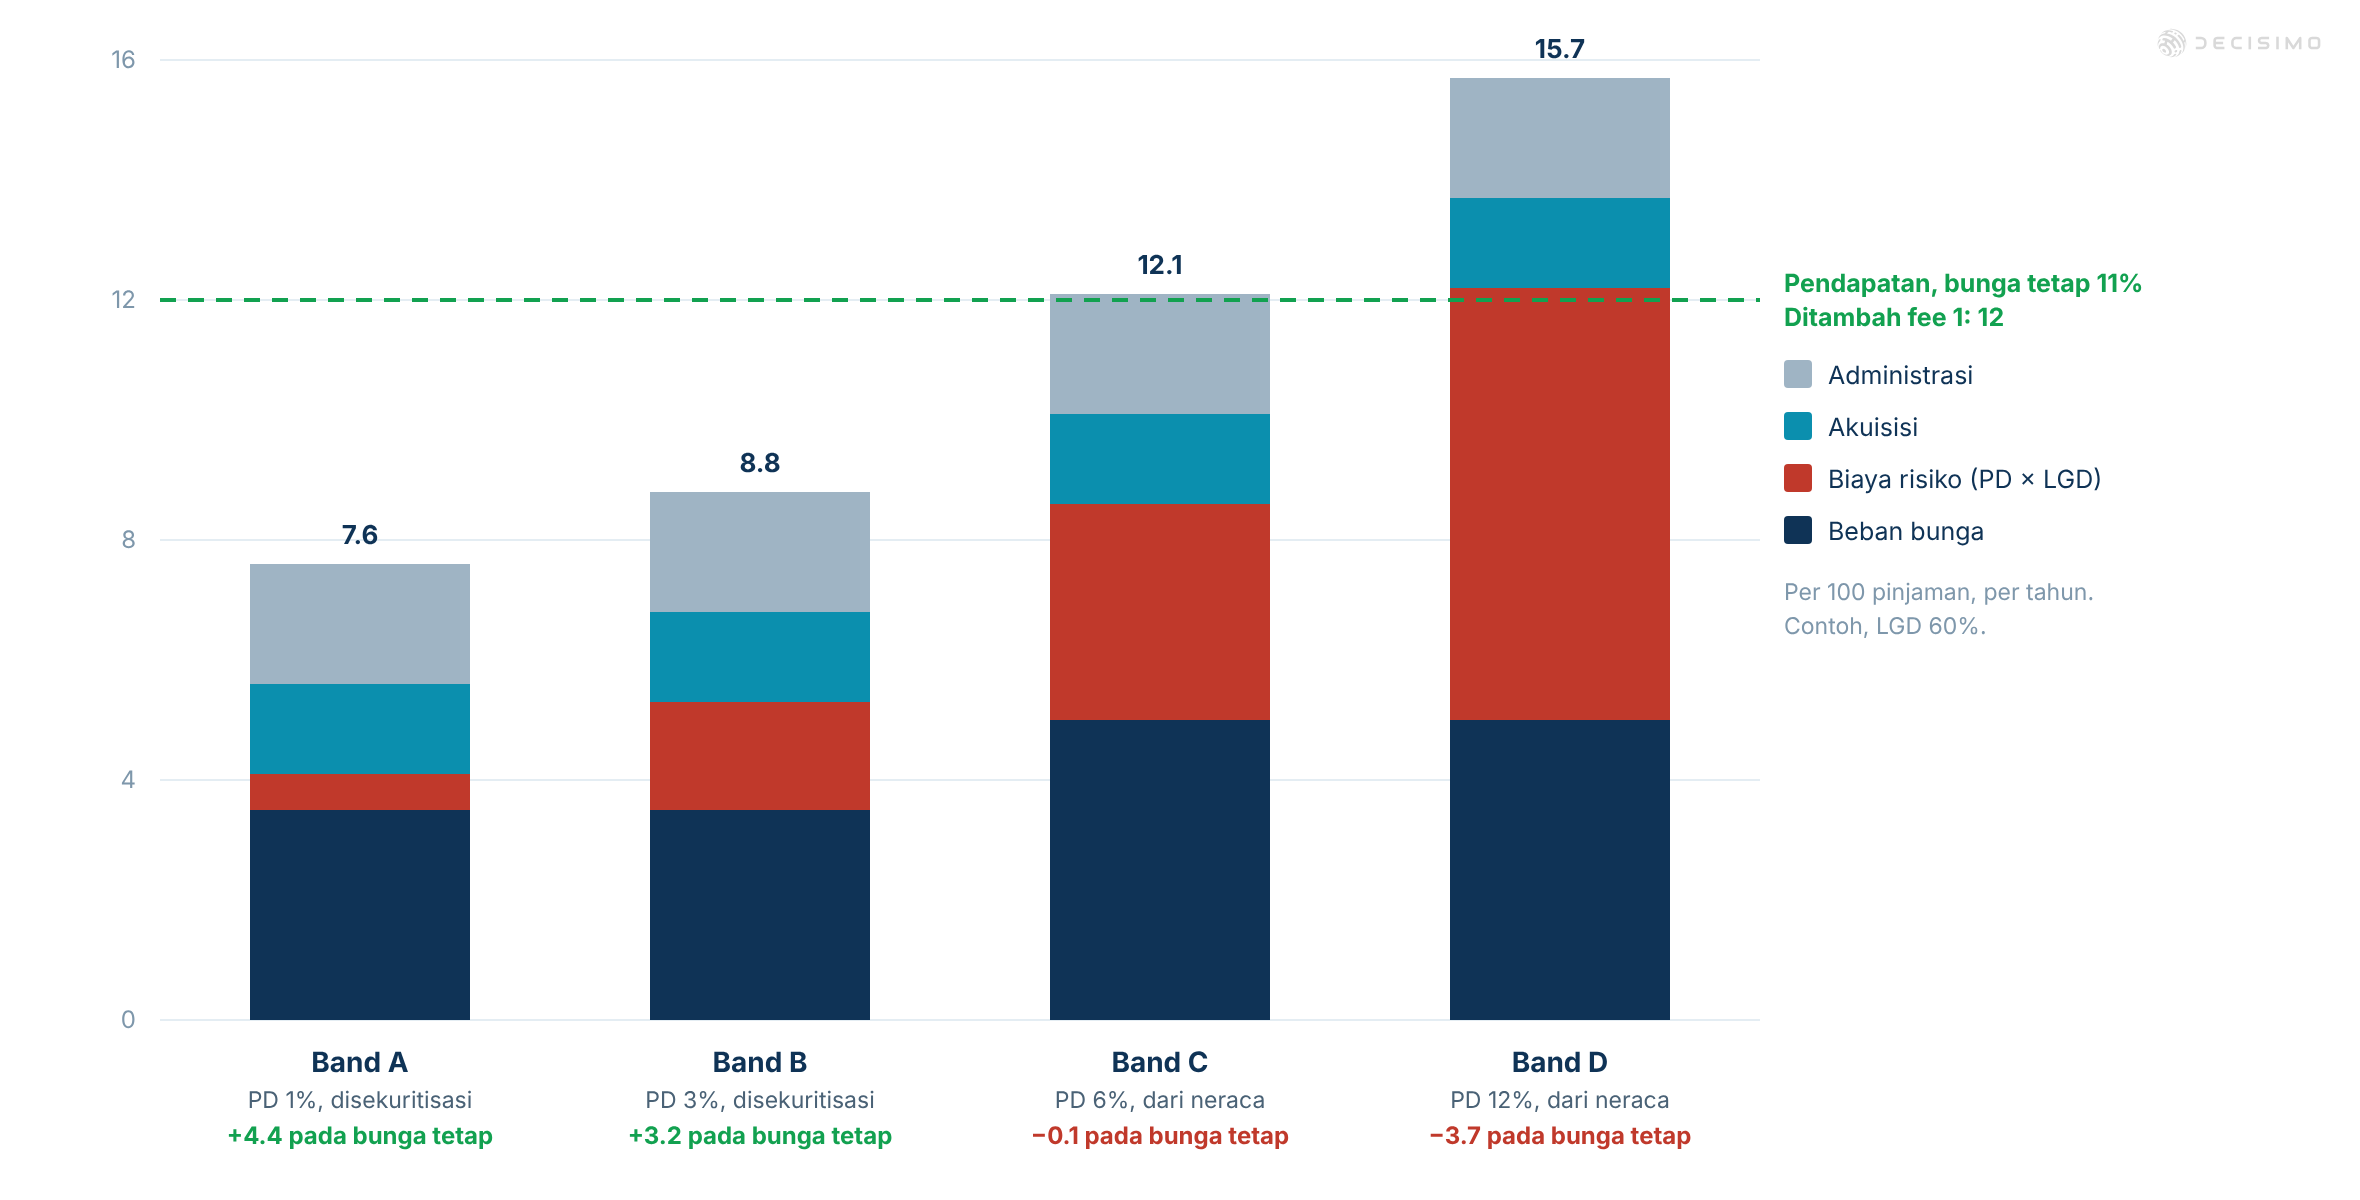
Dengan satu suku bunga untuk semua, nasabah terbaik Anda bisa beralih ke pesaing yang menetapkan harga berdasarkan risiko. Anda akan mendapat nasabah yang dikenai harga lebih tinggi atau ditolak oleh pesaing tersebut. Tetapkan suku bunga tiap nasabah berdasarkan biaya pendanaan, risiko, akuisisi, dan biaya lain yang ditimbulkannya.
5 menit baca

Bagan Organisasi Perusahaan Pinjaman Konsumen yang Umum

Artikel ini membahas bagan organisasi yang umum di perusahaan pinjaman konsumen. Anda akan melihat siapa yang bertanggung jawab atas penjualan, produk dan pemasaran, underwriting, penagihan, risiko, operasional, dan TI, serta bagaimana tim menerapkan logika keputusan dalam akuisisi, layanan nasabah, dan kepatuhan.

7 menit baca

Kebijakan Kredit untuk Pinjaman Konsumen dan BNPL

Kebijakan kredit untuk pinjaman konsumen dan BNPL tampak rapi di atas kertas. Namun, praktiknya dibentuk oleh kerugian, kasus fraud, tekanan regulasi, dan hasil penagihan. Artikel ini membahas komponen utamanya: batas usia dan kelayakan, pemeriksaan identitas dan daftar hitam, logika risiko kredit dan kemampuan membayar, serta cara menerapkan semua itu dalam pengambilan keputusan.

8 menit baca

Metrik untuk Memantau Penyaluran Pinjaman dan Analisis Kredit

Kecepatan dan tingkat konversi memengaruhi kinerja pemberi pinjaman dalam proses analisis kredit. Tanpa memantau metrik yang tepat, Anda bisa melewatkan hambatan dalam pengajuan, mengalami keterlambatan pencairan, dan kehilangan calon nasabah yang layak sebelum keputusan dibuat. Artikel ini membahas empat metrik utama dalam proses analisis kredit, perbedaannya, dan alasan peningkatannya dapat memberi keunggulan kompetitif bagi pemberi pinjaman.

9 menit baca

Peta Praktis Risiko Kredit: Faktor Penentu Kinerja Pinjaman

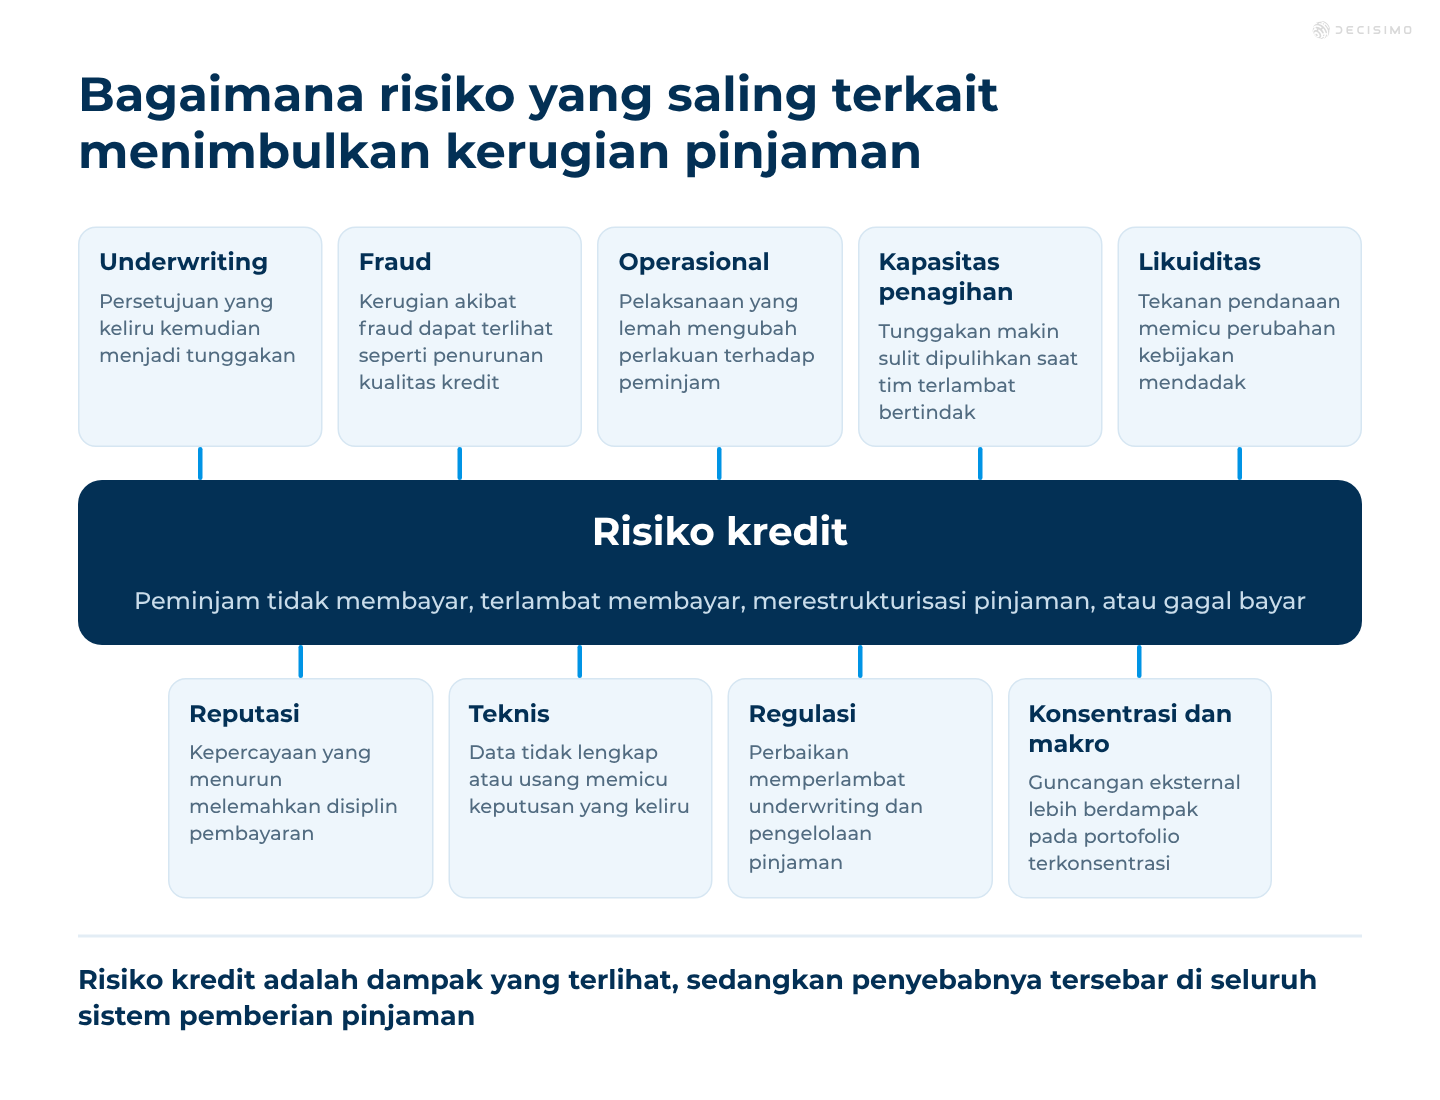
Risiko kredit bukan sekadar kemungkinan peminjam terlambat membayar. Dalam praktiknya, kinerja pinjaman dipengaruhi oleh berbagai risiko yang membentuk kualitas penyaluran, penagihan, stabilitas pendanaan, kepatuhan, dan operasional sehari-hari. Artikel ini memetakan kategori risiko utama yang berkaitan dengan risiko kredit dan menjelaskan hubungan antarrisiko dalam bisnis pemberian pinjaman.

14 menit baca

Memantau Scorecard dan Menangkap Sinyal Penting

Scorecard bisa tampak sehat di dashboard, tetapi tetap berubah hingga memengaruhi keputusan. Karena itu, pemantauan perlu mencakup beberapa metrik: pergeseran, stabilitas atribut, stabilitas bin, daya prediksi, urutan peringkat, dan perilaku di sekitar ambang batas.

7 menit baca

Mystery Shopping dalam Penyaluran Kredit: Menguji Kanal Penjualan Pihak Ketiga

Mystery shopping adalah salah satu dari sedikit cara untuk melihat bagaimana pinjaman benar-benar ditawarkan di luar kantor Anda. Cara ini menunjukkan apakah mitra menjelaskan ketentuan dengan benar, mengikuti aturan pembiayaan konsumen, serta menampilkan merek dan produk Anda sesuai arahan.

8 menit baca

Cara Memulai Usaha Pinjaman Konsumen atau BNPL

Memulai usaha pinjaman konsumen atau BNPL bukan sekadar meluncurkan produk pinjaman dan berharap peminatnya datang. Anda perlu membangun operasi yang mencakup perizinan, pendanaan, pengambilan keputusan, layanan pinjaman, dan penagihan, sekaligus mampu berkembang dan mengendalikan risiko. Panduan ini mengulas model bisnis utama, alur operasional, tumpukan teknologi, dan logika keputusan yang Anda perlukan.

12 menit baca

Evaluasi Risiko Merchant untuk BNPL dan Kredit Konsumen

Merchant berada di garis depan fraud pada BNPL dan pembiayaan di tempat penjualan. Proses risiko merchant yang dapat berkembang perlu memilah pemeriksaan yang bisa diotomatisasi dan yang tetap memerlukan tinjauan manusia, lalu memantau merchant setelah persetujuan.

8 menit baca

Atribut produk membuat scorecard tampak kuat, tetapi tak semestinya ada di dalamnya

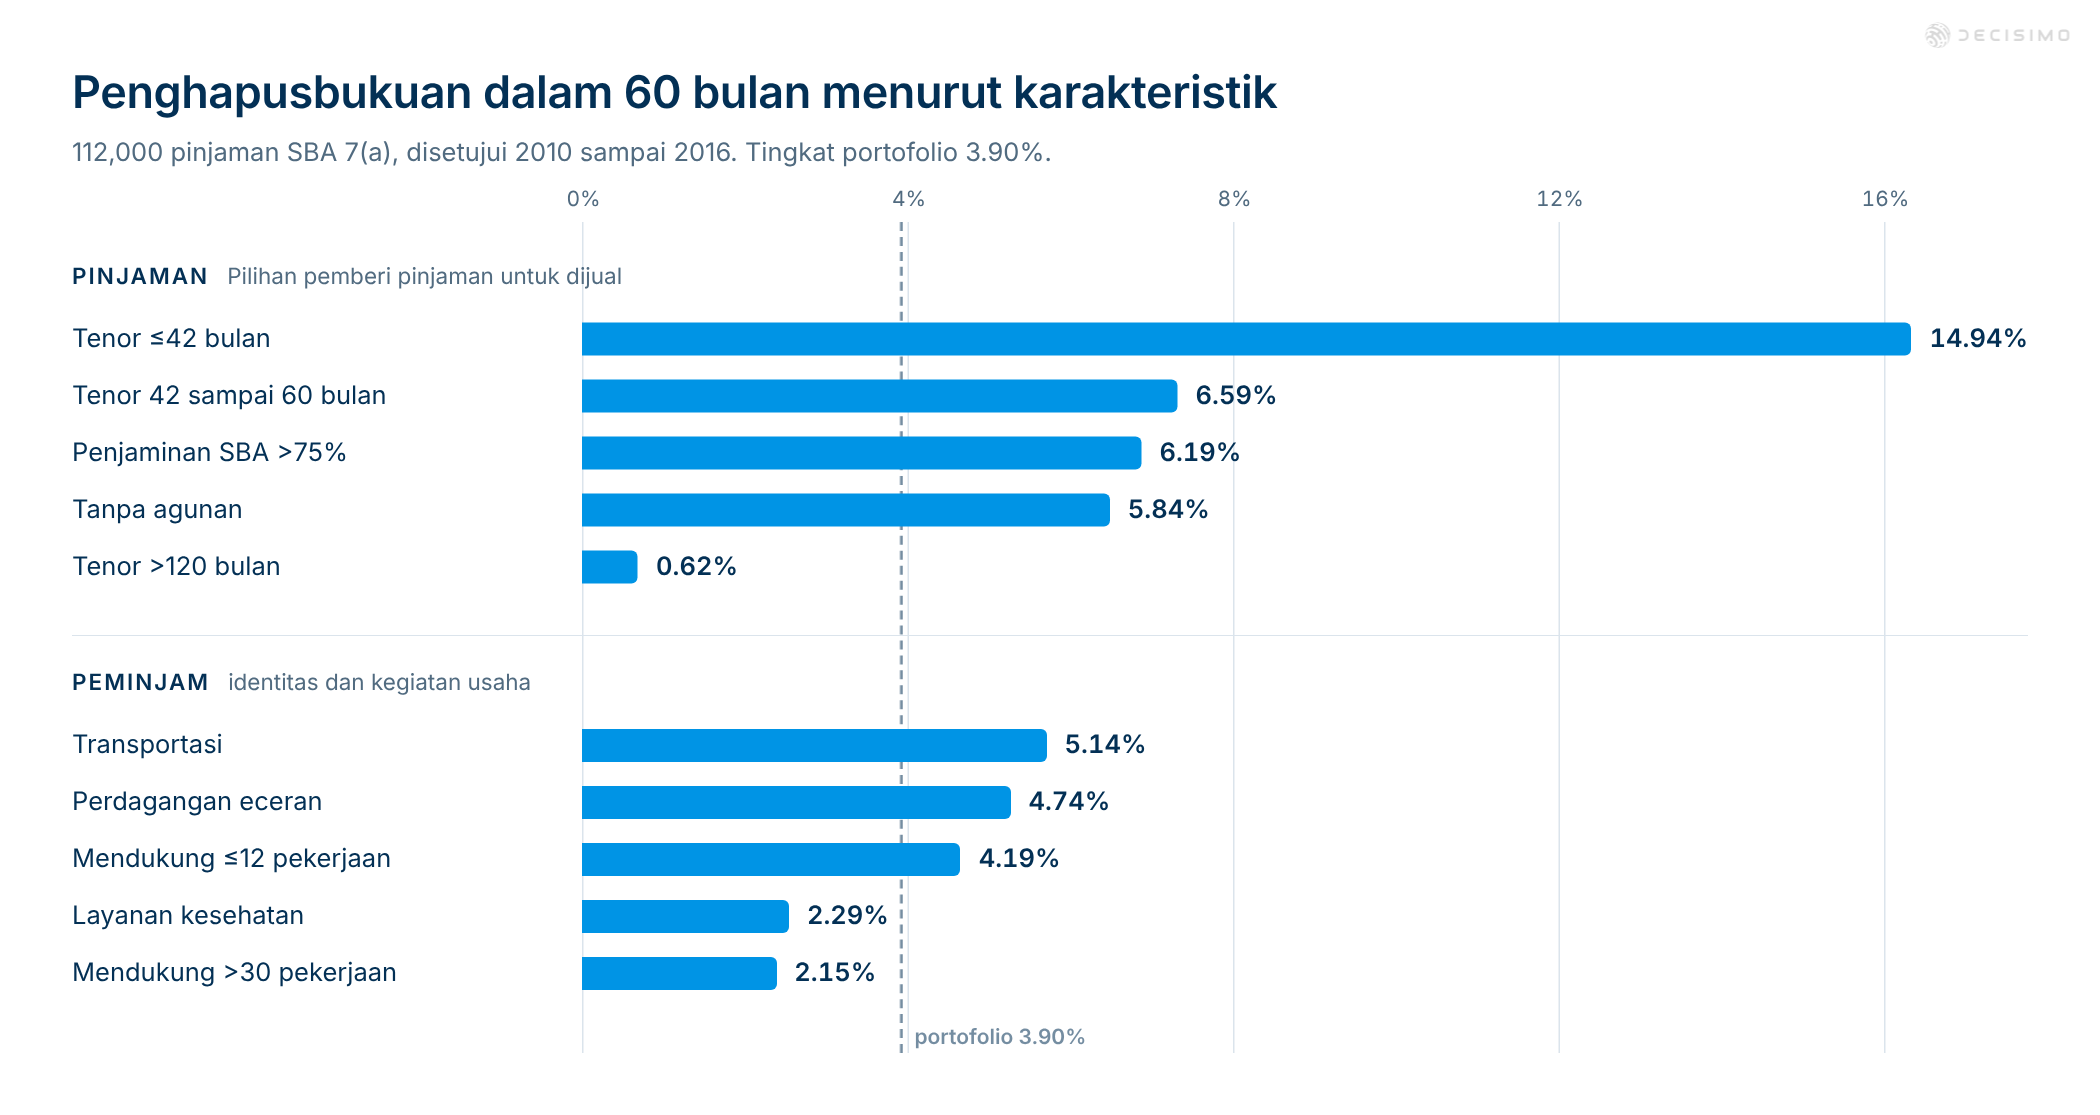
Analisis publik atas pinjaman SBA menunjukkan bahwa atribut produk dapat mendominasi scorecard karena ditentukan oleh pemberi pinjaman, sementara atribut peminjam kurang mampu membedakan risiko. Uji lima karakteristik teratas dengan menanyakan siapa yang menetapkan masing-masing karakteristik, lalu pindahkan pilihan yang ditetapkan pemberi pinjaman ke cutoff yang terlihat.

7 menit baca