Choisir un bureau de crédit au Salvador
Découvrez les règles à connaître avant de consulter un bureau de crédit au Salvador et les critères pour comparer une deuxième source à partir de vos propres demandeurs.
Choix des bureaux de crédit par pays, rapports et données utilisés par les prêteurs
Découvrez les règles à connaître avant de consulter un bureau de crédit au Salvador et les critères pour comparer une deuxième source à partir de vos propres demandeurs.
Comparez Equifax et Aval Buró : quelles données ajoutent-ils et quelles décisions changent-elles ? Intégrez les droits des demandeurs et un test comparatif des bureaux à votre plan de lancement.
Le CICOC donne accès aux obligations en cours auprès des entités supervisées par la SUGEF. Découvrez les informations qu’il ne couvre pas et comment évaluer l’apport d’un bureau privé sur les dossiers des demandeurs.
Découvrez les effets de la Ley 1266 sur les règles de refus, comparez les centrales de risque colombiennes selon votre segment de demandeurs et évaluez une deuxième source.
Un dossier DICOM sans impayé ne révèle pas toutes les dettes d’un demandeur. Découvrez les informations fournies par DICOM et REDEC, leur rôle dans l’évaluation de la solvabilité et les démarches à prévoir avant décembre 2026.
Découvrez les sources de données de crédit et les autorisations requises pour un prêt à la consommation salarié en Bolivie, et comparez Infocenter et Infocred à partir de vos propres demandeurs.
Commencez par consulter gratuitement la Central de Deudores de la BCRA, puis évaluez ce qu’un rapport payant apporte aux décisions concernant les demandeurs. Les résultats vous aideront à déterminer si Veraz, Nosis ou un autre prestataire justifie un contrat.
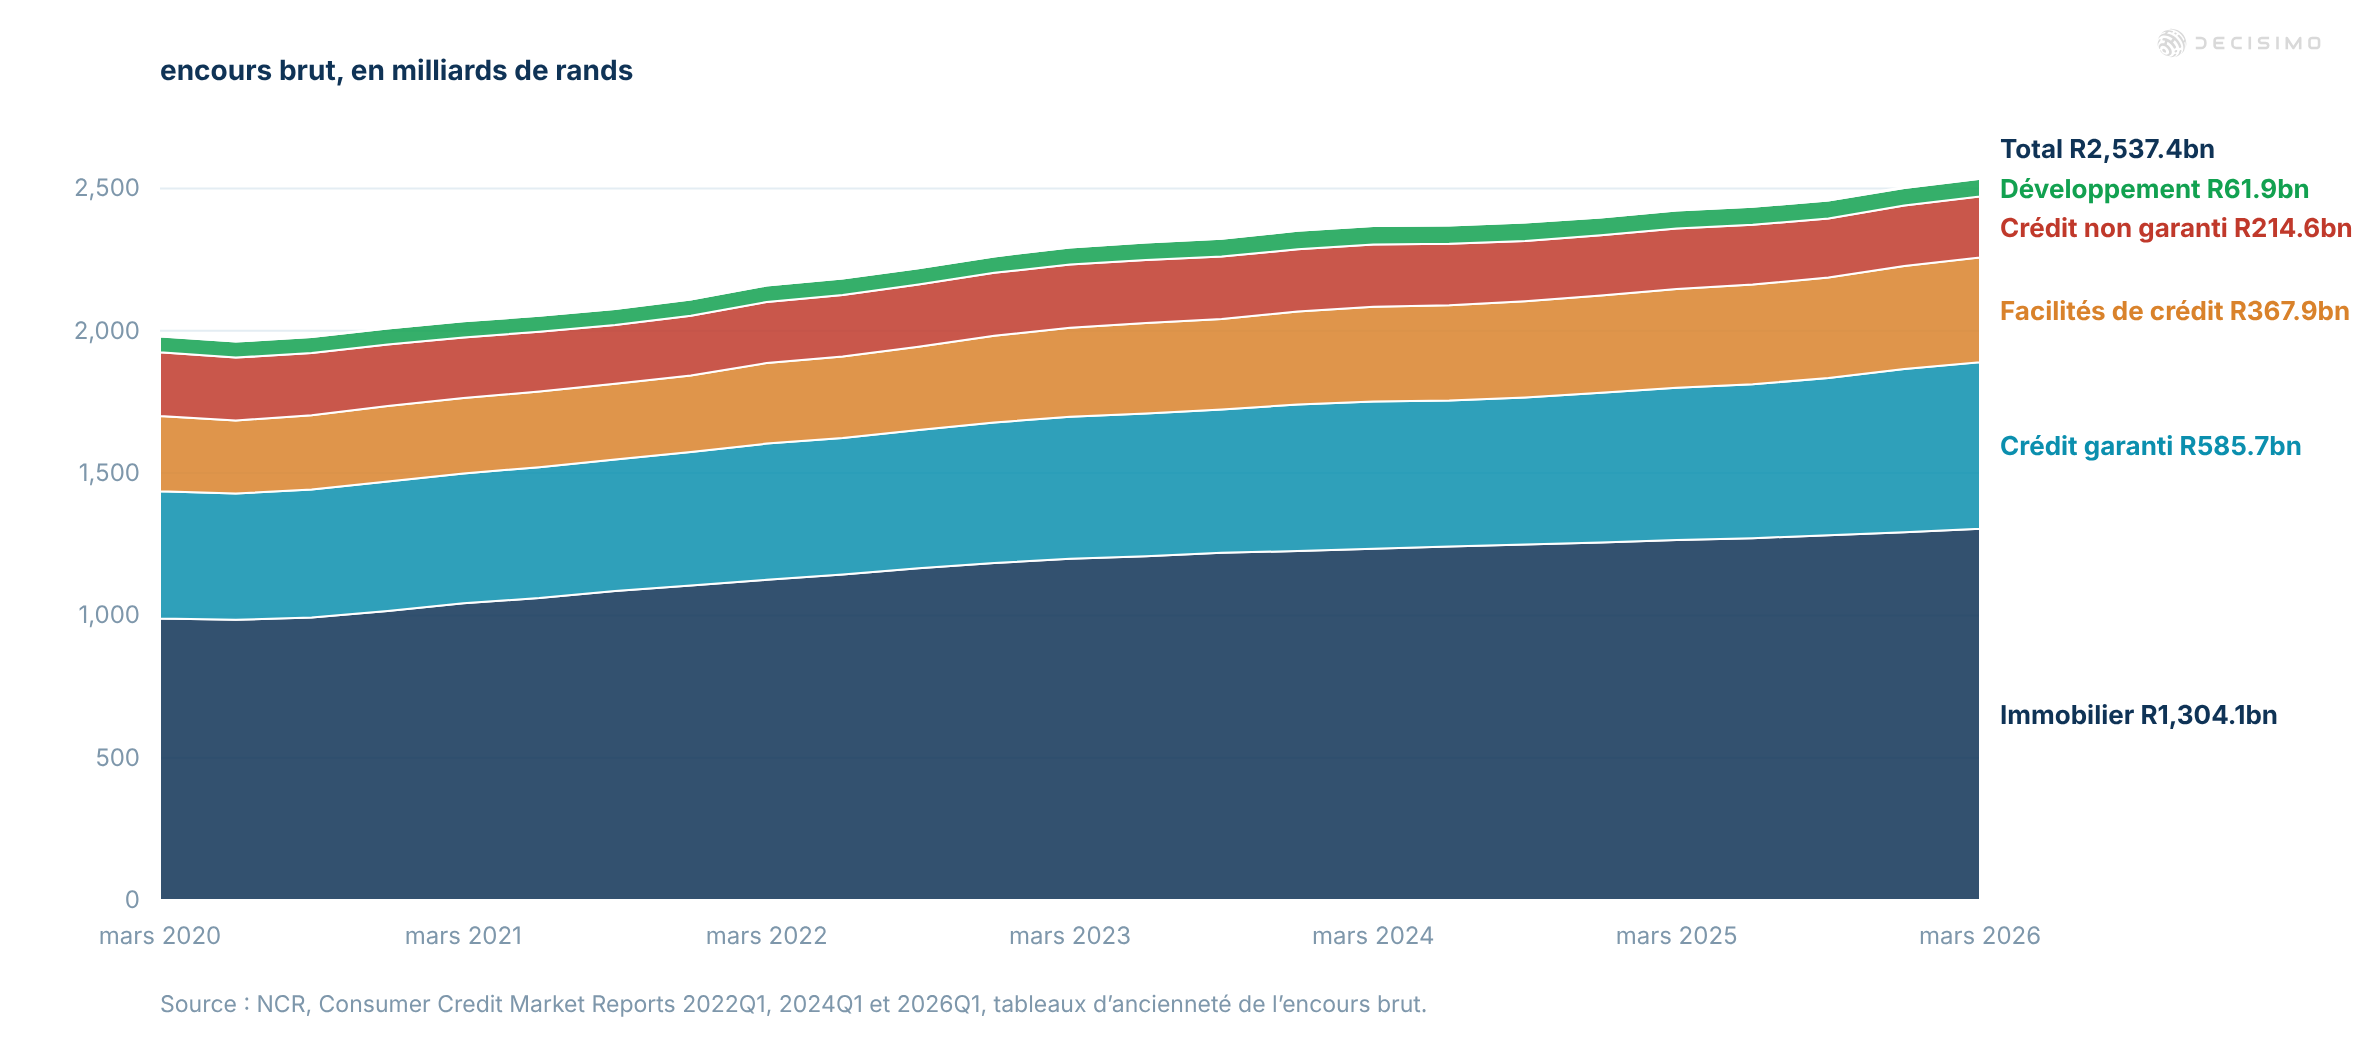
Suivez l’évolution du crédit à la consommation en Afrique du Sud, découvrez où se concentrent les retards anciens et comparez votre portefeuille aux chiffres du NCR.
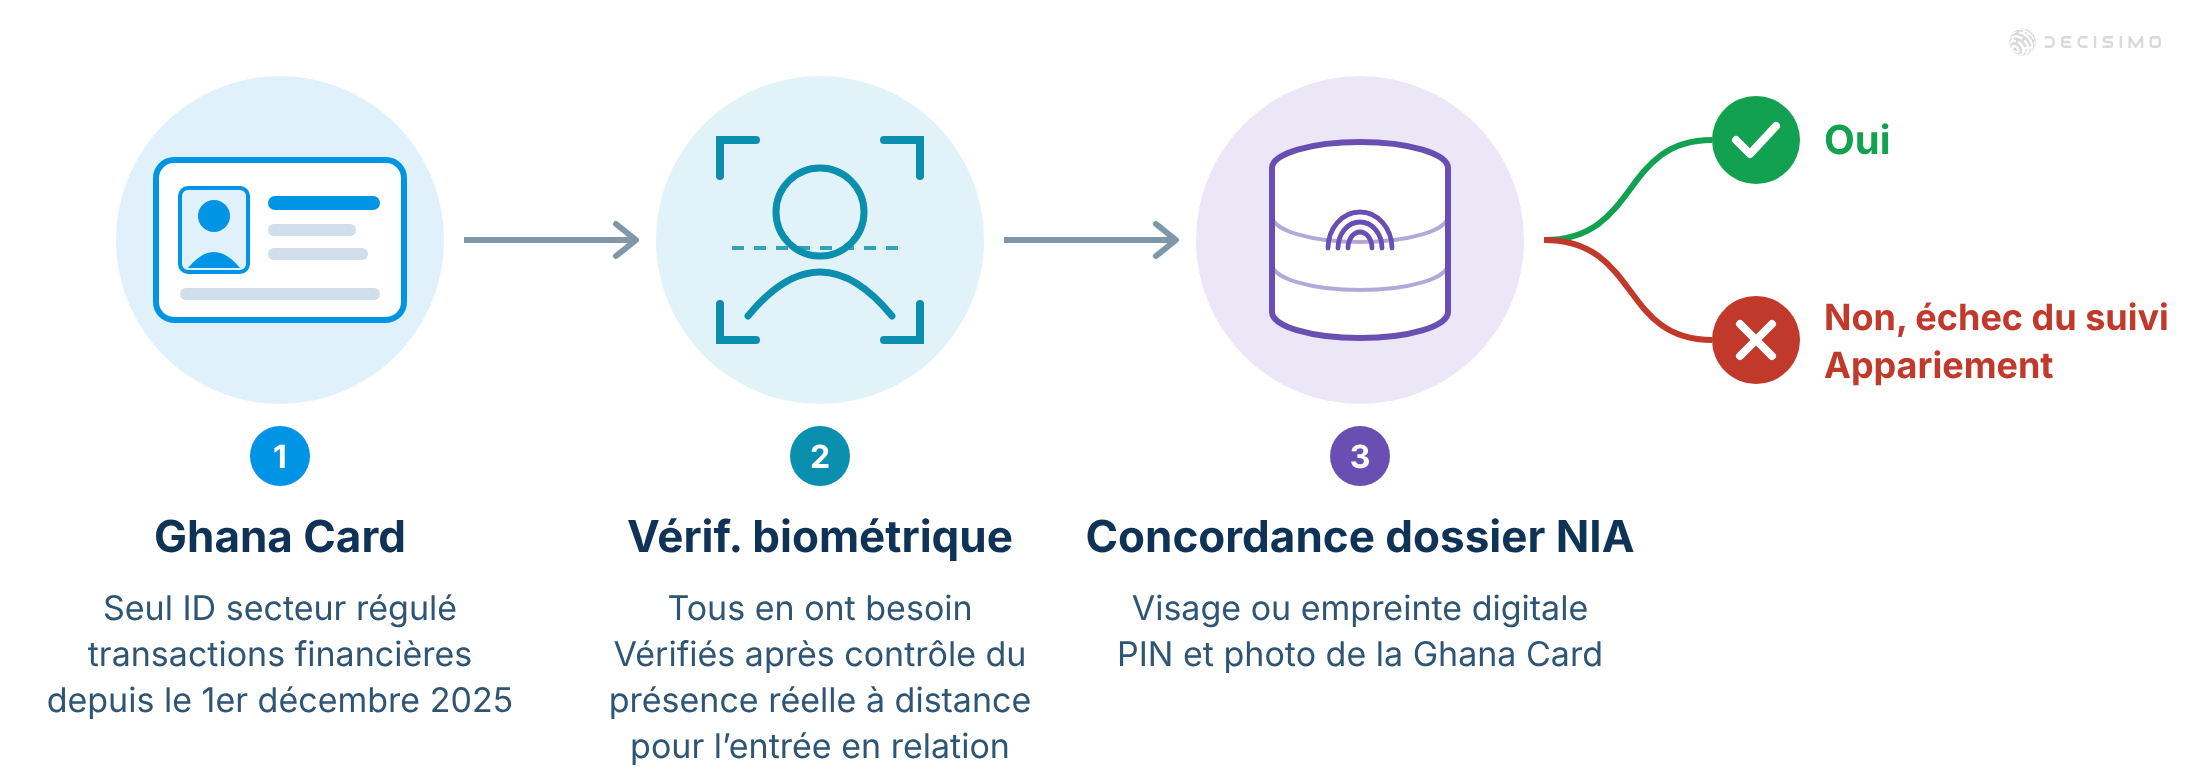
Définissez l'ordre des vérifications de la Ghana Card, des bureaux de crédit et de l'adresse. Prévoyez la suite à donner si une recherche ne trouve aucun historique de crédit. Découvrez comment traiter les résultats divergents et utiliser les données alternatives comme une source distincte.
Déterminez quand une deuxième consultation vaut son coût pour les demandeurs, et ce qu’il faut prévoir avant de la lancer.
Déterminez si un seul bureau fournit les données nécessaires à l’évaluation de la capacité de remboursement, ou s’il vaut mieux en comparer plusieurs. Puis testez, sur vos propres demandeurs, un ordre de consultation qui justifie son coût.
Découvrez les exigences applicables aux bureaux de crédit selon le type de prêteur, la marche à suivre en cas de rapports manquants ou contradictoires et la façon de comparer les ordres de consultation à partir des dossiers des demandeurs.