Comment les agences de recouvrement hiérarchisent les appels avec l’IA
La liste d’appels du matin
Quand il s’agit de repérer les personnes susceptibles de payer, l’enjeu est la trésorerie et sa gestion. Pour tout prêteur, il faut joindre au plus vite celles qui paieront, afin d’encaisser les sommes dues et de gérer sa trésorerie.
Chaque appel a un coût. Qu’il soit passé par un agent ou pris en charge par un voicebot utilisant l’IA, il mobilise des ressources. Les appels passés par un agent coûtent bien plus cher : il faut rémunérer son temps de travail, son poste et les autres frais associés. La trésorerie encaissée doit permettre à l’agence de poursuivre son activité.
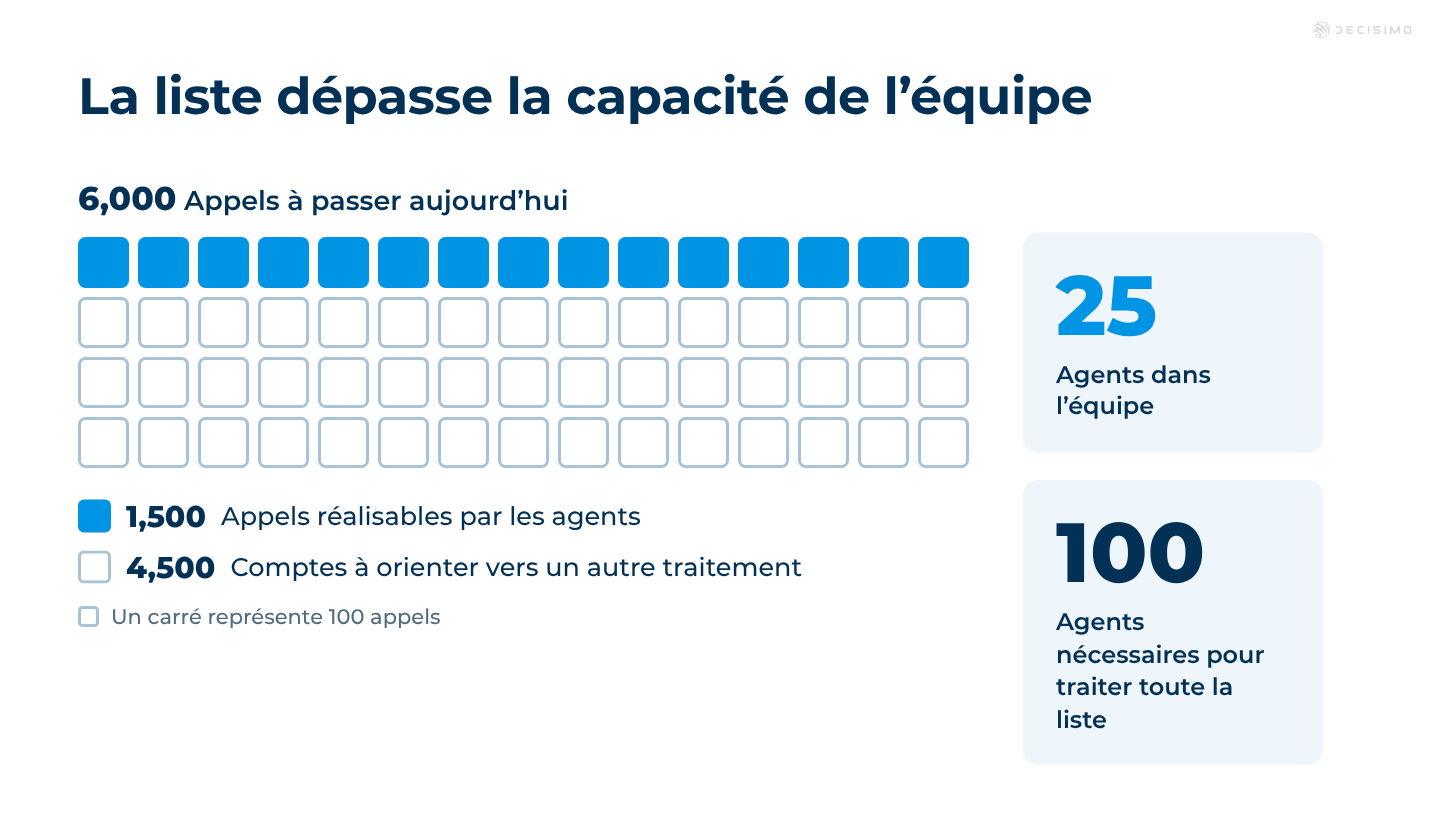
Examinons ensemble le portefeuille de démonstration d’une agence. Sa liste du matin dépasse la capacité de ses 25 agents. Elle compte 6 000 appels à passer, mais l’équipe peut en traiter 1 500. Il reste donc 4 500 comptes à orienter chaque jour vers un autre traitement. Cette capacité correspond à 25 agents, six heures d’appels chacun et six minutes par appel. Il faudrait 100 agents pour traiter toute la liste.
Le choix du traitement dépend des informations déjà connues sur chaque compte. Le groupe A comprend des promesses de paiement arrivant à échéance : 800 comptes par mois, avec un solde moyen de 900 €. Le groupe B rassemble 2 000 comptes dont la date de paie est dans les trois jours et avec lesquels le bon interlocuteur a déjà été joint. Leur solde moyen est de 1 100 €. Le groupe C compte 3 000 comptes, avec un solde moyen de 1 000 €, pour lesquels le bon interlocuteur n’a pas encore été joint. Le score de priorité doit tenir compte de ces critères pour classer les appels.
La valeur d’un appel
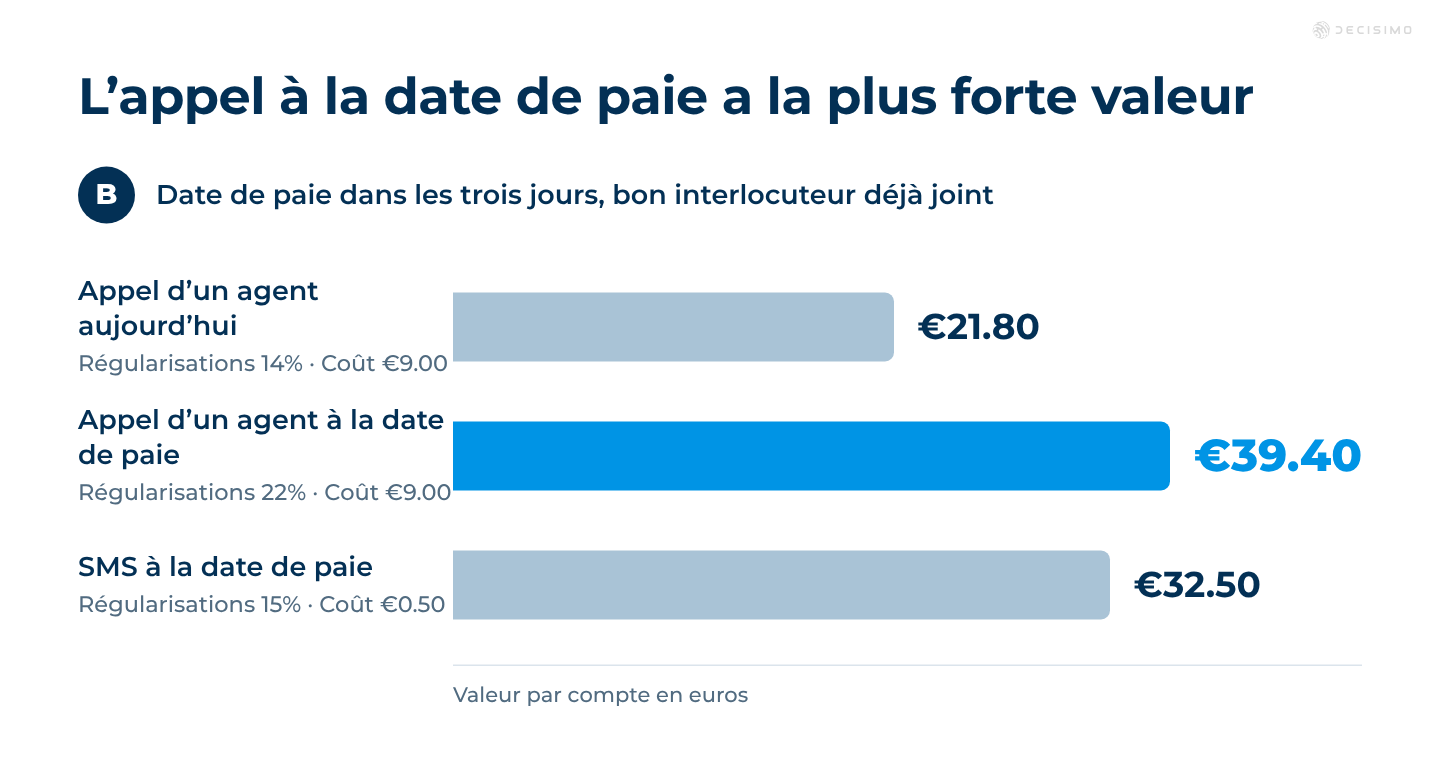
Dans le groupe B, le moment de l’appel change nettement la valeur d’un même appel d’agent. Son coût est de 9 €, qu’il ait lieu aujourd’hui ou à la date de paie. Sa valeur par compte est de 21,80 € aujourd’hui et de 39,40 € à la date de paie.
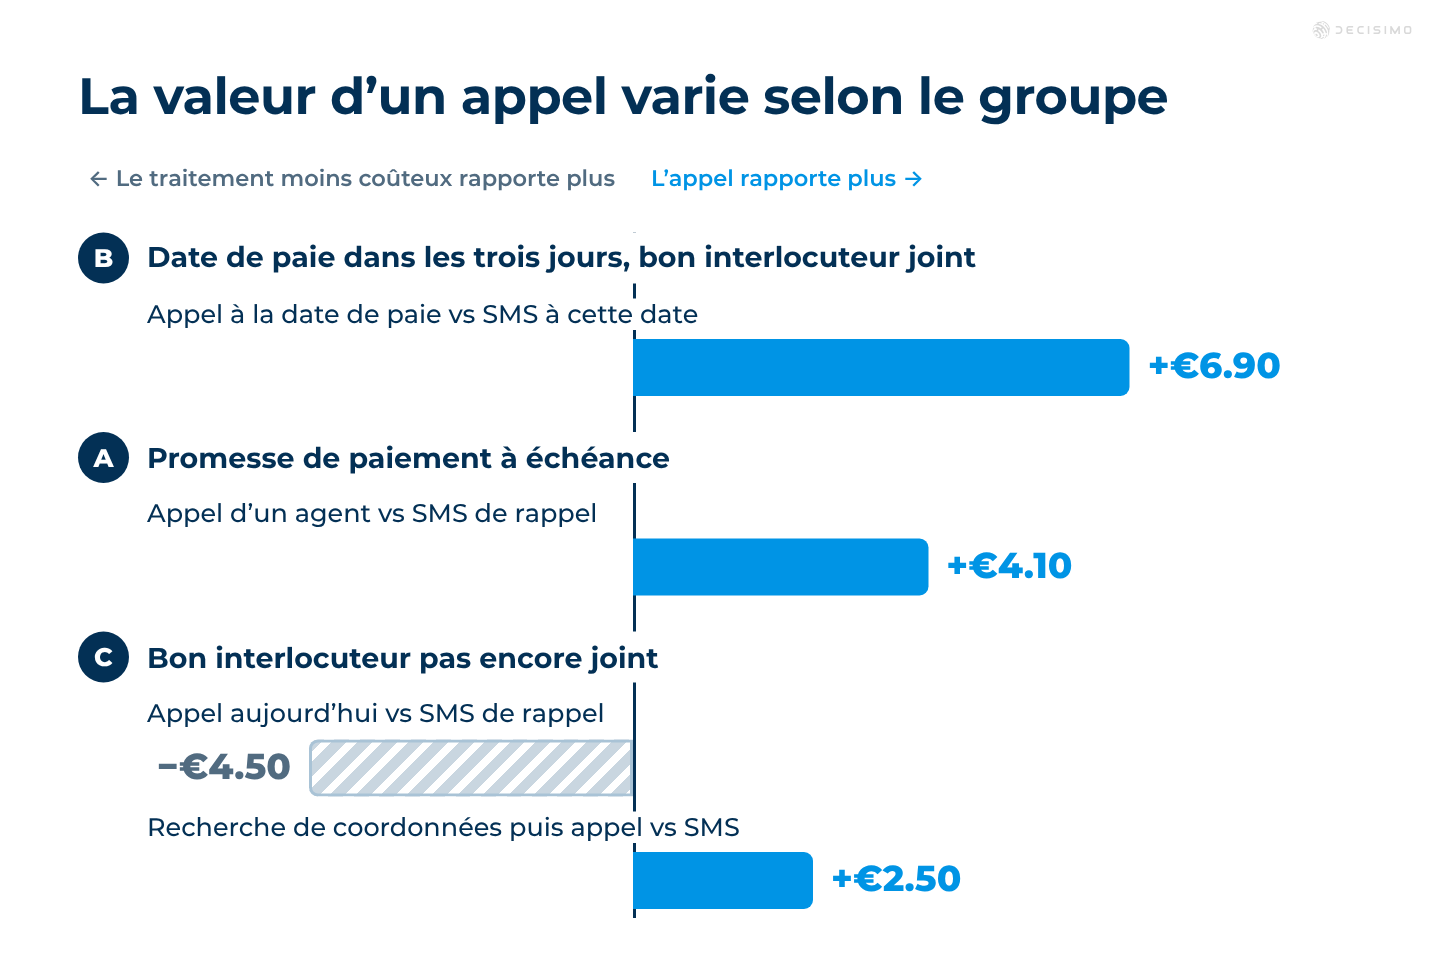
La comparaison utile porte sur ce que l’appel rapporte en plus du traitement moins coûteux. Dans le groupe B, un appel à la date de paie rapporte 6,90 € de plus par compte qu’un SMS envoyé à cette date. Dans le groupe A, un appel rapporte 4,10 € de plus qu’un SMS de rappel. Dans le groupe C, le choix s’inverse : un appel aujourd’hui rapporte 4,50 € de moins qu’un SMS, tandis qu’une recherche de coordonnées suivie d’un appel rapporte 2,50 € de plus que le SMS. Les appels étant limités, l’ordre de priorité place le groupe B à la date de paie en premier, puis le groupe A. Dans le groupe C, il faut d’abord trouver la bonne personne à joindre pour qu’un appel soit rentable.
Le calculateur retient un appel d’agent pour le groupe A, un appel à la date de paie pour le groupe B et une recherche du bon interlocuteur suivie d’un appel pour le groupe C. Aucun de ces choix ne se démarque nettement du suivant une fois pris en compte l’intervalle de Wilson à 95 %. Le calcul divise le nombre de comptes régularisés par le nombre de comptes traités, multiplie ce taux de régularisation par la valeur d’une régularisation, puis soustrait le coût du traitement. La valeur d’une régularisation dépend du solde moyen et de la part de ce solde qu’elle représente. Un traitement ne se démarque nettement que si la valeur au bas de son intervalle dépasse celle du traitement suivant au haut de son intervalle. Le tableau de démonstration ne suffit pas à fixer les règles. Il précise la question et rend l’incertitude visible.

Le classement qui peut induire en erreur
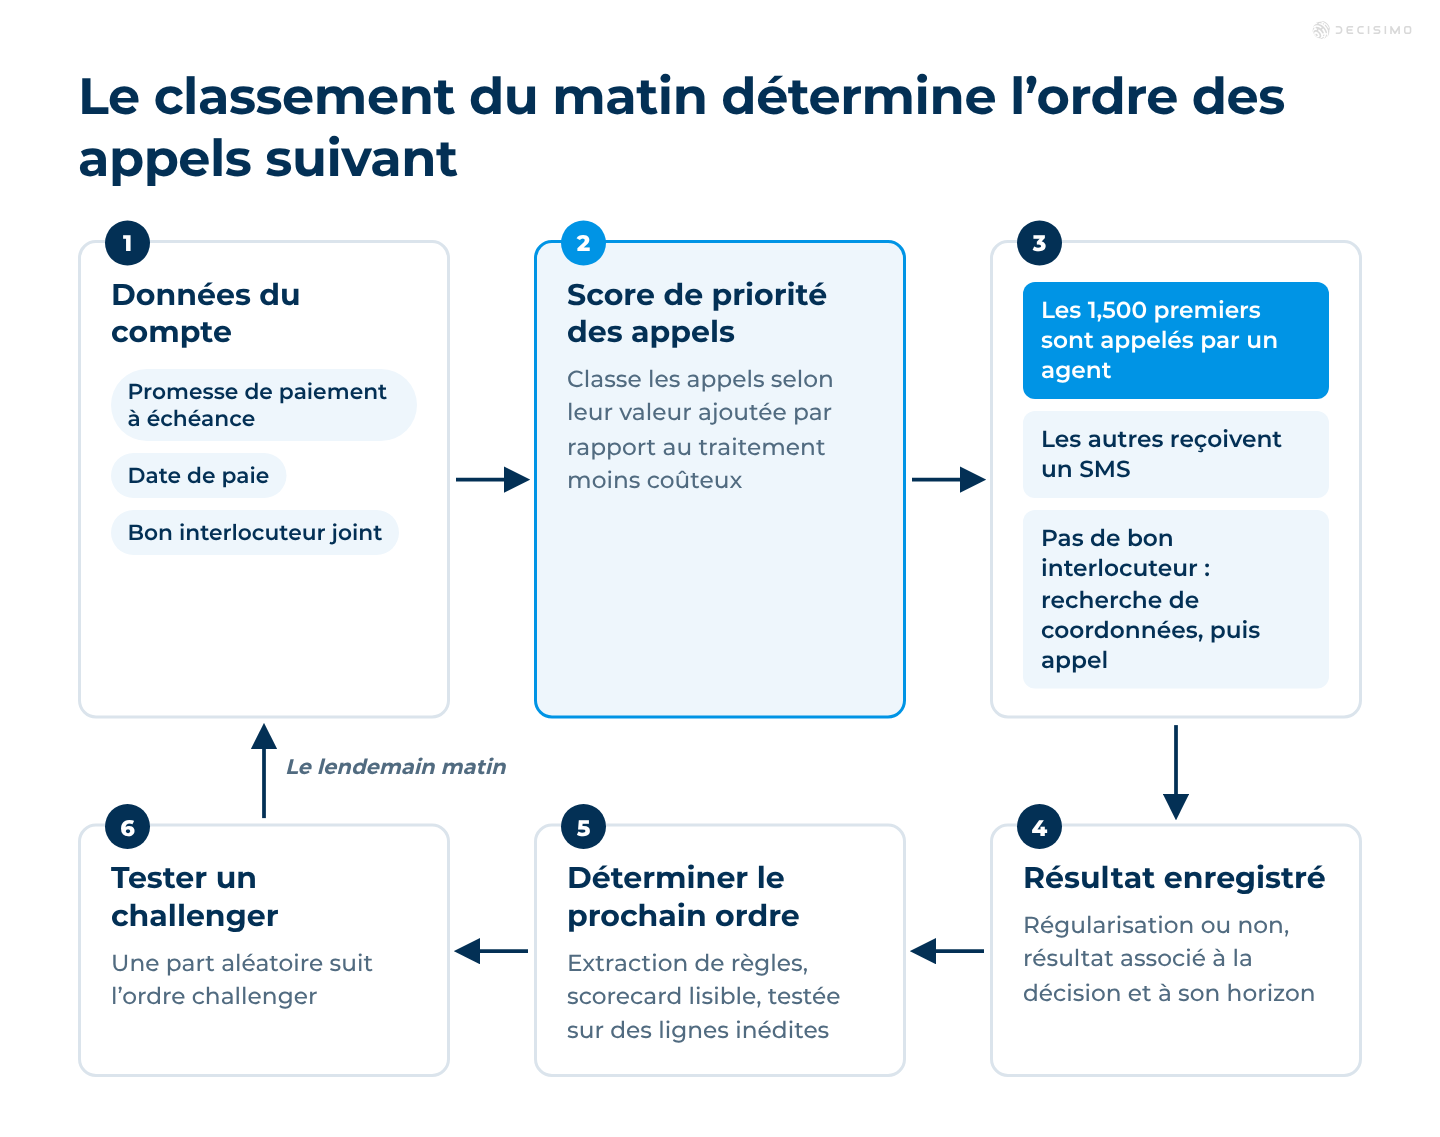
L’essai sur l’ordre des appels montre clairement qu’une liste classée selon la probabilité de paiement n’indique pas où un appel apporte le plus de valeur. Sur 3 000 emprunteurs, le classement selon la probabilité de paiement dans les 30 jours suivant un retard a obtenu 3 995 promesses, contre 3 502 avec l’ancien ordre. Il a pourtant permis d’encaisser 14 277, contre 14 525 avec l’ancien ordre, et a laissé un solde de 384 en retard de plus de 90 jours, contre 102. En appelant d’abord les dettes les plus anciennes, le montant encaissé était de 14 598 et le solde en retard de plus de 90 jours de 76. Le score fondé sur la probabilité de paiement a aussi entraîné une provision plus élevée : 570 contre 211. Les appels allaient aux personnes déjà susceptibles de payer, tandis que les dossiers plus difficiles continuaient de vieillir. Pour choisir les appels à passer, ce n’est pas la bonne question. Le score doit classer la valeur ajoutée de l’appel pour chaque compte, et pas seulement la probabilité de paiement.
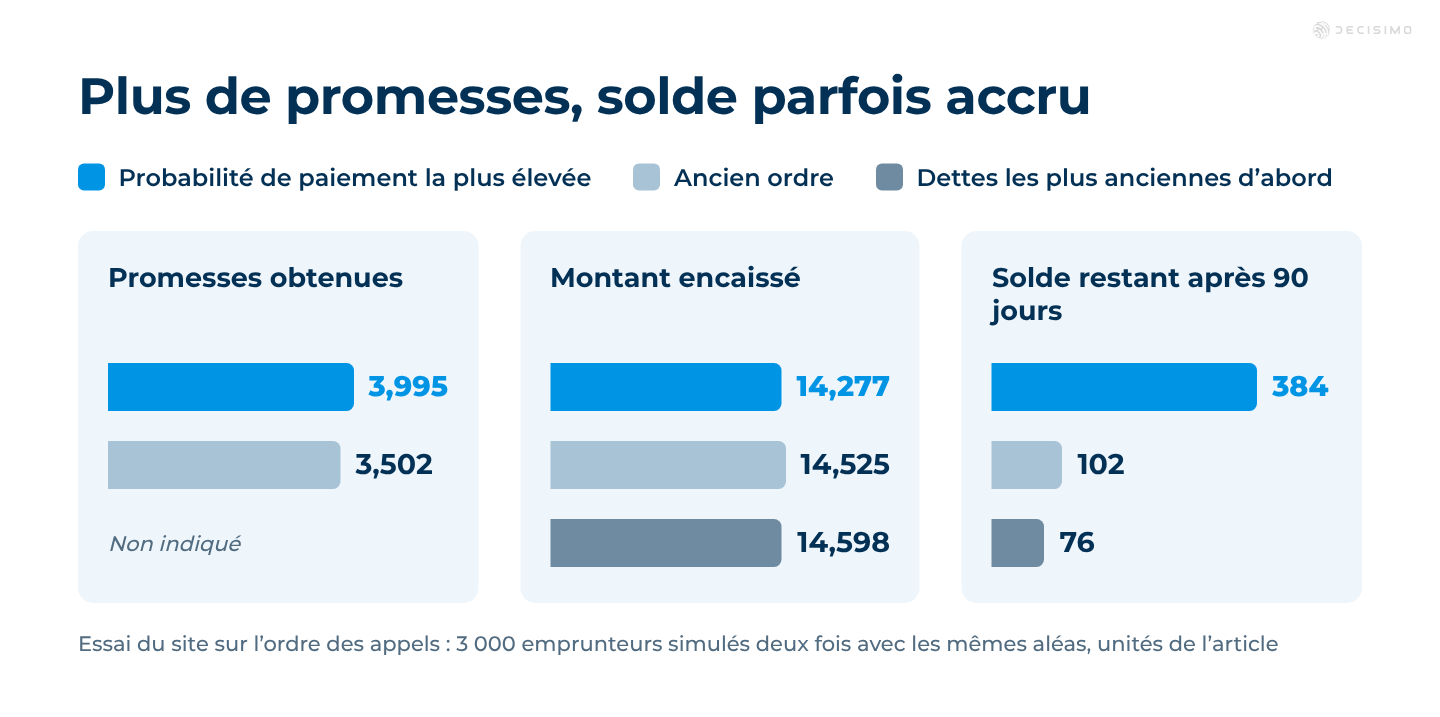
Un plus grand nombre de promesses peut donner l’impression que ce classement est plus sûr pour l’équipe chargée des appels. L’essai répond à cette objection avec les mesures que la liste doit aider à gérer : les montants encaissés, les soldes en retard de plus de 90 jours et les provisions. Le meilleur ordre est celui qui compare l’appel au traitement que le compte aurait reçu autrement. Il faut aussi tenir compte de ce qu’aurait apporté l’autre traitement, moins coûteux. Le score de priorité doit suivre cette valeur ajoutée, même si un autre classement obtient davantage de promesses.
Viennent ensuite la segmentation et la priorisation. Pour les personnes dont on sait qu’elles finiront par payer, l’approche sera différente : un simple rappel peut suffire. Pour les dossiers où les échanges s’annoncent plus difficiles et qui pourraient nécessiter une restructuration, l’agence affectera un spécialiste confirmé du recouvrement, qui sait mener les échanges dans des situations complexes.
Vérifier le classement
Pour le lot suivant, conservez le challenger à côté de la scorecard déployée. Associez à chaque résultat l’horizon auquel il est devenu connu, puis comparez les deux classements sur des lignes plus récentes avant de modifier les règles. C’est le moyen de vérifier concrètement la question posée par la liste du matin : quel appel apporte de la valeur par rapport au traitement que le compte aurait reçu autrement ?
