催收机构如何用 AI 安排外呼优先级
早间外呼名单
先联系哪些更可能还款的人,关系到回款速度和现金流管理。放贷机构要尽早收回应收款,才能安排后续资金。
每次外呼都有成本,无论由人工还是 AI 语音机器人执行。人工成本高得多,因为要支付坐席时间、工位等各项费用。要维持业务运转,就需要尽快收回现金。
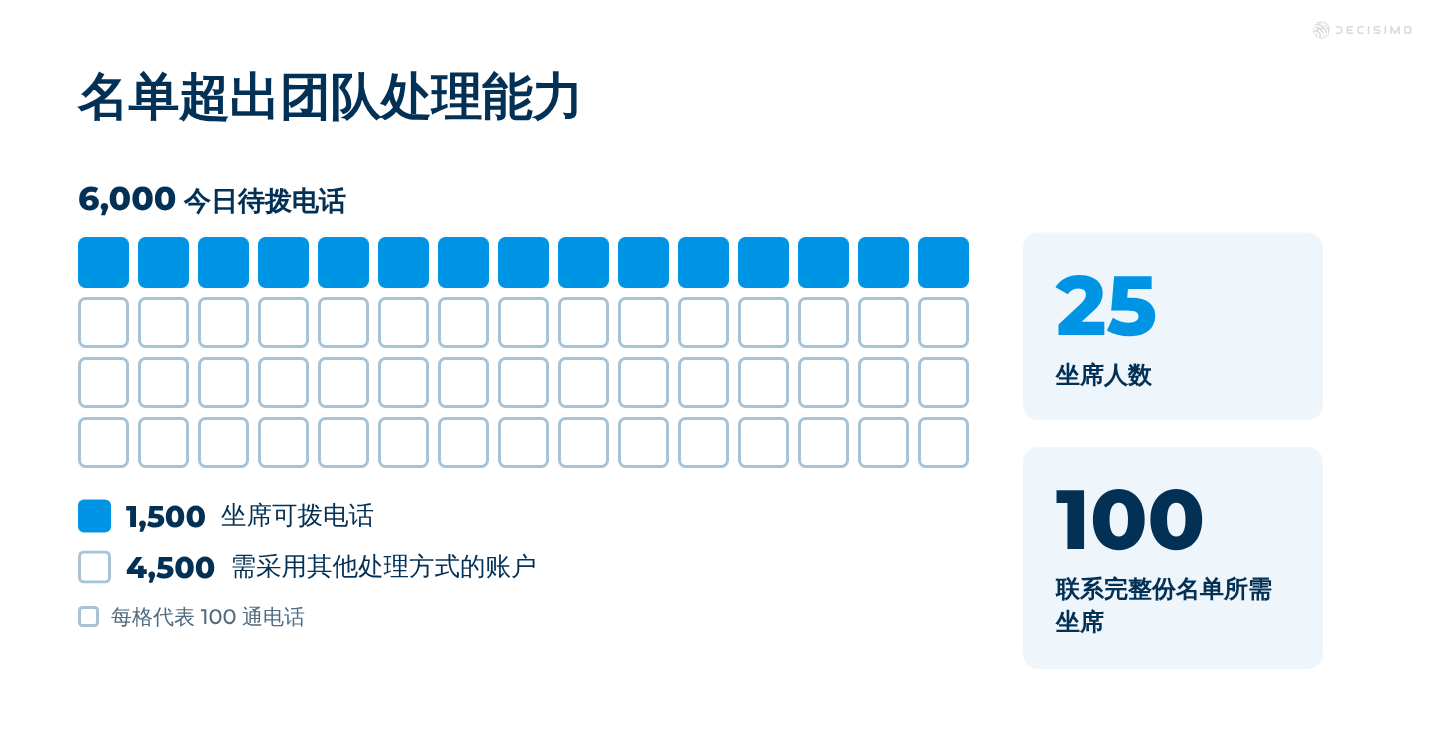
不妨一起看一份催收机构的演示账簿。早间名单里的外呼需求超过了 25 名坐席的处理能力。演示账簿每天需要拨打 6,000 通电话,坐席只能拨打 1,500 通,剩下 4,500 个账户需要采用其他处理方式。这个处理能力按 25 名坐席、每人每天拨打六小时、每通电话六分钟计算。要联系完整份名单,需要 100 名坐席。
名单怎么排,要看团队已经掌握的账户信息。A 组有一笔即将到期的还款承诺,每月 800 个账户,平均余额 €900。B 组的还款日将在三天内,且此前联系到过债务人本人,每月 2,000 个账户,平均余额 €1,100。C 组还没有联系到债务人本人,每月 3,000 个账户,平均余额 €1,000。优先级评分需要读取这些条件,才能判断先联系谁。
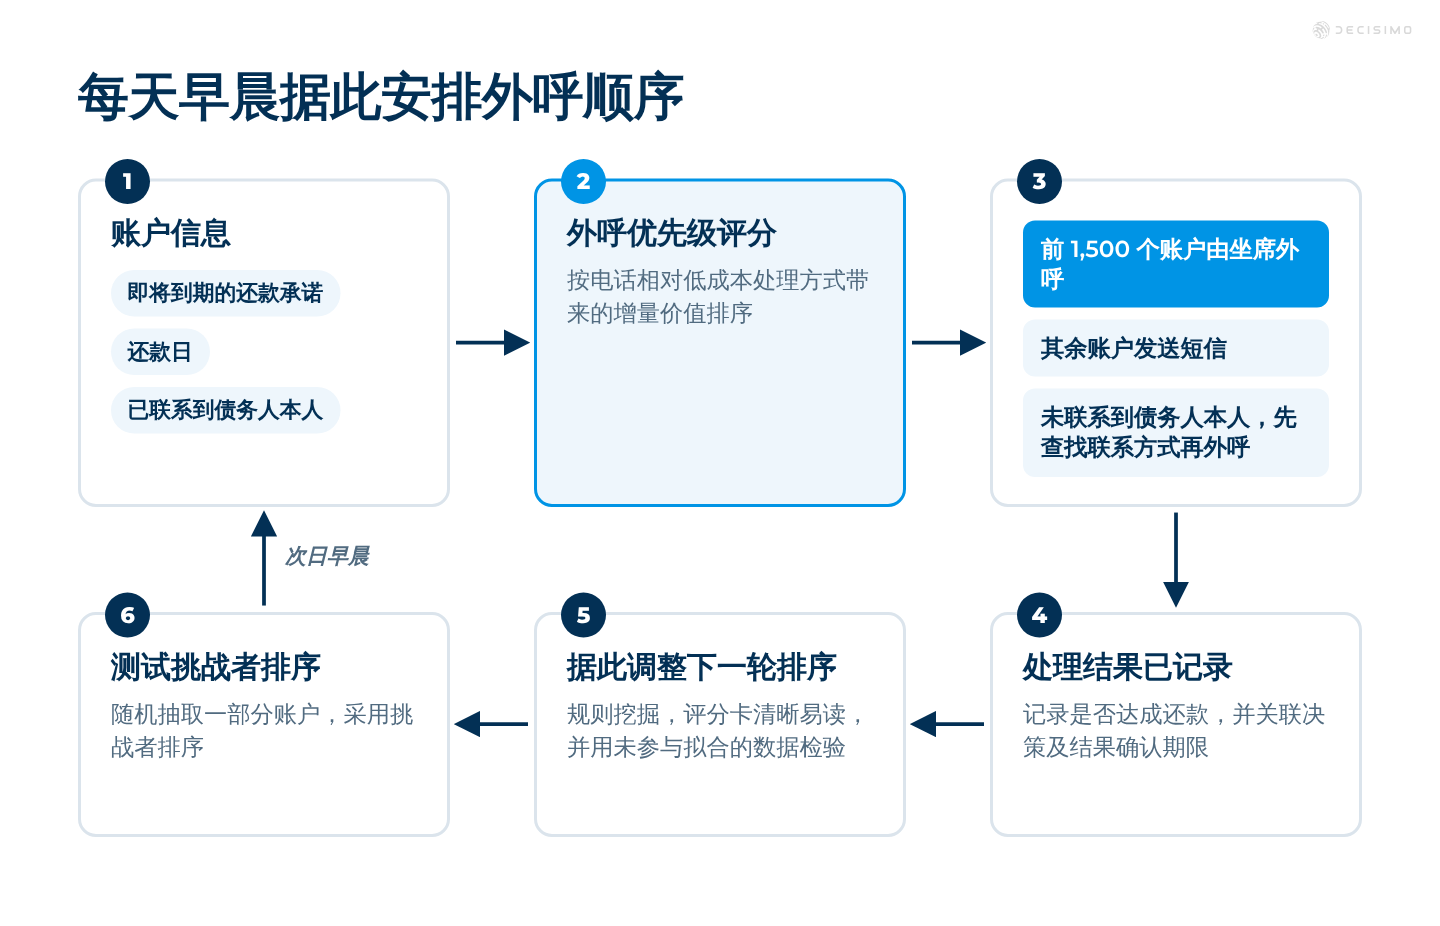
电话带来的增量价值
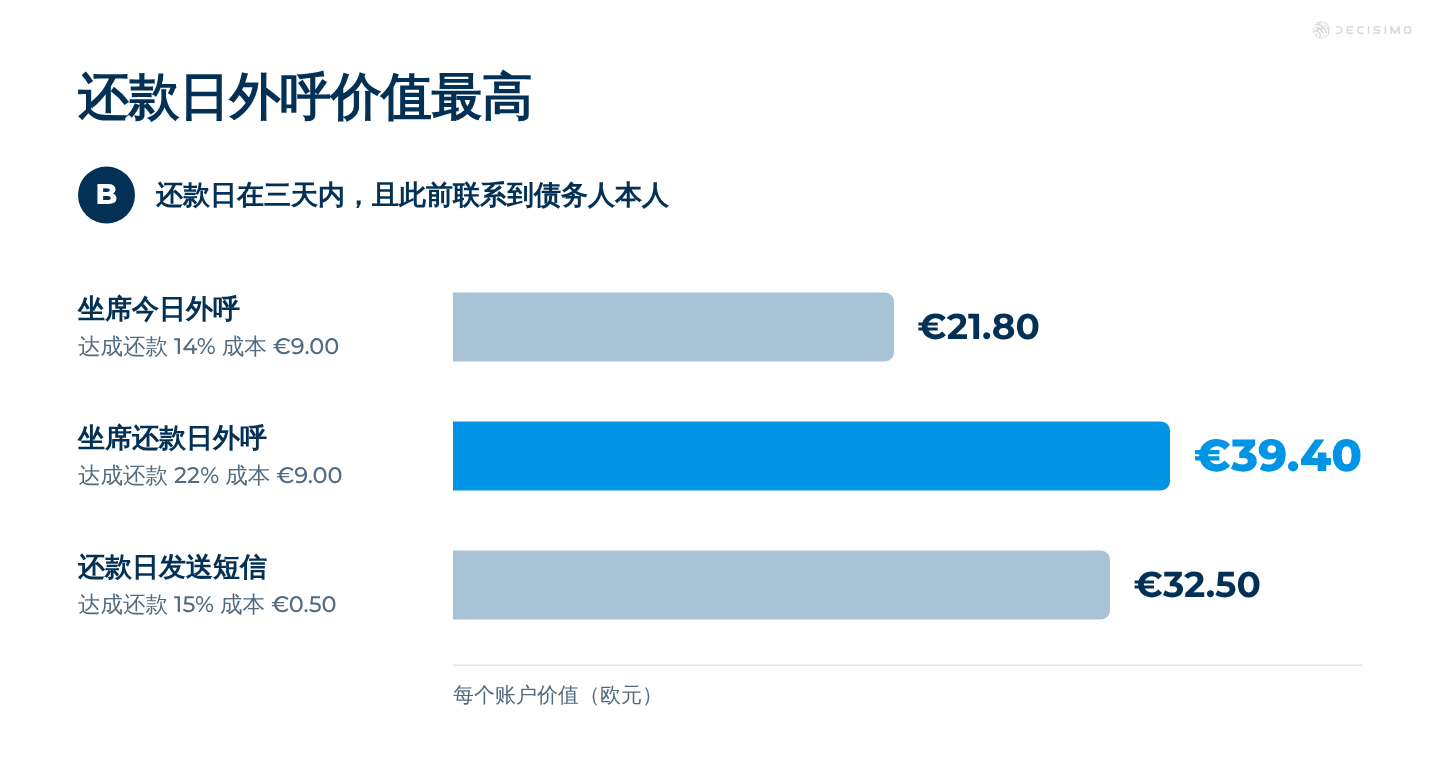
在 B 组,外呼时机会明显影响同一类坐席电话的价值。无论今天拨打还是等到还款日拨打,每通电话的成本都是 €9,但今天拨打的每个账户价值为 €21.80,还款日拨打则为 €39.40。
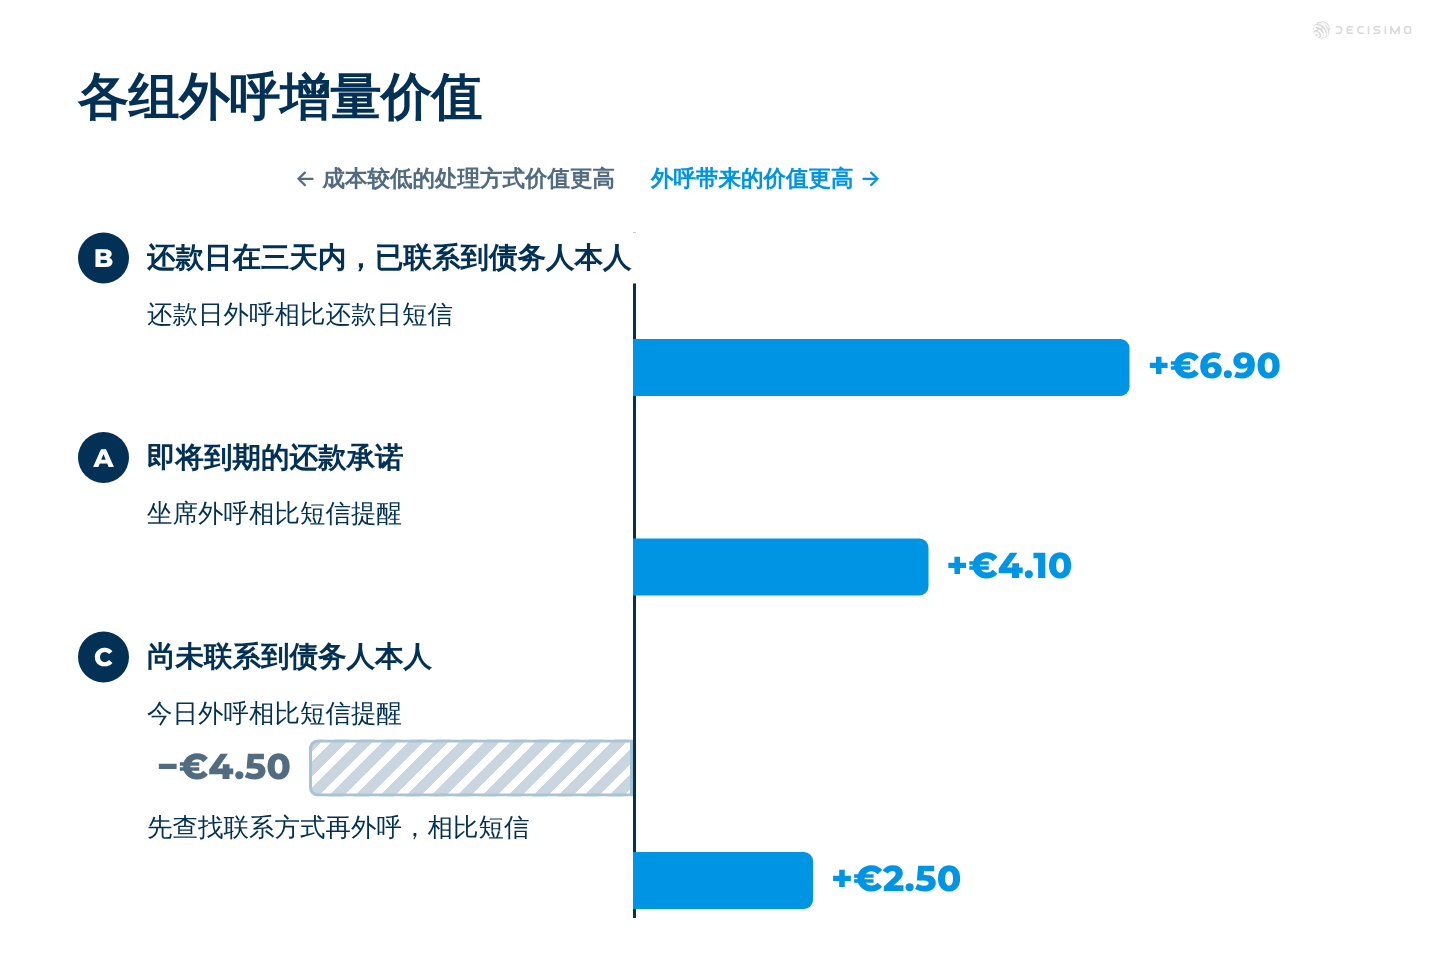
关键是比较电话相对于成本更低的处理方式增加了多少价值。B 组在还款日拨打电话,每个账户比同日发送短信多带来 €6.90。A 组拨打电话,比发送短信提醒多带来 €4.10。C 组的情况相反:今天拨打电话比发送短信少值 €4.50,先查找债务人联系方式再拨打,则比发送短信多带来 €2.50。外呼资源有限时,可以按这个顺序安排:先在还款日联系 B 组,再联系 A 组。C 组需要先找到债务人本人,电话才值得拨打。
计算器为 A 组选择坐席外呼,为 B 组选择还款日外呼,为 C 组选择先查找联系方式再拨打。按 95% Wilson 区间计算,这三种选择都没有明显胜过各自的第二名。计算方法是用达成还款的账户数除以接受处理的账户数,得到还款达成率,再乘以单个账户还款的价值,最后减去每个账户的处理成本。单个账户还款的价值根据平均余额和还款所占余额的比例计算。只有当某种处理方式在区间低端的价值仍高于第二名在区间高端的价值,才能说它明显胜出。这份小型演示账簿不足以确定策略,但能把要比较的问题说清楚,也能呈现结果的不确定性。

看似合理的排序
催收排序测试清楚地说明了问题:按还款可能性排序,不等于找出电话最能带来价值的账户。在 3,000 名借款人的测试中,按逾期后 30 天内是否会还款排序,收到了 3,995 个还款承诺,旧排序则是 3,502 个。但现金回收额为 14,277,低于旧排序的 14,525。逾期超过 90 天的余额为 384,旧排序为 102。按欠款时间从长到短排序,现金回收额为 14,598,逾期超过 90 天的余额为 76。按还款可能性排序的评分卡,拨备金额也更高,为 570,旧排序为 211。电话打给了本就可能还款的人,较难处理的账户则继续逾期。对于要安排外呼的团队,光看谁更可能还款,问的不是关键问题。评分应衡量电话对每个账户增加了多少价值,而不只是还款的可能性。
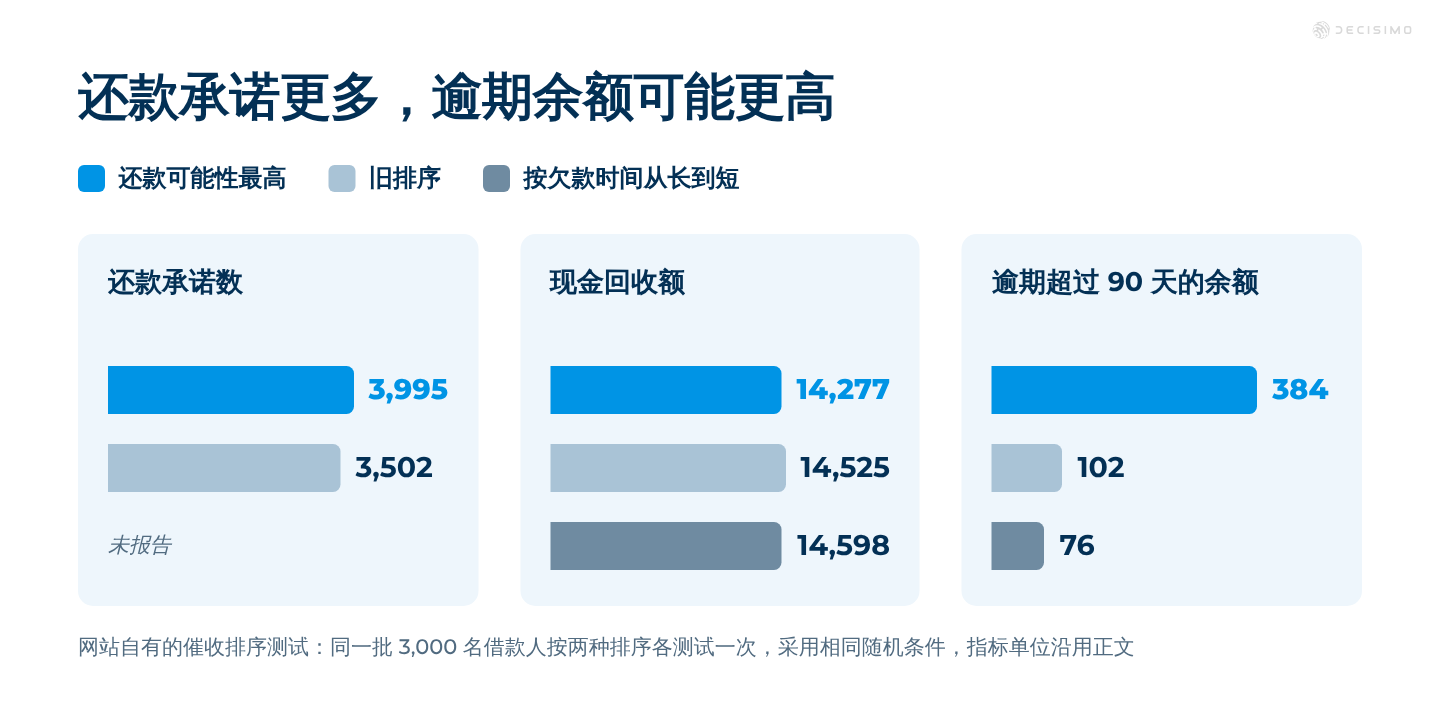
还款承诺更多,并不代表这种排序就符合催收团队的目标。试验用这份名单需要管理的指标回应这一疑问:回收现金、逾期超过 90 天的余额和拨备。排序时,应比较电话催收和账户原本会接受的处理方式。还要考虑成本更低的替代方式原本能带来的结果。优先级评分应按电话催收带来的增量价值排序,即使另一种排序能带来更多还款承诺。
接下来要做的是分群和确定优先级。对于知道会还款的人,可以采用不同的处理方式,也可以只发送提醒。对于较难沟通、可能需要重组还款安排的个案,则安排资深催收专员处理。资深专员知道如何应对这类复杂个案。
怎样检验排序
下一批次运行时,把挑战者模型和已发布的评分卡一起保留。为每个处理结果标明结果确认所需的时间范围,再用之后的数据比较两种排序,确认结果后再调整策略。这样才能回答早间名单上的问题:相对于账户原本会接受的处理方式,哪通电话能增加价值?
