Utiliser Trestle IQ Decision Signals contre la fraude
Ce que renvoie le service
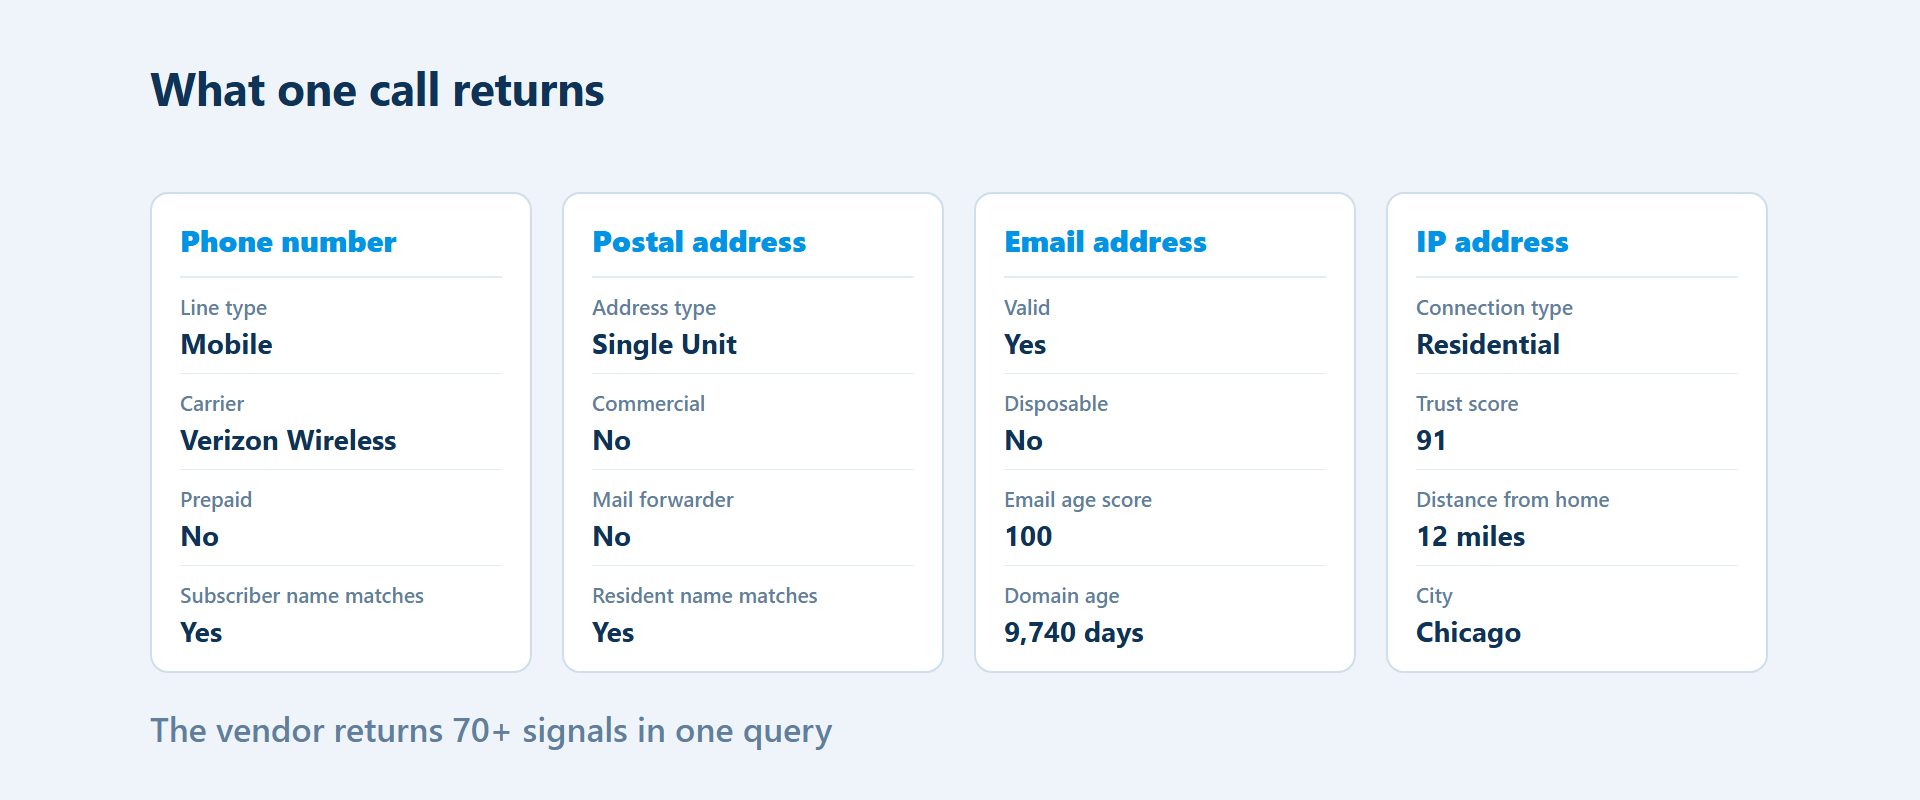
Le service renvoie des résultats de vérification pour le nom, le numéro de téléphone, l’adresse, l’adresse e-mail et l’adresse IP fournis, ainsi qu’un score d’identité composite.
Un appel prend en compte le nom, l’adresse e-mail, le téléphone, l’adresse et l’adresse IP comme données clés d’identité. Le fournisseur indique : « En une seule requête, l’API Decision Signals renvoie plus de 70 données et informations réseau : statuts de correspondance, indicateurs de validité, métadonnées enrichies et calculs de distance entre les principales données d’identité que sont le nom, l’adresse e-mail, le téléphone, l’adresse et l’adresse IP. » La réponse regroupe les résultats suivants :
- Un score d’identité composite
- Les contrôles des numéros de téléphone principal et secondaire
- Les contrôles des adresses et adresses e-mail principales et secondaires
- Les contrôles de l’adresse IP
- Les avertissements et les erreurs
Qu’est-ce que Trestle IQ Decision Signals ?
Trestle IQ Decision Signals est un service de données d’identité et de contact qui s’articule autour d’un score d’identité composite. Une réponse regroupe ce score, les contrôles du téléphone, de l’adresse, de l’adresse e-mail et de l’adresse IP, ainsi que les avertissements et les erreurs. Le résultat global peut être lu à côté des informations détaillées renvoyées.
Le service couvre plusieurs domaines :
- Coordonnées et validité des adresses e-mail
- Coordonnées téléphoniques et correspondance avec le titulaire
- Validité des adresses et concordance avec l’identité
- Fiabilité du réseau et contexte de connexion
- Concordance entre les données d’identité transmises
Les résultats sur les coordonnées et le réseau couvrent une partie des données utiles à la détection de la fraude. Les données relatives à l’appareil, à la fréquence, aux listes et au comportement proviennent d’autres sources du flux de décision :
- Empreintes des appareils
- Volumes calculés sur des périodes données
- Listes négatives et enregistrements connus comme mauvais
- Comportement et interactions pendant la session
Les contrôles d’identité
Les quatre contrôles éclairent les décisions suivantes et renvoient les informations ci-dessous :
| Contrôle | Décision éclairée | Résultats renvoyés |
|---|---|---|
| Téléphone | Validité du numéro, type de ligne, usage commercial ou prépayé, opérateur, concordance du nom ou de l’adresse avec l’identité transmise | Type de ligne : Mobile, Landline, FixedVOIP, NonFixedVOIP, Premium, TollFree, Voicemail ou Other. Comparaison d’adresse : Match, correspondance partielle de localisation ou No Match |
| Adresse | Distribution du courrier, usage commercial, transfert du courrier et concordance avec le nom transmis | Pour une adresse secondaire, distance en miles par rapport à l’adresse principale et lien éventuel avec le résident principal |
| Adresse e-mail | Validité, caractère jetable, ancienneté de la boîte et concordance avec le nom | Score d’ancienneté de l’adresse e-mail, de 0 à 100, dans email_age_score, et ancienneté du domaine en jours dans email_domain_creation_days |
| Adresse IP et connexion | Fiabilité de la connexion, recours à une infrastructure d’anonymisation, géolocalisation et distance par rapport aux données d’identité transmises | Score de fiabilité, types de connexion comme Residential, Mobile, Hosting, VPN, Proxy et Tor, géolocalisation et quatre mesures de distance par rapport aux adresses et téléphones principaux et secondaires |
Le score d’identité
Le score composite part d’un point neutre de 50 et évolue par addition ou soustraction. Le fournisseur ne publie pas le poids de chaque donnée. Il décrit le calcul ainsi :
« Le score est additif : chaque donnée valide et concordante contribue positivement, tandis que chaque discordance ou donnée invalide contribue négativement à partir d’un point neutre de 50. »
Le résultat se situe dans l’une des cinq tranches publiées :
| Score | Tranche |
|---|---|
| 80–100 | Fiabilité élevée |
| 60–79 | Fiabilité modérée |
| 50–59 | Niveau neutre de référence |
| 30–49 | En dessous du niveau de référence |
| 0–29 | Fiabilité faible |
La tranche indique la plage dans laquelle se situe le score.
Une adresse partielle laisse le bloc d’adresse vide, le contrôle d’adresse n’apporte donc rien. Le contrôle du téléphone compare le numéro au code postal fourni. Dans les appels contrôlés, cette comparaison a fait varier le score de deux points. Une comparaison en conditions réelles et contrôlée montre cet effet. À identité identique, le score est passé de 39 avec un nom et un numéro de téléphone à 52 après l’ajout d’une adresse complète, d’une adresse e-mail et d’une adresse IP. Il faut lire le score à la lumière des champs transmis : pour une même identité, il peut varier selon les éléments dont dispose le service.
Le seuil vous appartient. Le fournisseur précise : « Les seuils recommandés dépendent des données fournies et du profil de risque de votre trafic. » Le score donne une tranche. Les règles déterminent la décision.

Intégrer le service à un flux de décision antifraude
Organisez le flux de décision dans cet ordre :
- Placez l’appel payant de vérification d’identité après les règles d’éligibilité gratuites et les autres contrôles éliminatoires peu coûteux. Les équipes fraude organisent généralement les vérifications en commençant par les contrôles les moins coûteux. Les vérifications payantes ne concernent que les dossiers qui les passent. L’appel externe intervient après ces premiers contrôles.
- Examinez les résultats des contrôles en même temps que le score composite, car un même résultat peut conduire à plusieurs décisions :
- Un blocage immédiat du dossier
- Un score qui contribue au total
- Une vérification renforcée, par exemple une demande de justificatif supplémentaire
- Un examen manuel du dossier
- Une mise sous surveillance, avec autorisation et signalement pour analyse ultérieure
- Associez le score composite à l’une de ces cinq décisions. Une règle peut associer un résultat individuel à plusieurs décisions.
- Définissez le seuil d’acceptation en fonction du trafic traité et du profil de risque associé, puis examinez conjointement le taux de fraude et le taux de refus. Calculez d’abord l’ancienneté :
email_domain_creation_daysindique l’ancienneté du domaine, tandis queemail_age_scorecorrespond au score d’ancienneté de la boîte mail. - Traitez les résultats catégoriels nuls, comme
name_match,is_validetline_type, comme des valeurs à part entière. Ne leur attribuez pas de valeur par défaut. Un résultat nul peut signifier que :- La donnée n’a pas été fournie
- La donnée n’était pas valide
- Aucune donnée n’était disponible
- Le champ est réservé
Dans quels cas l’utiliser
Intégration et fraude à la demande
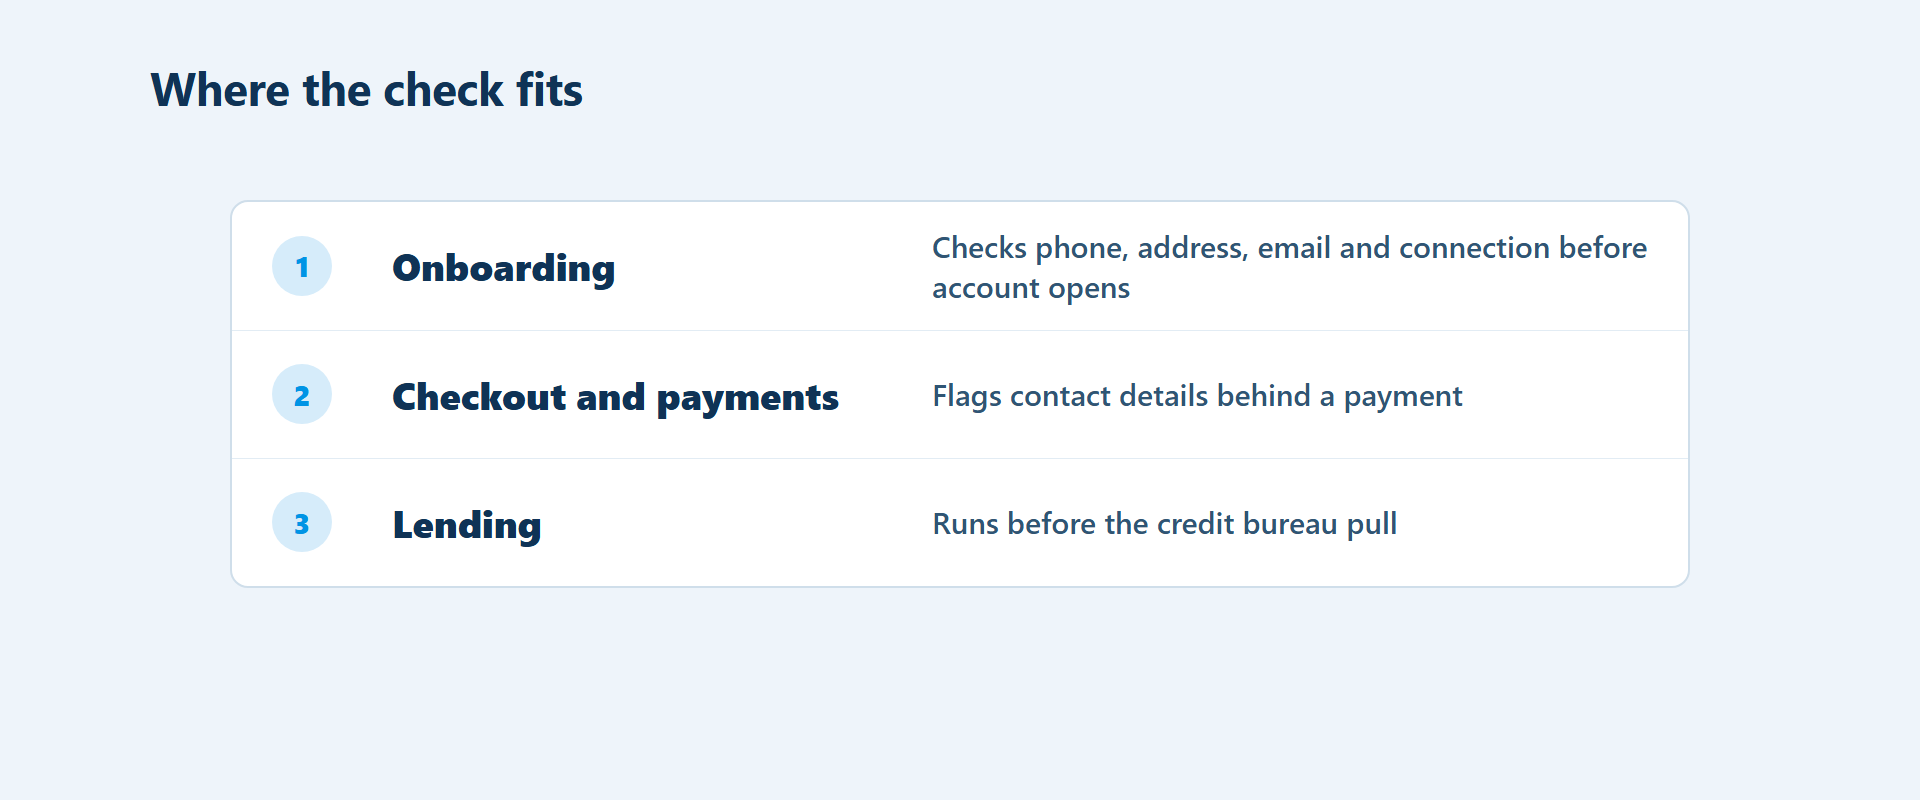
À l’entrée en relation et lors de l’étude des demandes, le service est surtout utile pour vérifier l’identité et les coordonnées avant les étapes suivantes de la décision. Il est particulièrement pertinent avant qu’un compte ait son propre historique, et beaucoup moins pour détecter la prise de contrôle d’un compte, où les comportements et les appareils sont déterminants.
Parcours d’achat et paiements
Pour le paiement et les transactions, les résultats sur les coordonnées et le réseau sont à rapprocher des règles de décision propres à l’entreprise. Le service ne fournit ni informations sur les appareils de l’entreprise ni volumes d’activité par période. Ces données proviennent d’autres sources et sont examinées avec les résultats dans le flux de décision. Les règles qui encadrent la transaction déterminent l’issue à partir de cet ensemble.
Crédit, avant la consultation du bureau de crédit
Dans un parcours de crédit à la consommation, le traitement comporte six étapes :
- Vérification de l’éligibilité
- Vérification de l’identité
- Évaluation du crédit et consultation du bureau de crédit
- Évaluation de la capacité de remboursement
- Tarification
- Décision
La vérification de l’identité intervient en deuxième position, après l’éligibilité et avant l’évaluation du crédit et la consultation du bureau de crédit. Le service apporte ainsi des éléments de vérification de l’identité et de détection de la fraude avant l’évaluation du crédit.
Un cas de démonstration
Le lot recueilli comprend 31 réponses de Decision Signals, obtenues à partir de quatre organisations dont les coordonnées sont publiques et d’un particulier ayant donné son accord. Pour chaque organisation, l’appel utilisait l’adresse postale, le numéro du standard et le domaine de messagerie qu’elle publie elle-même. Les identités figurent dans le dossier de preuves, mais ne sont pas publiées. Aucun autre particulier n’a fait l’objet d’une requête.
Cette démonstration suit Dana Whitfield au fil de cinq formulaires qui se succèdent. Les réponses ont été créées pour cet article à partir d’un barème de score calibré sur des appels réels. Le score augmente à mesure que chaque formulaire apporte de nouveaux éléments d’identification :
Dana a une ligne Mobile dont le nom de l’abonné correspond au sien. Dans les appels réels, le numéro utilisé était celui du standard d’une entreprise, sur une ligne NonFixedVOIP. Dans les appels contrôlés, la comparaison entre une ligne Mobile et une ligne NonFixedVOIP a donné un écart de 18 points.
| Éléments ajoutés | Score |
|---|---|
| Nom et téléphone | 63 |
| Ville, État et code postal | 65 |
| Ligne d’adresse | 77 |
| Adresse e-mail établie | 83 |
| Adresse IP à douze miles de l’adresse | 84 |
Réponse de démonstration de Dana :
identity_score: 84
primary.phone.is_valid: true
primary.phone.line_type: Mobile
primary.phone.name_match: true
primary.phone.address_match: Match
Dans cette illustration, le score de Dana augmente de vingt et un points à mesure que les formulaires sont complétés.
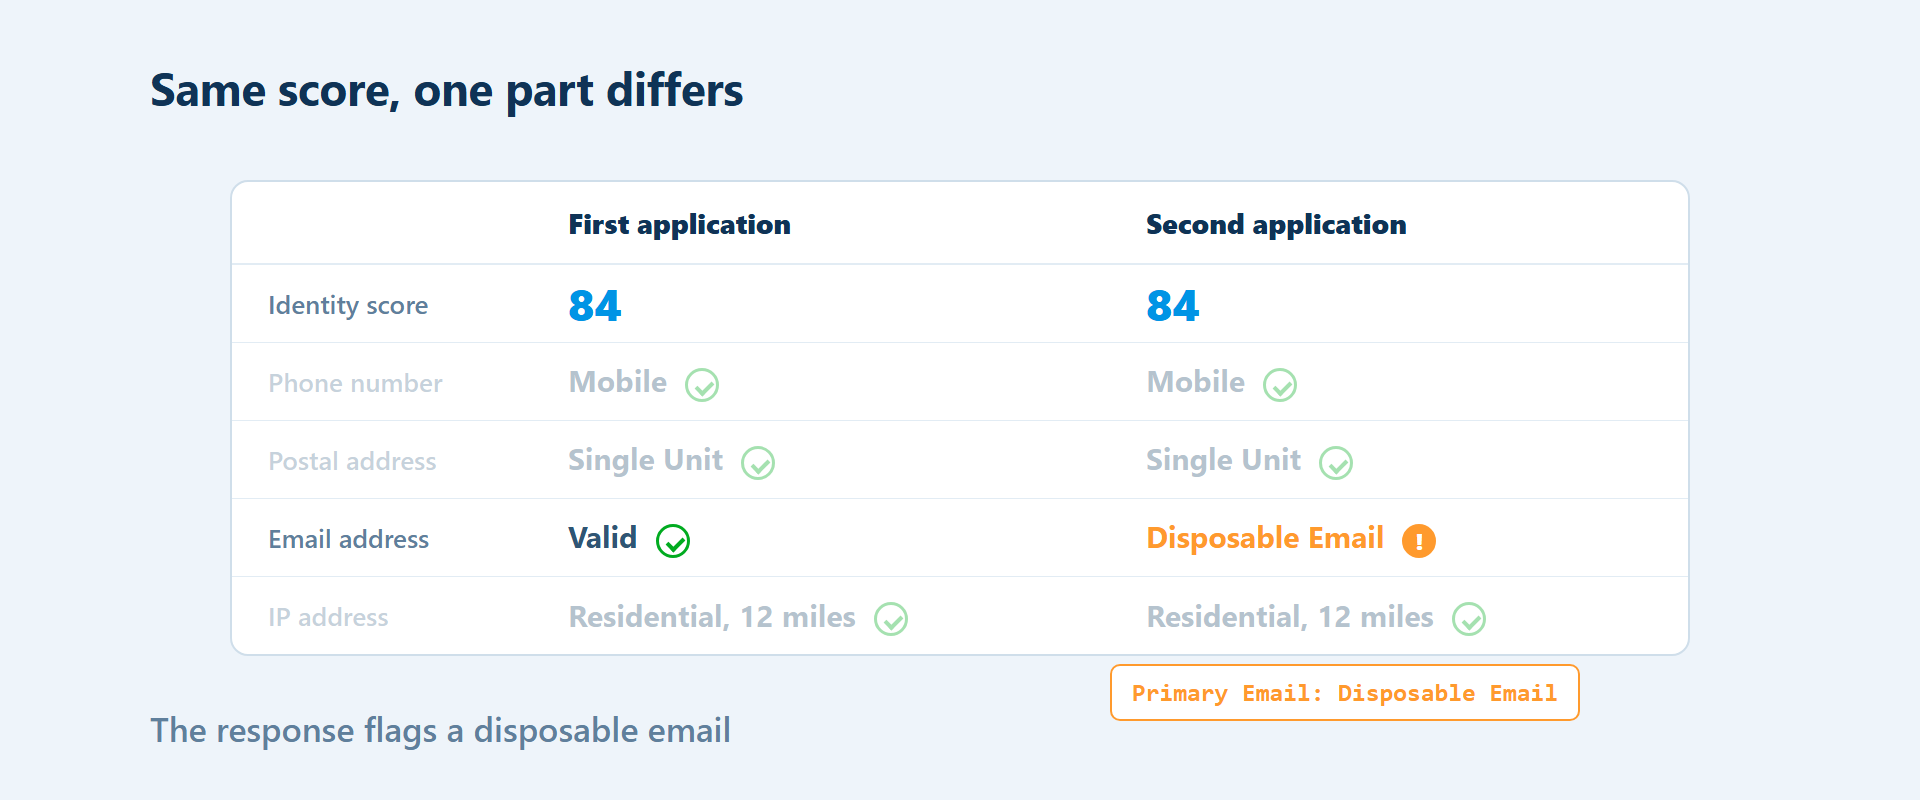
Dans la deuxième partie du cas de démonstration, Reed obtient le même score que Dana, 84, avec les mêmes résultats pour le téléphone, l’adresse et l’adresse IP :
| Contrôle | Dana | Reed |
|---|---|---|
| Score d’identité | 84 | 84 |
| Téléphone | Mobile, nom de l’abonné correspondant | Mobile, nom de l’abonné correspondant |
| Adresse | Single Unit, nom du résident correspondant | Single Unit, nom du résident correspondant |
| Adresse IP | Residential, à 12 miles de l’adresse | Residential, à 12 miles de l’adresse |
| Adresse e-mail | Valide | Jetable, avec l’avertissement « Primary Email: Disposable Email » |
Les deux scores restent à 84, car l’adresse e-mail utilisée par Reed correspond à une boîte bien établie. Les résultats par composante restent donc utiles à côté du score global.
Questions fréquentes
Trestle IQ Decision Signals couvre-t-il des pays hors des États-Unis ?
Les éléments recueillis ne permettent pas d’établir la couverture géographique au-delà des exemples documentés, qui concernent tous les États-Unis. Avant un essai dans un autre pays, il faut confirmer la couverture des contrôles utiles au trafic concerné. La correspondance entre le nom et le téléphone a fonctionné avec un mobile tchèque, mais l’étendue de la couverture reste inconnue.
Quelles données minimales faut-il fournir pour obtenir le score documenté ?
La documentation indique qu’il faut un nom et au moins un numéro de téléphone, une adresse, une adresse e-mail ou une adresse IP. Elle précise qu’un nom seul renvoie 50, mais un appel en direct avec un nom seul a renvoyé une erreur 400 demandant un numéro de téléphone ou une adresse e-mail. Il faut donc transmettre un nom accompagné d’un numéro de téléphone ou d’une adresse e-mail.
Comment examiner un score d’identité faible ?
Les avertissements nomment le contrôle concerné à côté du score composite. On peut notamment lire « Primary Email: Disposable Email », « IP: Proxy detected » ou « Primary Phone: Invalid Phone ». L’analyse peut commencer par le contrôle mentionné dans la réponse.
Que renvoie l’environnement de test ?
L’environnement de test renvoie des réponses préenregistrées pour le téléphone, le nom, l’adresse e-mail, l’adresse et l’adresse IP. Il montre la structure d’une réponse et les scénarios documentés, pas un enrichissement en direct. La réponse dépend du scénario et peut inclure des blocs correspondant à des données absentes de la requête.
Decision Signals et le produit de notation des coordonnées sont-ils le même produit ?
Ce sont deux produits distincts. Decision Signals renvoie un score d’identité et des résultats détaillés. Dans l’exemple recueilli pour Real Contact, un téléphone valide a reçu la note phone.contact_grade « D », avec un activity_score de 100 et un name_match à false.
Que signifient les codes d’erreur de l’API ?
Prévoyez une branche distincte du flux de décision pour chaque code :
| Code | Signification |
|---|---|
| 400 | Un paramètre est manquant ou invalide |
| 401 | La clé est manquante ou invalide |
| 403 | La clé n’a pas accès au service ou est désactivée |
| 429 | La requête a été limitée et n’a pas été traitée |
| 500 | Une erreur serveur s’est produite |
Une requête limitée n’a pas été traitée. Il ne faut donc pas la relancer immédiatement.
Pour intégrer cet appel à un flux de décision, il faut configurer la source de données. L’assistant peut s’appuyer sur la documentation du fournisseur pour renseigner les données d’entrée, l’URL, l’en-tête d’authentification et le paramètre de test.
