Mulai menggunakan Decisimo dalam 3 langkah
Decisimo kini menyediakan proses onboarding terpandu.
Ceritakan bisnis Anda, jelaskan keputusan yang ingin diotomatisasi, lalu unggah dokumen kebijakan atau logika keputusan yang sudah ada. Decisimo menggunakan informasi tersebut untuk menyusun alur keputusan pertama Anda.
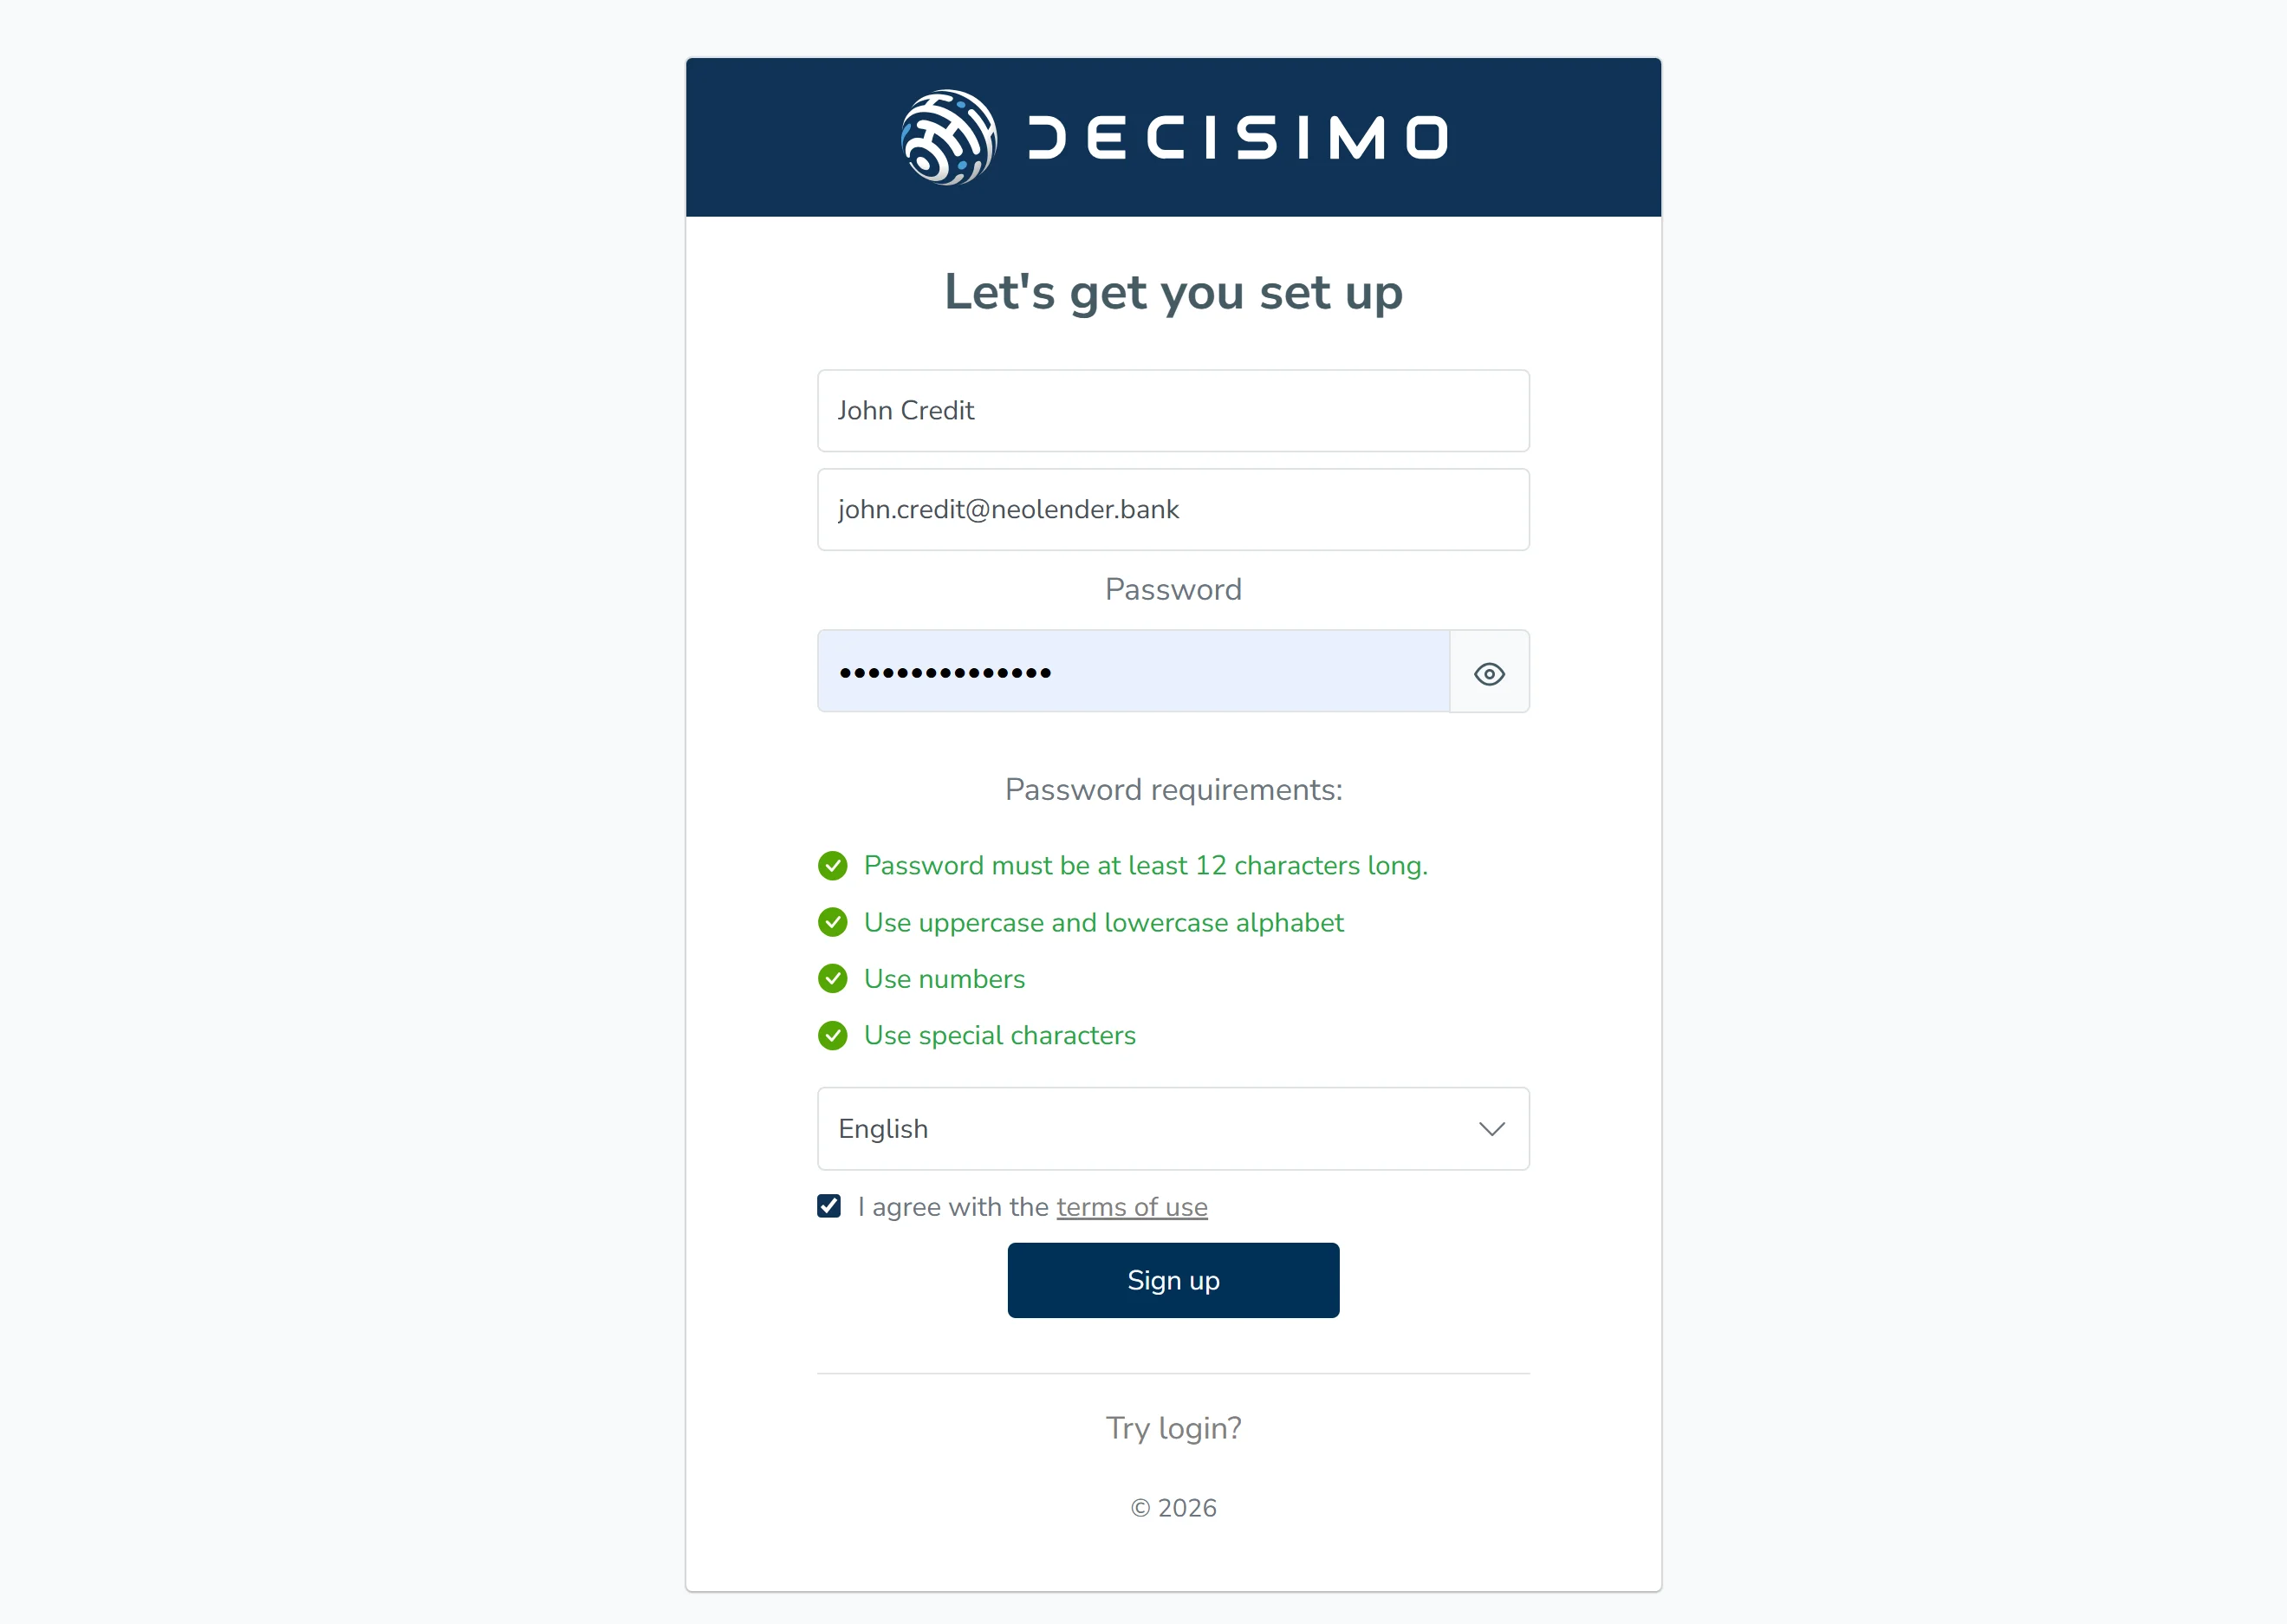
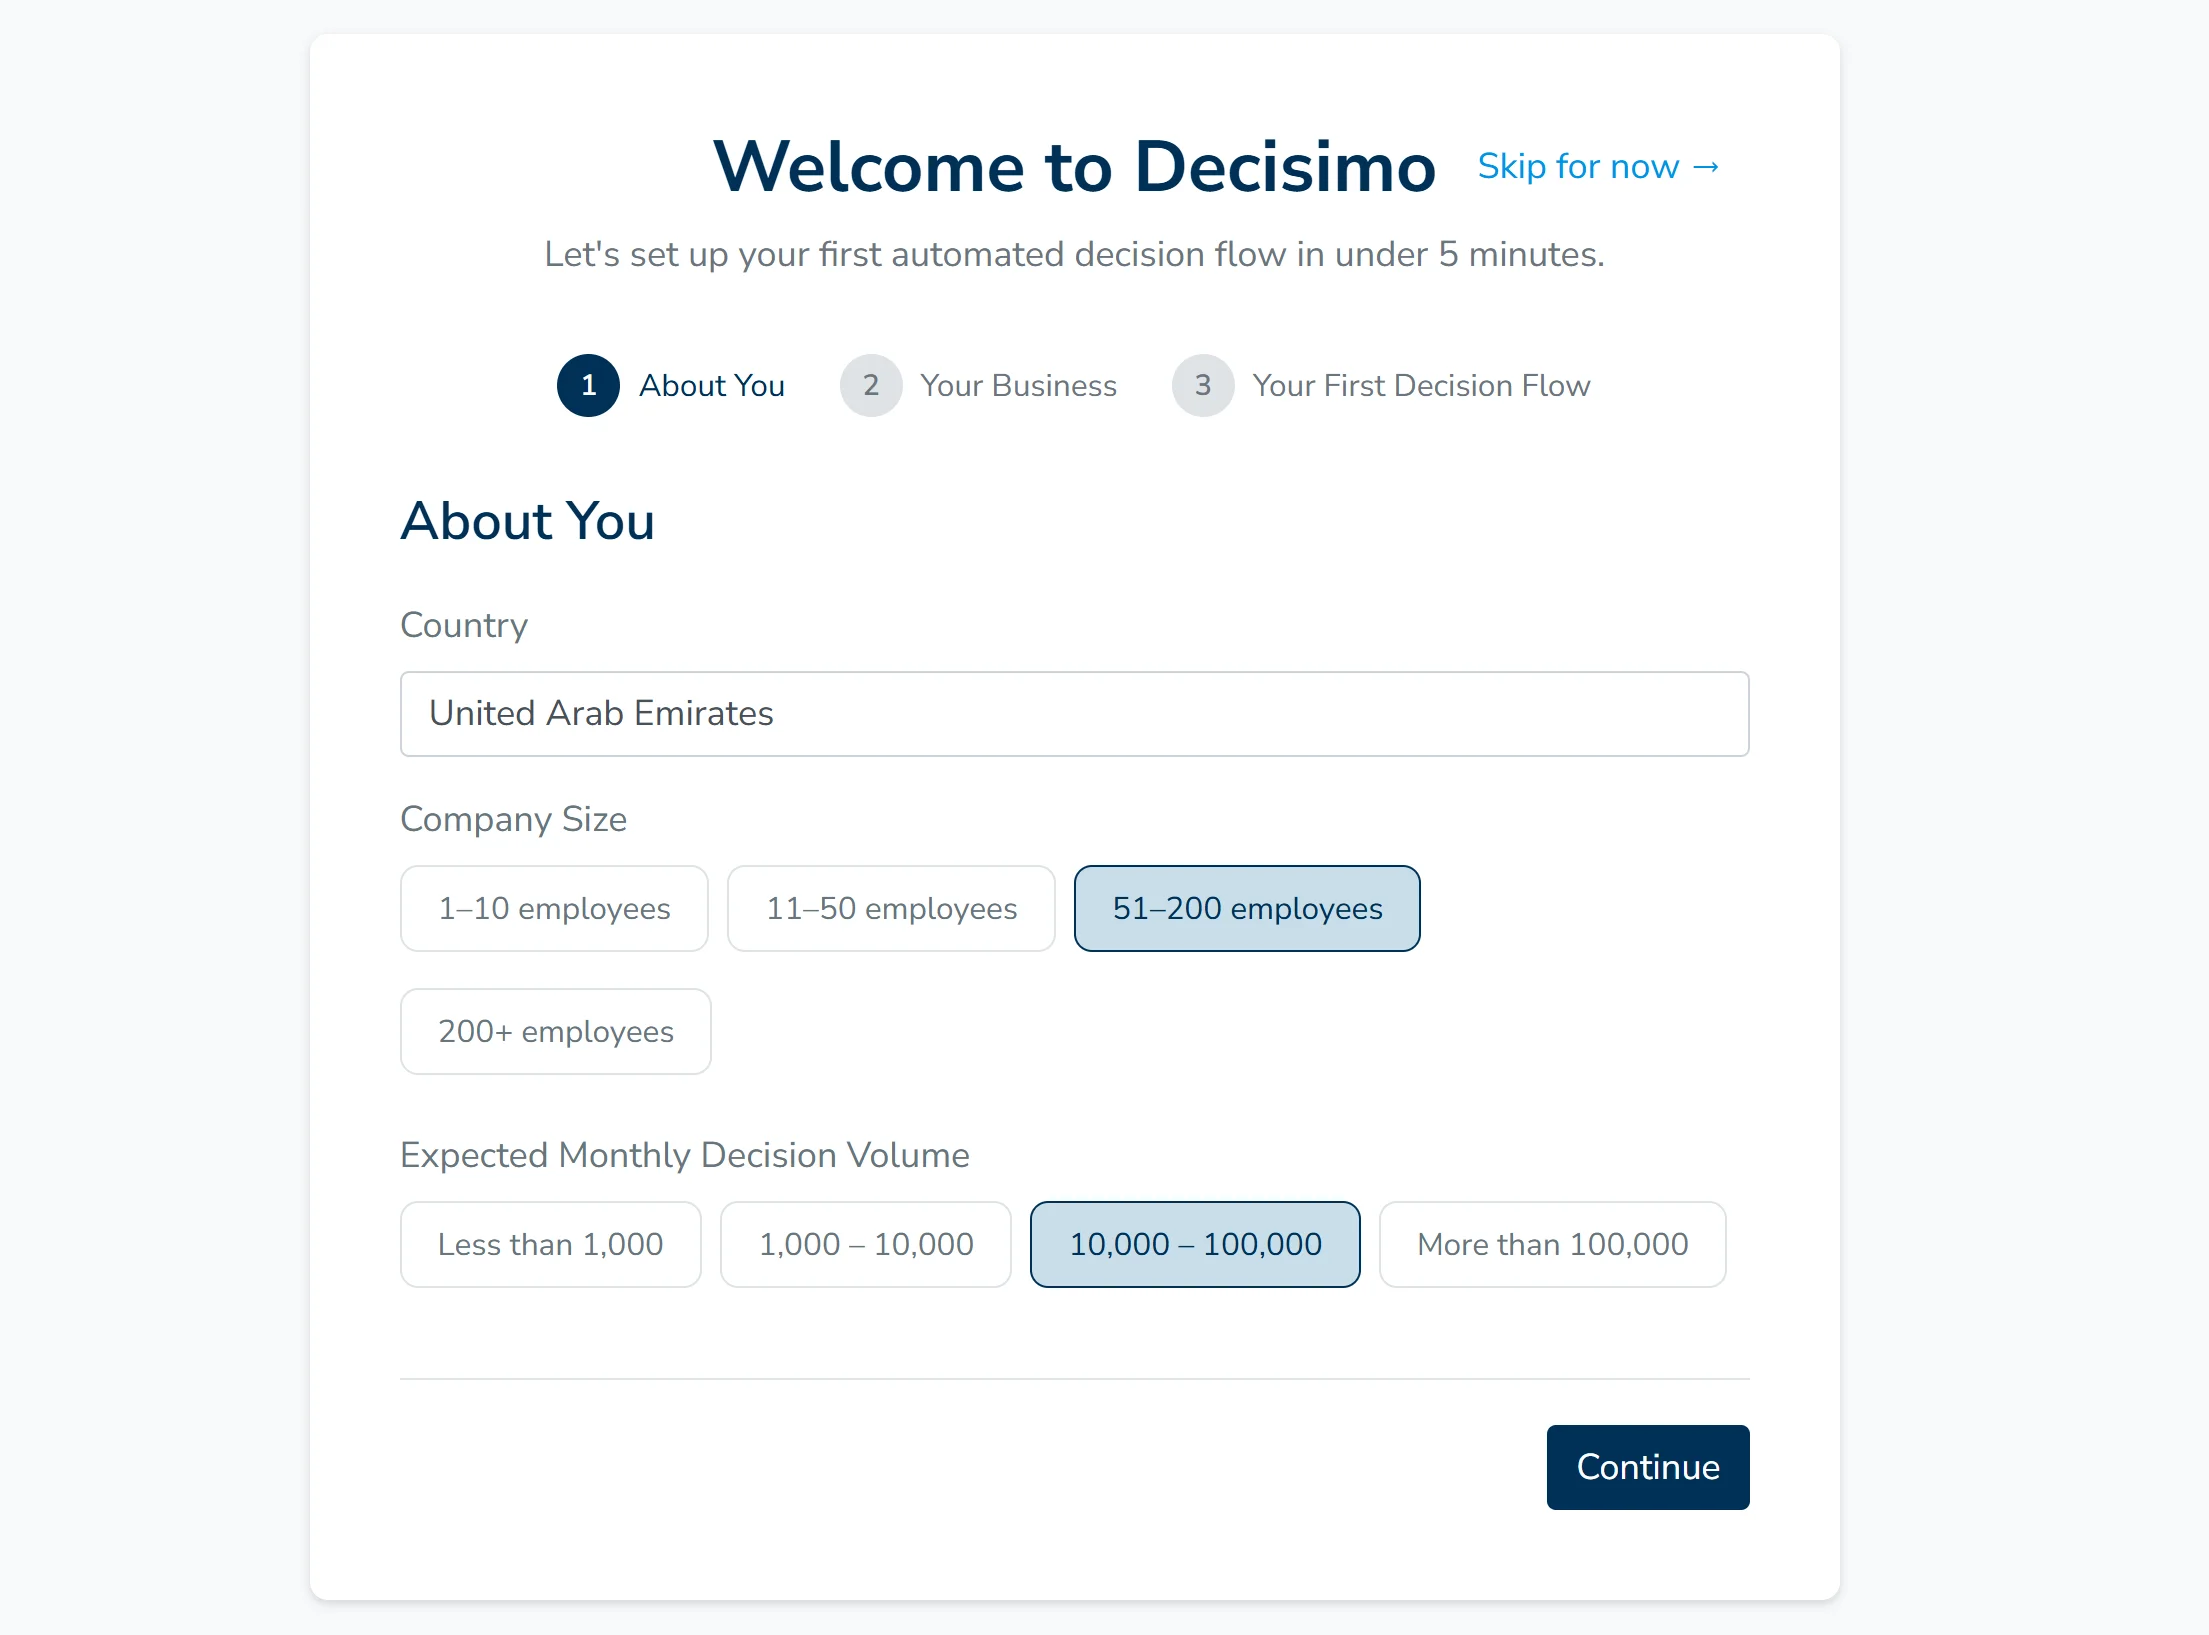
1. Ceritakan bisnis Anda
Mulai dengan informasi dasar agar Decisimo dapat menyesuaikan pengaturan dengan kebutuhan Anda.
- Pilih negara
- Pilih ukuran perusahaan
- Perkirakan volume keputusan bulanan
- Pilih industri
- Tambahkan model bisnis
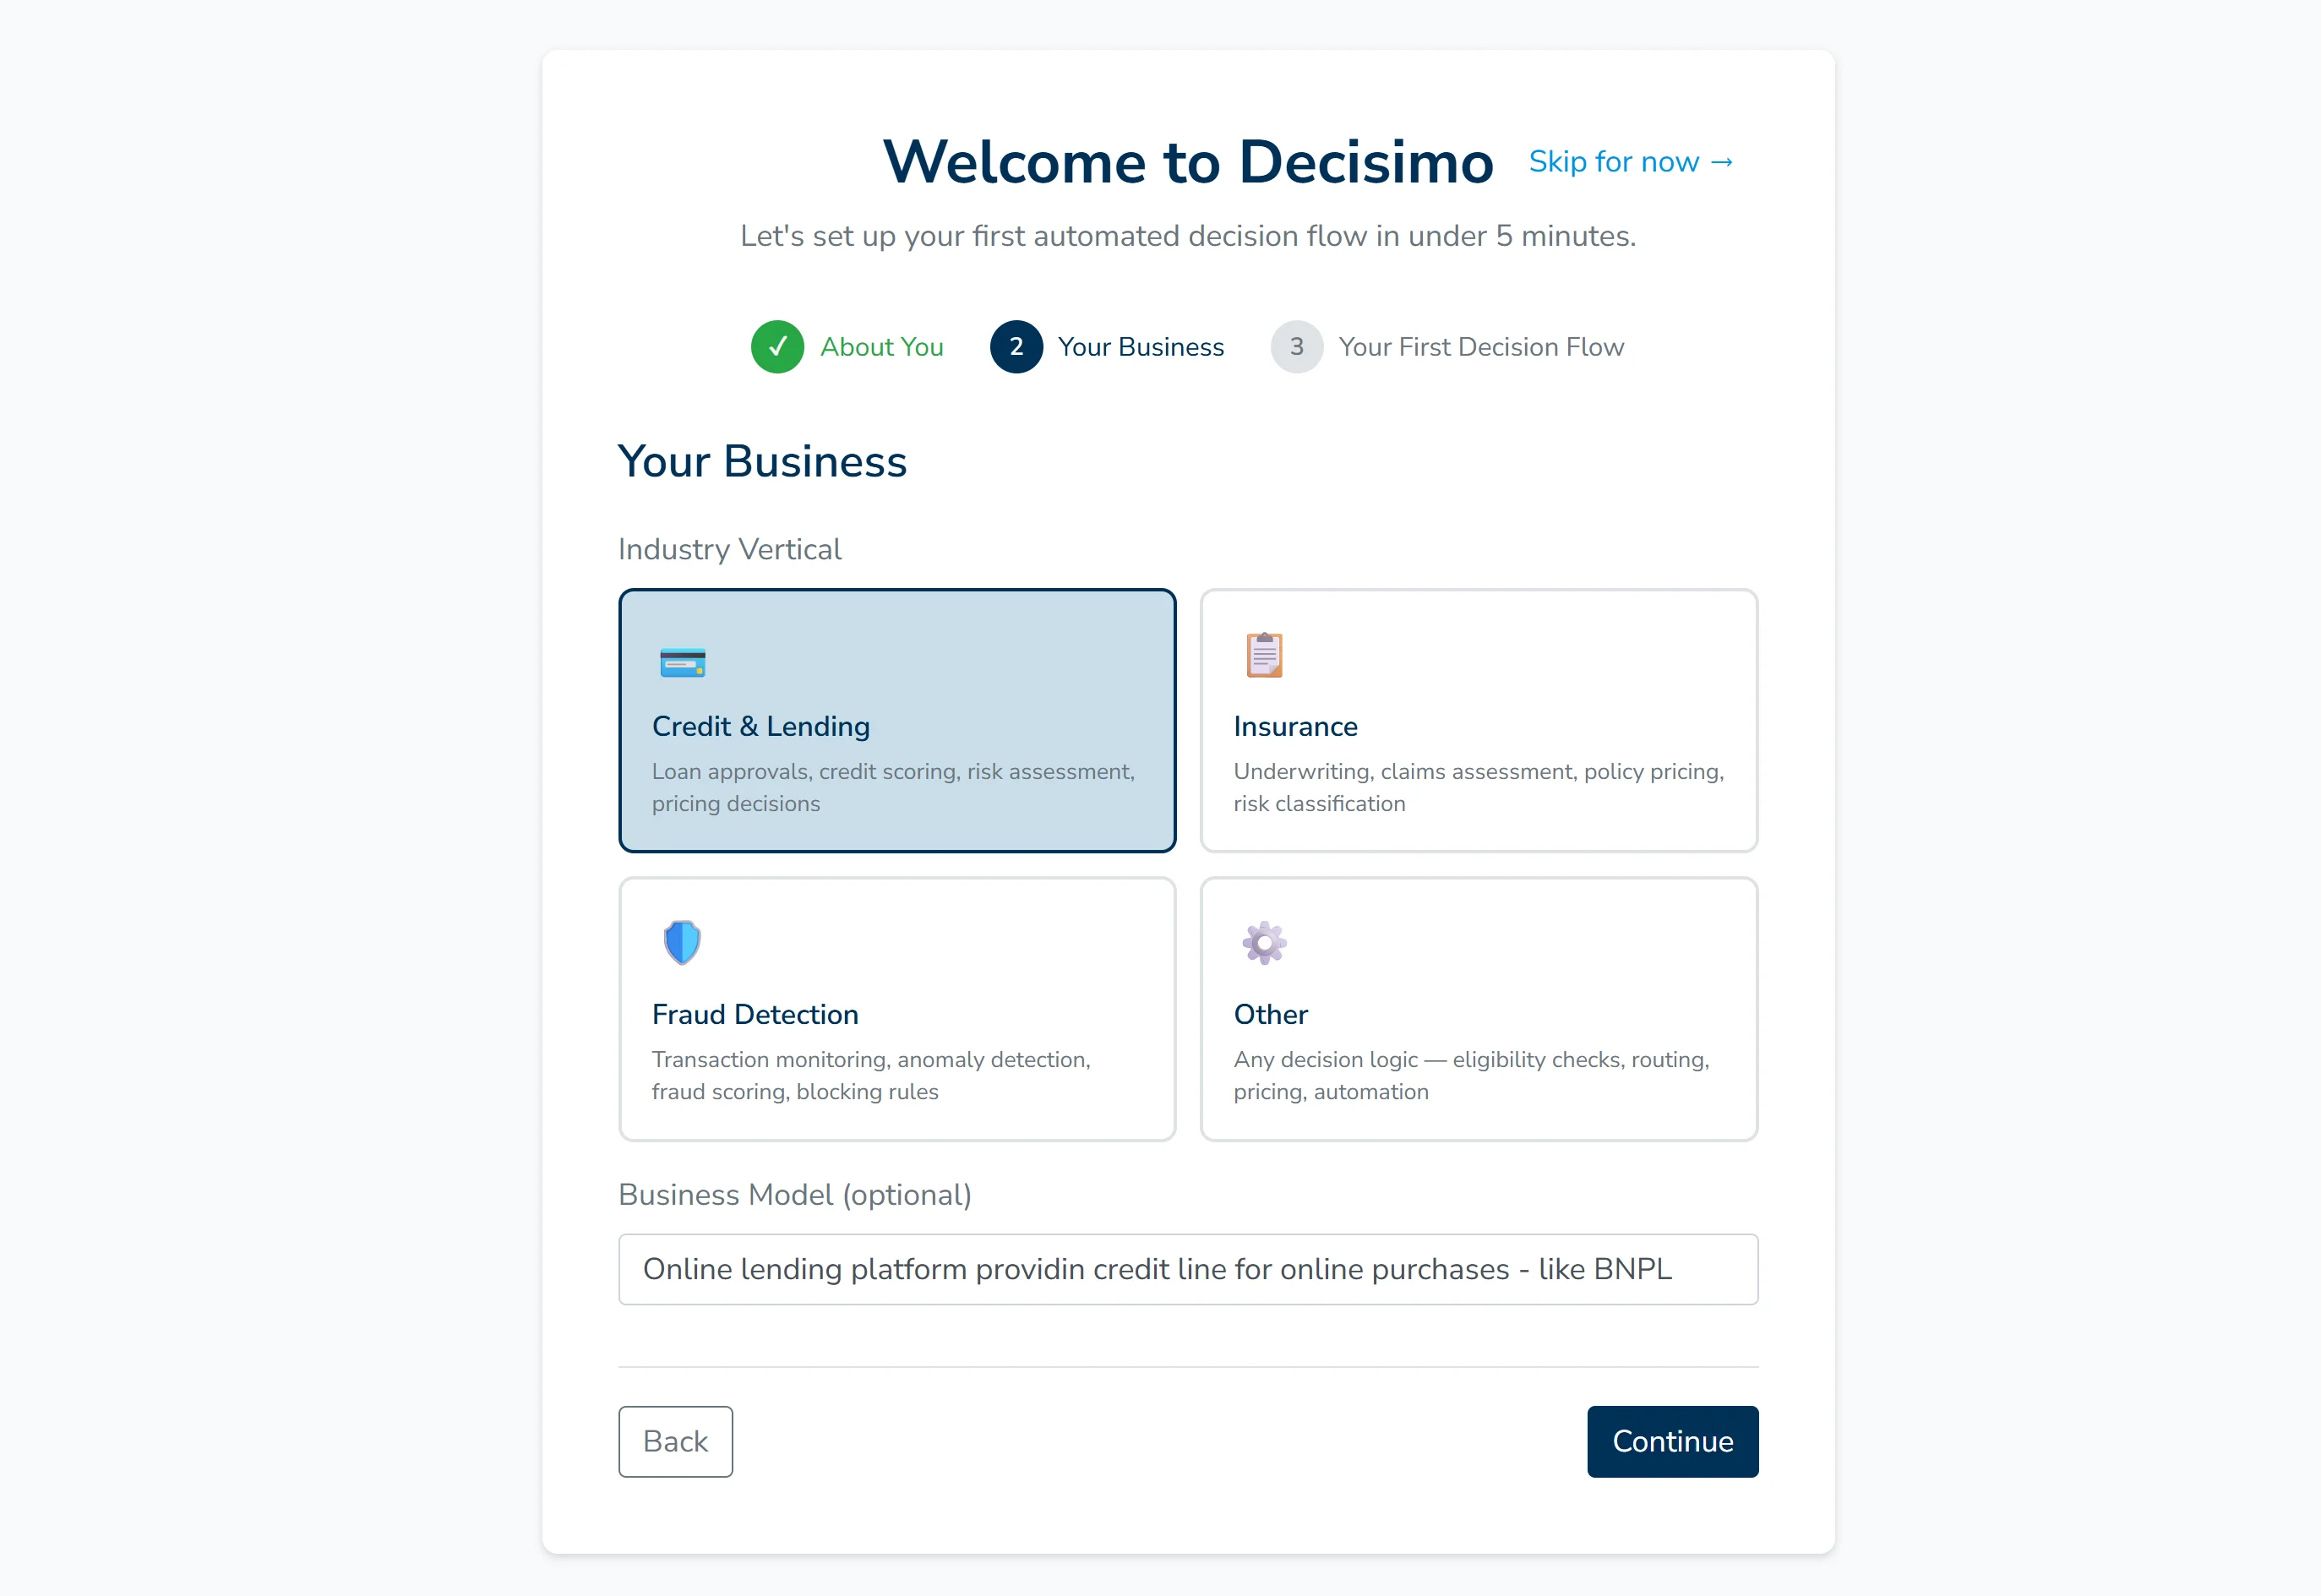
2. Jelaskan keputusan yang ingin diotomatisasi
Jelaskan keputusan yang perlu diambil oleh alur Anda.
Contohnya:
- menilai nasabah baru
- menyetujui pinjaman
- memeriksa fraud
- menentukan harga
- memeriksa kelayakan
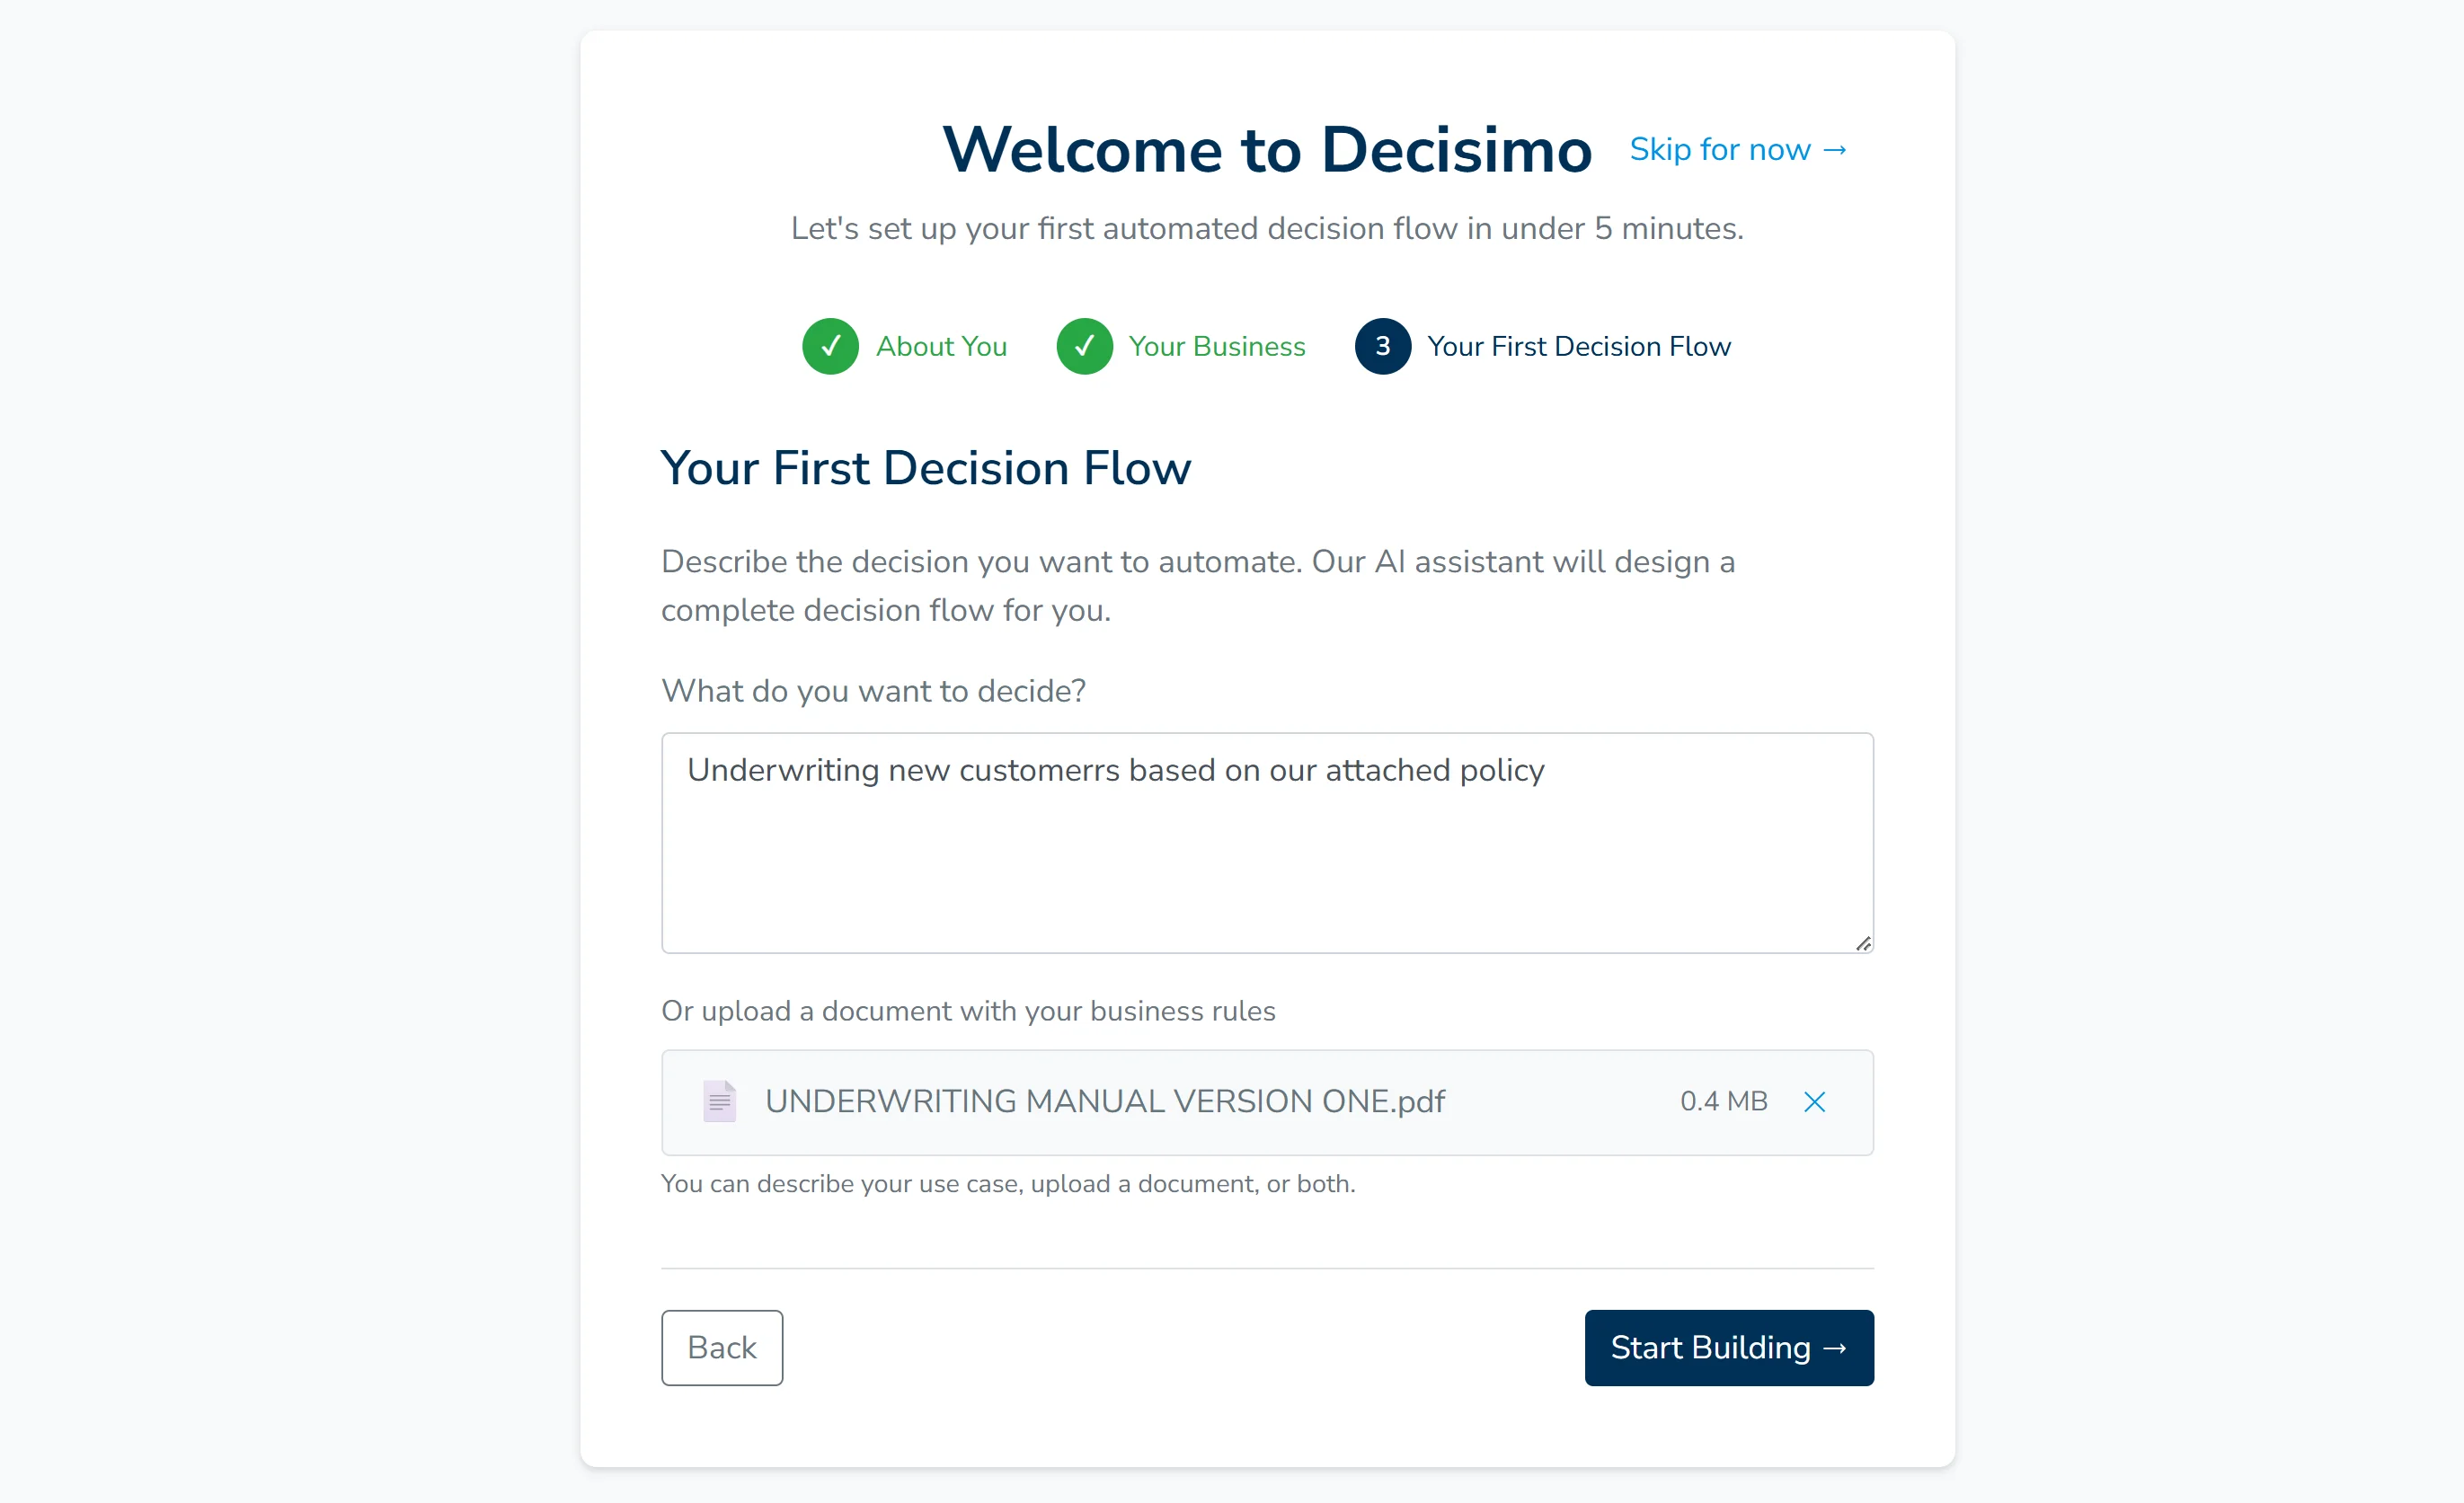
Anda juga dapat mengunggah dokumen pendukung, seperti:
- kebijakan kredit
- pedoman underwriting
- pohon keputusan
- dokumen aturan
- dokumen internal lain tentang logika keputusan
3. Minta AI menyusun alur pertama Anda
Decisimo AI menggunakan masukan dan dokumen Anda untuk menyusun versi pertama alur keputusan, lalu Anda meninjau hasilnya.
Selanjutnya, Anda dapat:
- tinjau logika yang dihasilkan
- sesuaikan aturan dan tabel keputusan
- tambahkan integrasi atau model
- uji alur keputusan
- rilis ke staging atau production
Setelah alur pertama Anda berjalan, Panduan Pengenalan menjelaskan cara menghubungkan PostgreSQL atau Supabase dan menguji rilis dengan backtest.
Jalankan pemeriksaan ini dalam alur keputusan
Buat aturan untuk kredit, fraud, atau penagihan, lalu jalankan pada keputusan nyata.
Artikel terkait
-
Demo decision engine untuk memilih: beli atau bangun sendiri
Gunakan enam pemeriksaan untuk membandingkan demo decision engine dan menilai apakah solusi yang dibangun sendiri dapat memenuhi kebutuhan yang sama.
-
Pemeriksaan kata sandi bocor saat daftar dan login
Tentukan aturan kata sandi saat pendaftaran dan tindakan saat kata sandi yang digunakan untuk login ternyata pernah bocor.
-
Memeriksa bias pada skor kredit sebelum dirilis
Pelajari cara mengetahui apakah tingkat persetujuan yang hampir sama menyembunyikan perbedaan antarkelompok dalam pita skor, lalu tentukan variabel yang perlu diperiksa sebelum rilis.
-
Strategi risiko kredit untuk pinjaman mikro
Pemberi pinjaman mikro menghadapi risiko kredit khusus yang memerlukan strategi terarah dan operasional untuk menurunkan kemungkinan gagal bayar serta meningkatkan pembayaran kembali. Artikel ini menguraikan empat kelompok risiko utama, yaitu bisnis, negara, sektor, dan peminjam, serta langkah pengendaliannya: analisis kredit terstruktur, jaminan pribadi dan agunan, batas LTV dan jangka waktu, penetapan harga berbasis risiko, tinjauan portofolio, pencadangan kerugian pinjaman, penagihan, dan penggunaan data alternatif secara selektif. Artikel ini juga membahas cara menerapkan kebijakan tersebut sebagai logika keputusan yang dapat diaudit.
-
Menggunakan Rule Engine untuk Menyesuaikan Strategi Antifraud
Rule engine memberi Anda kendali atas logika antifraud. Anda dapat menggabungkan data pihak ketiga, daftar blokir IP, dan sinyal transaksi dari perusahaan Anda sendiri untuk menyusun aturan sesuai profil risiko, bukan hanya mengandalkan pemeriksaan umum.
Artikel ini membahas cara menyesuaikan aturan antifraud untuk e-commerce, termasuk pemeriksaan alamat IP, analisis frekuensi transaksi, dan kondisi khusus untuk mendeteksi aktivitas mencurigakan sebelum menimbulkan kerugian.

