3步开始使用 Decisimo
Decisimo 现在采用引导式入门流程。
填写业务信息,说明希望自动化的决策,并上传现有的策略或决策逻辑文档。Decisimo 会根据这些信息生成首个决策流。
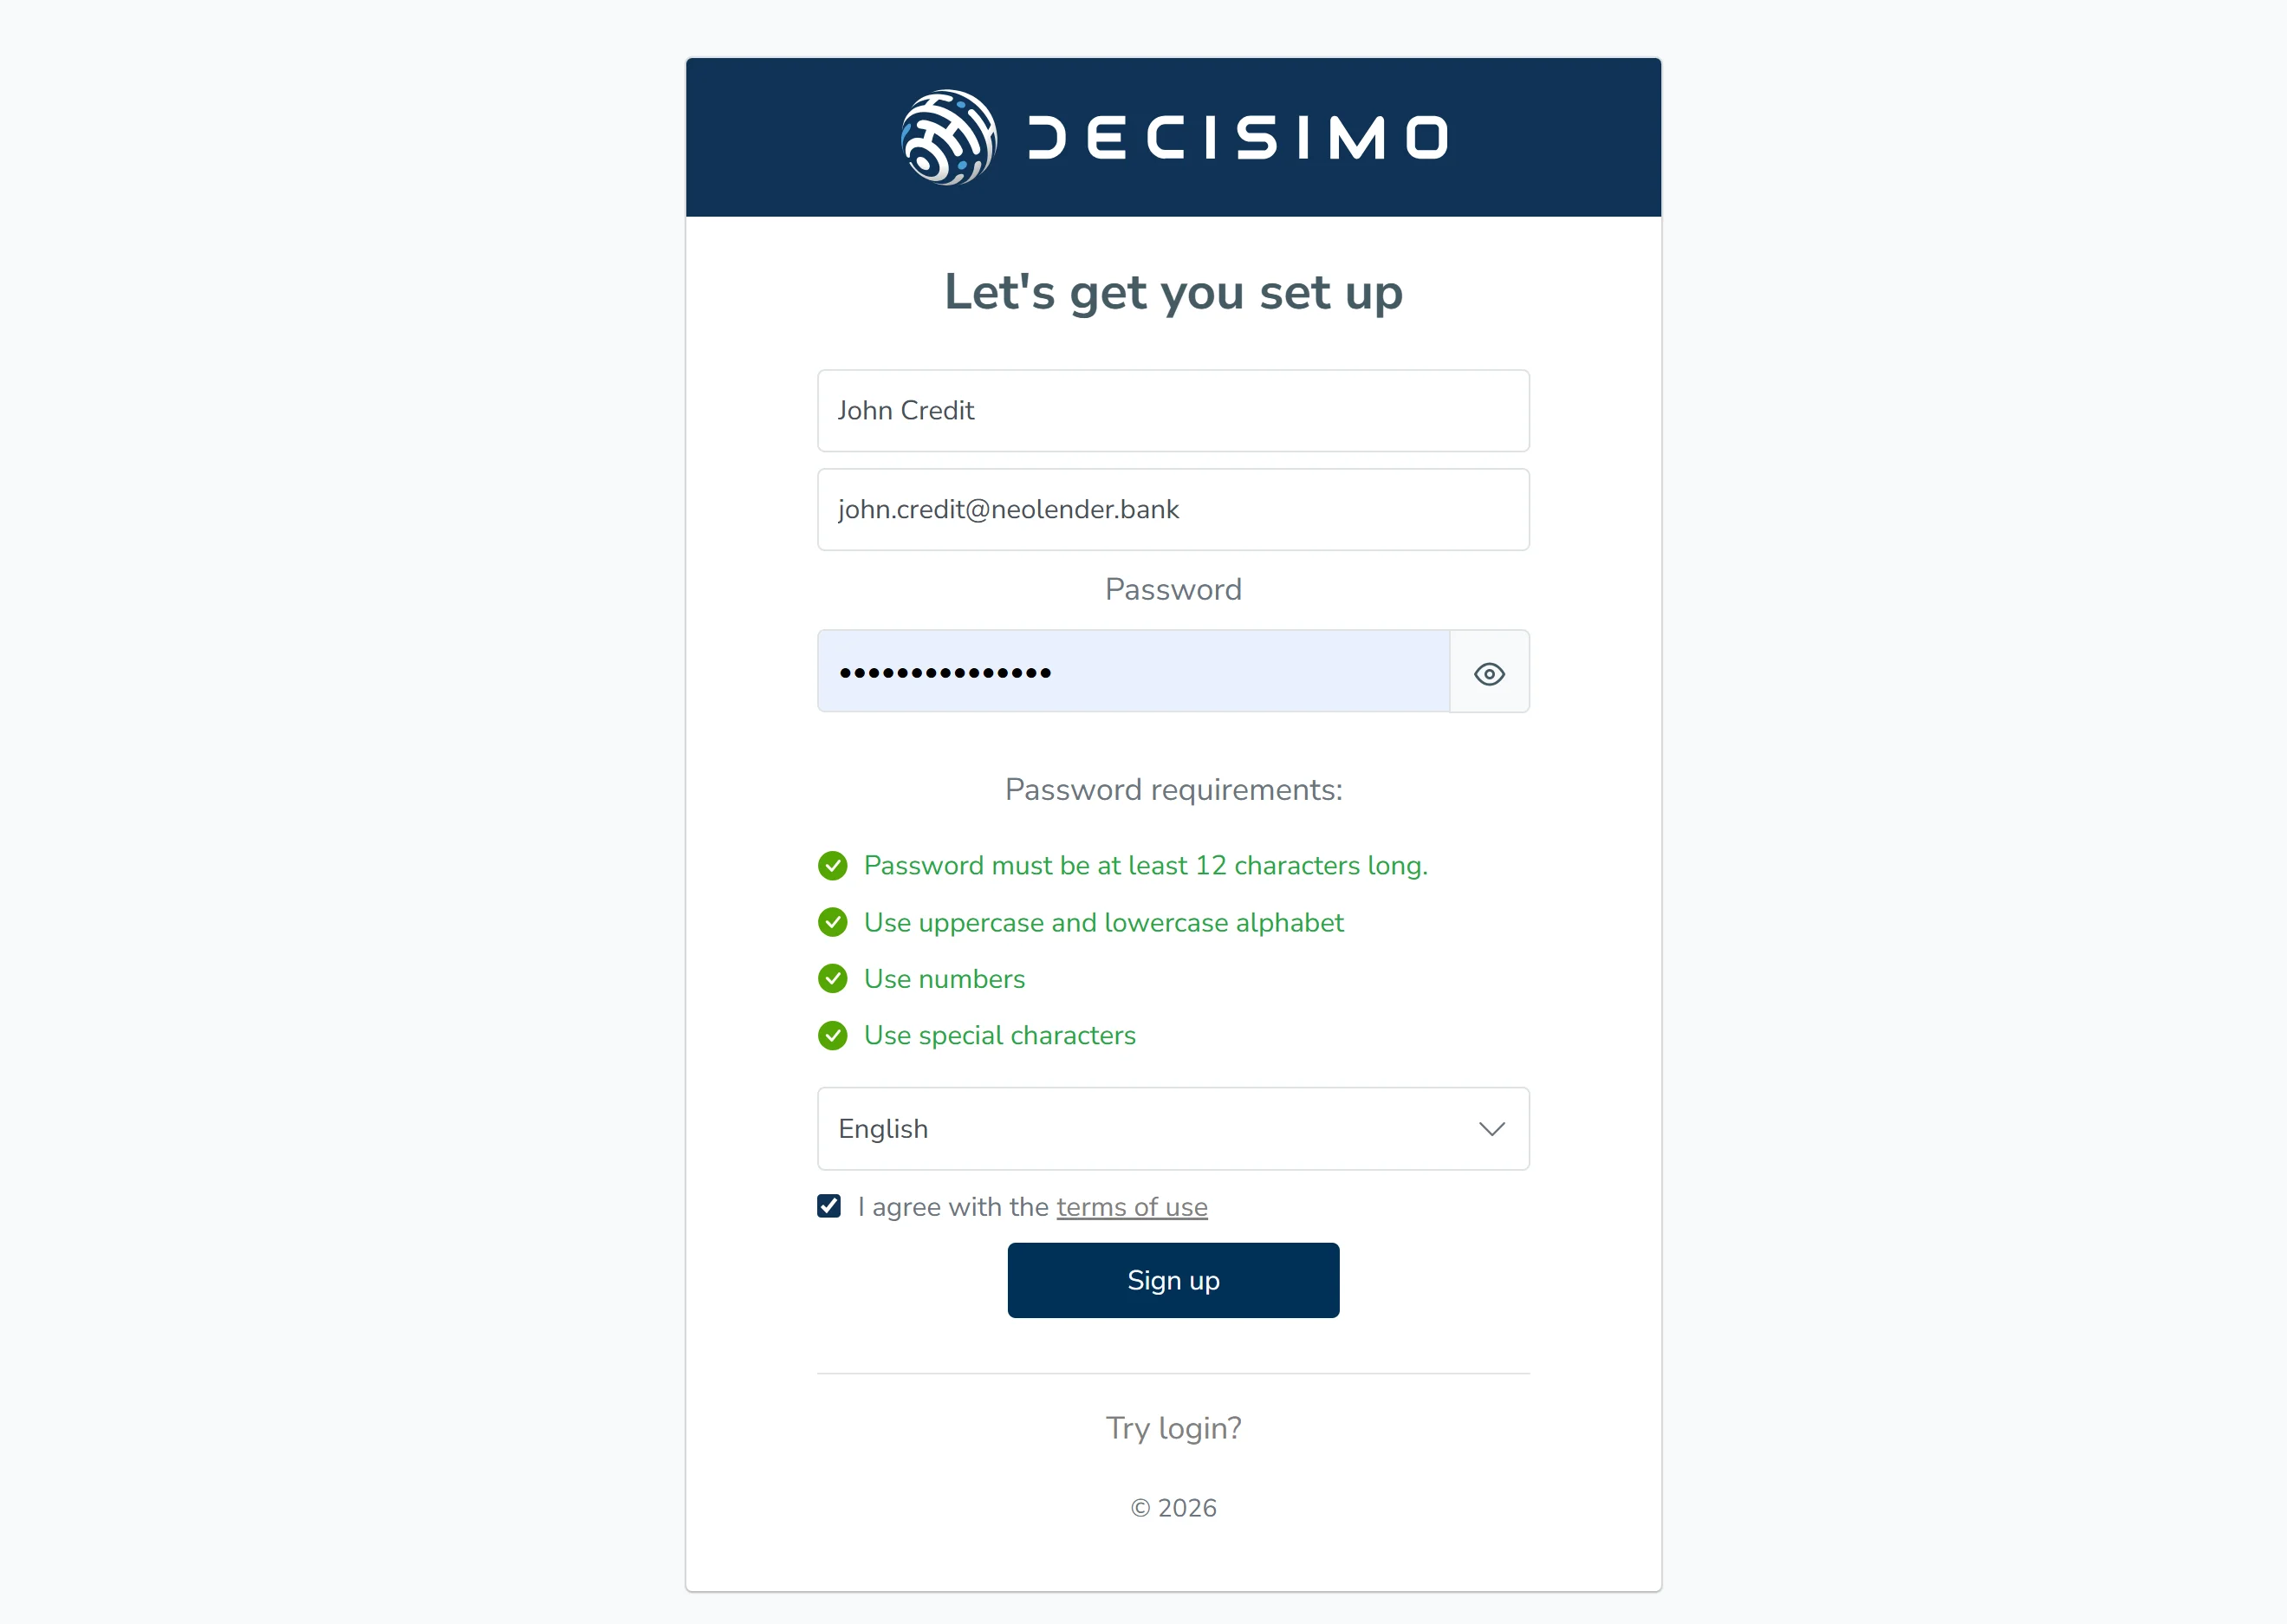
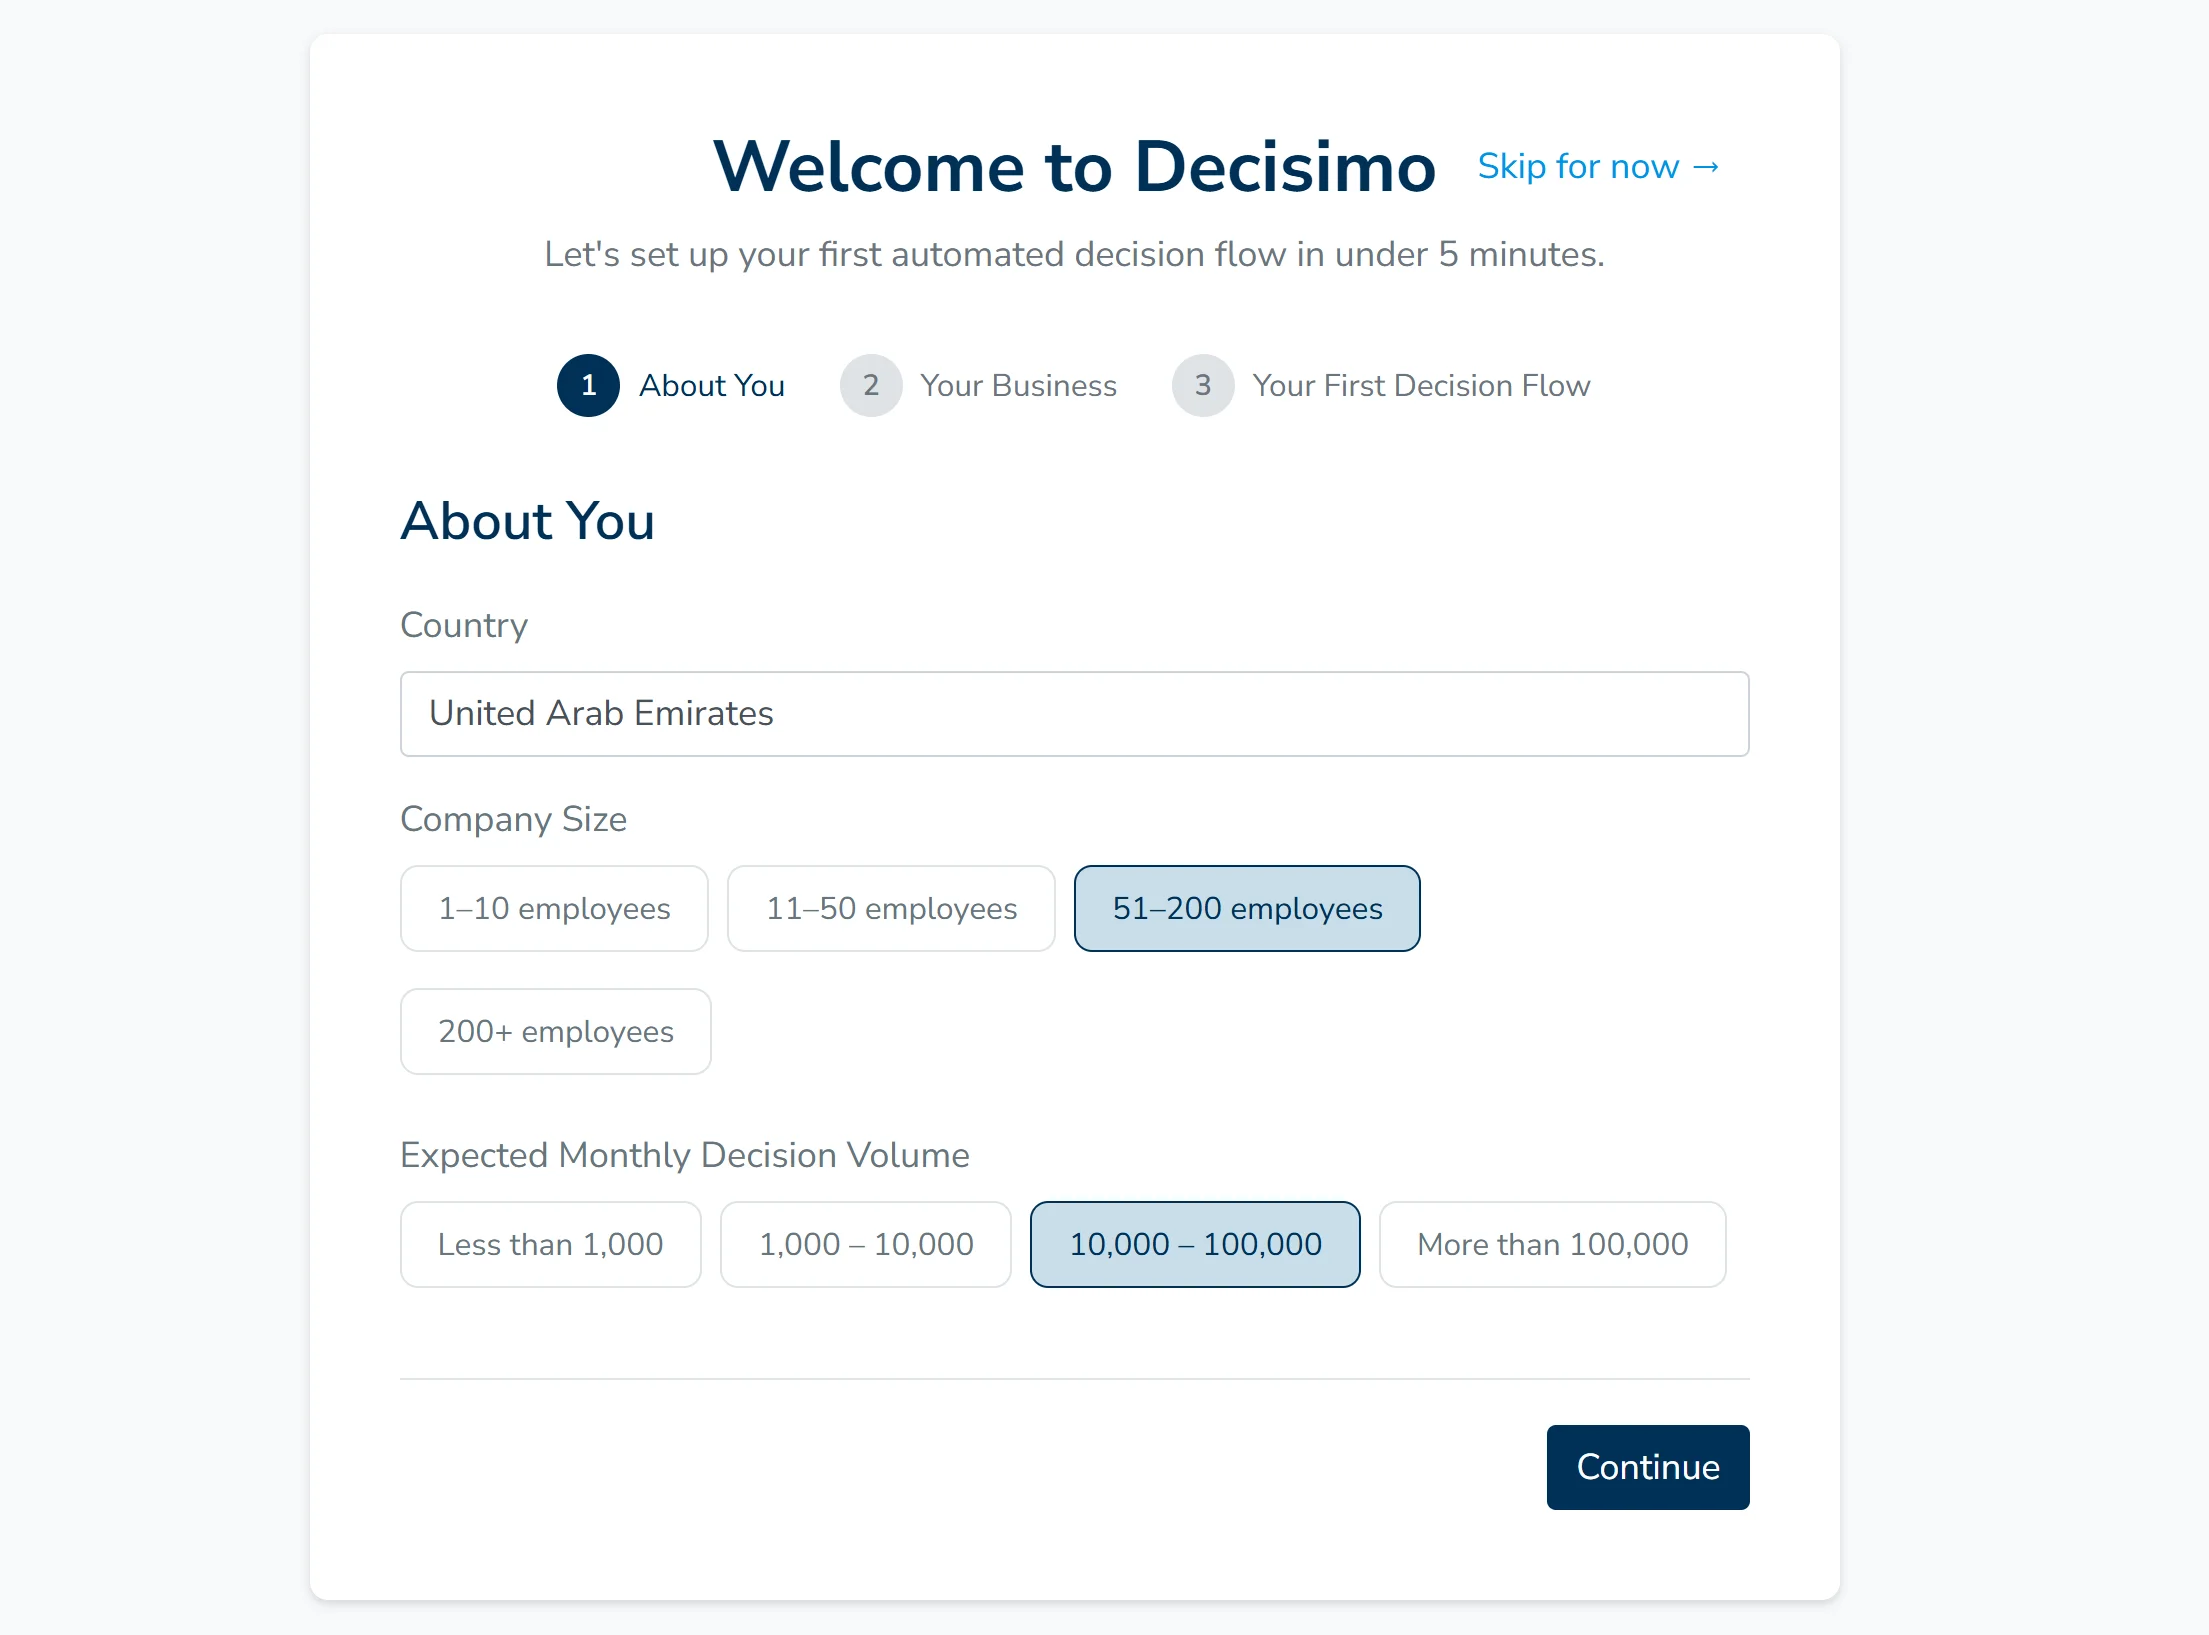
1. 填写业务信息
先填写基本信息,Decisimo 会据此设置适合您业务场景的选项。
- 选择所在国家
- 选择公司规模
- 估算每月决策量
- 选择所属行业
- 填写业务模式
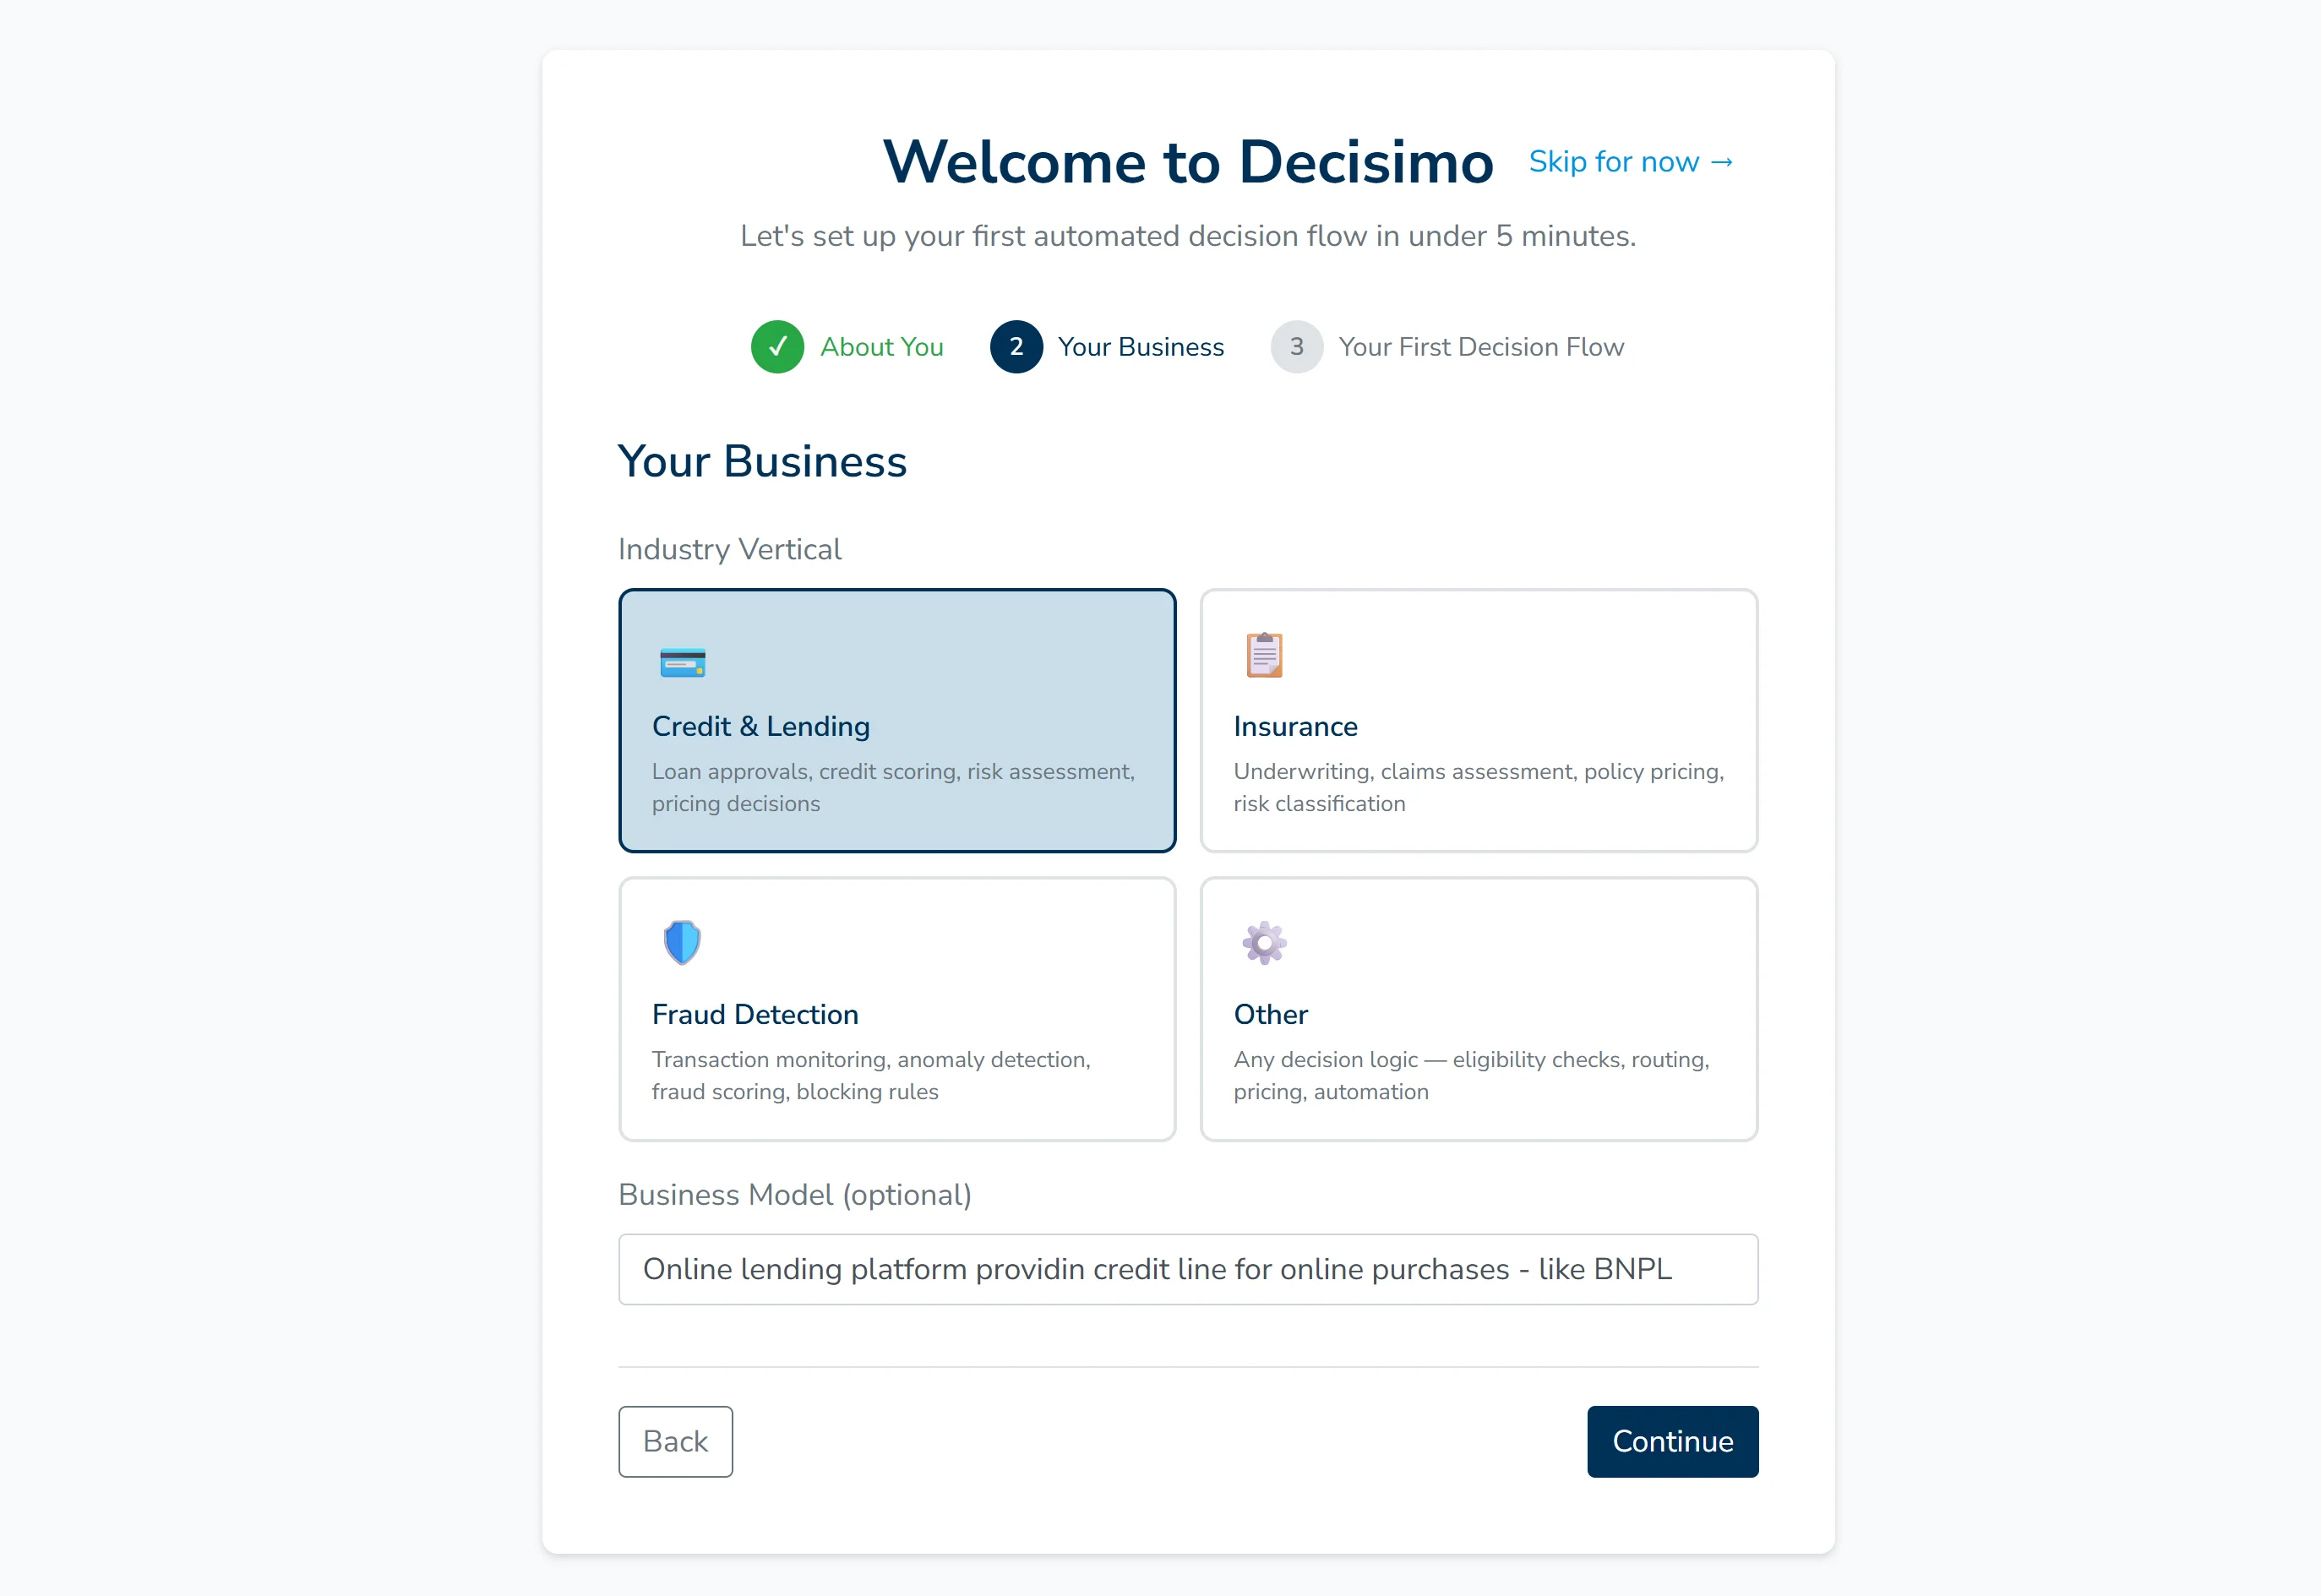
2. 说明希望自动化的决策
说明决策流需要判断什么。
例如:
- 新客户风险评估
- 贷款审批
- 反欺诈检查
- 定价决策
- 资格审核
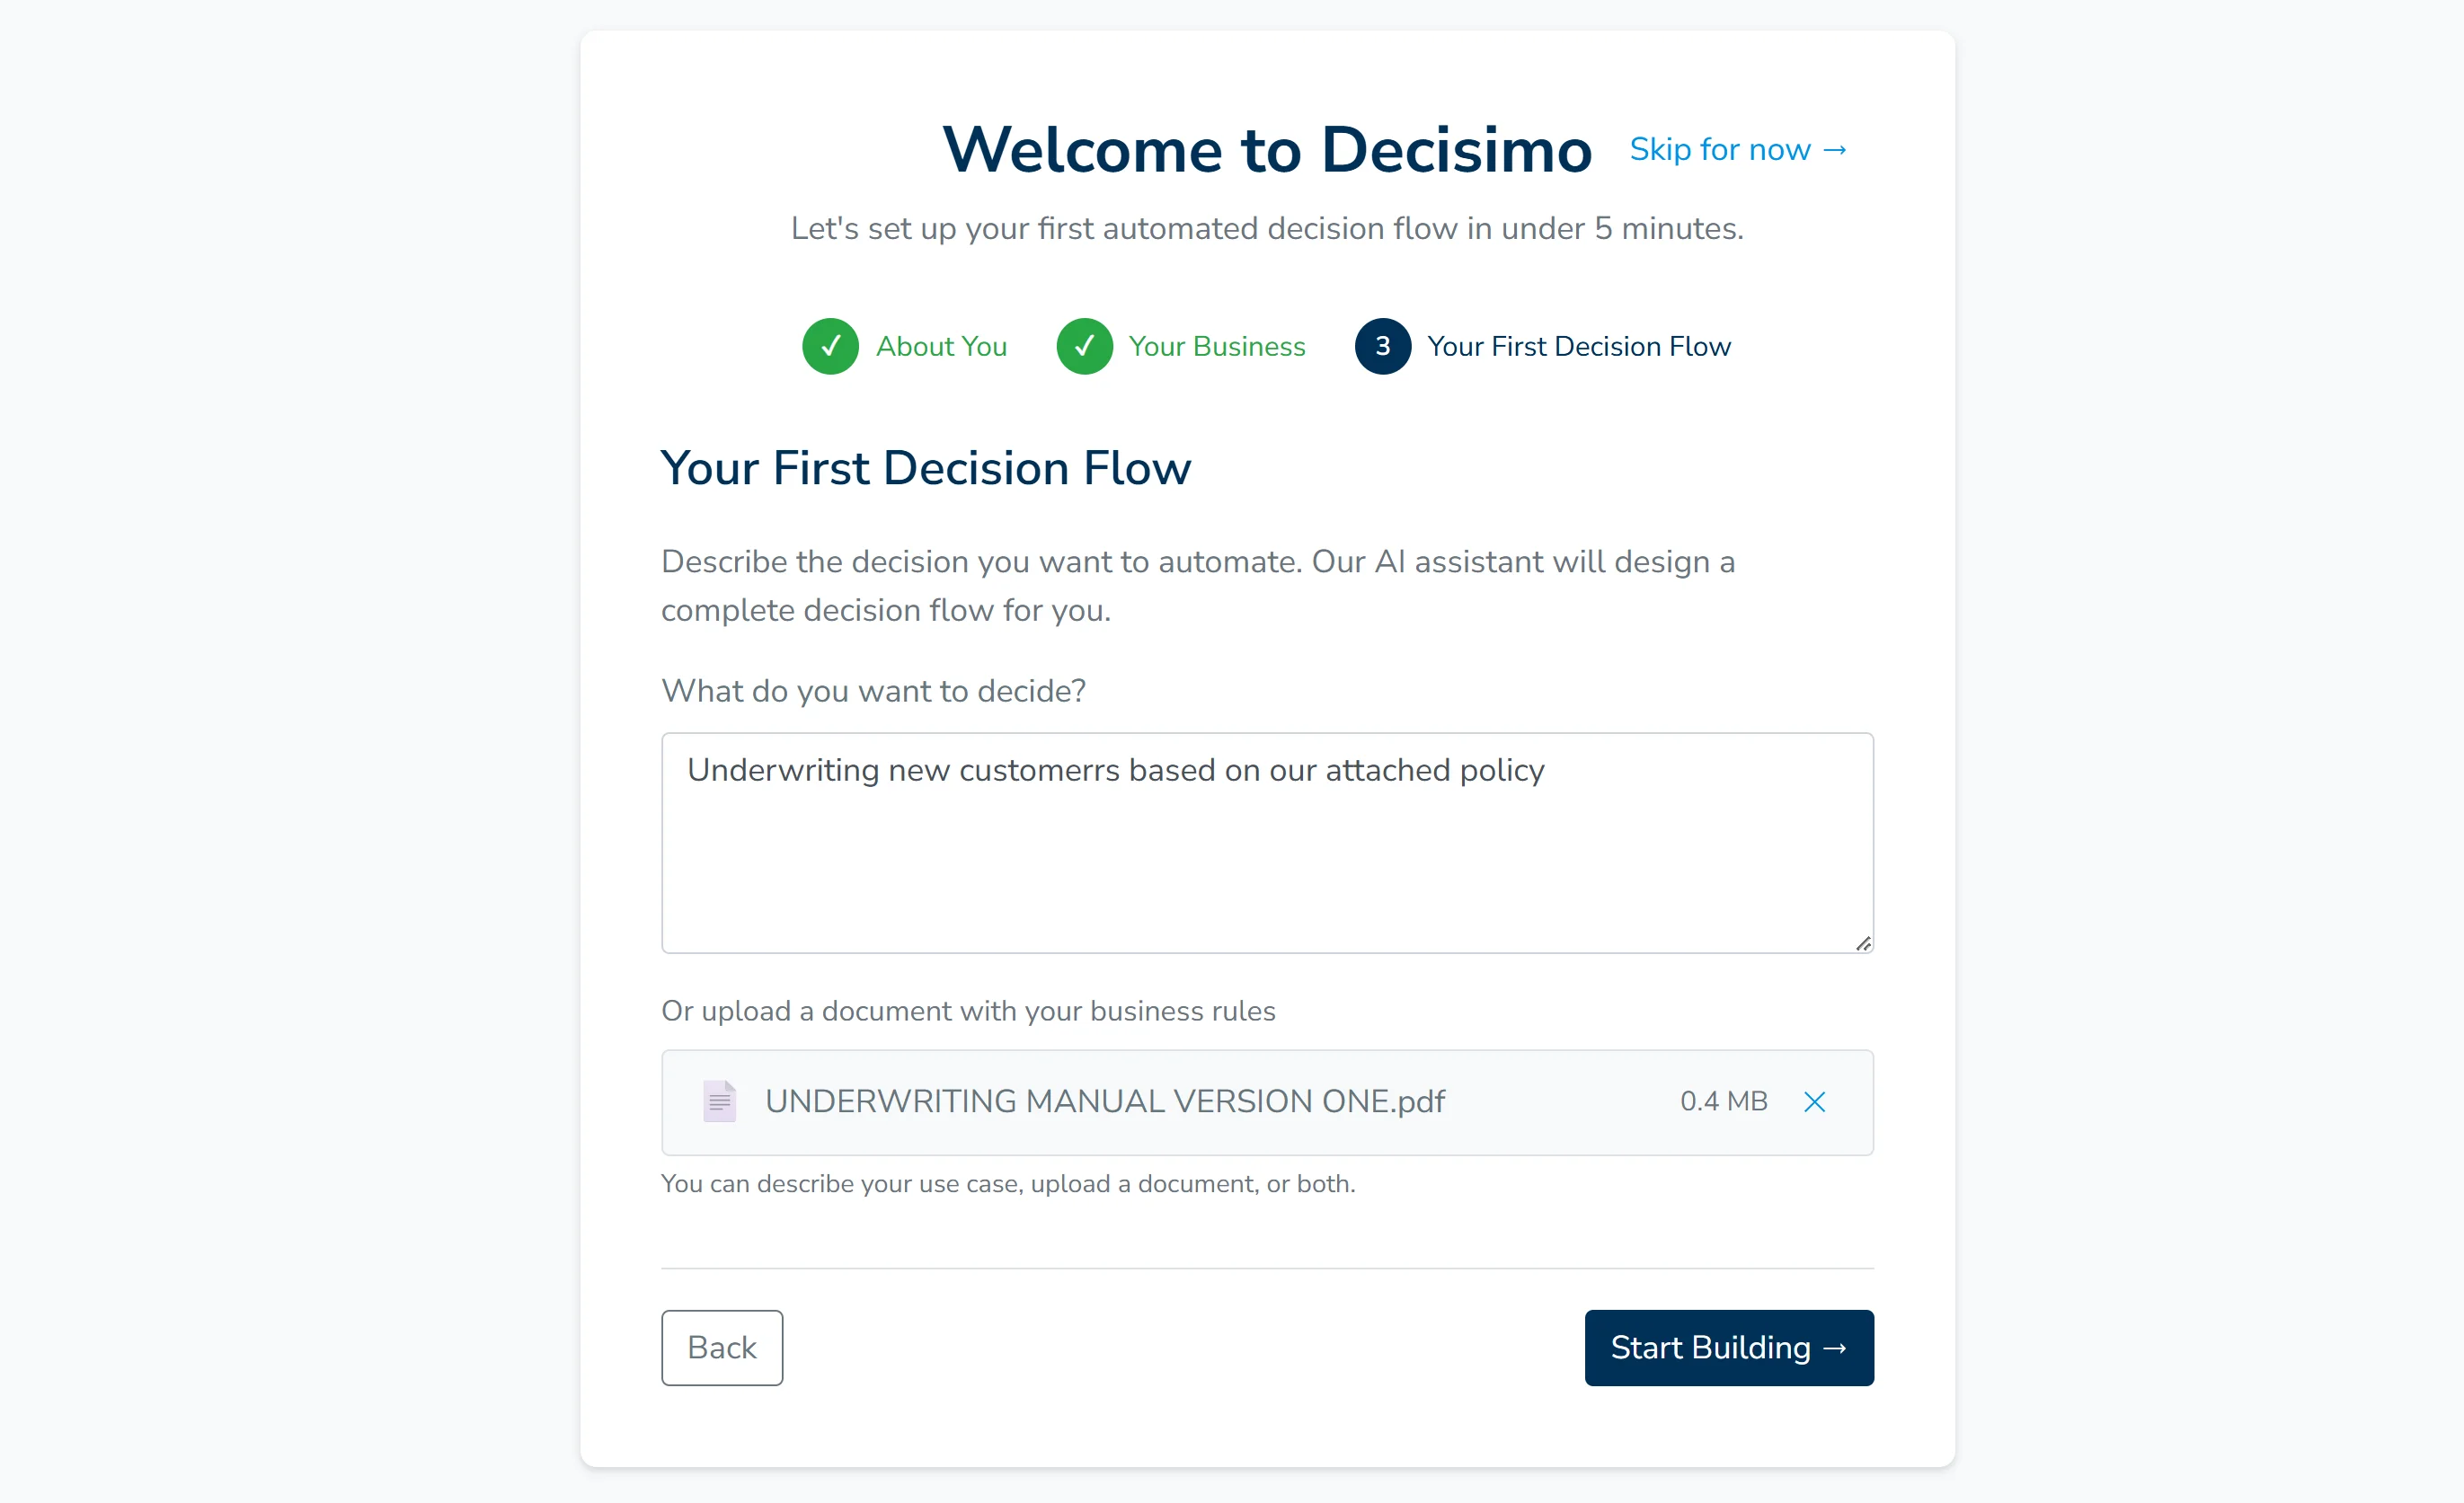
还可以上传相关材料,例如:
- 信贷政策
- 风险评估手册
- 决策树
- 规则文件
- 其他内部决策逻辑文档
3. 由 AI 生成首个决策流,您来审核
Decisimo AI 根据您提供的信息和文档生成首版决策流,您可以先审核,再进行测试和发布。
接下来可以:
- 检查生成的决策逻辑
- 调整规则和决策表
- 添加集成或模型
- 测试决策流
- 发布到测试环境或生产环境
首次决策流运行后,可查看《入门指南》,了解如何连接 PostgreSQL 或 Supabase,以及如何对已发布版本进行回测。
将这些审核规则纳入决策流
制定信贷、反欺诈或催收规则,并用于实际决策。
相关文章
-
先买后付与消费贷款的额度管理
先买后付和消费贷款的额度管理,不是一次性审核。从贷款审批开始,经过提额和交叉销售决策,还要在贷中监测客户行为变化时重新评估。本文介绍额度设定的主要因素、何时提额,以及何时降额。
-
追踪模型与决策
决策轨迹记录得出结果时使用的每项输入、规则、计算和外部调用。它展示决策流的各个环节,以及一份完整的决策轨迹应记录哪些内容。
-
如何识别潜在商户欺诈
先买后付(BNPL)和 POS 消费贷款中的商户欺诈往往并非偶发,通常会在电话号码、欢迎回访、支付渠道和账户访问模式中留下迹象。本文介绍风控团队如何发现这些信号、开展调查,并加强对商户行为的管控。
-
阿根廷征信机构怎么选
先查 BCRA 免费的 Central de Deudores,再测试付费征信报告能为申请人审批增加什么信息。根据测试结果,判断是否值得与 Veraz、Nosis 或其他服务商签约。
-
西非经济货币联盟征信报告:如何评估空白报告
了解 BIC 空白报告能说明什么、如何交叉核查,以及作出决定前需要记录哪些信息。

