欺诈规则引擎如何处理检查和规则
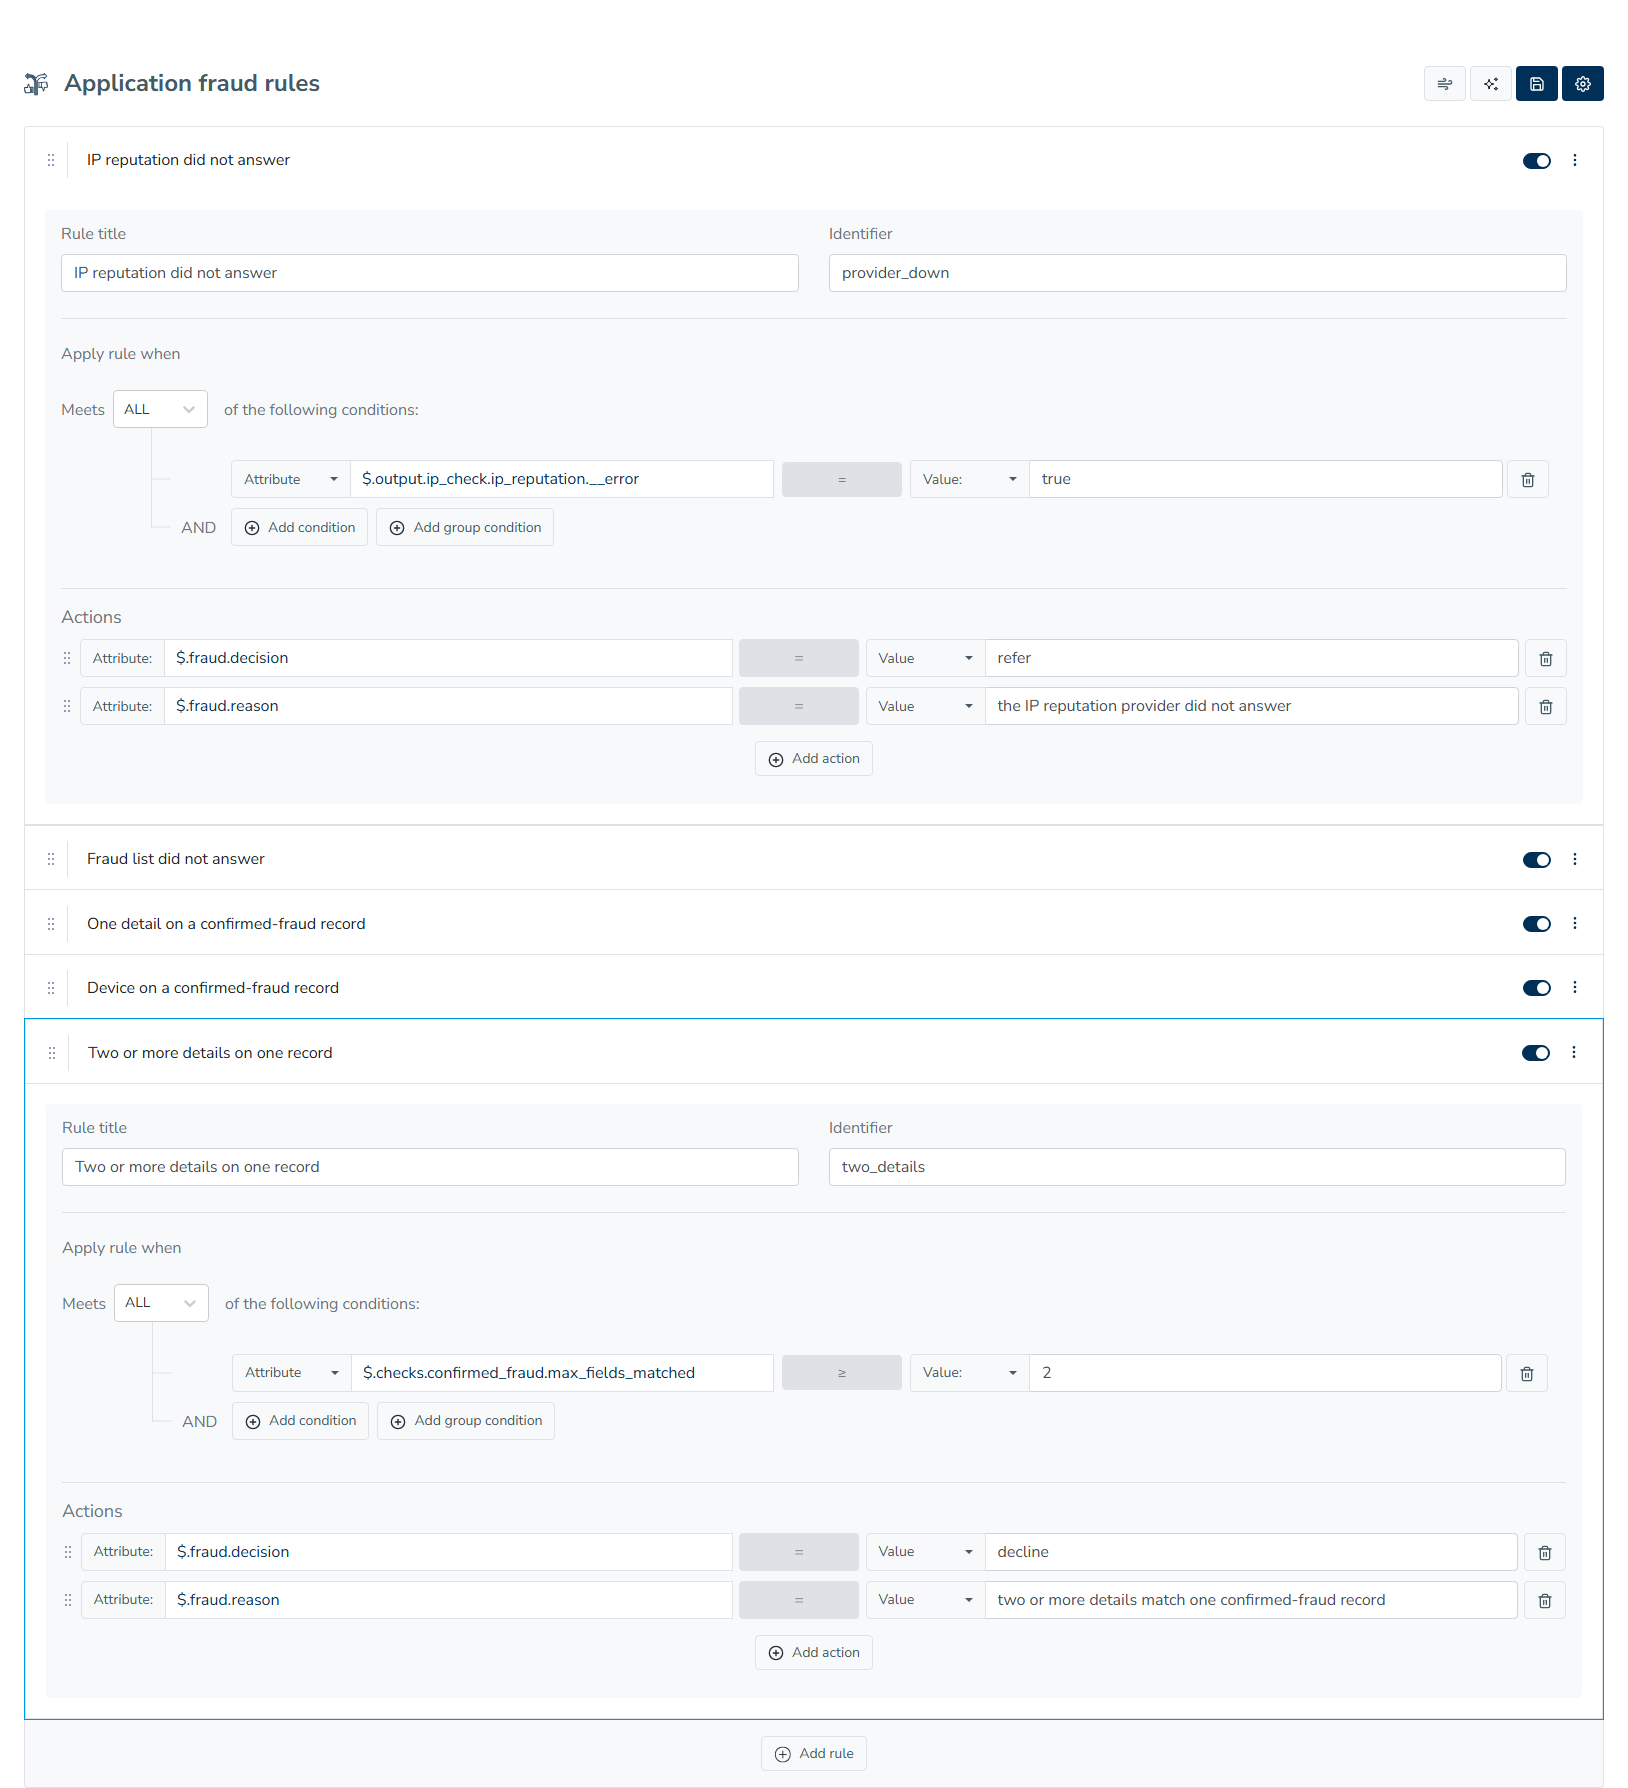
了解欺诈规则引擎如何处理检查失败、更新已确认的欺诈信息,以及用历史决策测试规则变更。
了解欺诈规则引擎如何处理检查失败、更新已确认的欺诈信息,以及用历史决策测试规则变更。
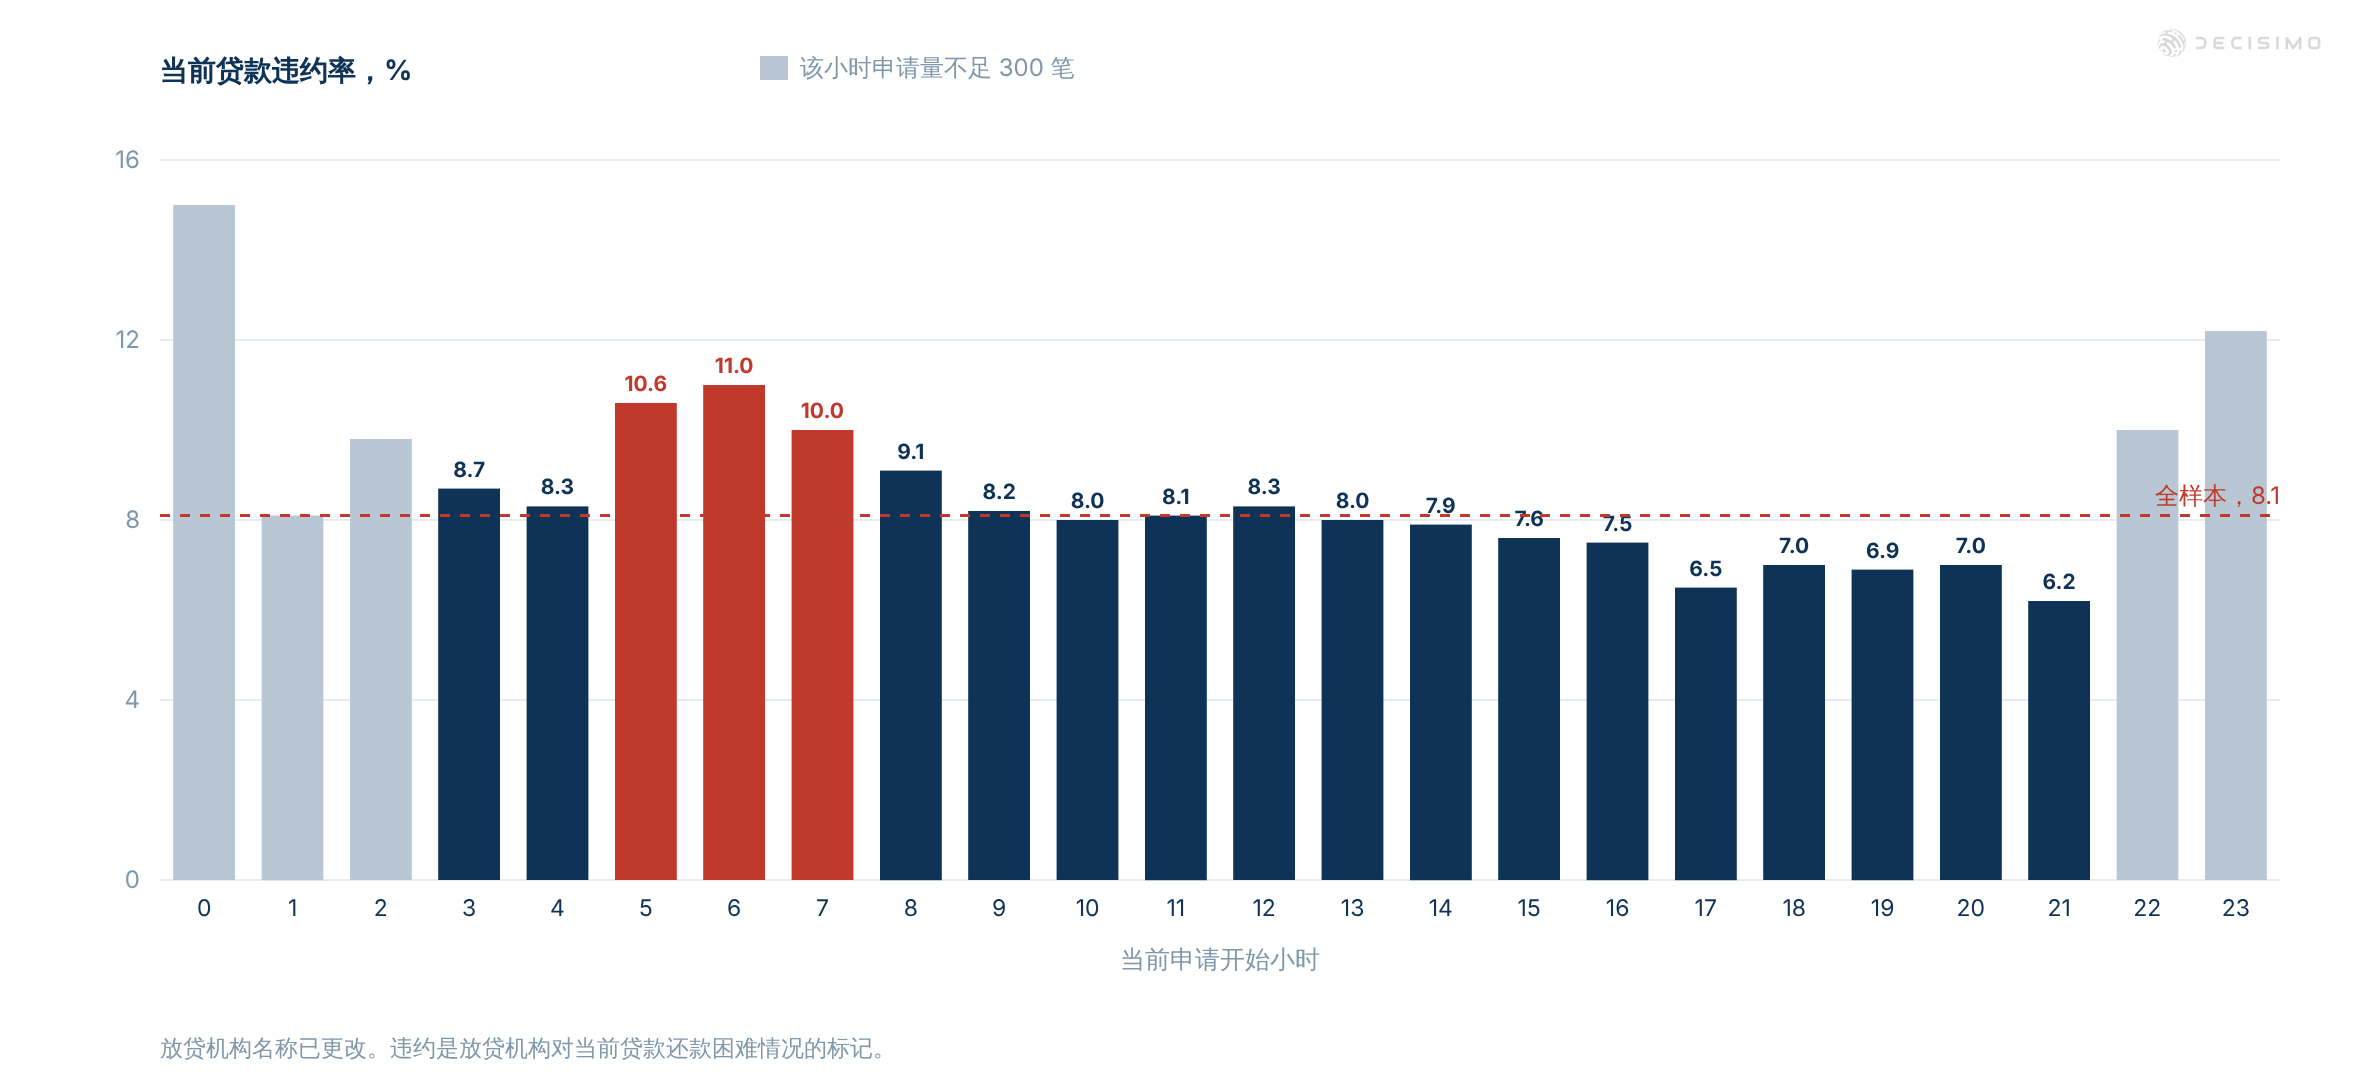
先看申请时间是否为消费贷款组合提供了额外信息,再根据在不同评分组中仍成立的时间模式制定转人工复核规则。
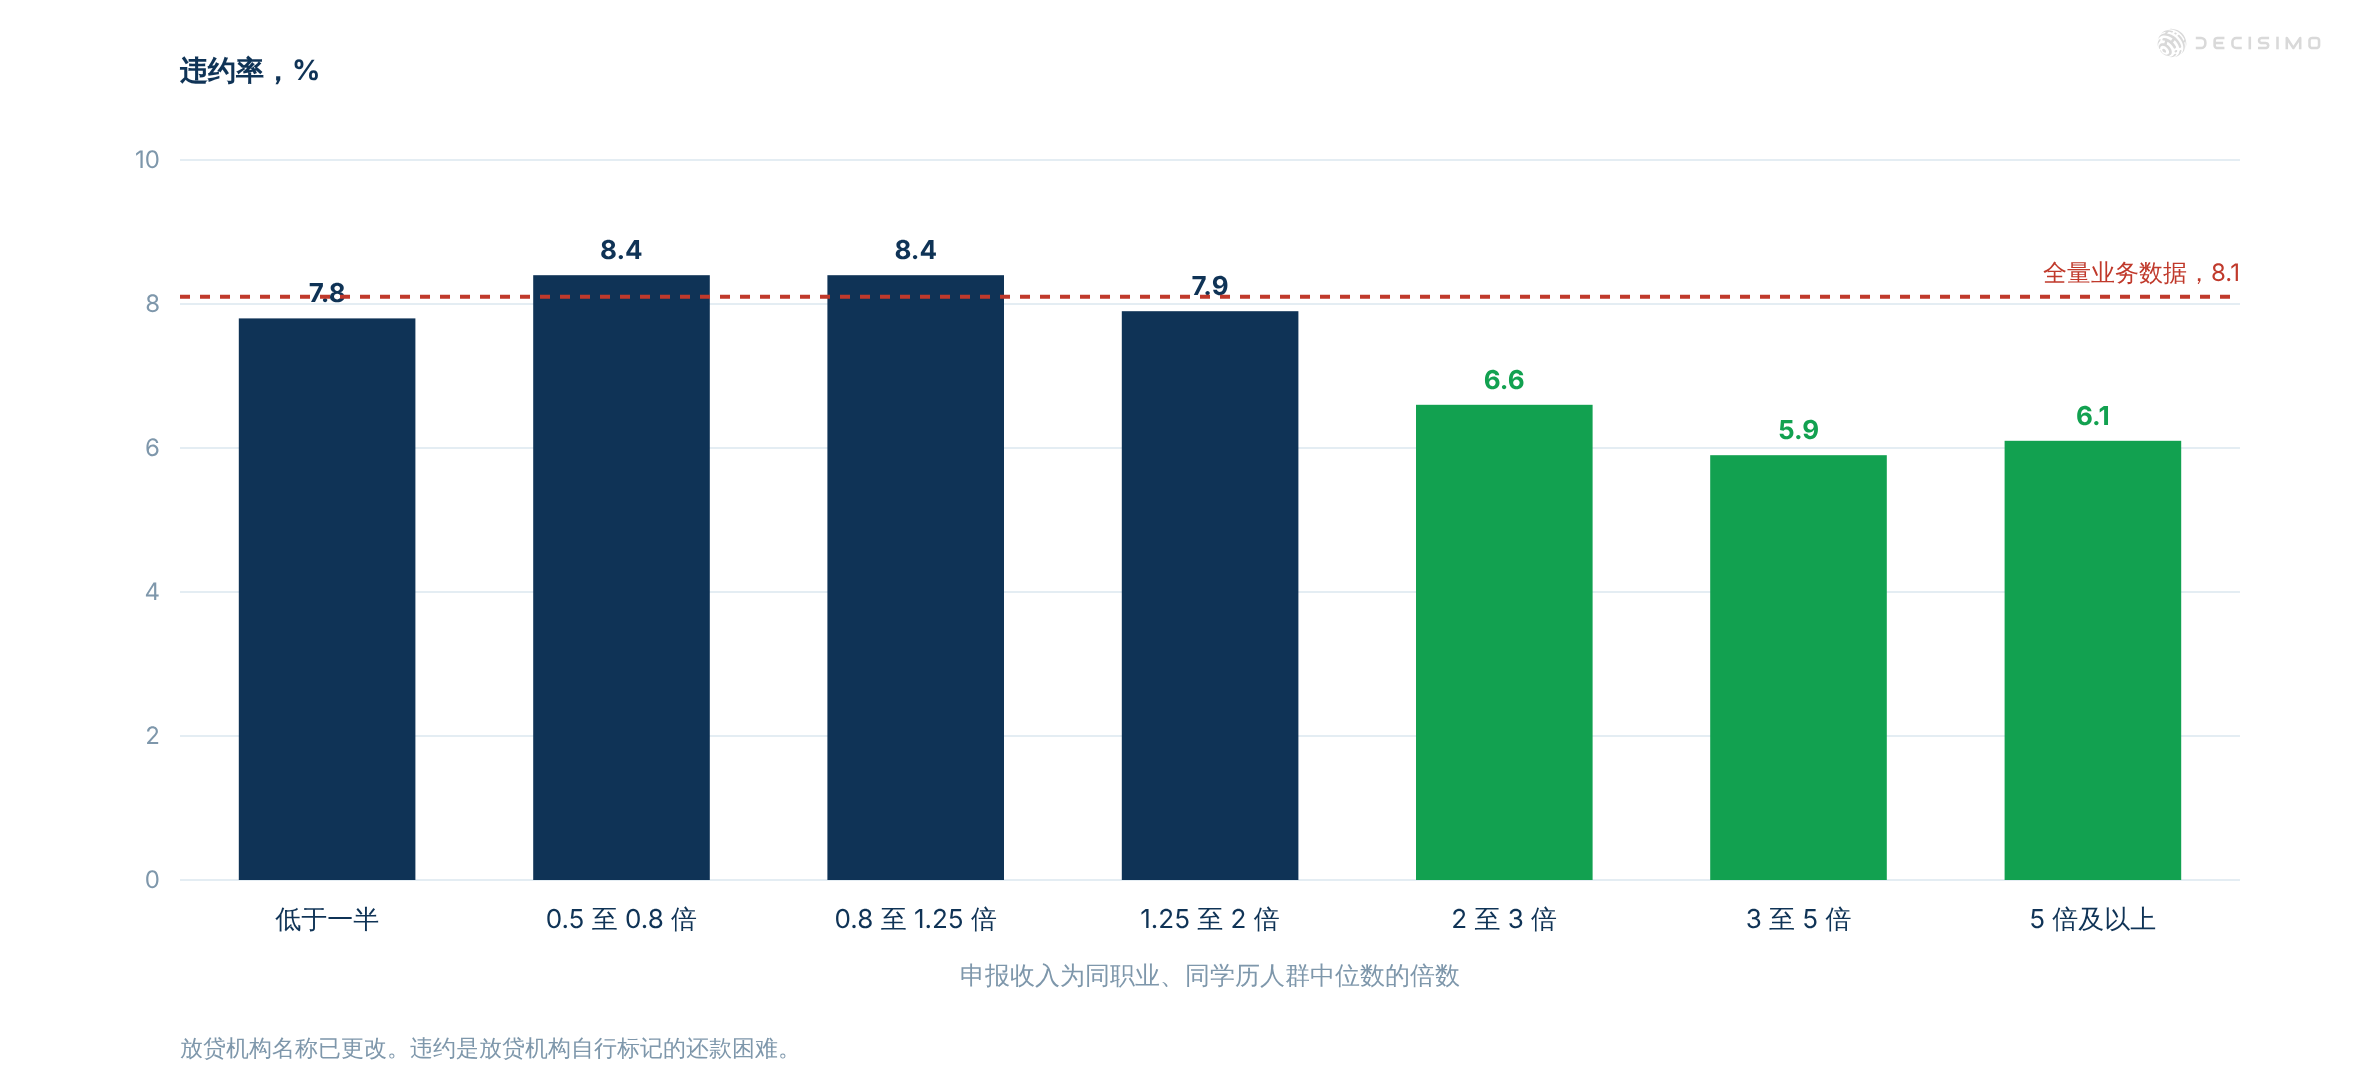
了解如何用自己的业务数据检验申请信息不一致,并判断哪些检查项应触发人工审核。
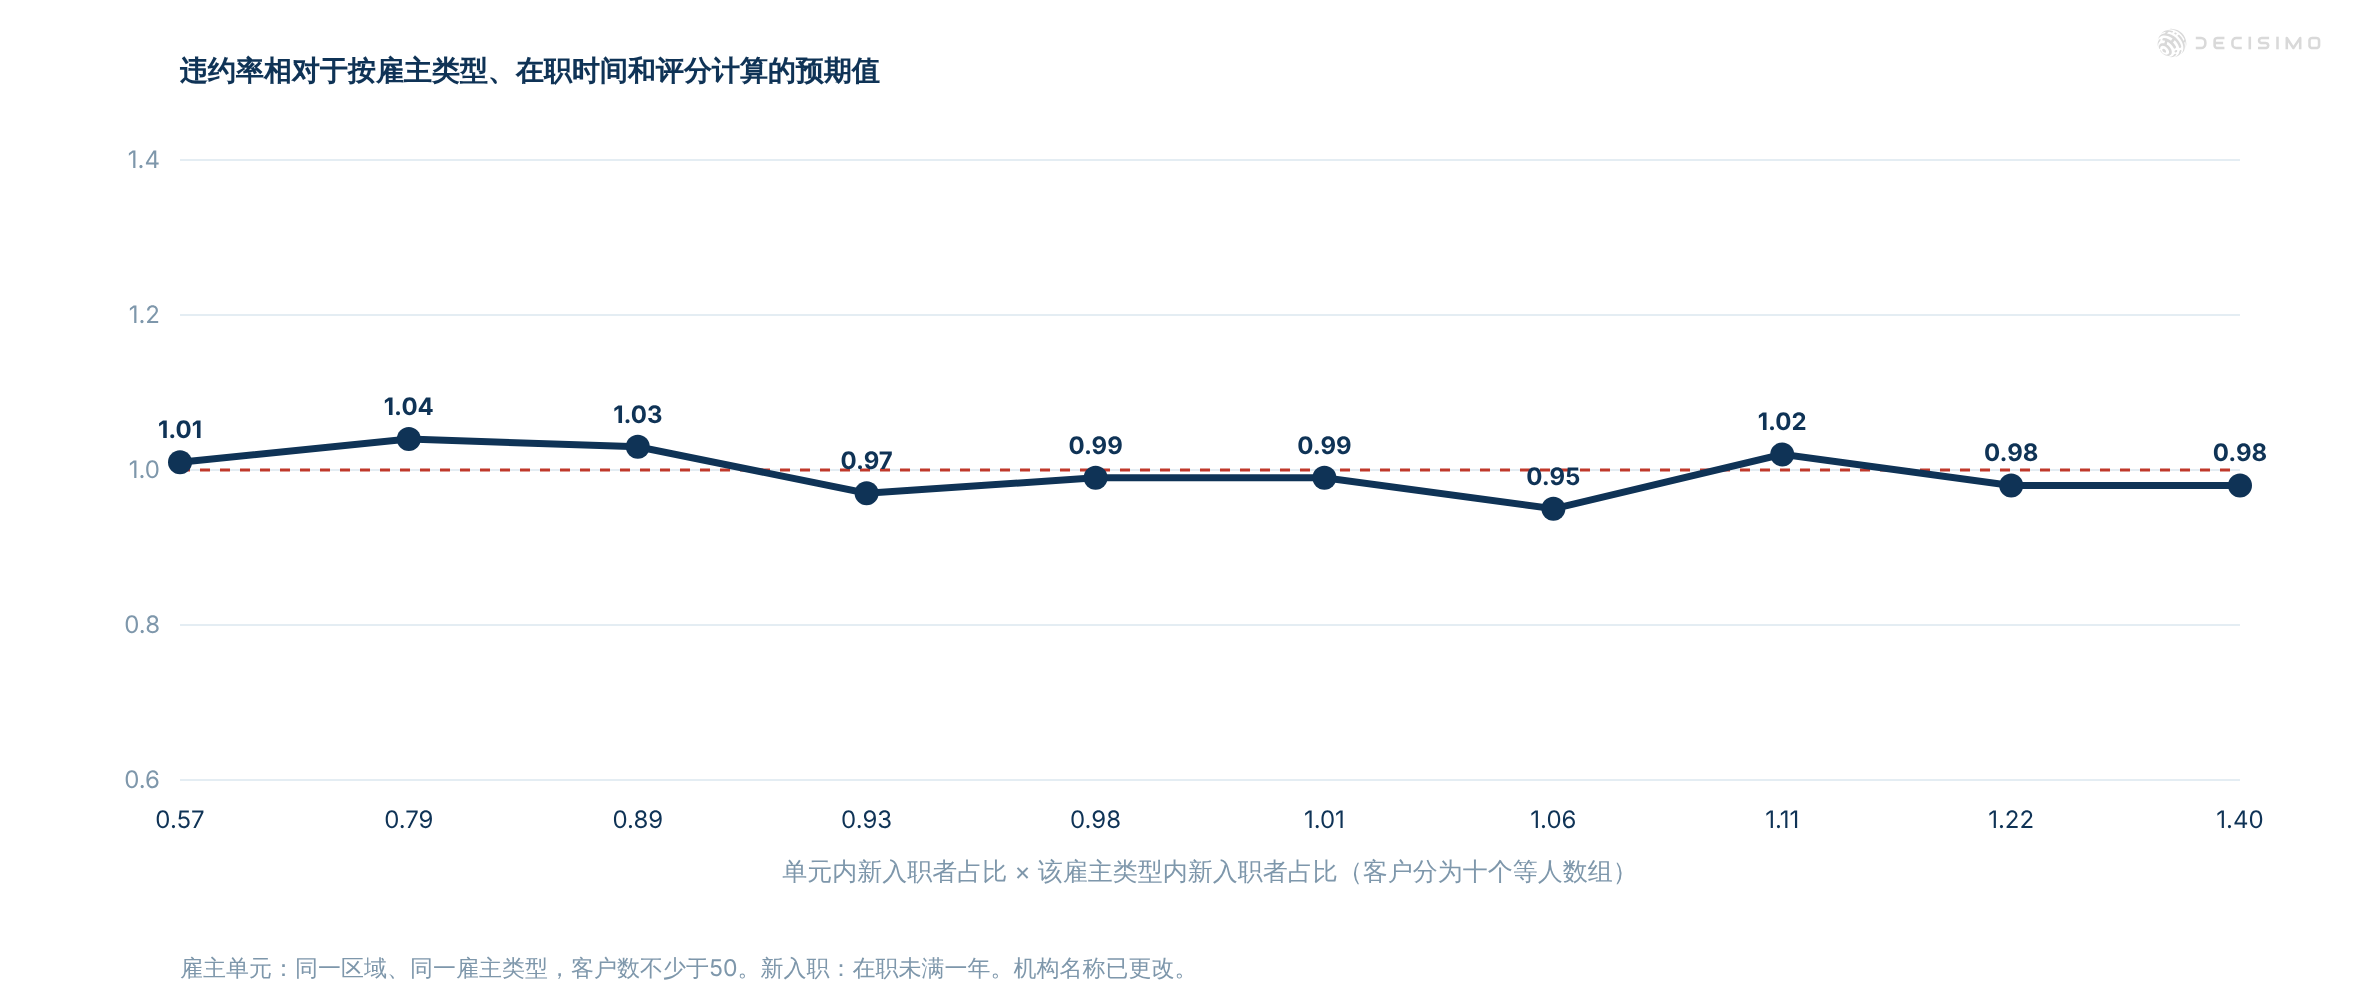
了解雇主集中度核查能说明什么、按雇主类型和地区划分的代理指标有哪些局限,以及转交案件核查前应在申请中采集哪些信息。
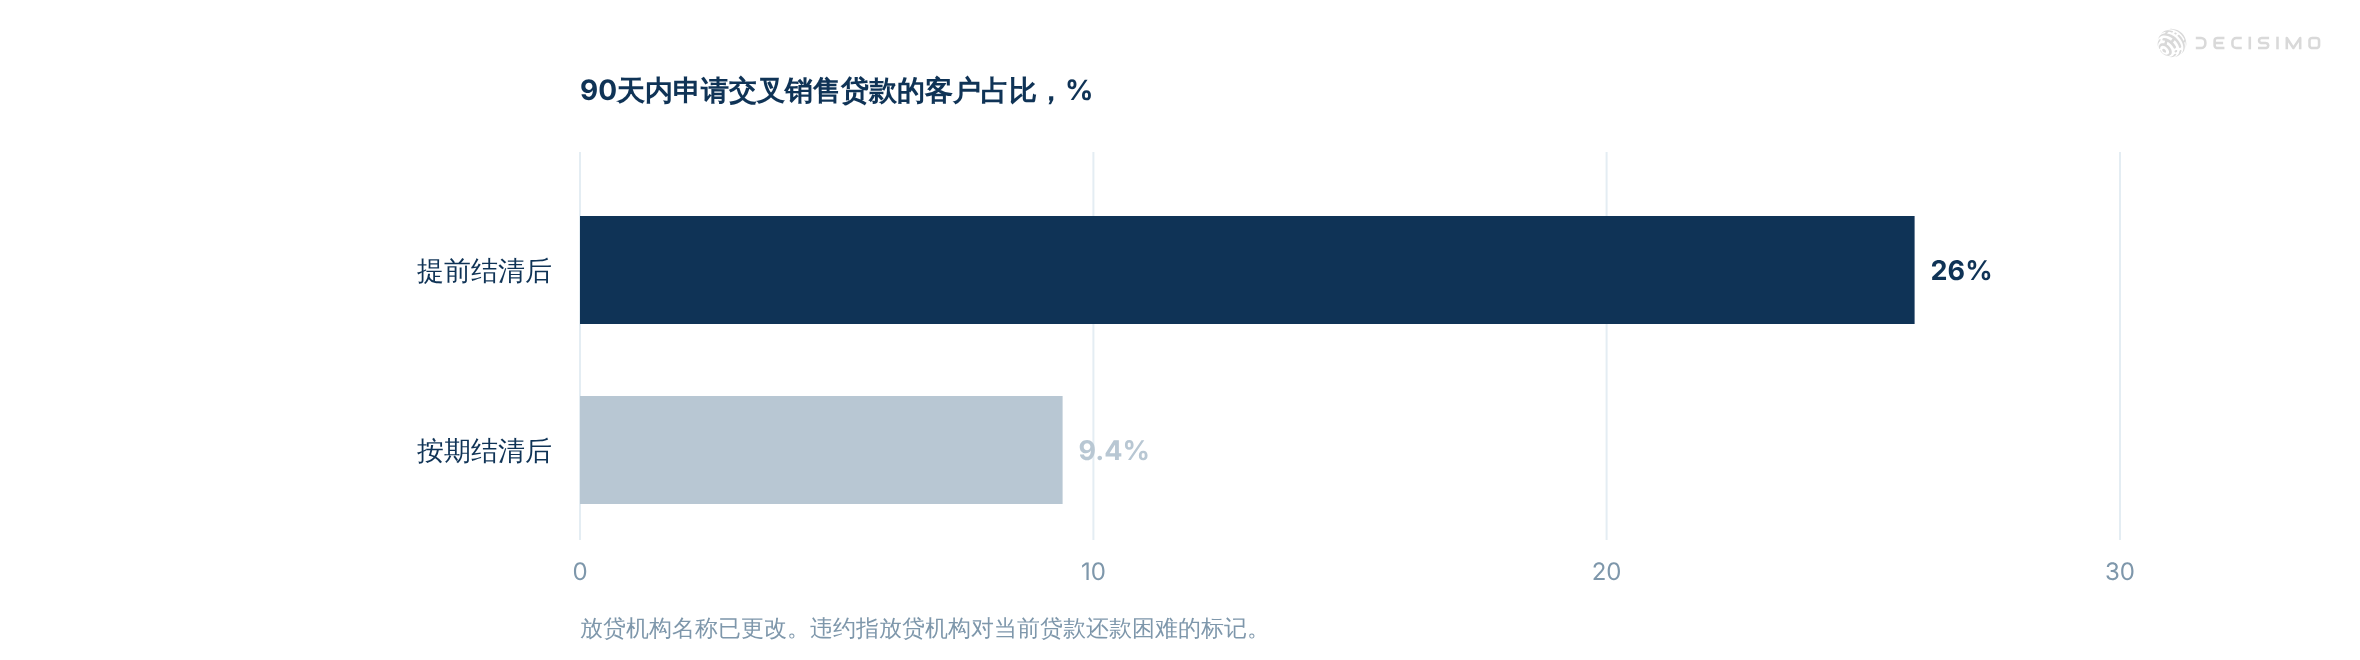
看看哪些提前还款情况与消费贷款逾期有关,以及如何在采用转交规则前进行测试。
Centauri 采用了不同的设备指纹识别方法。它不依赖常见的硬件和软件特征,而是利用内存层面的差异识别设备,识别准确率高,结果稳定。 本文介绍这项技术的工作原理、与传统方法的区别,以及它在反欺诈业务中的适用场景。
判断拒绝后获批的申请是否需要客户级标记,以及哪些门店模式值得复核。数据表明,客户级标记有参考价值,门店排名则会受到产品结构影响。
完成准入条件核验后,可在同一决策流中加入反欺诈规则。消费贷和 BNPL 业务可将KYC核验与申请频次、波动性、集中度/关联网络规则结合,尽早拦截欺诈。本文介绍四类规则:真实性、波动性、频次、集中度/关联网络,并说明需要交叉核验的信号和数据项,以及如何在决策流中加入这些检查,识别合成身份和可疑申请模式。
浏览专题中的反欺诈策略、追踪方法和规则驱动方案。从设备指纹和合成身份欺诈,到案件管理和登录安全,这些文章介绍风控团队如何组织决策逻辑,以识别风险并及时响应。
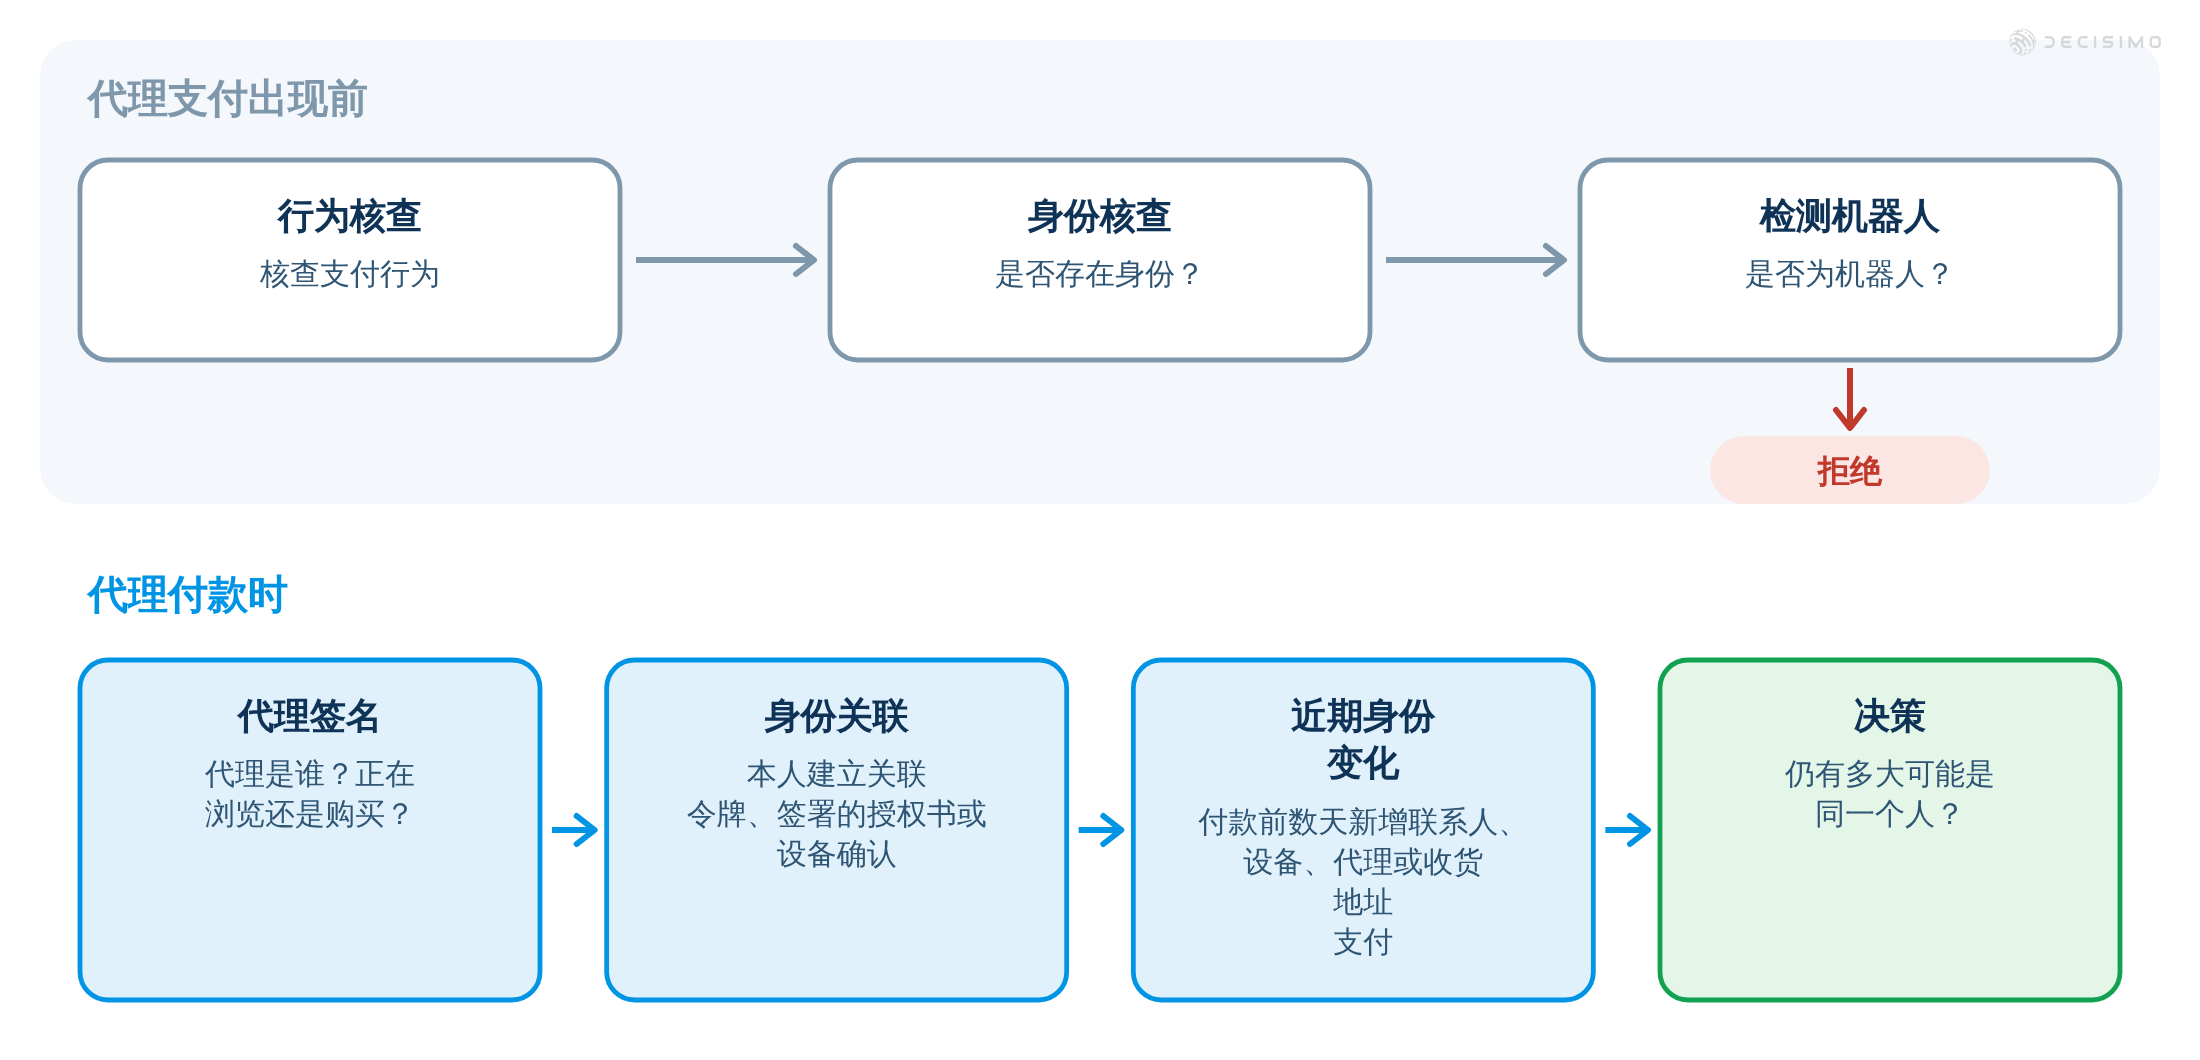
为拦截恶意自动化而设的机器人规则,也可能误拦共用基础设施的正规购物代理。关键在于能否识别代理,以及消费者是否认可代理使用的身份。