反欺诈
贷款反欺诈调查:识别风险、追查关联、核实范围
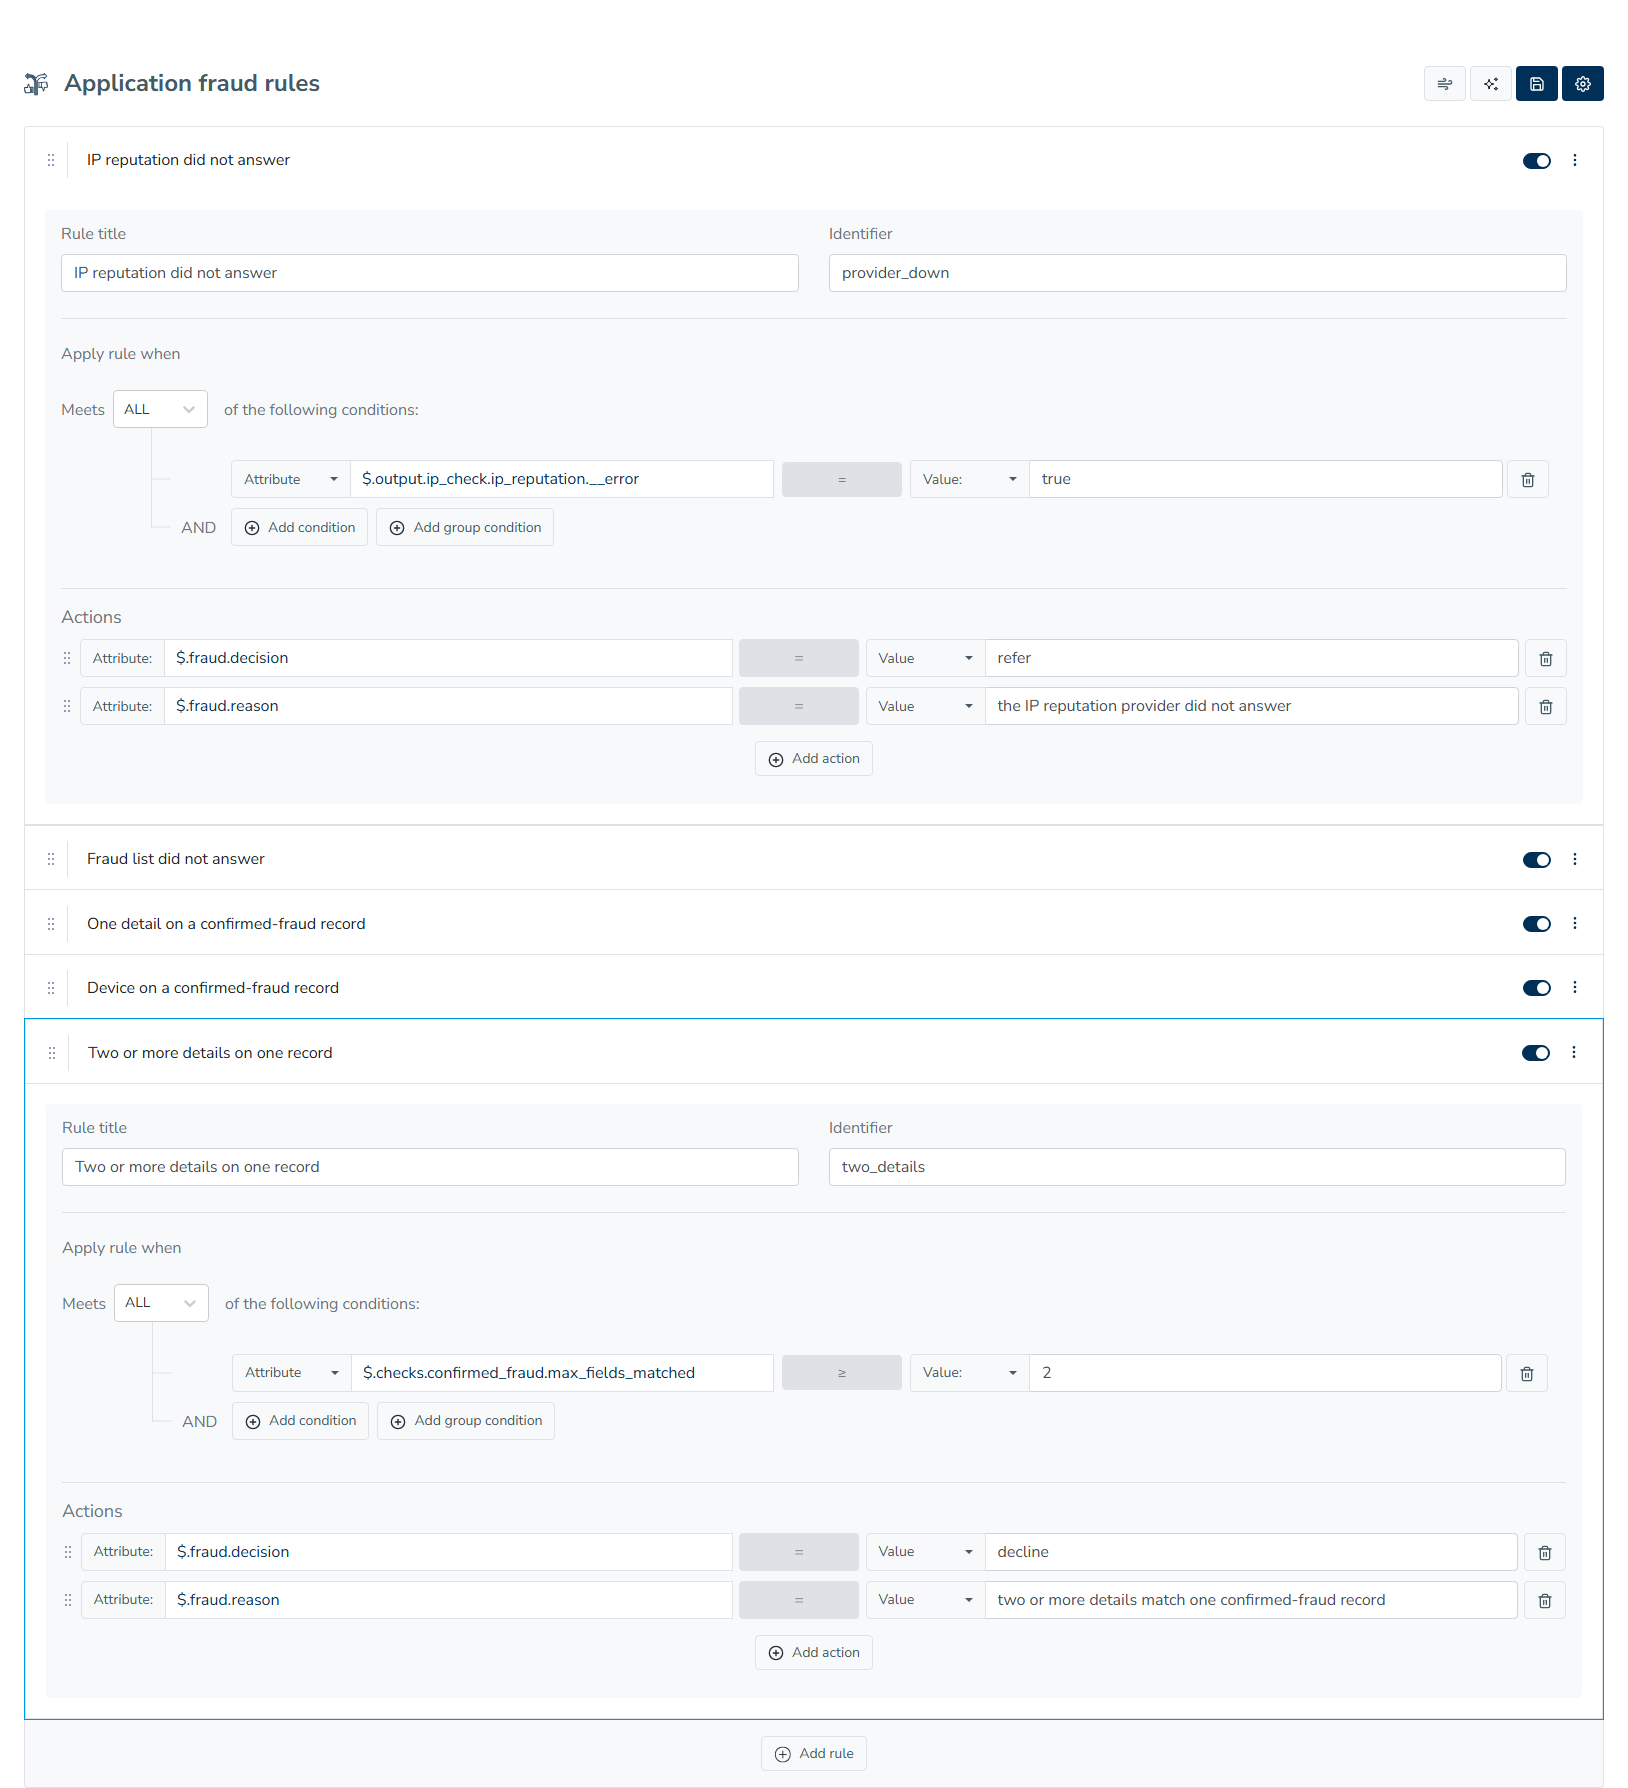
贷款欺诈很少从单一明显信号开始,通常表现为某种模式:某类申请或交易的集中度变化、关联主体聚集,或申请和交易中的行为突然改变。扎实的反欺诈调查流程有助于团队尽早判断案件规模,核实数据反映的情况,并决定下一步如何处理。
反欺诈
ThreatMetrix 指纹识别的清晰替代选择|Decisimo
对于需要识别用户,又不希望面对价格不透明或定位含糊的团队,Fingerprint.com 是 ThreatMetrix 的实用替代方案。本文比较两者的技术基础、准确率、行业适用性和定价模式,帮助您判断 Fingerprint.com 是否适合您的安全和反欺诈需求。
信贷
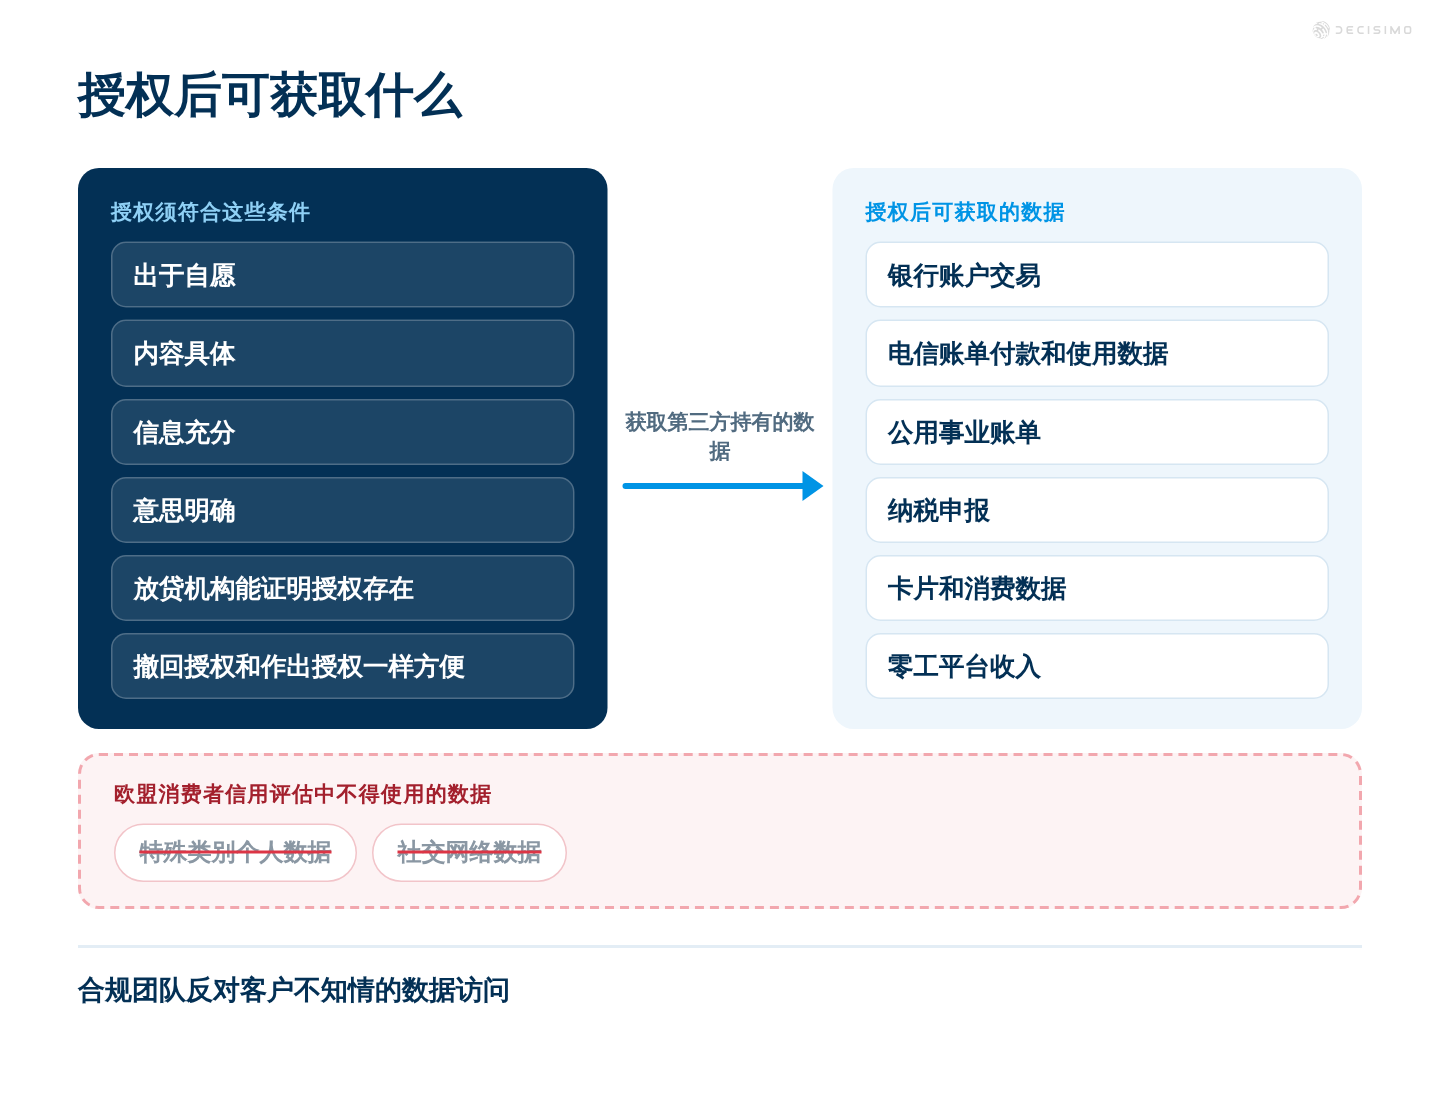
用于信用评分的另类数据
金融科技公司率先将另类数据用于信用评分,银行也开始跟进。本文介绍另类数据如何作为信用记录的替代指标,以及这种指标可能失效的情况,包括虚假相关、季节性影响和因果关系薄弱。文章还讨论法律和歧视风险,以及将非结构化数据转化为可靠的 AI 和机器学习决策逻辑所需的工程工作。
信贷
信贷风险实务图谱:影响贷款表现的因素
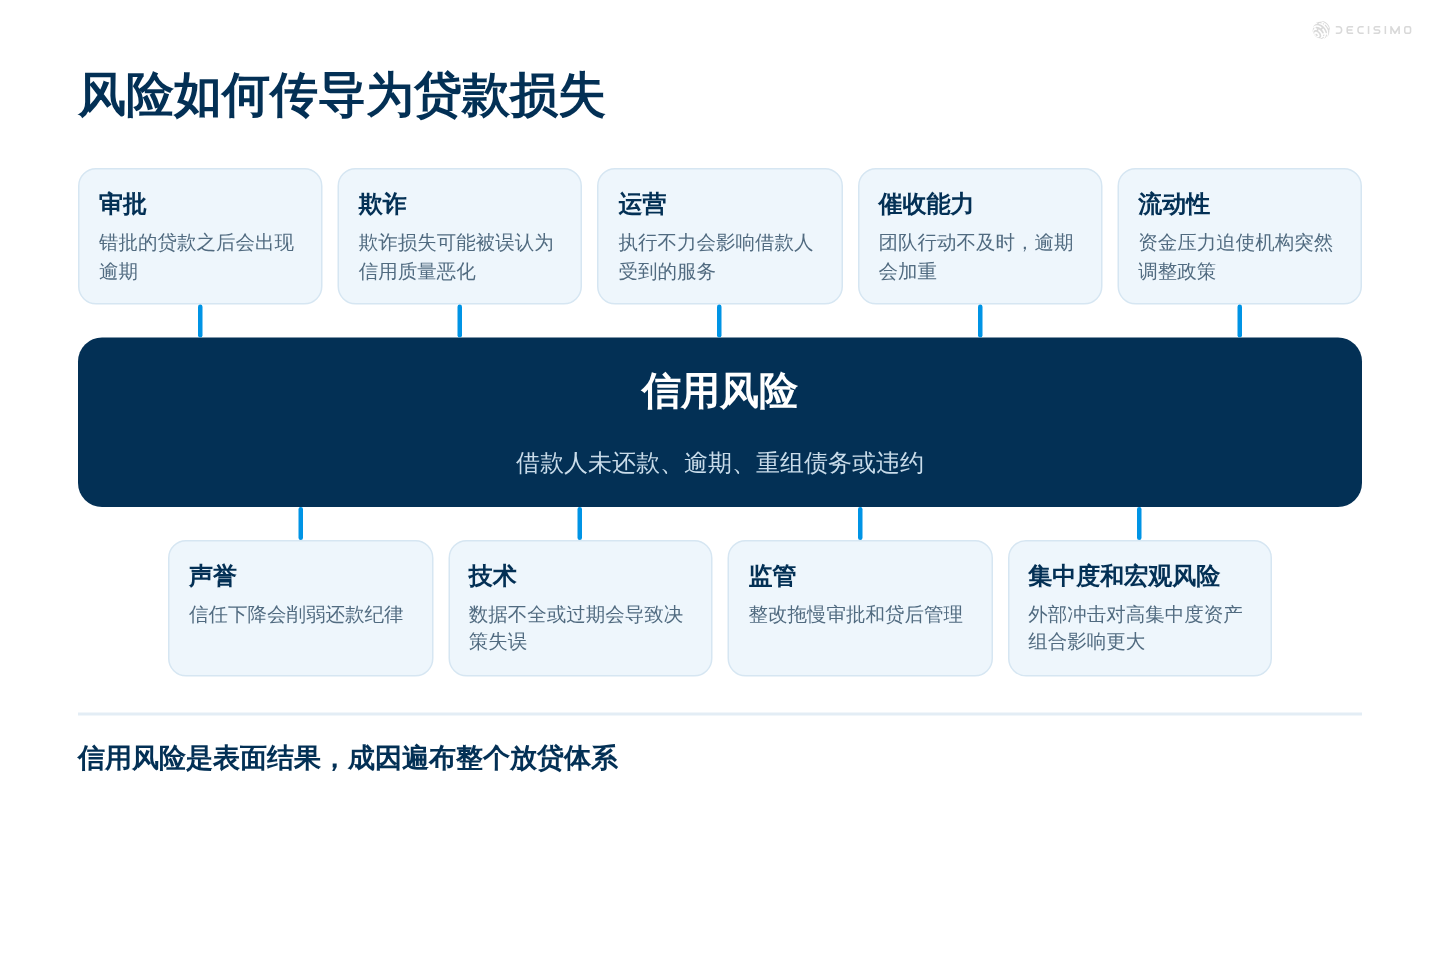
信用风险不只是借款人未按时还款的可能性。实际经营中,贷款表现还受多类风险影响,这些风险会波及贷款发放质量、催收、资金稳定性、合规管理和日常运营。本文梳理信用风险周边的主要风险类别,并说明它们在放贷业务中的相互影响。
数据接入
Google Places API:核验商家经营情况
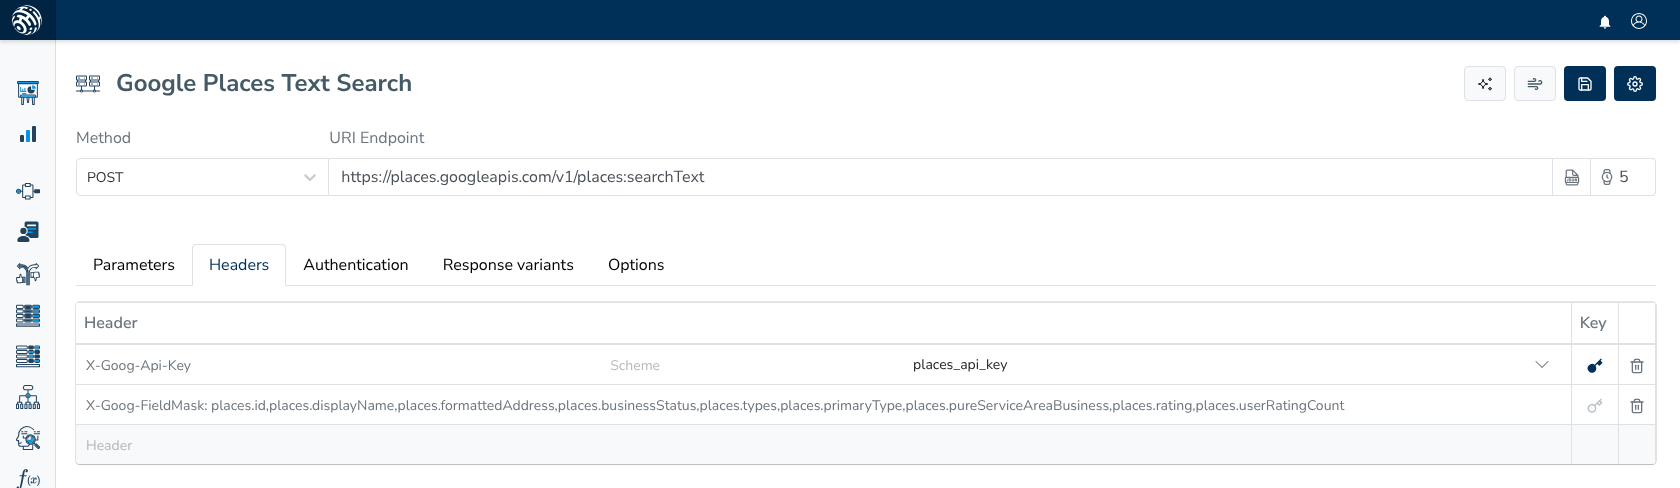
Google Places 的查询结果可显示商家是否出现在申报地址、地点类型以及公开评价数量。字段缺失、服务区域型商家和评价数量较少,都可能导致规则判断有误,因此应先处理空值,再进行数值比较。
数据接入
如何将 macaddress.io 接入决策引擎
本指南介绍如何将 macaddress.io 接入决策引擎,在自动化检查中使用 MAC 地址数据。内容包括设置 API 密钥、在 Decisimo Portal 中配置数据源,以及将查询加入决策流。
决策引擎
不用 Python 代码,改用规则引擎的 6 个理由
起步时,用 Python 编写决策逻辑是可行的。本文介绍改用规则引擎而非 Python 代码的 6 个理由,包括维护、一致性、适应变化、协作和集成。